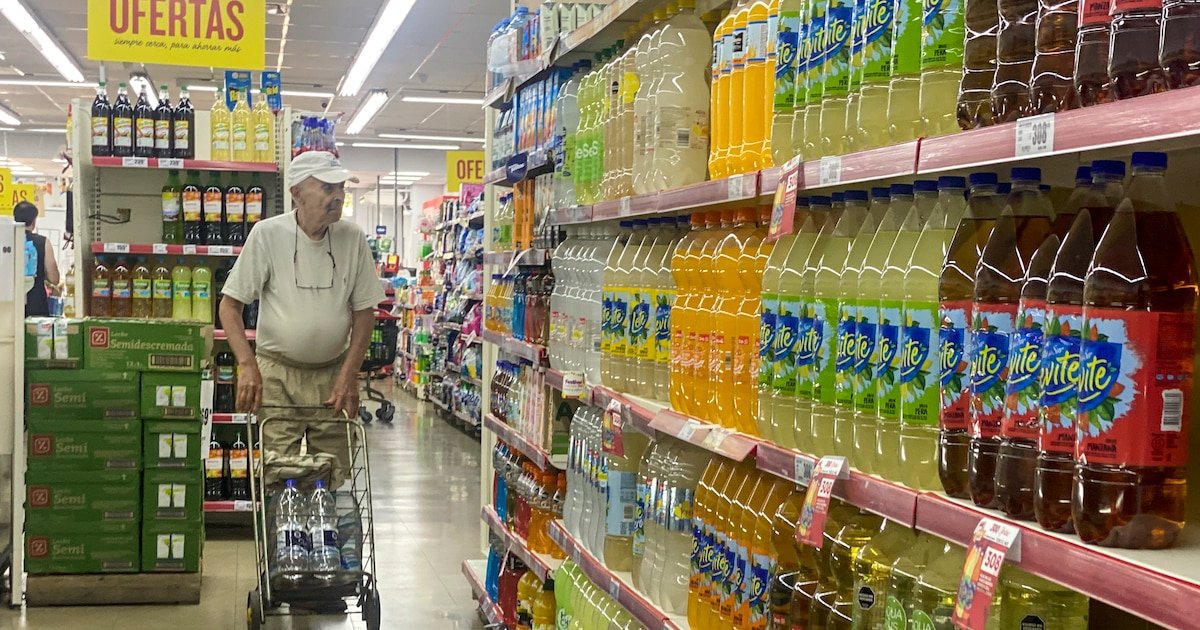
El consumo en supermercados volvió a mostrar señales de estancamiento en marzo, según los datos difundidos por el Indec. (EFE)
Las ventas en los supermercados y mayoristas volvieron a mostrar señales de debilidad en marzo y cerraron el primer trimestre del año en terreno negativo. Aunque la facturación medida en pesos continuó creciendo por efecto de la inflación, el consumo en términos reales permaneció estancado y profundizó la diferencia con otros indicadores que el Gobierno utiliza para sostener que la demanda privada atraviesa una recuperación.
Según informó el Indec, las ventas totales a precios constantes —es decir, descontando el efecto de la inflación— registraron en marzo una caída interanual de 5,1 por ciento. De esta manera, el acumulado entre enero y marzo mostró una baja de 3,1% frente al mismo período de 2025. En la comparación mensual desestacionalizada, el indicador permaneció sin cambios respecto de febrero.
Advertisement
Los datos corresponden a la Encuesta de Supermercados publicada por el organismo. En términos nominales y corrientes, las ventas totales relevadas en supermercados alcanzaron los $2,46 billones en marzo, con una suba interanual de 20,5%. Sin embargo, ese incremento quedó por debajo de la variación de precios implícitos del sector, que fue de 26,9%, lo que explica la caída en términos reales.
El desempeño del consumo masivo volvió así a exhibir una dinámica distinta a la que muestran otros sectores de la economía vinculados al gasto privado. En las últimas semanas, el Gobierno sostuvo que «el consumo se encuentra en niveles récord» y destacó especialmente la expansión de las ventas de bienes durables.
Las ventas medidas en valores reales cerraron el primer trimestre con caída tanto en supermercados como en autoservicios mayoristas. (EFE)
Sin embargo, algunos indicadores asociados al consumo cotidiano continúan mostrando un comportamiento más débil. Tanto supermercados como autoservicios mayoristas acumulan variaciones negativas en términos reales, en un contexto en el que los hogares mantienen una mayor cautela sobre los gastos de todos los días.
El informe del Indec reflejó además diferencias importantes entre rubros. Los datos por categorías están expresados en valores nominales y corrientes (sin descontar el efecto de la inflación). Dentro de los grupos de artículos, las mayores subas interanuales correspondieron a “Carnes”, con un aumento interanual de 41,9%; “Panadería”, con 27%; “Alimentos preparados y rotisería”, con 25%; y “Almacén”, con 22,7 por ciento.
Advertisement
En cambio, el rubro “Electrónicos y artículos para el hogar” registró una caída nominal de 7,2%, mientras que “Indumentaria, calzado y textiles para el hogar” avanzó apenas 8,2%, ambos muy por debajo de la inflación implícita del período.
El rubro de almacén concentró el 27% de la facturación total de los supermercados, seguido por carnes, con el 15%; artículos de limpieza y perfumería, con 13,6%; y lácteos, con 11,2 por ciento.
Otro de los datos que mostró el informe fue el fuerte peso del financiamiento en las compras. Las operaciones realizadas con tarjeta de crédito representaron el 44,9% de las ventas totales y crecieron 18,2% interanual en términos nominales. Las compras abonadas con débito aumentaron apenas 10,4%, mientras que los pagos mediante billeteras virtuales, QR y otros medios alternativos subieron 47,5 por ciento.
Advertisement
Las tarjetas de crédito concentraron una parte importante de las compras en mayoristas, en un contexto de mayor peso del financiamiento en el consumo cotidiano. (Imagen Ilustrativa Infobae)
Las ventas online también mantuvieron un crecimiento superior al promedio general. En marzo, el canal digital representó el 3,1% de la facturación total y mostró un incremento nominal de 26,2% respecto del mismo mes del año anterior.
La situación en los autoservicios mayoristas mostró un comportamiento similar e incluso más contractivo que el de los supermercados. De acuerdo con el relevamiento del Indec, las ventas a precios constantes registraron en marzo una caída interanual de 7,2%, mientras que el acumulado del primer trimestre presentó una baja de 2,6 por ciento.
A diferencia de supermercados, donde la serie desestacionalizada permaneció estable, en los mayoristas el indicador mostró una caída mensual de 1,4% respecto de febrero.
En términos nominales y corrientes, las ventas totalizaron $374.253 millones, con un aumento interanual de 16,7%. Nuevamente, el incremento quedó por debajo de la variación de precios implícitos del sector, que fue de 25,8 por ciento.
Advertisement
Los datos por rubros —también expresados en valores nominales y corrientes— mostraron fuertes diferencias. “Carnes” encabezó las subas con un alza de 50,5%, seguida por “Otros”, con 23,7%; “Almacén”, con 21,5%; y “Lácteos”, con 19,8 por ciento.
Las ventas de los mayoristas cayeron 2,6% real en el primer trimestre del año (EFE)
En cambio, los artículos vinculados al consumo no esencial continuaron mostrando retrocesos. “Indumentaria, calzado y textiles para el hogar” cayó 11,3% nominal interanual, mientras que “Electrónicos y artículos para el hogar” bajó 5,1 por ciento.
El segmento de almacén explicó el 44% de las ventas de los mayoristas, seguido por artículos de limpieza y perfumería, con 25,8 por ciento.
En cuanto a los medios de pago, los mayoristas mostraron una composición distinta a la de supermercados. Las tarjetas de crédito representaron el 26,8% de las operaciones y el efectivo explicó otro 25,6 por ciento. Los “otros medios de pago”, como billeteras virtuales y QR, concentraron el 31,9% de las ventas y tuvieron el mayor crecimiento nominal, con una suba de 32,7 por ciento.
Advertisement
Las compras abonadas con tarjeta de débito, en cambio, registraron una caída nominal de 7,2%, lo que implicó un retroceso aún más pronunciado en términos reales.
clientes,hombre,inflación,interior,pasillo bebidas,supermercados buenos aires,viejo
En el mercado prevén que la desaceleración de precios seguirá firme, aún con fluctuaciones. Los inversores actualizan carteras para cubrirse.
Advertisement
Puntos importantes
La inflación de septiembre fue esperada, y la desinflación gradual proyectada seguirá, pese a tensiones electorales.
Milei buscará contener el dólar y la inflación en 2027 para su reelección, usando herramientas financieras.
El mercado se protege de la inflación con instrumentos CER, mostrando preferencia por bonos a corto y mediano plazo.
Milei saldrá con todo para calmar al dólar y la inflación en 2027
Activación de los swaps con China y Estados Unidos
Ventas de contratos de futuros de dólar
Entrega de cobertura cambiaria en el segmento de dólar linked
Venta de reservas del BCRA, en caso de que el tipo de cambio suba hasta el techo de la banda de flotación
El mercado busca cubrirse del avance de la inflación
Cautos respecto a la inflación: la letra CER X29E7 es considerada como una alternativa defensiva ante un escenario en el que la inflación vuelva a superar el 2% mensual y siga en esos niveles
Optimistas respecto a la desinflación: el Boncap T15E7 permite fijar una tasa nominal anual de alrededor de 25% (2% efectiva mensual). El rendimiento es superior a la inflación esperada, por lo que arrojaría una tasa real positiva en un plazo de tres meses
La mora del crédito a las familias bajó levemente en agosto, hasta el 12,81%, según datos del Banco Central. El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.
La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito. En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad. La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.
Advertisement
En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior. La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.
En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento. El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.
El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales. En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.
Advertisement
Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito. Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio. A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.