Connect with us

ECONOMIA

El Gobierno extendió la baja de retenciones al maíz, el girasol y el sorgo: cuándo empezará a regir el esquema

Published

on


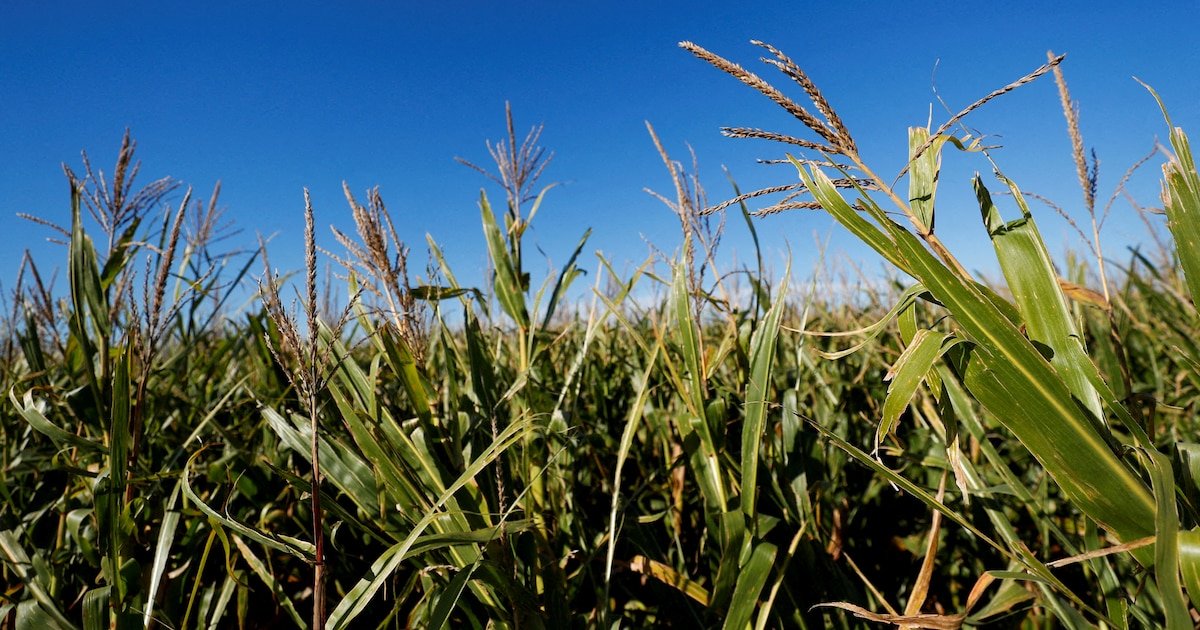
El Gobierno amplió la reducción de las retenciones al maíz, el girasol y el sorgo desde 2027. (REUTERS/Agustin Marcarian)

El Gobierno decidió ampliar la baja de retenciones al sector agropecuario para las exportaciones de maíz, sorgo y girasol, según lo anunciado en una conferencia de prensa encabezada por el ministro de Economía, Luis Caputo.

Durante la presentación, de la que también participaron el secretario de Comercio, Pablo Lavigne, y el secretario de Agricultura, Sergio Iraeta, se estipuló que la nueva política establece que las retenciones a la soja se ajustarán conforme a un calendario ya definido, sin depender de la evolución de la recaudación fiscal.

Advertisement

Cabe destacar que esta medida, que abarca tanto al sector agrícola como a la industria exportadora, ya fue contemplada en las proyecciones oficiales de costo fiscal.

En 2026, las alícuotas para trigo y cebada experimentarán una reducción de dos puntos a partir de junio. Posteriormente, continuará una disminución gradual en los años sucesivos. Desde 2027, el esquema se amplía a todos los cultivos, incluyendo sorgo, maíz y girasol, con un ajuste mensual previamente determinado.

Para la soja, la baja será de un cuarto de punto porcentual cada mes durante 2027, partiendo de 23,75% y llegando a 21% al cierre de ese año. En 2028, la reducción mensual será de medio punto porcentual para todos los productos alcanzados por la medida, siguiendo el cronograma oficial.

Advertisement

En tanto, Caputo precisó que el impacto fiscal estimado por esta reducción de retenciones será de USD 32 millones en 2026, USD 415 millones en 2027 y USD 1.224 millones en 2028.

En el caso del sector industrial, la disminución de las alícuotas representará un costo fiscal de USD 25 millones en 2026 y USD 115 millones en 2027. El ministro detalló que estos valores corresponden a la aplicación del esquema escalonado de reducción de tributos y anticipó que el mayor impacto fiscal se registrará en la etapa final, cuando la baja alcance a todos los cultivos y sectores involucrados. El grueso del costo fiscal se concentraría sobre un eventual segundo mandato del presidente Milei o, en todo caso, en el primer año de mandato de quien lo reemplace.

Iraeta atribuyó la decisión de acelerar el alivio fiscal para los productores al encarecimiento de los insumos, principalmente los fertilizantes derivados del petróleo, cuyos precios crecieron de manera significativa debido al conflicto en Irán. “El costo de los insumos explotó en términos de precios. La idea era aliviar esa suba”, indicó el secretario de Agricultura.

Advertisement

Sobre la modalidad de aplicación, Caputo descartó la necesidad de enviar un proyecto de ley al Congreso para blindar la disminución impositiva. “Esto lo podemos hacer directamente nosotros”, afirmó. También instó a las provincias y a los municipios a acompañar la reducción de impuestos nacionales con una merma de tributos locales, como ingresos brutos y tasas municipales, recordando que las retenciones no son coparticipables.

Desde la Cámara de la Industria Aceitera de la República Argentina (Ciara) celebraron el cronograma progresivo de baja de derechos de exportación anunciado para todo el complejo agroindustrial al considera que “es el mejor camino para lograr mayor producción y exportaciones”.

A propósito del esquema, detallaron que en el caso del trigo y de la cebada, la baja será inmediata: pasarán de una alícuota de 7,5% a 5,5% desde junio de 2026. En cambio, para los cultivos restantes, el calendario difundido por el ministro de Economía comenzará a regir desde enero de 2027.

Advertisement

“La soja, cuya alícuota actual es de 24%, tendrá reducciones mensuales que llevarán el tributo a 21% hacia diciembre de 2027 y luego a 15% en diciembre de 2028. El maíz y el sorgo, actualmente con retenciones de 8,5%, tendrán bajas trimestrales hasta alcanzar 7,5% a fines de 2027 y 5,5% hacia el cierre de 2028. El girasol, que hoy tributa 4,5%, descenderá de manera semestral hasta 3% en 2028. El esquema también contempla una reducción proporcional para subproductos agroindustriales”, enumeraron.


South America / Central America

Advertisement

ECONOMIA

Jornada financiera: cayeron las acciones argentinas y el riesgo país volvió a tocar máximos de 2026

Published

on


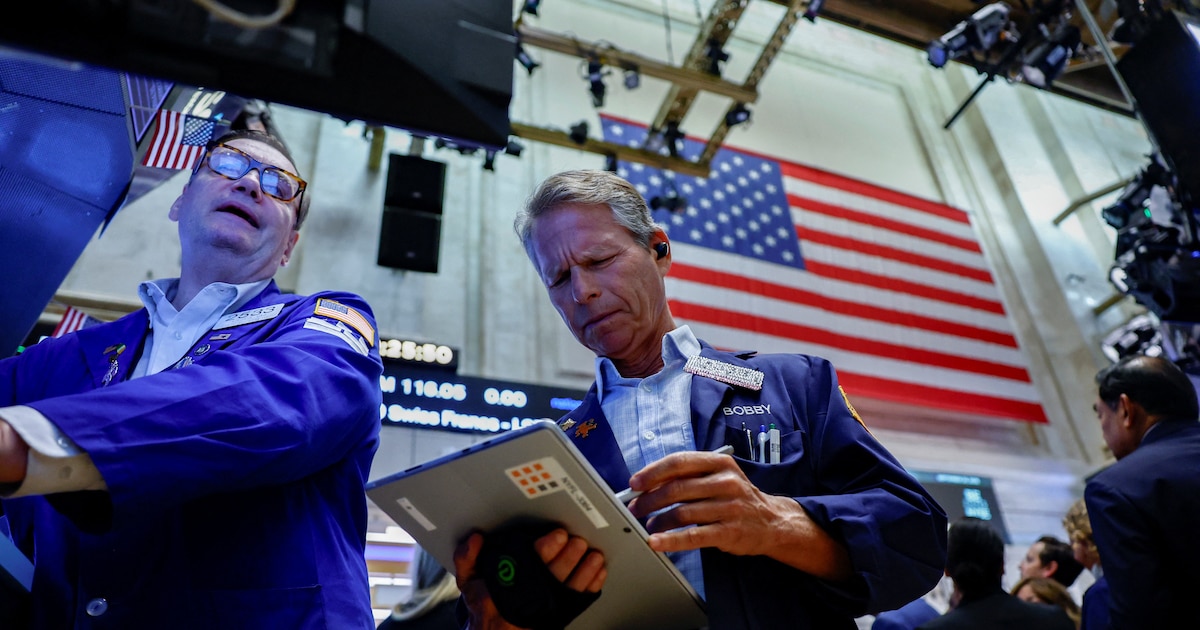
Los principales indicadores de Wall Street negociaron con amplia baja en el cierre de la semana operativa. El Dow Jones de Industriales descontó la suba de la mañana y finalizó con una pérdida de 0,3%, menor en comparación al panel tecnológico Nasdaq que se hundió un 2,1 por ciento.

El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cedió 0,4% en pesos, a 2.848.945 puntos.

Advertisement

Los bonos soberanos en dólares terminaron negociados en mínimos del día con una baja de 1,5% en promedio, mientras que el riesgo país de JP Morgan subió 24 unidades para Argentina, en los 648 puntos básicos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En el mercado de cambios el dólar mayorista terminó negociado con suba de cinco pesos o 0,3%, a $1.518, mientras que la divisa al público en el Banco Nación terminó sin variantes a $1.535 para la venta, luego de tocar $1.530 por la mañana. El dólar blue subió diez pesos o 0,7%, a 1.555 pesos.

Advertisement

“A diferencia de las jornadas previas, la oferta no se mostró tan marcada. Con el correr de las horas, la demanda comenzó a imponerse y, ante un retiro parcial de las posturas vendedoras”, afirmó Nicolás Merino, operador de ABC Mercado de Cambios.

El Banco Central compró USD 68 millones en el mercado de contado, el 10,7% de la oferta, que alcanzó los USD 634,7 millones. Las reservas internacionales brutas crecieron en USD 196 millones, a USD 50.236 millones, un máximo desde el 14 de septiembre.

Advertisement

“El último trimestre tiende a mostrar una mejora en el perfil de compras del Central, en parte como contracara del aumento estacional de la demanda de pesos. A eso se suma la cosecha y liquidación de trigo en diciembre, que podría aportar una mayor oferta de divisas. En ese contexto, las compras del BCRA permitirían aprovechar la mayor demanda de dinero para reforzar las reservas sin generar necesariamente presiones adicionales sobre los precios o el tipo de cambio”, estimó GMA Capital.

En EEUU las acciones de Tesla cayeron 2,1%, luego de la rutilante presentación del vehículo Roadster EV, dado que las expectativas sobre el balance trimestral que se conocerá la semana próxima pesó más que el llamativo lanzamiento.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

En tanto, los precios del petróleo rebotaron cerca de 4%, para alcanzar ganancias semanales entre 5% a 10%, debido a la incertidumbre sobre el suministro en Oriente Medio y a una reducción mayor de lo esperado de los inventarios de crudo de Estados Unidos, mientras que los márgenes del diésel en Europa cayeron tras la decisión de la AIE de liberar más gasóleo.

Los futuros del crudo Brent del Mar del Norte treparon 3,5%, a USD 109,67 el barril para entregar en diciembre, mientras que los futuros del crudo WTI (West Texas Intermediate) de Estados Unidos avanzaron 3,8%, a USD 101,72 el barril para noviembre.

En Wall Street el ADR de YPF subió 1,8%, a USD 52,03, mientras que Vista Energy rebotó un 2,8 por ciento.

Advertisement

“Hacia adelante, una compresión de las tasas de interés globales sería un factor favorable para que la deuda soberana en dólares recupere los niveles de agosto y principios de septiembre. En el frente local, los principales drivers serían los datos de actividad económica y las encuestas de imagen política: en la medida en que muestran señales positivas y reduzcan la incertidumbre sobre la continuidad del programa económico, deberían favorecer algunacompresión de spreads”, evaluó IEB.

“En medio de ese deterioro, el presidente Javier Milei buscó despejar dudas: en una presentación ante la Cámara de Comercio de Estados Unidos en Washington, dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento del año próximo, y reconoció que la apertura comercial generó ‘ganadores y perdedores’, incluidas empresas que quebrarán en el proceso”, comentó Alan Versalli, estratega de Cocos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Laura Torres, directora de Inversión de IMB Capital Quants, explicó que “la combinación de un crudo cotizando por encima de los 100 dólares por barril y el apalancamiento en las empresas de infraestructura tecnológica está generando una fisura seria en las valoraciones del mercado. Aunque la producción industrial en EEUU demuestra resiliencia en el sector real, el impacto de los costos de la energía reaviva los temores estagflacionarios, invalidando parte del optimismo sobre recortes tempranos de tasas”.

Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

El mercado anticipa una desaceleración del IPC, pese al salto de la inflación mayorista

Published

on


En el mercado prevén que la desaceleración de precios seguirá firme, aún con fluctuaciones. Los inversores actualizan carteras para cubrirse.


Advertisement

Puntos importantes

Checkbox Checked
La inflación de septiembre fue esperada, y la desinflación gradual proyectada seguirá, pese a tensiones electorales.
Checkbox Checked
Milei buscará contener el dólar y la inflación en 2027 para su reelección, usando herramientas financieras.
Checkbox Checked
El mercado se protege de la inflación con instrumentos CER, mostrando preferencia por bonos a corto y mediano plazo.

Milei saldrá con todo para calmar al dólar y la inflación en 2027

  • Activación de los swaps con China y Estados Unidos
  • Ventas de contratos de futuros de dólar
  • Entrega de cobertura cambiaria en el segmento de dólar linked
  • Venta de reservas del BCRA, en caso de que el tipo de cambio suba hasta el techo de la banda de flotación

El mercado busca cubrirse del avance de la inflación

  • Cautos respecto a la inflación: la letra CER X29E7 es considerada como una alternativa defensiva ante un escenario en el que la inflación vuelva a superar el 2% mensual y siga en esos niveles
  • Optimistas respecto a la desinflación: el Boncap T15E7 permite fijar una tasa nominal anual de alrededor de 25% (2% efectiva mensual). El rendimiento es superior a la inflación esperada, por lo que arrojaría una tasa real positiva en un plazo de tres meses


inflación,javier milei,bonos cer,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La mora de las familias tuvo una leve baja en agosto, pero subió el atraso en los pagos de las empresas

Published

on


La mora del crédito a las familias bajó levemente en agosto, hasta el 12,81%, según datos del Banco Central. El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.

La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito. En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad. La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.

Advertisement

En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior. La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.

En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento. El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.

El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales. En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.

Advertisement

Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito. Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio. A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.

Noticia en desarrollo…

Corporate Events,South America / Central America

Advertisement
Continue Reading

Tendencias