ECONOMIA
Las guerras internacionales impulsaron los precios del trigo y la soja a sus máximos de los últimos dos años

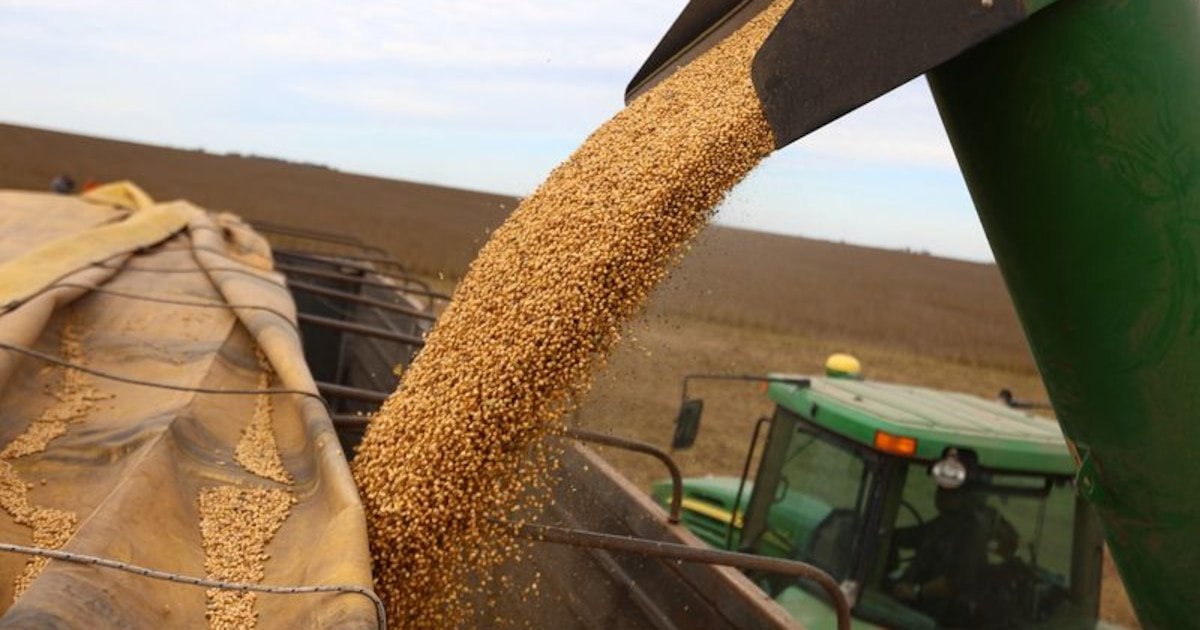
El mercado internacional de granos vuelve a moverse al compás de la agenda geopolítica. La escalada de distintos conflictos armados en las últimas semanas se trasladó de lleno a las pizarras de Chicago, donde los principales cultivos que exporta la Argentina reflejan el clima de tensión que atraviesa al comercio global.
Según el informe semanal de la Bolsa de Comercio de Rosario (BCR), elaborado por Ana Rubicondi, Facundo Pennino, Matías Contardi, Emilce Terré y Julio Calzada, el precio del trigo en Chicago llegó a USD 259 por tonelada, un máximo en tres años que superó incluso el pico registrado en mayo, durante el momento de mayor tensión en Medio Oriente.
La ruptura de la tregua entre Estados Unidos e Irán en la segunda mitad de julio se sumó al recalentamiento del frente entre Rusia y Ucrania, dos focos con consecuencias directas sobre la logística global de granos. A partir de ese escenario, los futuros de trigo treparon entre 7% y 9% desde el mínimo relativo del 2 de julio.
En el plano local, la curva de futuros de trigo llegó a su segundo punto más alto del año. La mejora en las cotizaciones para los contratos con vencimiento en diciembre de 2026 y enero de 2027 impulsó la fijación de precios para negocios anticipados: en la última semana se fijó precio para 65.000 toneladas de trigo de la campaña 2026/27, un volumen ocho veces superior al promedio de las seis semanas previas.

A la tensión bélica se sumaron pronósticos desfavorables para la cosecha europea, que refuerzan la expectativa de un balance global más ajustado. Una ola de calor y una primavera seca afectaron la condición del cereal en Francia y en otros orígenes relevantes para la oferta de la Unión Europea.
La consultora Argus Media estimó que la cosecha francesa sería 7,6% menor a la del año pasado, mientras que el Ministerio de Agricultura de ese país había proyectado, la semana anterior, una caída del 4 por ciento.
El cierre temporal del estrecho de Kerch por parte de Rusia, dispuesto luego de que buques cargueros sufrieran ataques, complicó además la salida de mercadería desde uno de los orígenes clave del Mar Negro, por donde egresa una de cada cuatro exportaciones de granos rusas. La consultora Sovecon recortó en 25% su estimación de exportación de trigo ruso para julio.
El maíz, condicionado por la lluvia y la demanda inmediata
La cosecha de maíz en el país continúa avanzando y ya alcanzó el 78% del área a nivel nacional, un ritmo que se ubica 9,1 puntos porcentuales por detrás del promedio de los últimos cinco años, explicado por las condiciones ambientales que elevaron la humedad de los granos. Pese a las demoras en el avance de las labores, la dinámica comercial mantiene un ritmo firme, con agilidad en los puertos.
Durante la semana del 1 de julio, los compromisos de carga al exterior alcanzaron 3,4 millones de toneladas, apenas por debajo del máximo registrado a comienzos de abril, de 3,6 millones de toneladas. Si a estos compromisos se suman los embarques ya concretados este mes, las exportaciones de maíz de julio podrían superar las 4,8 millones de toneladas, según datos de Nabsa, lo que representaría el segundo mes de mayor despacho del año y un nivel 16,5% superior al promedio de los últimos cinco años para el mismo período.

Esa exigencia logística se trasladó de forma directa a las cotizaciones locales. El precio pizarra del 22 de julio se ubicó en USD 190,03 por tonelada, con un alza de 5,8% respecto de los USD 179,5 registrados a comienzos de mes. El contrato continuo saltó de USD 178 a USD 190 por tonelada en la última semana, superando levemente a la posición septiembre, mientras que el pase julio-septiembre cayó del 12,1% a casi 0% de tasa nominal anual, y el pase julio-diciembre se comprimió del 10,8% al 5,6%.
El cuadro global también aporta presión: en Francia, la condición del maíz calificada como buena a excelente alcanza apenas al 41% del área, frente al 72% de hace un año. El USDA ajustó a la baja la producción europea 2026/27, de 57,5 a 53,78 millones de toneladas, y elevó las necesidades de importación de la Unión Europea a 22,5 millones de toneladas, 21,6% por encima de la campaña anterior. En Chicago, el maíz cerró el jueves en USD 182,4 por tonelada, frente a los USD 165,7 de comienzos de mes. En ese marco, el USDA elevó su proyección de exportaciones argentinas para 2025/26 a 45 millones de toneladas, un volumen que superaría a Brasil por primera vez desde la campaña 2020/21.
El recrudecimiento de las hostilidades en Medio Oriente y el bloqueo a la salida de petróleo desde Irán llevaron al crudo a superar nuevamente los USD 90 por barril. Ese salto reactivó el vínculo entre los combustibles y los granos utilizados en la producción de biodiésel, lo que empujó al alza tanto a la soja como al maíz.
Impulsada por la suba del petróleo, la soja llegó a USD 455 por tonelada en Chicago, un nuevo máximo en más de dos años, por encima incluso del nivel alcanzado durante el momento de mayor tensión en Medio Oriente. Ese techo más alto se explica, según el informe, por un factor adicional: China volvió a mostrar interés por abastecerse con soja estadounidense.

Al jueves 17 de julio, el USDA confirmó ventas de exportación a China por 2,26 millones de toneladas para la campaña 2026/27. El ritmo de colocaciones sigue siendo bajo en la comparación histórica, aunque mejor que en los años de guerra comercial. En una campaña en la que la demanda interna estadounidense absorbe más granos que nunca y la exportación se proyecta como la segunda más baja de la década, el interés comprador chino intensifica la puja por los granos norteamericanos. Frente a ese escenario, “el precio de la soja en Chicago se acomoda en un escalón superior”, señala el informe.
El viernes, la administración de Donald Trump lanzó una nueva oleada de aranceles a la importación, tras vencer los 150 días de aranceles temporarios del 10% dispuestos anteriormente. El fallo de la Corte Suprema de Justicia de febrero, que había rechazado el esquema de aranceles recíprocos presentado durante el llamado “Liberation Day” —que llegaba a superar el 50% en algunos casos—, obligó al gobierno estadounidense a apoyarse en otra herramienta: la sección 301 de la ley de Comercio de 1974, con el argumento de que distintos gobiernos fallaron en implementar o hacer cumplir prohibiciones contra productos fabricados bajo explotación laboral.
Los nuevos aranceles adicionales, de entre 10% y 12,5%, alcanzan a bienes importados desde 60 socios comerciales que explican el 99% de las importaciones de Estados Unidos. La Argentina quedó dentro del grupo con el arancel adicional del 10%, mientras que a China le corresponde la cota más alta, de 12,5%. La norma prevé excepciones para la carne y menudencias bovinas, el petróleo crudo y el carbonato de litio, aunque alcanza a otros complejos exportadores argentinos como el vino envasado y la miel natural.
Agricultural Markets,South America / Central America,PERGAMINO






La prima de riesgo subía por factores externos, pero también internos

Se descarta una corrida sobre los depósitos del sistema financiero como en episodios del pasado

El objetivo de estabilización que domina en la agenda del Gobierno no permite desvíos para expandir el gasto fiscal, ni un aumento de la emisión por la compra de reserva

construcción,bloques de concreto,varillas de acero,obrero
Seis de cada diez niños argentinos se encuentran en situación de pobreza de aprendizaje
- Recuperación de aprendizajes fundamentales. Casi la mitad de los estudiantes de tercer grado no comprende lo que lee y los resultados en matemática muestran un retroceso similar, con brechas amplias entre provincias, sectores de gestión y niveles socioeconómicos. Necesitamos establecer como objetivo prioritario la mejora urgente de los aprendizajes, especialmente en alfabetización inicial y matemática en la escuela primaria. Para eso, es fundamental consensuar y difundir una base curricular nacional que permita identificar qué debe saber cada estudiante en cada grado y año, y que ayude a las familias, los docentes y los equipos de gestión a monitorear los avances y exigir resultados.
- Sistema de información y transparencia educativa. Necesitamos construir un sistema integral de información que permita tomar decisiones basadas en evidencia en todos los niveles, desde la Nación hasta el aula, con datos confiables, accesibles y publicados de manera periódica y oportuna.
- Condiciones básicas para la enseñanza y los aprendizajes. La infraestructura escolar, el equipamiento y el tiempo efectivo de clase son condiciones indispensables para garantizar el derecho a la educación. Sin embargo, falta información actualizada, consolidada y pública sobre la infraestructura y el equipamiento disponibles, así como sobre la cantidad de días de clase reales y las horas efectivamente dictadas. Es necesario garantizar más y mejor tiempo de aprendizaje y establecer condiciones básicas de infraestructura y equipamiento en todas las escuelas del país.
- Rediseño del federalismo educativo y fortalecimiento de la autonomía escolar. La coordinación entre la Nación y las provincias arrastra tensiones históricas, responsabilidades poco claras y dificultades para cumplir las metas de inversión. Necesitamos un nuevo acuerdo federal que permita alinear responsabilidades, recursos y resultados. Al mismo tiempo, las escuelas estatales y sus equipos directivos deben contar con mayor capacidad para tomar decisiones sobre su funcionamiento y sus proyectos pedagógicos, con una rendición de cuentas centrada en los resultados educativos.
- Reformulación de la carrera profesional docente. Los docentes asumen la responsabilidad de enseñar en condiciones desafiantes y muchas veces sin las herramientas, el reconocimiento salarial y el apoyo estatal suficientes. El régimen laboral vigente, basado principalmente en la antigüedad, ofrece pocas alternativas de desarrollo profesional que no impliquen alejarse del aula, mientras que la profesión enfrenta una pérdida de prestigio social. Es necesario impulsar una discusión federal para modernizar la carrera docente, mejorar las condiciones de desarrollo profesional y fortalecer la calidad, la motivación y la gestión del sistema.
- Adaptación del sistema educativo a la inteligencia artificial y las transformaciones del mundo del trabajo. Los cambios tecnológicos, la inteligencia artificial, la automatización y la nueva economía del conocimiento plantean desafíos que la escuela no puede ignorar. Sin embargo, los diseños curriculares no siempre se actualizan con la velocidad necesaria para incorporar las competencias que exige este nuevo escenario. Necesitamos promover una actualización integral del sistema educativo que prepare a los estudiantes para comprender estos cambios, desarrollar nuevas capacidades y desenvolverse en un mundo laboral en permanente transformación.
coloquio idea
La próxima gran revolución consistirá en producir cosas diferentes, con materiales diferentes, mediante procesos diferentes, para resolver problemas que hoy todavía no sabemos resolver
La inteligencia artificial comienza a multiplicar nuestra capacidad de investigar, descubrir, diseñar y crear
La riqueza de una nación dependerá cada vez menos de los recursos que posee y cada vez más de su capacidad para incorporarles conocimiento y transformarlos
Argentina cuenta con capacidades industriales construidas a lo largo de décadas, sobre las que puede impulsar una nueva etapa de desarrollo

Zorrito Quintiero y Fernando Samalea celebran el MTV Unplugged de Charly García: “Detrás de ese genio hay una persona cariñosa”

Mamdani praised over move to dismantle controversial NYC industry — but insiders say there’s more to the story

Nueve presos salen por día de la cárcel en Uruguay sin un lugar adonde ir: el círculo que los expone a volver al penal

Fue héroe de la Generación Dorada, rechazó jugar en los Spurs y se convirtió en comentarista de la NBA: “Esto es lo que quiero”

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

El ‘Kily’ González confirma el viaje de Messi a España

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

La FIFA busca justificar el indulto a Balogun tras la llamada de Trump