ECONOMIA
Mercado Pago, Ualá y otras billeteras virtuales, ahogadas por la morosidad récord

La morosidad en Argentina volvió a encender señales de alerta. Según un informe de la consultora 1816, elaborado en base a datos de la Central de Deudores del Banco Central (CENDEU), en febrero se registró un nuevo aumento en el nivel de incumplimiento de créditos, con un dato particularmente preocupante: el fuerte deterioro en billeteras virtuales y entidades no bancarias.
«Volvió a subir la irregularidad del crédito de las entidades financieras en el mes de febrero«, señala el reporte, que mide la mora como los atrasos superiores a 90 días.
En términos generales, el informe muestra que la morosidad total del sector privado pasó de 6,4% a 6,7% en apenas un mes. Pero el foco está puesto en los hogares, donde el deterioro es más marcado.
Familias en rojo: niveles récord de morosidad
El segmento de créditos a familias volvió a empeorar y ya acumula más de un año de deterioro sostenido. De acuerdo con el informe, la mora en este segmento subió de 10,6% en enero a 11,2% en febrero.
La morosidad de familias y empresas con entidades financieras se profundizó en febrero.
Pero el dato más relevante es la tendencia de fondo: «La mora de familias subió por decimosexto mes consecutivo y alcanzó su valor más alto desde el año 2004«, advierte la consultora.
Este fenómeno se da en un contexto económico contradictorio: mientras algunos indicadores macro muestran crecimiento, amplios sectores de la población enfrentan dificultades para sostener sus compromisos financieros.
«El diagnóstico a esta altura parece bastante claro: la economía crece de manera muy heterogénea«, sostiene el informe, que remarca el contraste entre sectores dinámicos como energía o minería y otros más intensivos en empleo, como comercio, industria y construcción, que siguen debilitados.
La mora es de casi 30% en billeteras virtuales y créditos no bancarios
El punto más crítico del informe aparece al analizar el comportamiento de las entidades no financieras, donde se incluyen fintech, billeteras virtuales y otorgantes de crédito por fuera del sistema bancario tradicional.
Allí, la situación es sensiblemente más delicada: «También volvió a subir la mora en los créditos a hogares de entidades no financieras, que alcanzó el 29,9% en febrero«, destaca el documento.
El salto es significativo: implica una suba de más de dos puntos porcentuales en apenas un mes y deja a este segmento con niveles de incumplimiento casi tres veces superiores a los del sistema bancario.
Aunque estas entidades representan cerca del 17% del total del crédito a familias, su peso viene creciendo en los últimos años, lo que amplifica el impacto del deterioro.
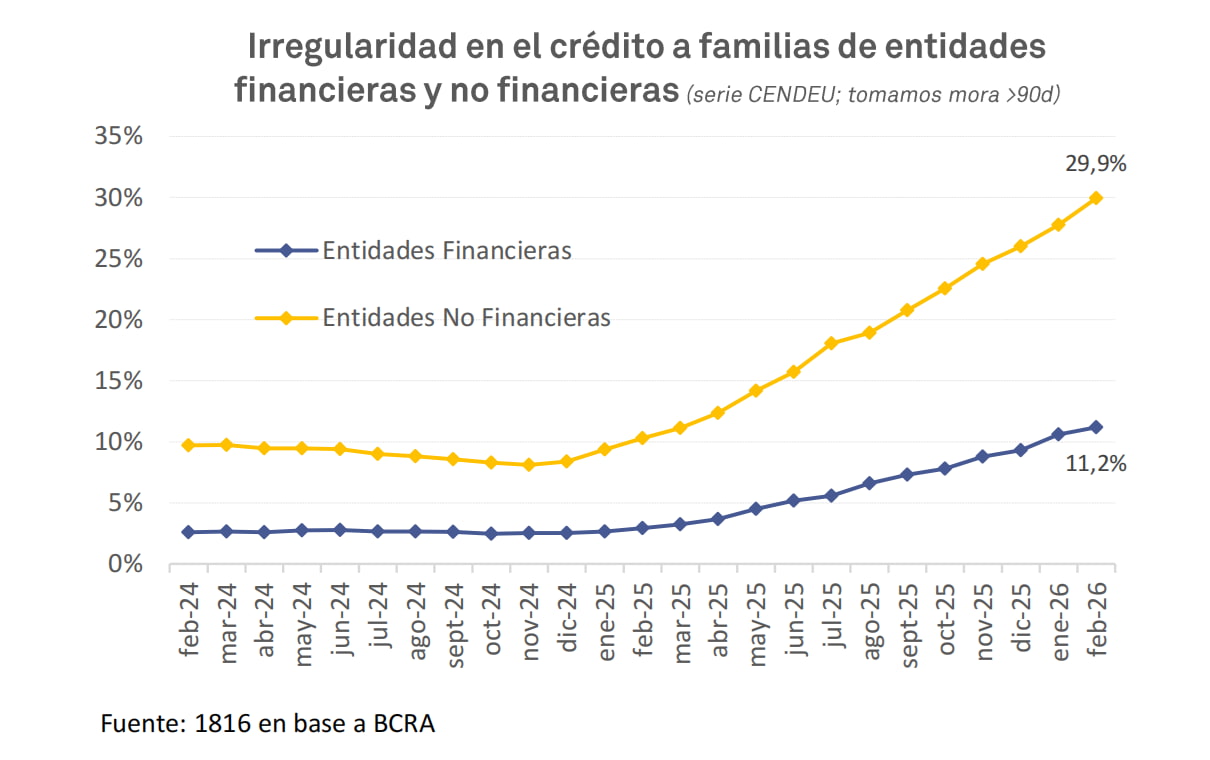
Se dispararon las irregularidades en créditos de entidades financieras y no financieras a familias.
Un fenómeno generalizado, no de casos aislados
Otro punto clave del informe es que el aumento de la mora no responde a problemas puntuales de algunas entidades, sino a una tendencia extendida en todo el sistema.
«Es indiscutible que la irregularidad continúa siendo un fenómeno macro y no algo que pueda explicarse por las políticas de crédito de algunos bancos«, subraya la consultora.
De hecho, el deterioro se verificó en 28 de las 30 principales entidades financieras del país, lo que confirma el carácter sistémico del problema.
Tasas altas y presión sobre los ingresos
El informe también vincula el aumento de la morosidad con el nivel de tasas de interés, que se mantienen elevadas pese a cierta estabilidad en la tasa de referencia del Banco Central.
Actualmente, los préstamos personales presentan niveles muy exigentes para los ingresos de los hogares: «Las tasas de los préstamos personales […] rondan el 70%, lo que equivale a una TEA cercana al 100%«, detalla el reporte.
En el caso de las entidades no financieras, el costo del crédito suele ser aún mayor, ya que incluye comisiones y cargos adicionales que elevan el costo financiero total.
A esto se suma un contexto de deterioro en los ingresos reales y aumento del desempleo durante 2025, lo que limita la capacidad de pago de los hogares.
Mercado Pago, golpeado por la morosidad récord
La morosidad en Argentina escaló a niveles alarmantes durante 2025. Mercado Pago triplicó su ratio de irregularidad en apenas 12 meses, según datos oficiales de la Central de Deudores del Banco Central (CENDEU).
La billetera virtual más grande del país pasó de registrar una mora del 5,5% en enero de 2025 a alcanzar el 14,7% en enero de 2026. Un salto que encendió las alarmas en el sector financiero.
La fintech de Marcos Galperin no está sola en esta crisis. El deterioro de la capacidad de pago golpeó con fuerza a todo el sistema. El último Informe Sobre Bancos del BCRA reveló que la mora en créditos a hogares pasó de 2,67% a 10,6% en un año, el nivel más alto en casi dos décadas.
Los números reflejan un círculo vicioso. Los argentinos piden créditos porque los ingresos no alcanzan para cubrir gastos básicos. Pero después, tampoco pueden pagar esas cuotas.
Dónde se ubica Mercado Pago en el mapa financiero
Las entidades no bancarias enfrentan la peor situación. La morosidad en ese segmento se acercó al 25% a principios de 2026.
Mercado Pago quedó en un escalón intermedio. Con 14,7% de irregularidad, se ubicó más cerca de los bancos privados tradicionales que de las financieras no bancarias, aunque sin librarse del problema generalizado del sistema.
Voceros de la compañía consultados por Infobae sostuvieron que el ratio está «en línea con el de los principales bancos privados» al observar el segmento de personas físicas. Pero hay matices importantes.
La mayor parte de la cartera de Mercado Pago está dirigida a consumidores individuales y familias. Es decir, al segmento más golpeado por la crisis. Ese es el público que más sufre el deterioro del poder adquisitivo.
Un relevamiento privado con datos a diciembre 2025 permite dimensionar las diferencias. Tarjeta Naranja registró la mora más alta del sector: 35,7%. Un nivel que duplica al de Mercado Pago.
Mercado Libre, el unicornio dueño de Mercado Pago, cerró 2025 con 17,5% de irregularidad. Cencosud alcanzó 25,5% y Credicuotas Consumo llegó a 25,4%.
El caso Ualá sorprendió a la City y la explicación de la empresa
Hace algunas semanas, un posteo que se viralizó en redes generó alerta en la City: según el análisis de un usuario, en base a las cifras del BCRA, la morosidad en Ualá llega al 40% de su cartera. Un dato que luego fue aclarado por la billetera digital dirigida por Pierpaolo Barbieri.
La publicación, realizada por el analista Igor Ayuso, hizo mención al supuesto deterioro significativo en el repago de créditos otorgados por la fintech, en el que se observa cómo crecen las dificultades de los hogares para pagar sus obligaciones financieras
La publicación aludía a un supuesto deterioro significativo en el repago de créditos otorgados por fintech en un contexto en el que crecen las dificultades de los hogares para afrontar sus obligaciones financieras.
Pero donde el impacto resulta más fuerte es en el ecosistema fintech. El caso de Ualá concentra actualmente la atención del mercado. No solo por el nivel de mora, sino por su composición.
El posteo del usuario Igor Ayuso, quien basó su informe en datos del BCRA, en el segmento bancario de Ualá los impagos rondan el 43%. Pero en el negocio no financiero el número escala hasta un 63%. Ese dato encendió las alarmas en redes y parte del mercado.
Qué dijeron desde Ualá
Desde Ualá relativizaron la magnitud del dato. Señalaron que la firma discontinuó a mediados del año pasado la originación de créditos bajo el esquema peer-to-peer y transfirió su cartera de mejor calidad a su banco, que actualmente canaliza los préstamos.
Desde la empresa sostienen que, al depurar la información reportada al regulador, se ubicaría en torno al 18% en enero y 17% en febrero.
«Esto implica que en esa cartera residual de la PSP quedan principalmente clientes en mora, sin el ingreso de nuevos créditos que compensen con pagadores en situación. Esto distorsiona significativamente el indicador», advirtieron fuentes del unicornio.
En concreto, la firma que conduce Pierpaolo Barbieri dijo que no hay que mezclar peras con manzanas. «Los valores presentados al BCRA desde las entidades financieras suelen aplicar la práctica de write-off, mediante la cual, luego de determinado tiempo de incobrabilidad, eliminan de sus balances los créditos impagos».
«Ualá recién comenzará a implementar este mecanismo en 2026, por lo que esos casos continúan reflejados en su cartera». Es decir, los incobrables (que pasado determinado tiempo salen de las cifras bancarias) aún persisten en empresas como el unicornio.
«Si se aplicara el mismo criterio que utiliza el resto del sistema, permitiendo una comparación homogénea, el indicador de mora a febrero del banco Ualá 2026 se ubicaría en torno al 17%, un nivel intermedio respecto de los valores observados en banca retail y fintechs», aclararon.
Igualmente, desde Ualá reconocieron el momento complejo: «Desde mediados de 2025, la industria en su conjunto experimentó un deterioro en la calidad de cartera crediticia. Esto derivó en un endurecimiento generalizado de las políticas de crédito y en una menor originación».
«Como resultado, se produce un doble efecto: por un lado, a medida que se cancelan los créditos en mejor situación, aumenta el peso relativo de los casos en mora dentro del stock; por otro, el contexto de tasas elevadas reduce la demanda de crédito por parte de perfiles de menor riesgo», concluyen.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,deuda,morosidad,billetera virtual,sueldo,mercado pago







ECONOMIA
Las prepagas criticaron el fallo contra los aumentos libres: “Están matando al sistema, la gente se va a quedar sin cobertura”
La decisión de la Corte Suprema de Justicia de la Nación que dejó sin efecto dos artículos del DNU 70/23 y restituyó la intervención estatal sobre los aumentos de las cuotas de medicina prepaga abrió un nuevo frente con las empresas del sector.
Hugo Magonza, presidente de la Unión Argentina de Salud (UAS), la entidad que nuclea no solo a las prepagas sino a todas las empresas del sistema privado de asistencia a la salud, sostuvo en diálogo con Infobae que el pronunciamiento genera “un nivel de inseguridad jurídica enorme” y alertó sobre las consecuencias que, a su juicio, puede tener sobre la continuidad y el alcance de las coberturas.
“Están matando al sistema, la gente se va a quedar sin cobertura”, resumió.
Otro especialista del sector marcó en off the record dos puntos de la nota publicada por este medio. Primero, interpretan que el fallo cuestiona la opción de un DNU para resolver este tipo de temas y, más importante aún, que los aumentos no debería estar atados del IPC sino a la estructura de costos de las empresas.
Como contó Infobae hoy, el máximo tribunal declaró la inconstitucionalidad de los artículos 267 y 269 del decreto de desregulación, que habían eliminado la supervisión estatal sobre los valores de los planes. A partir de la sentencia, la Superintendencia de Servicios de Salud deberá volver a revisar, fiscalizar y autorizar las variaciones de las cuotas. La decisión se conoció en una causa iniciada por una afiliada cuyo plan registró un alza de 110% entre diciembre de 2023 y febrero de 2024. Por un fallo de la Corte, las prepagas ya no podrán aumentar sus cuotas sin la autorización del Gobierno.
Magonza remarcó que el caso tiene un alcance individual, aunque objetó las consecuencias normativas de la sentencia. “Es un fallo claramente por un caso, pero está declarando inconstitucional el DNU 70/23, lo cual es un problema gravísimo”, afirmó.

Para el titular de la UAS, el decreto había desactivado los mecanismos internos de la Superintendencia vinculados con la regulación de precios. “El Ejecutivo, a partir del Decreto 70, desactiva todas las instancias dentro de la Superintendencia para la regulación de precio. Ya no tiene el control”, planteó. De todos modos, añadió que, desde su visión, el esquema anterior tampoco se aplicó como disponía la ley.
Magonza se refirió al artículo 17 de la ley 26.682, que regula a las empresas de medicina prepaga. Según explicó, cada entidad debía presentar su estructura de costos y solicitar incrementos que contemplaran los gastos directos e indirectos de cada plan. “Esa situación no se dio nunca”, aseguró, y señaló que durante los años de vigencia de los controles predominó un precio uniforme para todo el mercado, con pocas excepciones.
La UAS atribuyó al esquema previo un retraso en los ingresos del sector
El representante empresarial sostuvo que aquella modalidad produjo un desfase en los valores de las cuotas. “Vivimos doce años de regulación de precio, pero un precio que era único para todo el mundo”, afirmó. A su entender, esa dinámica generó “un retraso arancelario muy grande en promedio”, con un impacto mayor sobre carteras de afiliados de mayor antigüedad y con una carga de enfermedad más elevada.
En ese punto, vinculó el debate actual con los problemas acumulados del sistema de salud. “Esto que estamos viendo es un dislate más de un Estado”, expresó, en referencia a la actuación de los poderes Ejecutivo, Legislativo y Judicial. “Dejan que el sistema de salud vaya a la deriva durante más de treinta años”, agregó.
La decisión se conoció en una causa iniciada por una afiliada cuyo plan registró un alza de 110% entre diciembre de 2023 y febrero de 2024
Magonza sostuvo que el funcionamiento de las prepagas quedó condicionado por normas, decisiones administrativas y fallos judiciales. También cuestionó que, según su diagnóstico, los tribunales intervengan sobre las prestaciones que las empresas deben brindar. “El sistema literalmente ya está quebrando”, afirmó, y describió la decisión judicial como parte de medidas que consideró “claramente populistas”.
La sentencia de la Corte no impuso un límite automático atado al Índice de Precios al Consumidor. El tribunal revocó el tramo del fallo de la Cámara Federal de La Plata que establecía ese parámetro y devolvió a la autoridad de aplicación la facultad de evaluar los aumentos de acuerdo con la estructura de costos y cálculos actuariales razonables.
La judicialización aparece como una de las principales preocupaciones empresarias
Para Magonza, el restablecimiento del control estatal puede multiplicar las controversias ante los tribunales. “Le abre una brecha enorme para la judicialización”, dijo. En su enumeración incluyó devoluciones de dinero, indemnizaciones y acciones colectivas que, según planteó, pueden convertirse en reclamos de montos elevados.
“La judicialización se lleva una gran cantidad de los recursos del sistema”, sostuvo. El dirigente consideró que esos recursos podrían comprometer la capacidad operativa de las compañías y derivar en restricciones de cobertura. “La gente se va a quedar sin cobertura”, advirtió, aunque aclaró que se refería, al menos, a la posibilidad de que los afiliados no mantengan el nivel de prestaciones que tuvieron hasta ahora.
“El sistema literalmente ya está quebrando” (Magonza)
El presidente de la UAS también ofreció un cálculo sobre la pérdida de ingresos que, de acuerdo con su descripción, acumuló el sector desde la vigencia de la ley. “En solamente catorce años y diez meses, que son los transcurridos hasta octubre de este año, el sistema perdió 18 % de cuota en promedio, pero perdió 24 cuotas, o sea, dos años de recaudación”, afirmó. “Y todavía seguimos dando servicio. Es un milagro, literalmente es un milagro”.
El dirigente defendió el alcance de la cobertura privada en Argentina
Magonza comparó la situación de la medicina privada local con la de sistemas sanitarios de otros países. Según su visión, los planes argentinos ofrecen una calidad y una amplitud de cobertura poco frecuentes en la región. “Una cobertura que es única, estupendamente única, lamentablemente imposible de financiar”, sostuvo.
El empresario mencionó los casos de Inglaterra, Canadá, España e Italia para señalar que, a su criterio, los sistemas con cobertura universal enfrentan demoras para consultas especializadas o intervenciones programadas. “No saben lo que están haciendo”, dijo al referirse a quienes respaldan las restricciones sobre las cuotas.
Magonza anticipó que la UAS prepara un documento con argumentos jurídicos sobre el fallo, que prevé poner a disposición en los próximos días.
El presidente de la UAS también salió al cruce de la idea de que la Superintendencia de Servicios de Salud tenga la responsabilidad de revisar precios y tomar decisiones sobre coberturas a partir del fallo. Para Magonza, ese planteo ignora el estado actual del organismo. “La Superintendencia no puede hoy revisar los precios y no puede hoy tomar decisiones sobre las coberturas en el aumento de los valores”, afirmó.
Según explicó, el decreto presidencial desactivó esas facultades y el organismo no podría actuar en sentido contrario a lo que el propio decreto establece. “La nota como está armada le está atribuyendo una responsabilidad que no va a poder cumplir y no creo que quiera cumplir, porque iría en contra del propio espíritu de lo que quiere el gobierno”, dijo.
El dólar blue marcó otro récord nominal y el CCL superó los $1.730, mientras las reservas cayeron y crece la demanda de cobertura cambiaria
Puntos importantes

La brecha cambiaria superó el 10% por alta demanda y presión de pesos.
El BCRA redujo compras y las reservas cayeron por la baja del oro.
Crece la cautela ante futuros pagos de deuda y el riesgo país.
bcra,banco nación,dolar,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
CAF lanzó el Foro Internacional 2027 como parte de su estrategia para movilizar USD 15.000 millones hacia la región
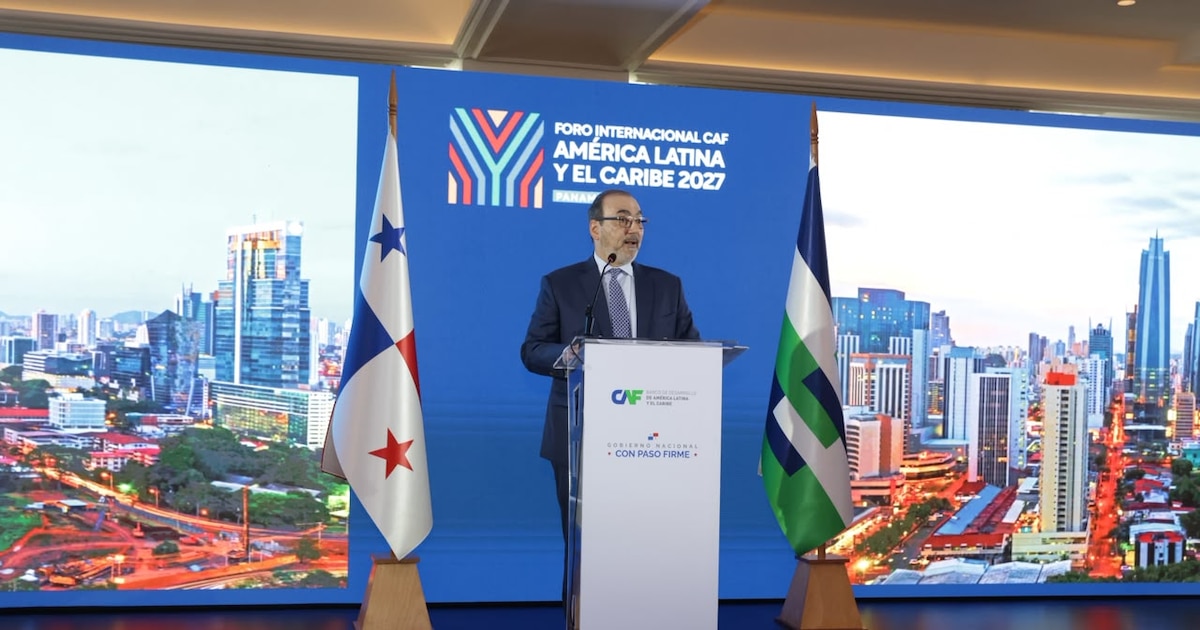
Desde Panamá- La CAF (Banco de Desarrollo de América Latina y el Caribe) presentó la tercera edición del Foro Económico Internacional América Latina y el Caribe 2027, que tendrá lugar en Ciudad de Panamá el 27 y 28 de enero. Se trata de un espacio destinado a intercambiar conocimiento, establecer alianzas y atraer inversiones, con el propósito de impulsar soluciones regionales frente a los desafíos globales.
El anuncio se realizó en el Hotel Sofitel Legend Casco Antiguo de Ciudad de Panamá y estuvo a cargo del presidente ejecutivo de CAF, Sergio Díaz-Granados, quien destacó los casi 30 años de vínculo entre el organismo y el país centroamericano. Anticipó que la entidad inaugurará el próximo año un nuevo hub de servicios en Panamá y confirmó que el Foro tendrá allí su sede permanente. Recordó que la iniciativa nació hace tres años con la intención de crear un espacio propio para los países de la región.
Hasta el momento, diez jefes de Estado confirmaron su asistencia: José Raúl Mulino, de Panamá; Rodrigo Paz, de Bolivia; Yamandú Orsi, de Uruguay; Laura Fernández, de Costa Rica; Pedro Alliana, de Paraguay; Irfaan Ali, de Guyana; Nasry Asfura, de Honduras; Daniel Noboa, de Ecuador; Luis Abinader, de República Dominicana, y la primera ministra de Barbados, Mia Mottley.
El encuentro forma parte de una estrategia más amplia del banco, que apunta a movilizar al menos USD 15.000 millones de terceros inversores hacia América Latina y el Caribe durante los próximos cinco años para ampliar el alcance de sus proyectos. Entre 2021 y 2026, la entidad canalizó recursos por USD 9.000 millones.
El titular de CAF agradeció el respaldo del presidente panameño, José Raúl Mulino, y de su gabinete para concretar el Foro. En ese sentido, definió al organismo como un puente entre los gobiernos y el sector privado, además de una plataforma para amplificar la voz latinoamericana.
Al analizar el contexto internacional, advirtió sobre un escenario marcado por la incertidumbre, la fragmentación política, las transformaciones económicas, la crisis climática y los cambios tecnológicos y demográficos.
También hizo referencia a los desafíos de las transiciones energética y digital, y anticipó que en 2027 América Latina deberá afrontar nuevas disrupciones en los precios de la energía, tensiones asociadas a los conflictos en Medio Oriente y fenómenos climáticos como El Niño.
Ante ese panorama, consideró que la integración será determinante para gestionar los riesgos y aprovechar las oportunidades. Asimismo, planteó como horizonte que, hacia 2031, el continente sea “cada vez más resiliente, esté más integrado y sea más próspero”.
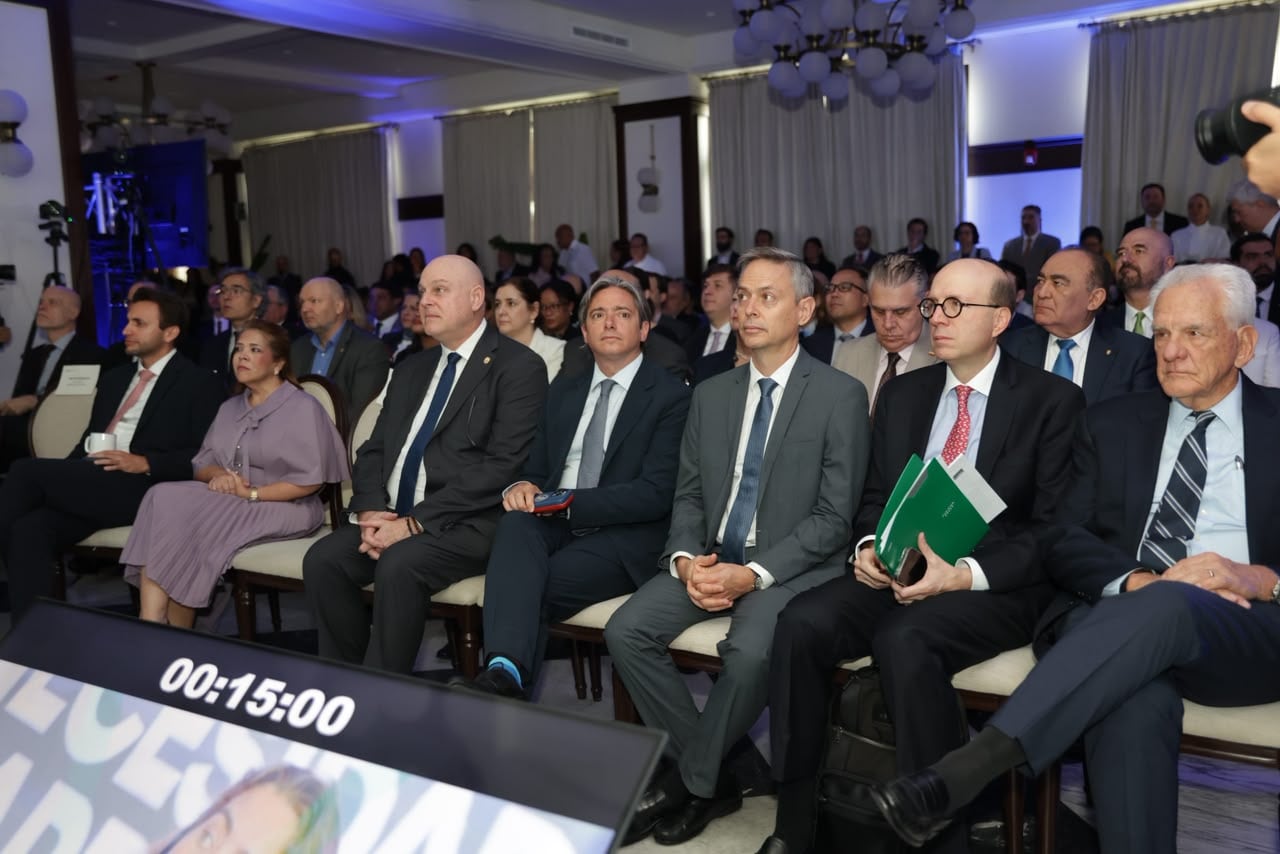
En el plano económico, puso el foco en la necesidad de sostener políticas públicas que favorezcan la generación de empleo formal y el crecimiento como “destructores” de la pobreza.
Uno de los principales ejes de trabajo será la coordinación fiscal entre los países. Por ello, CAF convocará a los ministros de Economía y Finanzas para debatir alternativas frente a los déficits fiscales, fortalecer las instituciones y mejorar las condiciones para el desarrollo económico. Se estudiarán mecanismos para abaratar las transacciones transfronterizas mediante una mayor coordinación de los sistemas de pago y esquemas para distribuir los riesgos climáticos.
La agenda empresarial incluirá nuevamente una rueda de negocios orientada a ampliar las operaciones de las pequeñas y medianas empresas dentro del mercado regional. En esta edición, además, se incorporará el turismo como sector estratégico.
En paralelo, se presentará una edición especial de Foreign Affairs dedicada a la región, junto con un índice de productividad y diversos informes sobre el desempeño latinoamericano y las recomendaciones de política económica.
En diálogo con la prensa, Díaz-Granados sintetizó la posición que busca promover el organismo frente al mundo: “Queremos estar en la mesa y no en el menú”.
Por su parte, el ministro de Relaciones Exteriores de Panamá, Javier Martínez-Acha Vásquez, resaltó la necesidad de consolidar ámbitos de diálogo y cooperación que permitan a los países de la región definir una agenda común frente a las transformaciones geopolíticas, económicas y tecnológicas. En ese sentido, sostuvo que América Latina necesita espacios donde pueda “pensar con voz propia, identificar sus intereses y construir respuestas compartidas”.
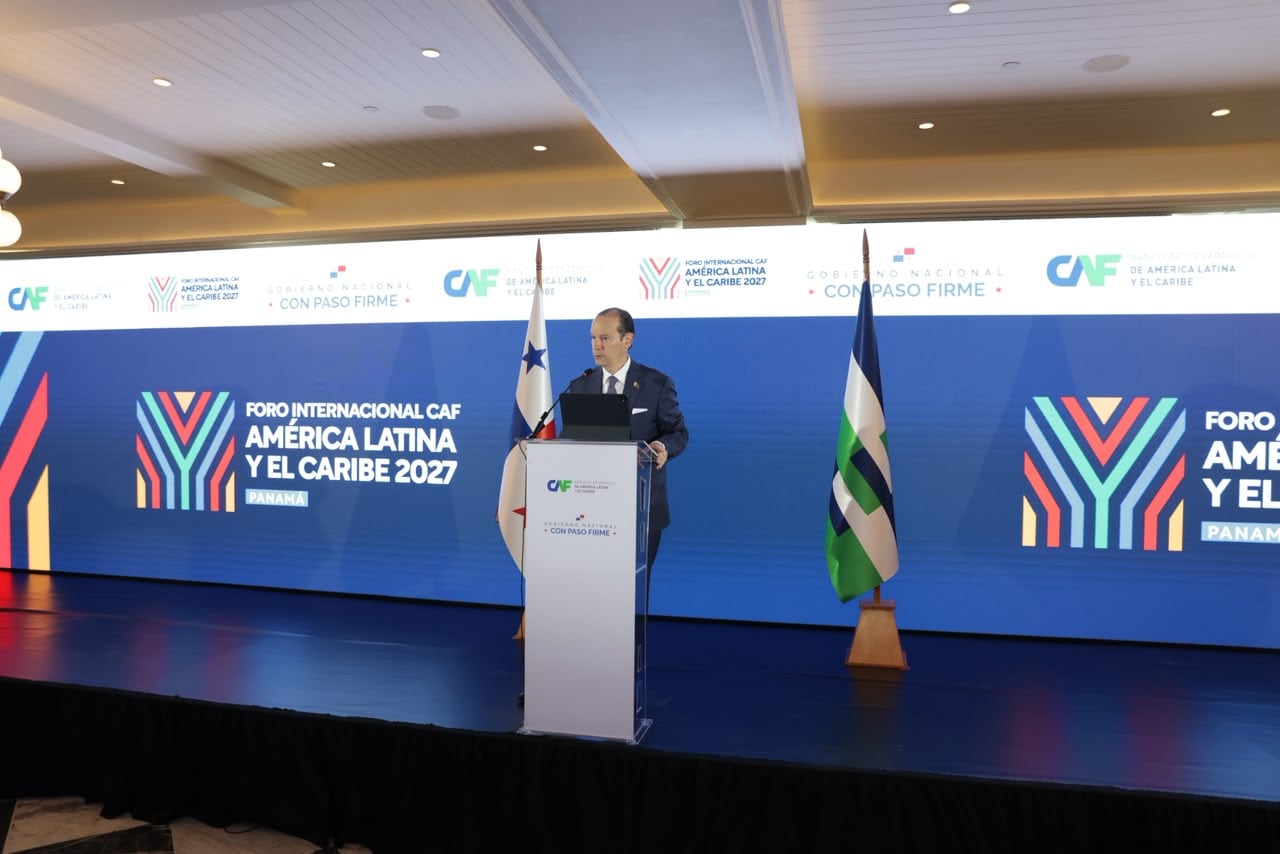
Al repasar los resultados de las ediciones anteriores, recordó que el encuentro de este año reunió a más de 6.500 participantes, ocho jefes de Estado y más de 240 panelistas.
También vinculó la convocatoria con el bicentenario del Congreso Anfictiónico de Panamá, impulsado por Simón Bolívar en 1826 para promover la cooperación entre las nuevas repúblicas americanas. Al respecto, recuperó uno de los principios asociados a aquel encuentro: “Nuestros países pueden tener diferencias, pero comparten desafíos e intereses que requieren soluciones colectivas”.
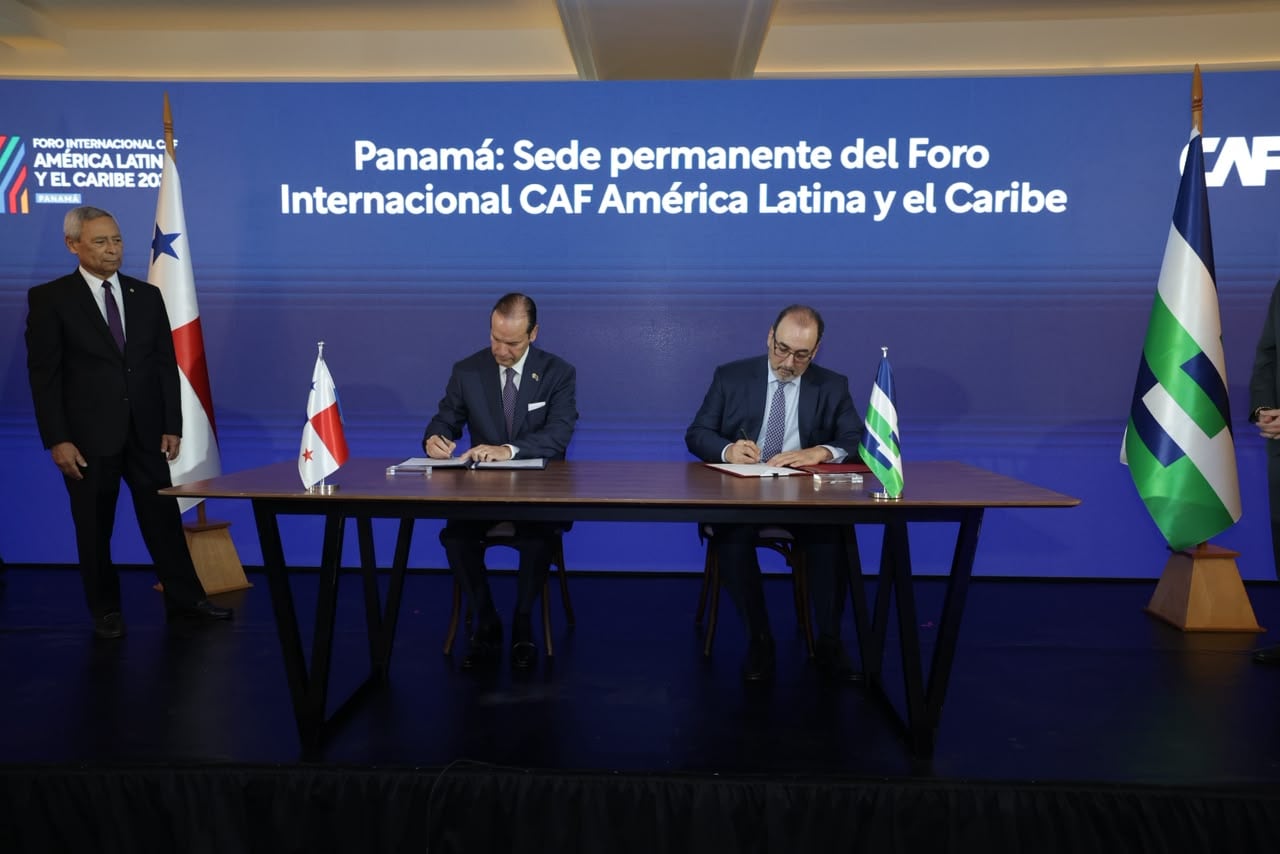
Por su parte, Andrés Rugeles, gerente del Foro, señaló que América Latina enfrenta el desafío de superar la denominada “trampa del ingreso” y alcanzar tasas de crecimiento sostenidas de entre el 5% y el 7% durante las próximas décadas.
El ejecutivo presentó al Foro Internacional CAF como un ámbito de convergencia de los principales intereses regionales, capaz de articular liderazgos, conocimientos, redes y cooperación. Planteó que debe funcionar como un “bien público” al servicio de América Latina, además de servir como plataforma para canalizar inversiones, dinamizar la economía y elevar la competitividad.
Rugeles aclaró que la propuesta no apunta a quedarse únicamente en el intercambio de ideas, sino a traducir las discusiones en proyectos concretos a partir del trabajo conjunto entre los sectores público y privado. “No es solo un foro ideado para pensar, sino también para pasar a la acción”, afirmó.
La agenda del Foro Económico Internacional 2027
La programación contempla 21 sesiones plenarias, 60 encuentros paralelos y 50 reuniones cerradas. Participarán más de 350 panelistas de los sectores público y privado, la academia, los organismos internacionales y la sociedad civil. A su vez, habrá misiones empresariales de los cinco continentes, con más de 5.000 empresarios.
Los debates estarán organizados en torno a siete ejes: geopolítica y gobernanza global; economía, inversión y desarrollo empresarial; integración regional e infraestructura; tecnología e innovación para el desarrollo; medio ambiente, clima y biodiversidad; transición energética y minerales estratégicos; y desarrollo social, talento y territorios.
Entre los expositores confirmados se encuentran los premios Nobel de Economía Simon Johnson (2024) y Paul Romer (2018), además del escritor Giuliano da Empoli. También participarán Mathias Cormann, secretario general de la Organización para la Cooperación y el Desarrollo Económicos (OCDE); Albert Ramdin, secretario general de la Organización de los Estados Americanos (OEA); Andrés Allamand, titular de la Secretaría General Iberoamericana (SEGIB), y Jozef Síkela, comisario de Asociaciones Internacionales de la Unión Europea.
CAF destacó que los fondos obtenidos a través de los patrocinios de empresas privadas y socios del encuentro se destinarán íntegramente a respaldar los procesos de recuperación tras los terremotos en Panamá, Venezuela y Colombia.
CAF,Panamá,desarrollo regional,cooperación internacional

POLITICA4 minutos ago
Frenaron el peritaje de los videos de los dólares que grabó Jésica Cirio en el vestidor de la casa de Insaurralde

SOCIEDAD7 minutos ago
Al menos el 10% de la población mundial sufre un uso problemático de internet: “Hay que priorizar la salud pública frente a la industria”

POLITICA14 minutos ago
Martín Lousteau defendió el rol de los impuestos y advirtió: “Todos los derechos cuestan y alguien los tiene que pagar”

DEPORTE25 minutos ago
Pedro Troglio llegó a un acuerdo y será el nuevo entrenador de Atlético Tucumán

ECONOMIA28 minutos ago
Las prepagas criticaron el fallo contra los aumentos libres: “Están matando al sistema, la gente se va a quedar sin cobertura”

POLITICA40 minutos ago
El intendente de Berazategui declaró como testigo en una causa que investiga una supuesta oferta económica para atacarlo

POLITICA3 días ago
Milei dijo que el riesgo país sube por el miedo a "Orcolandia" y afirmó: "Los argentinos no van a votar hacia el pasado"

SOCIEDAD3 días ago
Encontraron muerto a un trabajador en el Observatorio de La Plata

ECONOMIA4 días ago
Se agudiza la suba de tasas y se complica la economía mundial

CHIMENTOS3 días ago
Feroz escándalo con Wanda Nara en su interminable pelea con la China Suárez: «Ya saben cómo se hizo famosa, te desnudabas en…»

 POLITICA3 días ago
Milei dijo que el riesgo país sube por el miedo a "Orcolandia" y afirmó: "Los argentinos no van a votar hacia el pasado"
- INTERNACIONAL3 días ago
Caída de sistemas, fallas y sospechas: qué hay detrás de la suspensión del tráfico aéreo y los problemas en los bancos de EE.UU.
- POLITICA15 horas ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente