ECONOMIA
Molinos y Arcor contra YPF, en medio de la «nueva economía» de Milei

Los balances de las empresas líderes dan cuenta de una división productiva en la Argentina. Costos, deuda, y consumo bajo estrés.
06/05/2026 – 13:04hs
La economía argentina atraviesa una heterogeneidad profunda que está generando una brecha abismal entre los distintos sectores.
Los balances de las principales compañías que cotizan en Bolsa revelan dos realidades opuestas: mientras el sector energético vuela, el consumo masivo y la industria ligada al mercado interno luchan por no hundirse en el endeudamiento.
Queda claro al analizar los propios números de algunas de las compañías más conocidas.
El abismo de las ventas entre consumo y energía que parte la economía en dos
La disparidad en la facturación es el primer síntoma de este escenario de «dos velocidades».
Según los datos que son públicos, el sector del petróleo y la energía logró más que duplicar sus ventas entre el promedio del bienio 2021-2023 y el año 2025.
En la vereda de enfrente, gigantes del consumo masivo como Arcor y Molinos Río de la Plata, junto a firmas como Mastellone y Havanna, enfrentan una caída acumulada del 12% en sus ventas en términos reales en el mismo período.
Esta especie de dualidad se explica por un combo letal para el mercado interno: el derrumbe de la demanda de los consumidores, una apertura importadora -que presiona sobre los precios- y una apreciación cambiaria que le quita competitividad a los sectores transables.
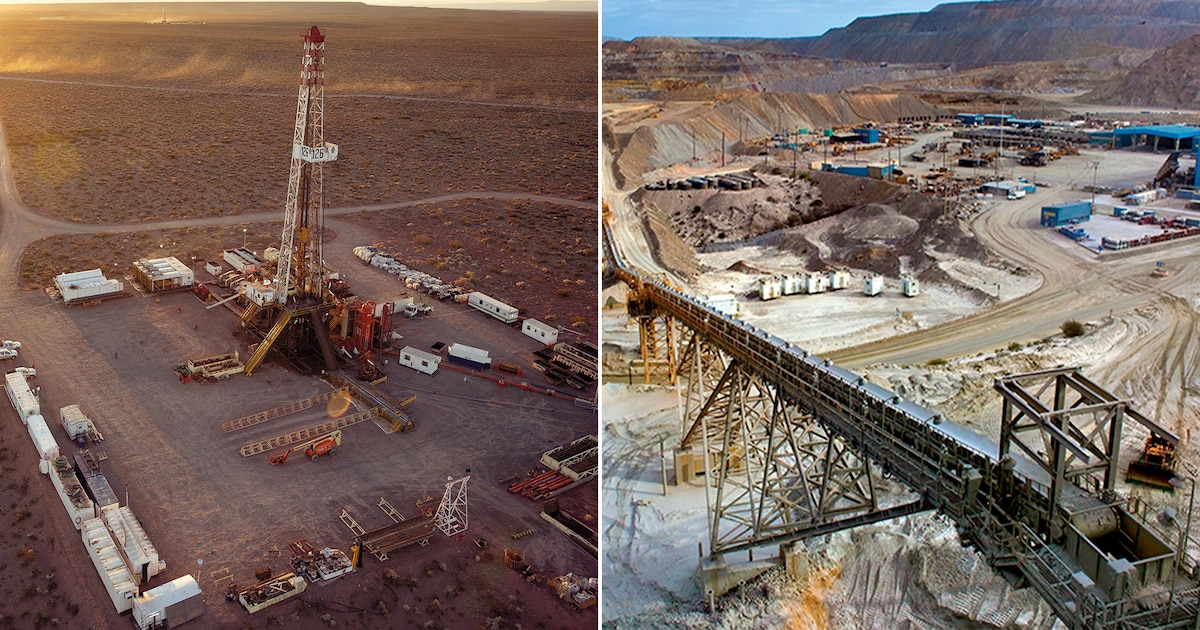
Mientras tanto, YPF y Pampa Energía capitalizaron la maduración de proyectos en Vaca Muerta y la suba de tarifas locales medidas en dólares, logrando sortear incluso la caída de los precios internacionales del crudo.
Rentabilidad en mínimos históricos para la industria del consumo
Un pormenorizado informe de los técnicos del Banco Provincia, dirigidos por el economista Matías Rajnerman, dio las claves de lo que está sucediendo.
La caída de las ventas no fue compensada por una baja de costos. El margen de rentabilidad de la economía «no petrolera» se desplomó del 18,5% al 11% entre 2023 y 2025, alcanzando mínimos desde la pandemia.
Para el consumo masivo y los insumos difundidos (donde operan Aluar y Siderar), la rentabilidad actual se ubica en los niveles más bajos de la última década.
En contraste, el promedio de YPF y Pampa pasó de una rentabilidad del 22,8% al 28,2%.
La brecha es clara: el nuevo modelo económico parece haber diseñado un escenario donde el sector energético puede recomponer márgenes y cantidades simultáneamente, mientras que la industria tradicional debe ajustar por ambos frentes.
El fantasma de la deuda y el riesgo inminente de 2026
Uno de los datos más alarmantes para el sector que lideran Arcor y Molinos es el deterioro de sus hojas de balance.
Ante la caída del flujo de fondos propios, estas empresas se vieron obligadas a aumentar su demanda de crédito para estabilizar la producción y cubrir gastos corrientes.
El resultado es un salto preocupante en el ratio de deuda neta sobre EBITDA:
- En la economía «no petrolera», el cociente se cuadruplicó en los últimos dos años, pasando de 0,3 a 1,2 años
- Esto significa que las ganancias de todo un año ya no alcanzan para repagar el stock de deuda actual
- En contraste, en el sector energético, el financiamiento propio se encuentra en máximos históricos
- Esto permite que su endeudamiento —aunque nominalmente alto por la naturaleza de sus inversiones de largo plazo— sea mucho más saludable en relación con su capacidad de generación de caja
La sostenibilidad del modelo para las empresas vinculadas al consumo interno está en jaque: si los flujos reales de caja no mejoran en el corto plazo por un rebote de la demanda, el endeudamiento que sirvió como aliciente en 2024 y 2025 podría transformarse en un salto de la morosidad en 2026.
Hasta ahora, las tensiones se han moderado con más financiamiento bancario, pero como advierten los números, lo que estabilizó inicialmente la producción frente a una caída de ventas transitoria puede agravar el resultado final si el deterioro del mercado interno se vuelve permanente.
La «nueva economía» de Milei muestra hoy un polo energético globalizado y próspero frente a una industria nacional que intenta sobrevivir, bajo estrés.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,ypf,molinos






ECONOMIA
Coincidencia de las principales consultoras: el Gobierno necesita reactivar la economía para disminuir la incertidumbre electoral
Los disturbios de Francia parecieron ser anticipados por los inversores. Los títulos soberanos de los galos subieron hasta niveles cercanos a 5% de rendimiento con un riesgo país de 160 puntos. Ningún país de la Unión Europea llega a 100 puntos. El mercado hoy irá poniendo en precio la devolución de Ucrania a los ataques rusos al destruir refinerías de petróleo en San Petersburgo.
A esta crisis se suma la del sector tecnológico que pagó con la caída de hasta 25% de algunas empresas de Inteligencia Artificial. Pero también puede suceder que los inversores vean en esta baja una oportunidad y se dé “el rebote del gato muerto”, la suba que sigue a una brusca caída.
En la Argentina, en tanto, el debate por la reactivación y las dudas electorales, fue el foco de las principales consultoras.
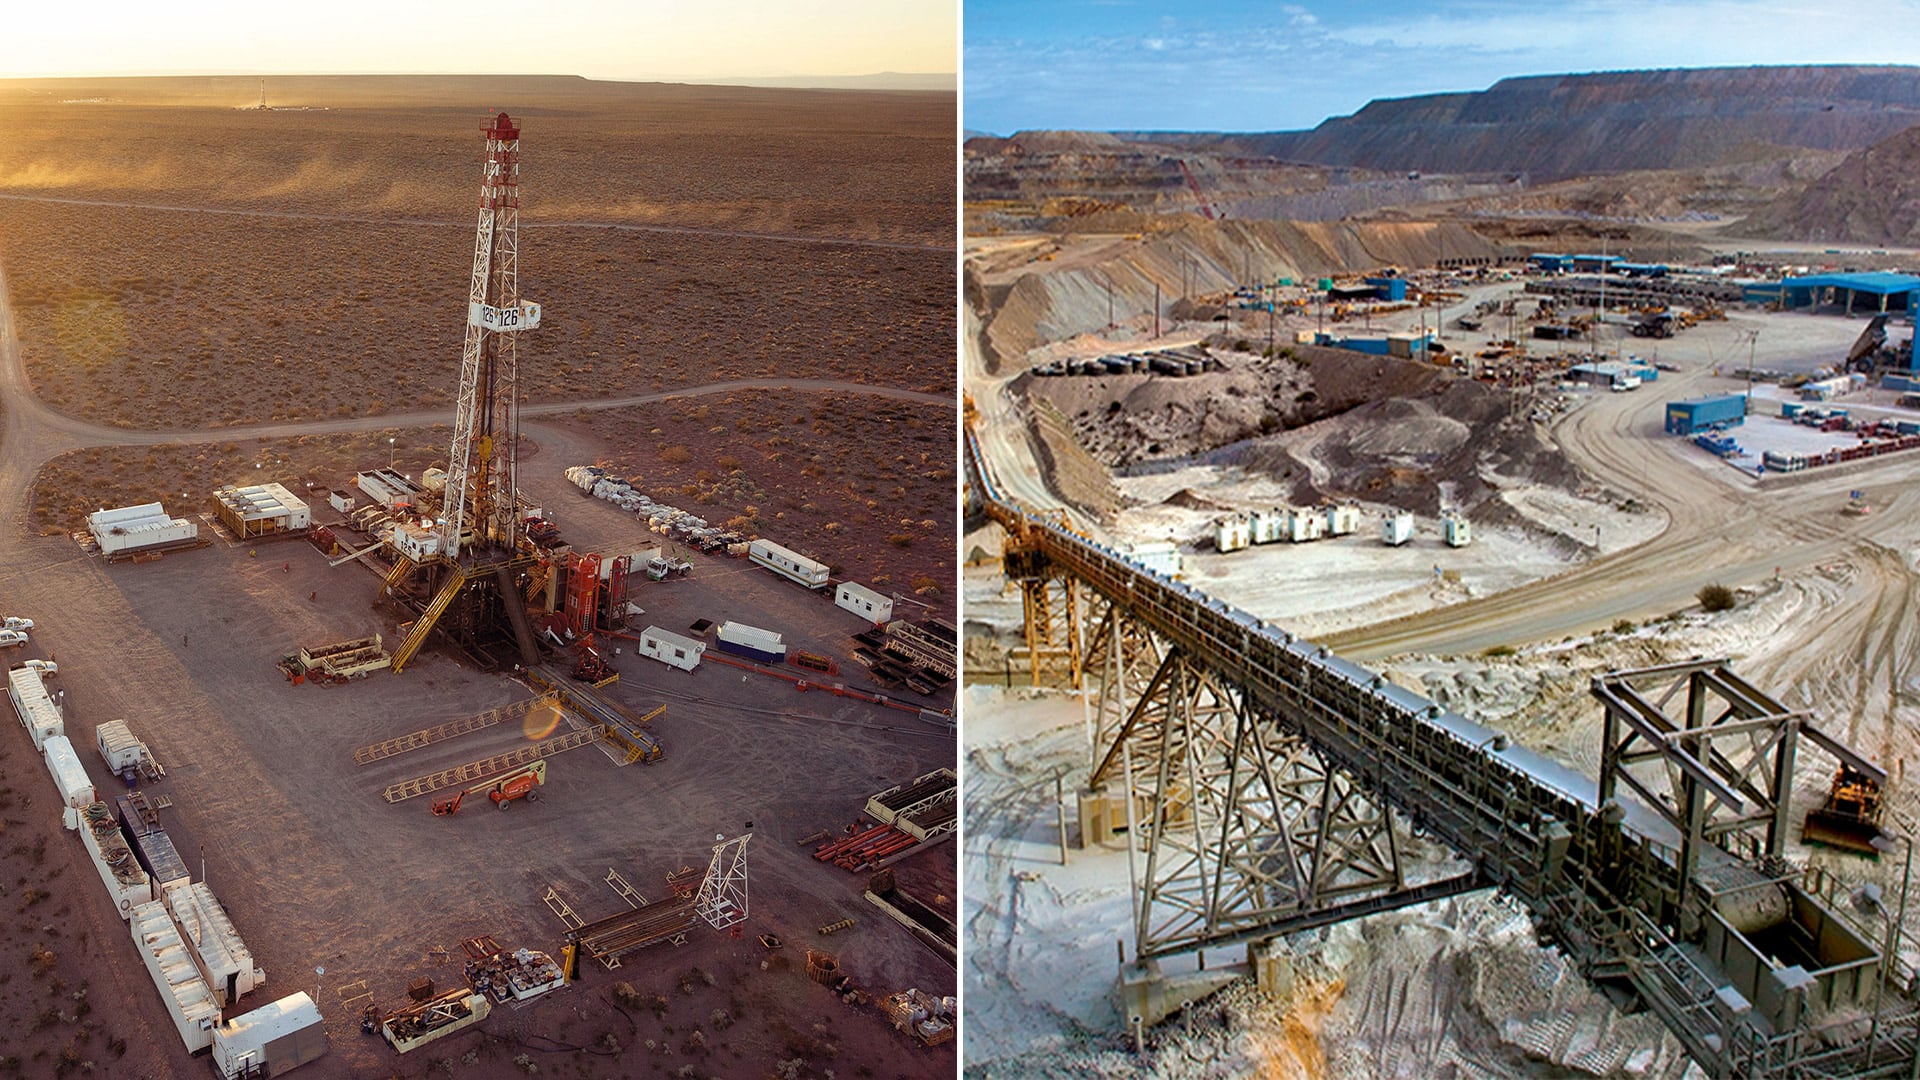
EconViews que dirige Miguel Kiguel, señaló la caída del empleo privado cayó por 14to mes consecutivo. “Con una economía que en buena parte sigue débil y un mercado laboral frágil, vuelve la pregunta de si alcanza con el boom de Vaca Muerta y la minería, y cómo hacer para que derramen al resto de los sectores. No hay una respuesta clara, pero es una discusión que hay que empezar a dar pensando en la Argentina de los próximos años. Lo que es casi un hecho es que Vaca Muerta, la minería y el agro van a terminar con la falta de dólares que cortó casi todos nuestros ciclos de crecimiento. Es un cambio estructural que ya se está viendo. En los últimos doce meses, el superávit de energía y minería fue de USD 17.000 millones, 61% más que un año atrás. A eso se suman los dólares de la inversión. En el mismo período, las empresas energéticas colocaron más de USD 13.500 millones en Obligaciones Negociables, sin contar la inversión directa. La minería viene un poco más atrás, pero con la misma lógica. Según el BCRA, entre los dos sectores podrían estar exportando más de USD 50,000 millones en 2030”, destacó en su informe.
Pero esos sectores y esos dólares, advirtió, “lo que no van a resolver es el empleo. Petróleo, gas y minería son alrededor de 5% de la economía, pero apenas 0.5% de los puestos de trabajo, unos 114.000 sobre 22,7 millones contando formales e informales. El agro emplea bastante más, cerca de 6% del total, pero el grueso del trabajo está en la industria, la construcción, el comercio y los servicios”.
De resultas, apuntó, “el problema es que la rápida expansión de estos sectores contrasta con el letargo de los intensivos en empleo, a los que les llegó la cuádruple Nelson: apertura, un peso fuerte, falta de demanda interna y todavía altos impuestos. Bajo estas condiciones, la economía igualmente logró crecer 5% respecto de 2023, pero se perdieron unos 300.000 empleos asalariados privados y el trabajo que se creó fue mayormente informal o por cuenta propia. Industria y construcción, que caen 12% y 14%, explican una buena parte. La industria merece un doble click. La evidencia muestra que, a medida que un país se desarrolla, la industria tiende a perder peso en la economía a favor de los servicios y la Argentina no debería ser una excepción. También es lógico que algunos sectores que estaban fuertemente protegidos no resistan el cambio de modelo. En 2023 la industria pesaba más de lo que su productividad justificaba, protegida por el Cepo, las SIRA y los aranceles, y parte del ajuste es volver a niveles más normales. Pero lo importante es que la desindustrialización no sea prematura y quizás eso estemos viendo porque también están golpeados sectores que no se esperaban que sufran. Desde 2023, la producción de maquinaria agrícola cayó 45% con importaciones 125% más altas, la de cuero 33% con importaciones que subieron en la misma proporción, y hasta la industria agroalimentaria viene sufriendo sustitución por importados, por citar algunos ejemplos”.
A los sectores intensivos en empleo les llegó la cuádruple Nelson: apertura, un peso fuerte, falta de demanda interna y todavía altos impuestos
EconViews
La previsión de EconViews es que “con cada vez más dólares de energía, minería y agro, el peso tenderá a ser fuerte, pero puede dejar afuera a buena parte de los sectores que generan empleo. Hoy el producto nacional está más caro frente al importado que en cualquier momento desde 2016 y todavía los grandes flujos están por llegar. Es mejor tener este problema que el que tuvimos durante décadas, y hay experiencia sobre cómo manejarlo. Para que el peso no se aprecie de más, habrá que buscar un mecanismo para que esos dólares no inunden el mercado cambiario. Requiere un acuerdo con las provincias productoras y las empresas. Chile lo hace con el cobre y Noruega con el petróleo”.
Según la consultora, “si el tipo de cambio va a ser estructuralmente más bajo, la competitividad del resto tiene que salir de otro lado. Eso implica seguir bajando impuestos, terminar con las retenciones, mejorar la infraestructura y la logística y aprovechar que, con más dólares, debería bajar el riesgo país y mejorar el crédito a las empresas”. Sin embargo, prosiguió, “hasta ahora, los dólares adicionales se usaron para dejar apreciar la moneda con un objetivo antiinflacionario y para recomponer reservas, pero se descuidó la transición de grandes sectores como la industria, la construcción y el turismo. Los grandes flujos de energía y minería todavía no llegaron, y por eso conviene discutir con tiempo cómo aprovecharlos y lograr que convivan con una economía que genere empleo de calidad”.
Presión del contexto internacional
Para FMyA, “en la segunda semana de octubre siguió la presión del contexto internacional. Las señales de que no cede la inflación en EE.UU. (+3,7%) generó la expectativa de que habrá tasas altas por más tiempo y eso golpeó a las tecnológicas, que hoy están invirtiendo montañas de Capex (inversión de capital) con deuda. De todas maneras, los commodities que vende la Argentina (petróleo, granos, minería) siguen altos”.

El informe de la consultora que dirige Fernando Marull indicó que el contexto macro sigue algo mejor; “la inflación en septiembre dio en línea (1,9%) y los salarios volvieron a ganarle a los precios (vienen arriba de 2%); Para octubre proyectamos 1,8% (segunda semana nos dio +0,8%). Los datos de actividad de septiembre siguen dando rebote, como venimos comentando. Con salarios recuperándose, la actividad en octubre debería seguir algo mejor a pesar de que sigue la caída en el empleo”.
De los mercados notó que “a pesar del contexto global difícil, el dólar sigue sin gran presión y eso ayuda a la curva de pesos, que está estable; con LECAP rindiendo 2% y el Tesoro pudiendo renovar el 100% de los vencimientos sin problemas y con el 60% “post elección”. A contramano, la suba de las tasas de Estados Unidos volvió a pegarle a la Argentina y el riesgo país subió a 620 puntos básicos de nuevo. La preocupación del mercado es que al gobierno le faltan cubrir USD 15 mil millones de pagos en 2027. Igual vemos alternativas para cubrirlos (Bancos, swaps de China, Bonares locales y otras alternativas) aun sin salir al mercado global. Vemos espacio para que activos argentinos reboten de la mano de mejores números de actividad y de apoyo al Gobierno; pero antes, tiene que mejorar el contexto global”.
El factor político
En cuanto a la influencia de la política, recordó su comentarios previos sobre el test que el Gobierno tenía el Decreto 70/23. “Ayudó la Corte a descomprimir restaurando el tope del 15% a la Ley de Tierra, que permitió al Gobierno sumar aliados. La oposición sigue haciendo su juego de desgastar al Gobierno y los candidatos presidenciales de la oposición a mostrarse (Sergio Massa, Axel Kicillof). Falta mucho igual para las elecciones. En encuestas, salió la de AtlasIntel, que marcó un rebote en Milei a 38% (desde 35%) en septiembre. Y en el promedio del mes pasado de las tres encuestas (más Di Tella y Atlas) sube levemente a 38 por ciento”, observó.
La consultora 1816 enfocó su informe en el riesgo electoral. “Cuando nos encaminamos a una elección polarizada (escenario base para 2027), es imposible no analizar cada dato o evento pensando en cómo modifica el escenario político. Así la elección de Brasil se mira pensando en qué se puede extrapolar de cara a la Argentina (el triunfo de la derecha o de la oposición) cabe recordar que hay segunda vuelta el domingo próximo y los inversores están atentos novedades sobre si se suspenden o no las PASO (el consenso cree que una suspensión favorecería al oficialismo, porque privaría la oposición de una herramienta para ordenarse)”.
El informe notó que “los datos de esta semana consolidaron dos ideas que tiene el mercado sobre la economía doméstica:
- La inflación núcleo dio menos de 2% por 5to mes seguido, aunque sigue observándose una inercia relevante.
- Los números de empleo de julio confirmaron que sigue destruyéndose trabajo asalariado registrado privado (14 meses seguidos de caída). Hace meses que la imagen de Milei permanece estable en niveles competitivos, pero que no aseguran la reelección”
Para 1816 lo mejor de la semana fue “la compra de dólares del BCRA (USD 392 millones en dos ruedas), probablemente explicada en parte por liquidación de ONs o proveedores. ¿Lo negativo? En la primera mitad de octubre se frenaron las emisiones de bonos en dólares, en medio de un mal contexto global. Se acerca diciembre, cuando la demanda de circulante en pesos aumenta 11% en términos reales. Sería como un aumento nominal de casi $4billones en un mes, que se abastecerá con una combinación de compras del BCRA en el Mercado Libre de Cambios (el mejor escenario), Punto Anker del Ministerio de Economía y/u operaciones de mercado abierto expansivas, dado que el stock de pasivos remunerados BCRA es bajo ($1,8 billones pre licitación)”.
En otro de sus informes, sobre política monetaria, la consultora informó que “una adecuación de montos listados de BYMA confirmó que el Tesoro recompró bonos S13N6 y TMG27 el miércoles en T+1. Fueron $662 mil millones de valor efectivo en total (unos $458 mil millones de TMG27y $204 mil millones de S13N6) que se hicieron en la rueda Bilateral PPT de A3. Esa operación ya impactó en la liquidez del sistema cuando el BCRA tomó $2 billones en la rueda REPO. El Tesoro absorberá alrededor de $1,7 billones por la subasta del miércoles, de modo que será interesante ver si termina habiendo impacto en las tasas a 1 día. La autoridad monetaria tiene la potestad de, eventualmente, frenar cualquier movimiento (así como siempre toma pesos al 20% en REPO, también podría ofrecer pesos en, por decir algo, 24%, pero el esquema de tasa endógena hace que el equipo económico usualmente prefiera influir en las tasas de manera indirecta. Hay que recordar que las compras del BCRA (USD 574 millones en las últimas 3 ruedas) también inyectan pesos al sistema (casi $900 mil millones en estas 3 jornadas).
El factor climático
La Bolsa de Cereales informó de un análisis del fenómeno climático “El Niño”. El problema se revisó junto a la ministra de Seguridad Nacional, Alejandra Monteoliva. La entidad señaló que “se presentaron las acciones preventivas que se llevan adelante frente a El Niño y al riesgo de inundaciones en la Cuenca del Plata. Se destacó el monitoreo conjunto con el Servicio Meteorológico Nacional (SMN), el Instituto Nacional del Agua (INA) y la Comisión Nacional de Actividades Espaciales (CONAE), la coordinación con las provincias y el despliegue preventivo de fuerzas federales en las zonas potencialmente afectadas”.
El informe agrega que “la reunión incluyó el análisis de las estadísticas vinculadas al contrabando de granos donde un informe enumeró las incautaciones registradas entre 2024 y mediados de 2026. En 2025 las intervenciones con incautaciones disminuyeron un 70%, con una caída del 83% en el caso de la soja, sin que se identificaran cambios relevantes en las modalidades delictivas ni desplazamientos hacia otras rutas”.
Brecha cambiaria y contrabando
Según el informe, “la fuerte relación entre la brecha cambiaria y el contrabando de granos y cereales: Por cada reducción de 10 puntos porcentuales en la brecha cambiaria, se observa una reducción de 7 intervenciones mensuales promedio con incautación de granos y cereales. De este modo, se concluyó que tanto la brecha cambiaria como los derechos de exportación constituyen incentivos económicos relevantes para esta actividad ilegal”.
Anoche, en el overnite, los tres principales índices de las Bolsas de Nueva York estaban en alzas decididas. El Nasdaq de las tecnológicas sobresalía porque aumentaba casi 1%, después de dos ruedas de fuertes caídas.
El petróleo bajaba 1,50%, mientras el oro subía 0,41%. El dólar se fortalecía frente a las principales monedas del mundo. El problema es que los bonos del Tesoro de Estados Unidos no lograban subir y los rendimientos se mantenían por encima de 5%. Resta saber qué pasará con los bonos franceses tras los incidentes del fin de semana.
La Argentina puede tener una mejor rueda si hay mejoras en los precios de los bonos soberanos, algo que es posible.
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
ECONOMIA
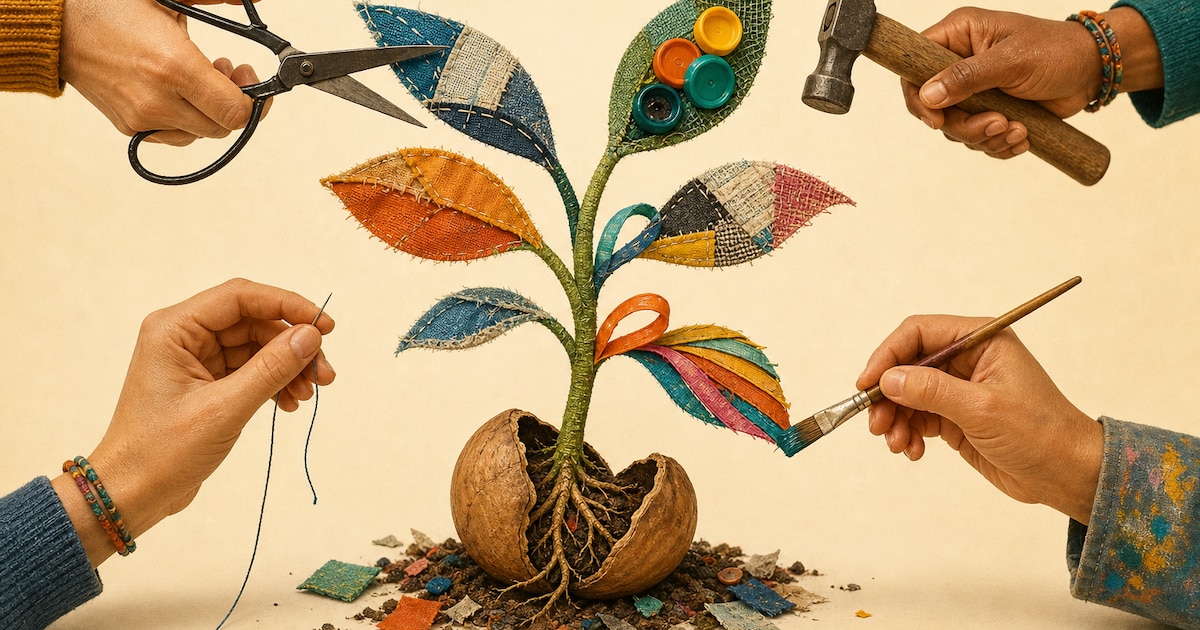
Cómo cuatro pymes argentinas convierten residuos, tradición y diseño en oportunidades de negocio

El principal desafío es captar la atención frente a la alta competencia. No es una competencia directa, pero sí, es competencia por la tendencia y la atención (Desimone)


Necesitamos seguir desarrollando herramientas que faciliten la personalización de nuestros productos y nos permitan llegar a más personas (Machuca)
- Ninguno esconde su límite: lo convierten en método, ya sea la irregularidad de un descarte, la escala de una cosecha o el precio de un metal.
- Todos saben dónde está su cuello de botella y qué necesitan para destrabarlo: una plataforma, una marca ordenada, una máquina, un socio.
- Todos coinciden en ordenar el proyecto y animarse a pedir ayuda, cuesta menos cuando se hace desde el principio.
artesanía,reciclaje,oficios,sostenibilidad
ECONOMIA
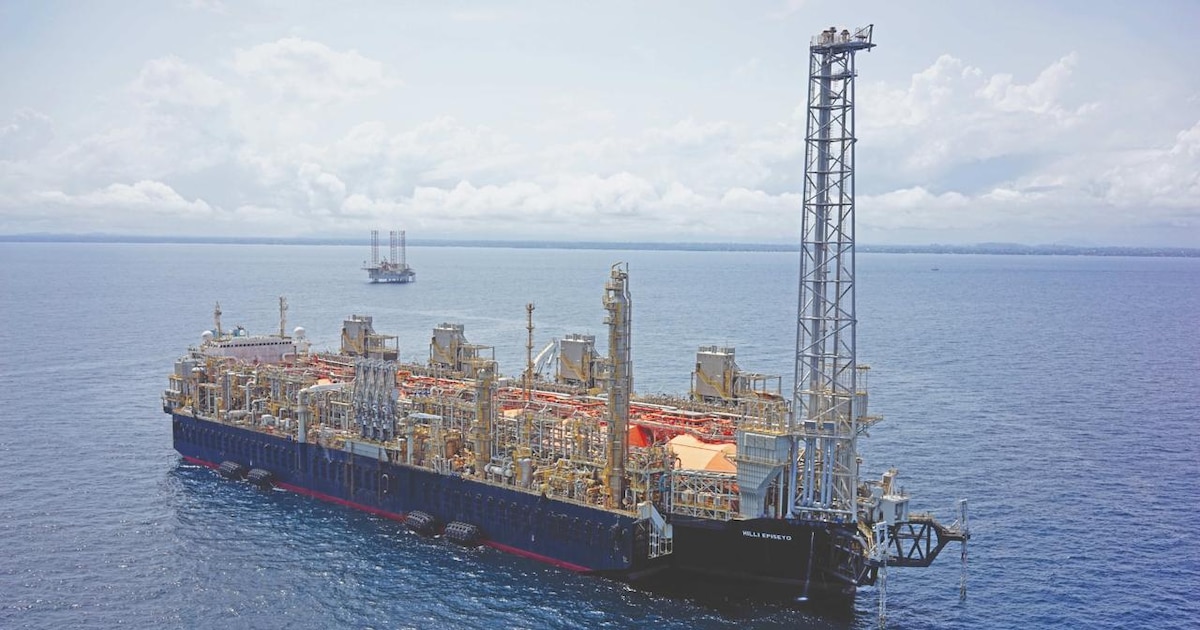
Argentina LNG: YPF y sus socios internacionales definen quién proveerá los tubos del gasoducto más grande de Vaca Muerta


Cityscape,South America / Central America,Elections / Voting

Dos jóvenes corrían picadas ilegales y le secuestraron el auto en Mar del Plata

Boca Juniors blindó por una gran cifra a uno de sus mejores jugadores hasta el año 2030

Jugó la Libertadores con Estudiantes, se quedó sin trabajo tras perder la visión de un ojo y salió a vender viandas: “Sigo dando pelea por mis hijos”

Coincidencia de las principales consultoras: el Gobierno necesita reactivar la economía para disminuir la incertidumbre electoral

El Gobierno lanzó un nuevo plan de retiro voluntario para empleados estatales

Meloni condemns ‘gangs of thugs’ after protests turned violent across Italy

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra

Noche negra y oleada de críticas contra Jofre Torrents

Lautaro se lesiona y podría perderse el derbi milanés

 POLITICA3 días ago
Milei-Bullrich, la fórmula que más entusiasma al oficialismo en medio de las turbulencias económicas
- DEPORTE3 días ago
La nueva vida de Paulinho: de dejar huella en el Barça a triunfar en los despachos
- DEPORTE3 días ago
Nacho Fernández rompió en llanto al hablar de la cinta de capitán con la imagen de Maradona: “Me acompaña todos los partidos”