ECONOMIA
Monotributo: hasta cuánto se puede facturar por mes sin exceder las nuevas categorías

Los contribuyentes del Monotributo saben que las condiciones del régimen simplificado no se mantienen fijas en el tiempo: hay variables como el nivel de ingresos, el alquiler del local, la superficie que ocupa y la energía eléctrica que consume se revisan periódicamente para determinar si sigue en la misma categoría o si debe moverse de escalón. Entre todas esas variables, hay una pregunta que atraviesa a la mayoría de los inscriptos, sobre todo a quienes están cerca del techo del sistema: hasta qué monto mensual se puede facturar sin quedar afuera del régimen y pasar al esquema general de impuestos.
La respuesta depende de la categoría K, la más alta del esquema y la que marca el límite absoluto del Monotributo. Según la tabla vigente para el período que va de julio a diciembre de 2026, el tope de ingresos brutos anuales de la categoría K es de $126.610.838,74. Llevado a un promedio mensual, ese número equivale a $10.550.903,23. Superado ese piso mensual sostenido en el tiempo, el contribuyente deja de estar en condiciones de permanecer en el régimen simplificado y debe pasar al régimen general de IVA y Ganancias.
Ahora bien, ese cálculo mensual es una referencia orientativa y no un parámetro que la normativa evalúe mes a mes de forma aislada. El sistema analiza los ingresos brutos devengados durante los últimos doce meses, sin importar el momento en que fueron efectivamente cobrados. Una factura emitida en un mes determinado integra el cómputo del semestre correspondiente aunque el pago llegue después, por transferencia, por posnet o por cualquier otro medio. De esta manera, lo que define la permanencia en la categoría K, y en el Monotributo en general, no es un tope mensual rígido sino la sumatoria anual de esa facturación devengada.
Por debajo de la categoría K, el esquema recorre otras diez categorías, de la A a la J, cada una con su propio techo de ingresos brutos anuales y, por lo tanto, con su propio equivalente mensual. En el tramo más bajo, la categoría A tiene un tope de $12.009.410,45 anuales, lo que representa un promedio de 1.000.784,20 pesos por mes. La categoría B llega a $17.595.182,74 anuales, equivalentes a 1.466.265,23 pesos mensuales, mientras que la categoría C asciende a $24.670.494,31 al año, es decir 2.055.874,53 pesos por mes.
El tramo intermedio de la escala continúa esa progresión. La categoría D fija un tope de $30.628.651,43 al año, unos 2.552.387,62 pesos mensuales. La categoría E llega a 36.028.231,33 pesos al año, con un promedio de 3.002.352,61 pesos por mes. La categoría F se ubica en $45.151.659,41 anuales, 3.762.638,28 pesos mensuales, y la categoría G cierra ese tramo con 53.995.798,87 pesos al año, equivalentes a $4.499.649,91 por mes.
De ahí en adelante, los montos suben de manera más pronunciada. La categoría H tiene un tope de $81.924.660,37 anuales, que representa 6.827.055,03 pesos mensuales. La categoría I asciende a $91.699.761,90 al año, unos 7.641.646,83 pesos por mes, y la categoría J llega a 105.012.519,19 pesos anuales, equivalentes a 8.751.043,27 pesos por mes. Recién después de ese escalón aparece la categoría K, con el tope de $126.610.838,74 anuales ya mencionado.
La facturación no es el único factor que ARCA evalúa para mantener a un contribuyente dentro del Monotributo. El esquema también contempla la superficie afectada a la actividad, el consumo de energía eléctrica y los alquileres devengados por el inmueble utilizado. En la categoría K, esos parámetros se ubican en sus valores máximos: hasta 200 metros cuadrados de superficie, hasta 20.000 kW de energía eléctrica consumida en el año y hasta 8.378.658,45 pesos de alquileres devengados anualmente. De esta manera, un contribuyente puede mantener estable su facturación mensual y, sin embargo, quedar obligado a recategorizarse si alguno de esos otros parámetros se modifica de forma significativa.

Ahora bien, cuando el excedente no se produce en un parámetro secundario sino en los ingresos brutos y se supera el tope máximo del régimen, la consecuencia no es una recategorización dentro del Monotributo sino la exclusión directa hacia el régimen general. Para llegar a esa determinación, el organismo no se limita a la facturación declarada por el contribuyente: cruza información entre los comprobantes electrónicos emitidos, los movimientos bancarios y los consumos registrados en billeteras virtuales. Cuando esos cruces muestran que las compras, los gastos o las acreditaciones superan el límite de la categoría declarada, el sistema puede iniciar una recategorización de oficio o, en los casos más extremos, la exclusión del régimen simplificado.
Estar en la categoría K no solo implica un techo de facturación más alto, también supone una carga mensual mayor en concepto de impuesto integrado y aportes. El monto a pagar varía según el tipo de actividad declarada. Para quienes prestan servicios o realizan locaciones, el total mensual en la categoría K asciende a $1.614.446,02, resultado de sumar el impuesto integrado de 1.368.514,20 pesos con los aportes al SIPA y a la obra social.
Para quienes venden bienes muebles, en cambio, ese total baja a 702.103,22 pesos mensuales, ya que el impuesto integrado para esa actividad es de 456.171,40 pesos, con la misma estructura de aportes previsionales y de obra social. La diferencia entre ambos totales, superior a 900.000 pesos mensuales, refleja el tratamiento distinto que el régimen le da a los servicios frente a la venta de cosas muebles dentro de un mismo escalón de facturación.
Formulario 843,IRS,impuestos,gestión fiscal,Estados Unidos







Con un monto operado de USD 412,6 millones en el segmento de contado, el dólar mayorista finalizó sin variantes este lunes, a 1.520 pesos.
“Desde el 27 de julio pasado que un inicio de semana comenzaba sin cambios respecto al viernes anterior”, comentó Gustavo Quintana, agente de PR Corredores de Cambio.
El BCRA amplió el techo de las bandas cambiarias a 1.924,62 pesos. Así, el tipo de cambio oficial quedó a 404,62 pesos o 26,6% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
El dólar al público se sostuvo a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540,24 para la venta y $1.487,15 para la compra. El dólar blue cayó 15 pesos o 1% en el día, a 1.545 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los analistas asocian además la estabilización cambiaria doméstico con el avance de 2,5% del real brasileño respecto del dólar norteamericano, que este lunes se operó a 5 reales por unidad luego de las elecciones presidenciales en el país vecino, un piso desde mayo.
“La fuerte apreciación del real brasileño también parece favorecer al dólar mayorista, que cede con moderación hasta los 1.520, ante una oferta más activa a partir de la expectativa de mayores ingresos de capitales a la región”, indicó el economista Gustavo Ber.
“Asimismo, se aproxima una etapa de mayor demanda de dinero, que los operadores esperan que las autoridades aprovechen tanto para acelerar las compras del BCRA como para retomar una remonetización gradual de la economía, con potencial para impulsar la actividad y el crédito”, añadió el titular del Estudio Ber.
“Consideramos que el resultado electoral de ayer en Brasil es favorable para Argentina. La ventaja de dos puntos de Bolsonaro lo deja al borde de una victoria, y creemos que un real brasileño más fuerte, tasas más bajas y la presencia de un aliado natural dentro del Mercosur juegan a favor de los planes del presidente Milei. Se espera que el real se aprecie alrededor de 5%, mientras que las tasas deberían bajar entre 20 y 30 puntos básicos. Para el Mercosur, esto probablemente implique mayores probabilidades de una integración global como bloque”, evaluó Max Capital.
“La atención se traslada directamente al plano geopolítico y comercial tras la primera vuelta de las elecciones presidenciales en Brasil, donde el presidente Javier Milei siguió de cerca los resultados expresando su firme respaldo en redes a la candidatura de la derecha encarnada por Flávio Bolsonaro. Las dinámicas en el principal socio comercial de la Argentina abren un canal de expectativa sobre el futuro flujo del comercio bilateral”, analizó Felipe Mendoza, analista de mercados de EBC Financial Group.
“A partir del martes, el Central puso el pie en el acelerador. Compró USD 358 millones en los último cuatro días de la semana, equivalente a comprar USD 90 millones en promedio por día. Algo así no se veía desde hace dos meses, cuando en julio terminó con compras excepcionales que superaron los USD 100 millones por rueda en un promedio de cuatro días”, señaló Portfolio Personal Inversiones.
“Creemos que liquidaciones de emisiones corporativas -aunque todavía no provinciales- pudieron darse la semana pasada y agregar oferta al mercado de cambios. En este sentido, recordemos que septiembre fue el segundo mejor mes de colocaciones desde que se destrabaron estas operaciones luego de las elecciones legislativas nacionales del año pasado, pisándole los talones a noviembre de 2025. En particular, se colocaron USD 3.411 millones, de los cuales USD 600 millones correspondieron a la emisión de San Juan y el resto a colocaciones corporativas, entre las que se destacaron compañías del sector energético como YPF, Tecpetrol y Vista”, añadieron los analistas de Portfolio Personal.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Ignacio Morales, Chief Investments Officer de Wise Capital, explicó que “la entidad interviene para absorber el excedente de divisas sin fijar el tipo de cambio, sustentada en un flujo de ingreso genuino. Tras cerrar un septiembre de menor ritmo acumulativo con USD 473 millones, las compras anuales alcanzan los USD 14.568 millones y superan la meta inicial de USD 10.000 millones”.
“Con esta dinámica, el Gobierno proyecta llegar a los USD 20.000 millones impulsado por la cosecha de trigo y el flujo exportador de energía y minería. La Casa Rosada atribuye este proceso a la solidez de Vaca Muerta y el agro, proyectando un marco de mayor estabilidad cambiaria, menor inflación y más previsibilidad financiera para la economía”, añadió Morales.
Europe
Con la mayoría de las listas de precios actualizadas a octubre (con algunas marcas que subieron más de lo habitual y otras que se mantuvieron conservadoras), la lista de los 10 autos más accesibles del mercado automotor de 0 km volvió a presentar novedades.
Los incrementos se dieron en mayor medida en las marcas de Stellantis, que aplicó un 4% de incremento sobre la mayoría de sus modelos de Fiat, Peugeot y Citroën, mientras otros fabricantes locales o regionales fueron un poco menos agresivos, con incrementos de entre 0,9% y 1,7% para sus versiones más económicas del catálogo.
Sin embargo, la contracara sigue siendo la de las marcas importadoras, que tienen sus precios en dólares y, por lo tanto, no modifican los valores, sino que sus autos quedan atados a la cotización del dólar.
Los 10 autos más económicos de octubre
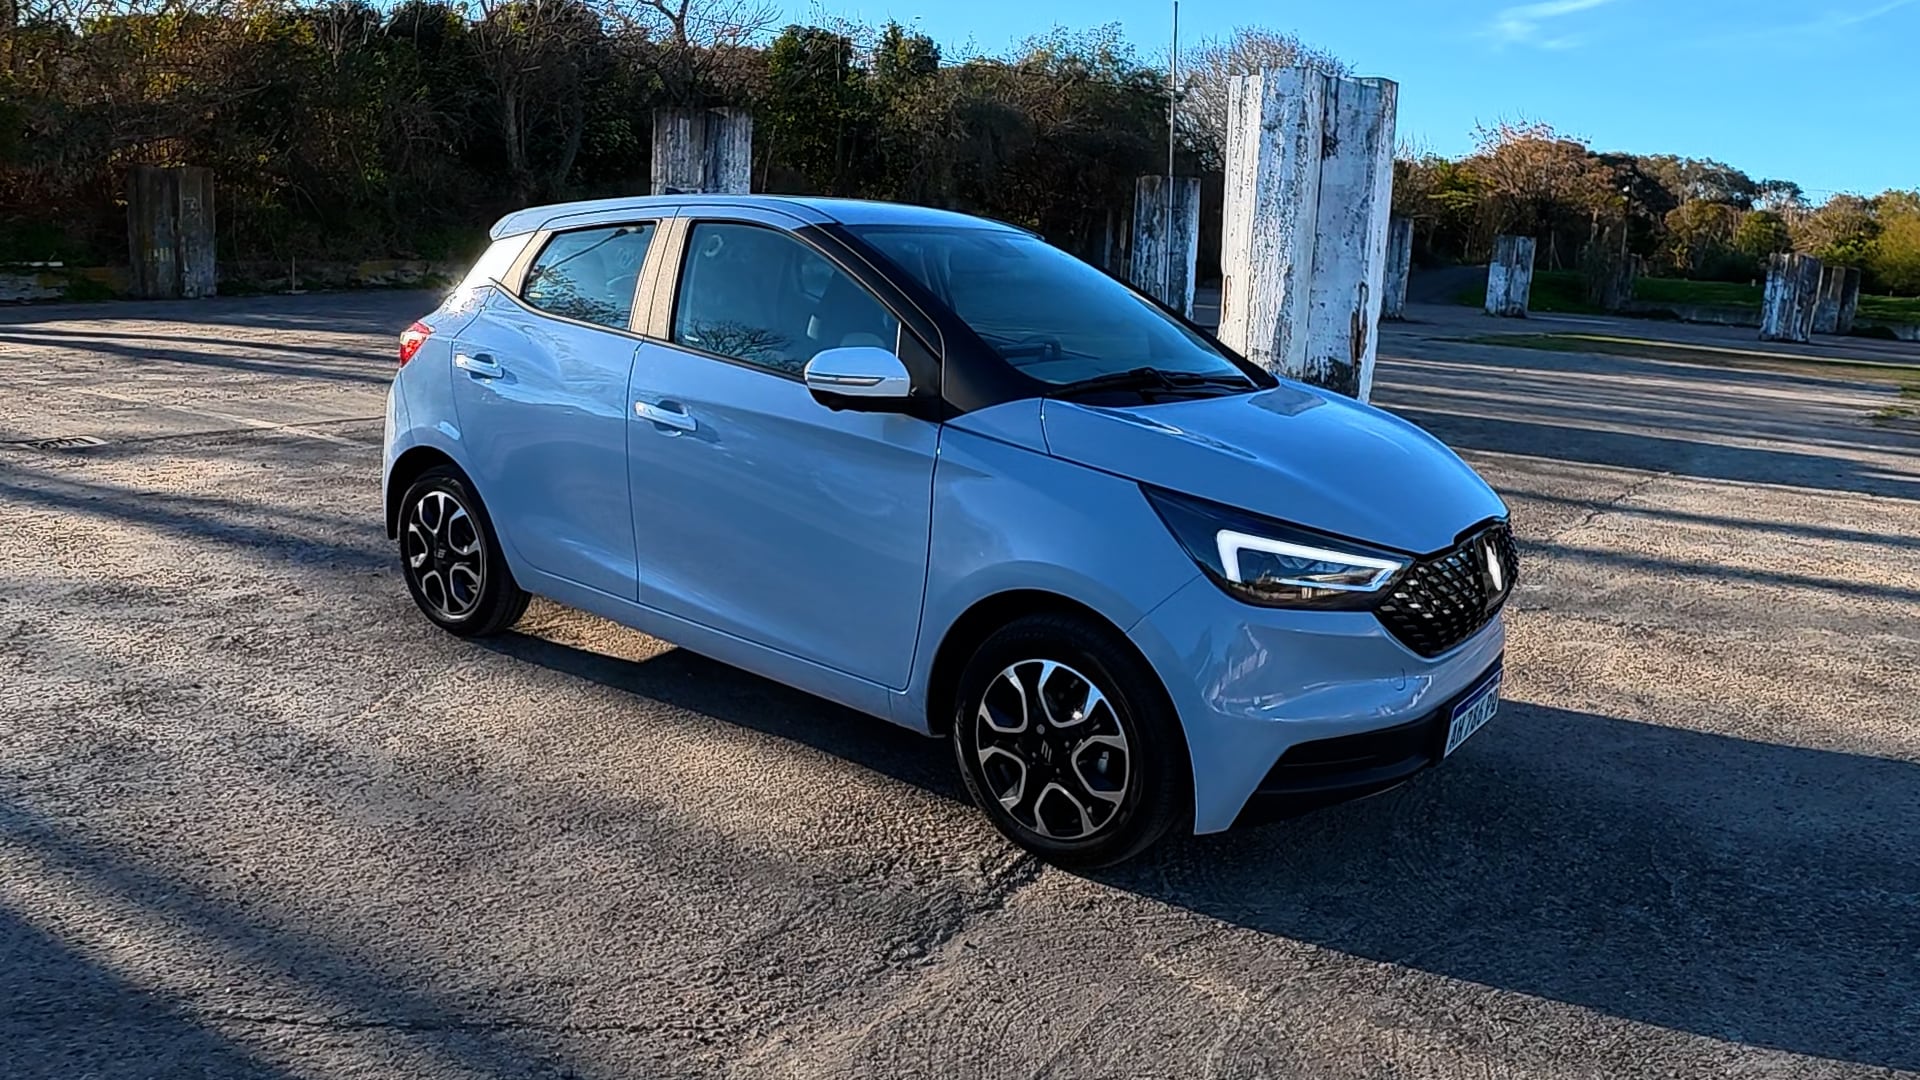
1. JMEV Easy 3: USD 16.900 / $26.026.000
Este citycar 100% eléctrico viene de China y es importado por el Grupo Antelo. Su precio estaba en USD 18.900 hasta julio, pero por tercer mes consecutivo tiene un precio promocional USD 2.000 menor gracias al cual se duplicaron sus, permitiéndole saltar al primer puesto del ranking y superar al Renault Kwid, que se había mantenido siempre en ese lugar privilegiado desde su regreso al mercado argentino.

2. Hyundai HB20: $28.500.000
Después de haber estado en el tercer puesto absoluto durante varios meses, el HB20 subió una posición más en septiembre que vuelve a mantener en octubre, incluso pese a aplicar un aumento del 1,8%. El HB20 es el segundo modelo más económico para la compra, pero también es el auto de menor precio entre los de motor de combustión, más barato del mercado también. Su mecánica es 1.6 litros atmosférico y la versión de entrada a la gama tiene caja manual de 6 velocidades.

3. Renault Kwid: $28.580.000
Desde diciembre de 2024 hasta julio de este año, el Kwid siempre se mantuvo como el auto más accesible del mercado argentino. Sin embargo, con la irrupción de los autos importados asiáticos y la apuesta de sostener precios de Hyundai, este citycar brasileño de Renault bajó en julio al segundo lugar del ranking y al tercero en septiembre. Este mes su precio volvió a aumentar un 0,9%. El Kwid es un hatchback del segmento A, tiene un motor 1.0 litros aspirado de tres cilindros y caja manual de 5 velocidades.
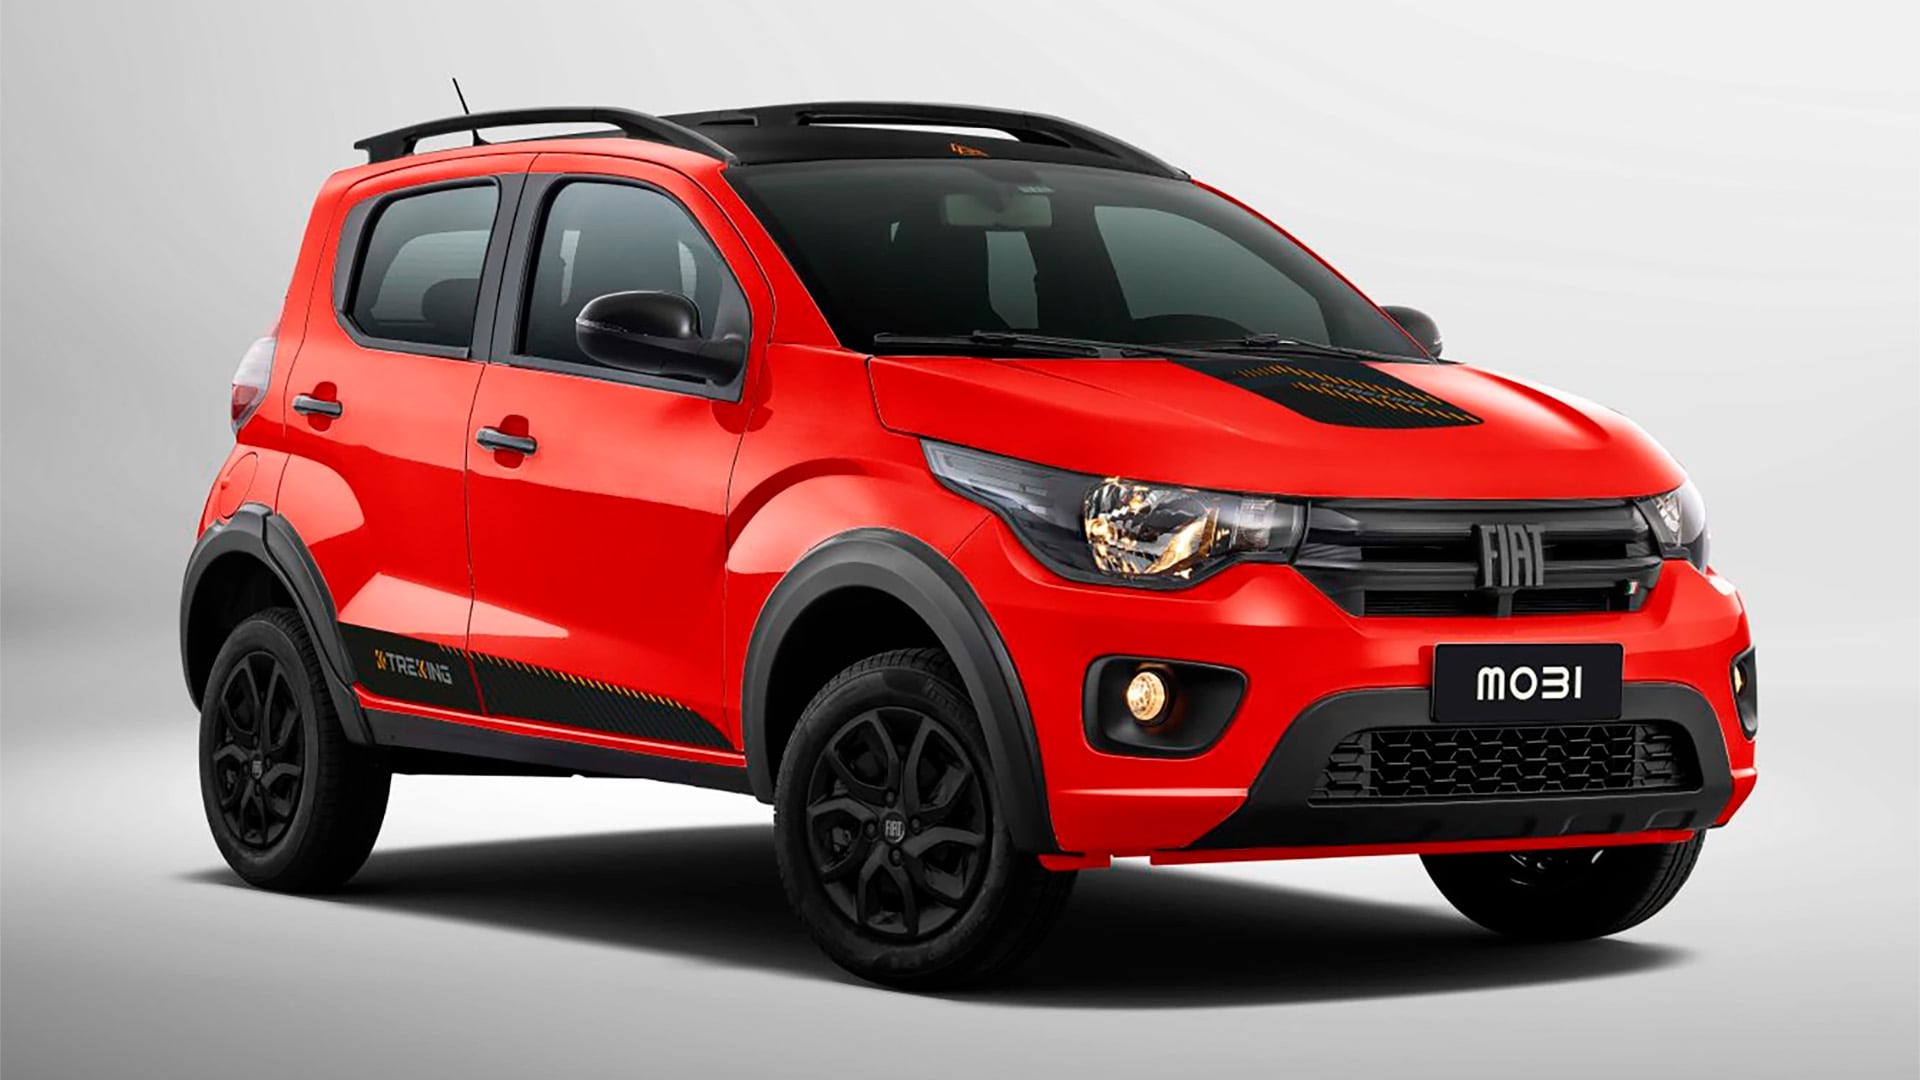
4. Fiat Mobi: $30.280.000
Este es el único modelo de Fiat que no tuvo incremento de precio en los últimos dos meses, contrastando con un 4% y un 4,4% que se aplicó a Argo y Cronos. El sostenimiento de Mobi sin incrementos es una estrategia de Stellantis para seguir peleando en la primera franja de precios del mercado. El Mobi viene desde Brasil y tiene una mecánica de combustión con un nuevo propulsor 1.0 litros turbo y caja manual de 5 velocidades.

5. Chevrolet Onix: $33.274.900
Aquí aparece el gran salto de precios del ranking por el cambio de segmento, solo con la excepción del Hyundai HB20 que se filtra entre los más modelos compactos. En esta categoría, el Chevrolet Onix aumentó un 1,5% en octubre, menos que sus competidores directos, lo que le permite mantenerse como el único de los hatchback y sedanes B de las terminales locales dentro del ranking. El Onix y Onix Plus, vienen e Brasil y tienen motor 1.0 litros turbo con opciones de caja manual y automática a medida que sube la gama.

6. MG3: USD 21.900 / $33.726.000
Fue una de las novedades de los últimos meses, porque es la versión naftera de un modelo que había entrado al mercado solo con equipamiento híbrido. El MG3 es un hatchback B importado de China con un motor 1.5 litros aspirado de 114 CV y caja automática tipo CVT. Aunque llega importado desde extrazona y paga el 35% de arancel, tiene un precio menor que varios de los competidores locales.

7. Kaiyi X3: USD 22.000 / $33.770.000
Este es el otro nuevo modelo que llegó al mercado argentino desde China y que, por estar equipado con un motor de gasolina, no puede evitar tampoco el arancel del 35%. El Kaiky X3 es un B-SUV de 5 pasajeros con motor naftero 1.5 litros de 114 CV y caja automática CVT. Es el modelo de entrada a la gama del modelo, que se completa con el X3 Pro, propulsado por un motor turbo de 125 CV.

8. Fiat Argo: $35.470.000
El Fiat Argo representa el cambio del mercado. Hace pocos meses era uno de los cuatro autos más baratos en Argentina. Sin embargo. fue perdiendo posiciones entre los nuevos jugadores con precios más bajos y en dólares que no aumentan, y los incrementos que aplican las automotrices locales por sus costos internos. Es un B-Hach brasileño, que equivale a un Cronos sin baúl. Tiene su misma mecánica 1.3 litros atmosférico con caja de cambios manual de 5 marchas.

9. Suzuki Swift Hybrid: USD 22.400 / $34.160.000
Incluso a pesar de la suba del dólar, este vehículo icónico de los 90 reversionado en un B-Hatch híbrido, se mantiene en el Top 10 de los autos de menor precio en Argentina también en septiembre. Es también el vehículo con esta tecnología más barato del mercado, con un sistema Mild-Hybrid que le permite evitar el arancel de importación extrazona. El Swift se vende en dos versiones, una con caja manual y otra automática CVT.

10. Nissan Versa: $34.815.400
Provisionalmente, el Nissan Versa queda como el décimo modelo del ranking mientras Volkswagen no de a publicidad los precios del Polo Robust, que el mes pasado era el cuarto de la lista con su precio de $29.775.900. El Versa, mientras tanto, tiene una relación de equipamiento y precio muy competitiva pero hoy se ve afectado en el volumen de unidades por provenir de México, país con el que se venció el acuerdo de libre comercio en marzo y no parece estar próximo a renovarse, lo que impide traer autos sin arancel.
Más allá de esa situación entre el Polo y el Versa, hay otros tres modelos que salieron del ranking por su precio, pero tienen un nivel muy alto de ventas a nivel tal de estar entre los 12 modelos con mayores patentamientos.
Se trata del Toyota Yaris, que se posiciona con su auto más accesible en $36.315.000, el Peugeot 208, que ahora se comercializa a partir de los $36.360.000, y el Fiat Cronos, que tiene su precio de acceso a la gama en $36.650.000.
JMEV Easy 3,vehículo eléctrico,Argentina,mercado automotor
ECONOMIA
Con la mora en niveles récord, los créditos para el consumo no pudieron despegar en septiembre
Los créditos destinados al consumo no lograron despegar en septiembre, con números desfavorables tanto para los préstamos personales, que en términos reales cayeron 0,1%, como para el financiamiento con tarjetas de crédito, con una variación de apenas 0,2%, en un contexto en el que la morosidad se mantiene en niveles récord. Las únicas buenas noticias para el crédito en el mes pasado llegaron por el lado de los préstamos con garantía real: los prendarios crecieron 1,3% mientras que los hipotecarios subieron 3,5%, en base a anuncios oficiales que prometen mayor fondeo con participación de la Anses.
Los datos que revelan que el crédito sigue estancado, registrados en un informe de First Capital sobre datos oficiales, también muestran la dificultad que tendrá el sistema financiero para reducir el elevado nivel de irregularidad. Para achicar el ratio de mora sobre el stock total de crédito se necesita que avancen los planes de refinanciación, que crezca la colocación de préstamos nuevos, o bien que pasen ambas cosas a la vez.
La refinanciación de deudas, en el ámbito de los bancos, está permitiendo ponerse al día a 115.000 deudores al mes, sobre un universo estimado en 6 millones de morosos si se suma el universo de los créditos no bancarios, tales como las tarjetas de supermercados y las billeteras virtuales. En la otra parte de la ecuación, aunque la desaceleración de la inflación de los últimos meses influyó de manera positiva, la reactivación del crédito no luce cercana, tal como explicó el informe.
En septiembre el saldo total de préstamos en pesos al sector privado aumentó en términos nominales un 2,2% mensual, con un saldo de $108,8 billones y un crecimiento interanual del 31,5%. Descontada la inflación, la variación real en el mes fue positiva de 0,3%, con una disminución anual del 1,4%. “Por segundo mes consecutivo, tenemos un crecimiento real muy modesto, las operaciones con tarjeta de crédito, las prendarias e hipotecarias, aportaron al saldo positivo. El aumento nominal promedio anual de 2,2 billones de pesos actual no alcanza para igualar, en términos reales, la cartera de hace doce meses”, explicó Guillermo Barbero, socio de First Capital Group.
Caso por caso
El informe analizó el desempeño en cada uno de los segmentos del mercado crediticio, en base a una inflación para septiembre del 1,9%. Los préstamos personales cerraron el mes con un saldo de $22,3 billones, tras una suba nominal mensual de 1,8% y de 22,7% interanual. Descontada la inflación estimada, la cartera retrocedió 0,1% en el mes y 7,9% en la comparación interanual.
Para Barbero, la irregularidad en el crédito personal “ha frenado la actividad de esta línea y todos los esfuerzos del sector financiero se dirigen a recuperar a los clientes en mora. Por su parte, los usuarios no encuentran condiciones atractivas para endeudarse nuevamente, debido a su ingreso disponible, las tasas de mercado y los plazos de los créditos”.
Las operaciones con tarjetas de crédito acumularon un saldo financiado de $25,6 billones, un aumento nominal de 2,1% respecto de agosto y de 18,6% interanual. En términos reales, la línea avanzó 0,2% mensual, aunque quedó 11,1% por debajo del nivel de septiembre de 2025.
Los préstamos comerciales alcanzaron $36,9 billones en septiembre, con una variación nominal de 1,6% mensual y de 37,9% anual. Al ajustar por inflación, el stock cayó 0,3% frente a agosto, pero conservó un crecimiento interanual de 3,5%. “El bajo nivel de la actividad comercial espera recuperarse durante octubre con el lanzamiento de promociones de venta ‘on line’ en todos los rubros”, dijo Barbero.
La cartera de créditos prendarios llegó a $6,6 billones luego de subir 3,2% en términos nominales durante septiembre. La variación real fue positiva en el mes, con un alza de 1,3%, aunque el saldo permaneció 10,1% por debajo del registro de un año antes en términos reales.
Empujado por los anuncios oficiales que pusieron un techo a las tasas, los créditos hipotecarios, incluidos los ajustables por UVA, fueron la línea con mayor expansión entre las analizadas. El saldo ascendió a $9,1 billones, con incrementos nominales de 5,4% mensual y 73% interanual; en términos reales, subió 3,5% frente a agosto y 29,8% respecto de septiembre de 2025.
Otra decisión del Gobierno, la flexibilización de los créditos en dólares, impulsó ese segmento, que alcanzó USD 26.170 millones con un crecimiento de 3,7% mensual y 39,8% interanual. La incorporación de sectores no ligados a la exportación al universo de tomadores de crédito en moneda extranjera fue el gran motor de ese crecimiento, según First Capital. Los préstamos comerciales concentraron 74,2% de la deuda en moneda extranjera y sumaron USD 19.407 millones, mientras que el financiamiento en dólares con tarjetas de crédito subió 28,2% en el mes, hasta USD 859 millones, y los prendarios crecieron 0,6%, hasta USD 1.409 millones.
La irregularidad se mantiene en sus niveles más elevados de los últimos 20 años. No obstante, ya comenzaron a aparecer señales que indican un techo. La mora en los préstamos a las familias mostró una leve baja en agosto, ya que descendió de 12,9% en julio a 12,8%, según un informe de la consultora 1816 en base a la Central de Deudores del Banco Central de la República Argentina (BCRA). Mientras se aguarda por el dato oficial, la consultora señaló que esa reducción se produjo en un contexto de estabilidad de la morosidad total del sector privado, que se mantuvo en 7,7 por ciento.
El comportamiento de los hogares contrastó con el de las empresas, que pasó de 3,6% a 3,8% durante el mes. Así, la baja en la irregularidad de las familias no modificó el indicador agregado del crédito privado no financiero.
La tasa de mora del sector privado se mantuvo prácticamente sin cambios entre mayo y agosto de 2026. De todos modos, los niveles actuales siguen lejos de los registros de octubre de 2024, cuando la irregularidad total era de 1,5% y la de las familias alcanzaba el 2,5 por ciento.
Pagos,Argentina,Efectivo,Billetes,Pesos argentinos,QR,Pagos móviles,Tarjetas de crédito,Tecnología financiera,Clacredito

Los particulares vinilos que eligió Mario Pergolini para la nueva decoración de su oficina

El dólar operó sin cambios y quedó a más de 400 pesos del techo de las bandas cambiarias

La Justicia inhabilitó para conducir por tres meses a un funcionario libertario

La NASA retiró al Blackbird de exhibición y llamó a ingenieros de casi 80 años: qué busca Estados Unidos

Han robado la cuenta de PlayStation a un jugador. No es un caso aislado, y es la prueba de que Sony no está preparada para un futuro exclusivamente digital

Uno por uno, cuáles son los 10 autos 0 km más baratos en octubre

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Poll: Turek, Hinson in close Iowa Senate race

Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”

 POLITICA8 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA2 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final