Connect with us

ECONOMIA

Morgan Stanley destaca un proyecto minero en San Juan como clave para la industria espacial

Published

on


La economía espacial no arranca en Cabo Cañaveral ni en los hangares de SpaceX. Su verdadero punto de partida está bajo tierra, en yacimientos mineros repartidos por el mundo.

Un informe reciente de Morgan Stanley pone el foco donde pocos miran: la extracción de minerales críticos. Sin esos recursos, cohetes y satélites serían solo prototipos en papel.

Advertisement

El banco identificó a cinco compañías mineras como eslabones centrales de la cadena espacial global. Los nombres: MP Materials, Almonty Industries, Freeport-McMoRan, Alcoa y Teck Resources.

Esta última tiene presencia directa en Argentina. Teck opera el proyecto La Coipita en Calingasta, San Juan, una zona que ahora cobra relevancia estratégica en el mapa global.

Por qué la minería se volvió clave para conquistar el espacio

El documento de Morgan Stanley plantea un giro conceptual. La atención de los inversores se concentró históricamente en compañías aeroespaciales o de telecomunicaciones, dejando en segundo plano a los proveedores de materias primas. Pero estas empresas son, en realidad, fundamentales para sostener el crecimiento del negocio.

Advertisement

Toda la infraestructura necesaria para el desarrollo espacial depende de insumos básicos. Desde satélites hasta sistemas de lanzamiento, cada componente tecnológico tiene su origen en la minería.

Sin estos materiales, la innovación simplemente no podría materializarse. El informe lo resume así: la minería aparece como el primer eslabón de una cadena mucho más amplia y compleja.

El análisis se inscribe dentro de una estrategia más amplia del banco. Morgan Stanley elaboró una lista de decenas de compañías vinculadas al sector espacial, que van desde la extracción de recursos hasta los servicios en órbita.

Advertisement

Qué minerales mueven la industria y para qué sirven

El informe enumera tres familias de recursos críticos: cobre, aluminio y tierras raras. Cada uno cumple un rol específico en la ingeniería aeroespacial.

El cobre, por su excepcional conductividad térmica, se utiliza en motores de cohetes de alto rendimiento. También es indispensable para la electrificación y transmisión de energía en entornos extremos.

Teck Resources y Freeport-McMoRan son importantes proveedoras de cobre a nivel global. Además, Teck produce galio, un elemento utilizado en sistemas de radar de alta precisión.

Advertisement

El aluminio, por su parte, es valorado por su ligereza y resistencia. Esas cualidades lo vuelven esencial para estructuras aeroespaciales que deben soportar presiones extremas sin sumar peso innecesario.

Alcoa aporta ese insumo clave a la cadena. Su participación refuerza el peso del metal en la transformación tecnológica del sector.

Las tierras raras completan el trío. Estos elementos son fundamentales para tecnologías avanzadas, desde componentes electrónicos hasta sistemas de energía de alta precisión.

Advertisement

MP Materials se posiciona como un actor estratégico en el suministro de estos recursos. Su inclusión en la lista de Morgan Stanley refleja la centralidad de las tierras raras en la economía espacial.

Qué desafíos enfrenta la cadena de suministro minera

El informe también advierte sobre tensiones futuras. A medida que la industria espacial continúe expandiéndose, la presión sobre la oferta de minerales críticos tenderá a intensificarse.

Eso genera nuevas oportunidades de inversión. Pero también plantea desafíos concretos para la cadena de suministro.

Advertisement

Entre ellos, la necesidad de asegurar fuentes sostenibles, reducir la dependencia geopolítica de ciertos países proveedores y mejorar la capacidad de procesamiento de materiales estratégicos en regiones clave.

La minería deja de ser vista únicamente como una actividad extractiva tradicional. En este contexto, se convierte en un componente esencial de las industrias del futuro.

Morgan Stanley apuesta a que el sector seguirá atrayendo capital en los próximos años. La pregunta ya no es si la economía espacial crecerá, sino cuánto impactará en la demanda global de minerales críticos.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mineria,banco

Advertisement

ECONOMIA

Marcada baja interanual del consumo de carne vacuna en Argentina

Published

on


Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás


Advertisement

Consumo de carne: menor producción, retención de vientres y caída en el mercado interno

  • Contracción del consumo aparente: Entre enero y octubre, los envíos destinados al mercado interno cayeron un 11,5% anual, totalizando 1,698 millones de toneladas (221,1 mil toneladas menos que un año atrás). De este modo, el mercado doméstico absorbió el 68,9% de la producción total.
  • Fase de retención ganadera: Por séptimo mes consecutivo, la caída interanual de la faena de hembras superó a la de machos —con un desplome del 26,1% en vaquillonas—, señal de que el ciclo ganadero transita una etapa de retención para recomponer rodeos.
  • Brecha de precios en mostrador: Según datos del INDEC citados por la entidad, si bien en octubre el rubro carnes se mantuvo estable (-0,1% mensual), en la comparación interanual los cortes vacunos subieron un 44,5%, encareciéndose un 12,4% respecto del pollo entero (que aumentó 28,6% anual).

El contraste externo: exportaciones en alza e ingresos récord


carne,consumo,actualidad

Continue Reading

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


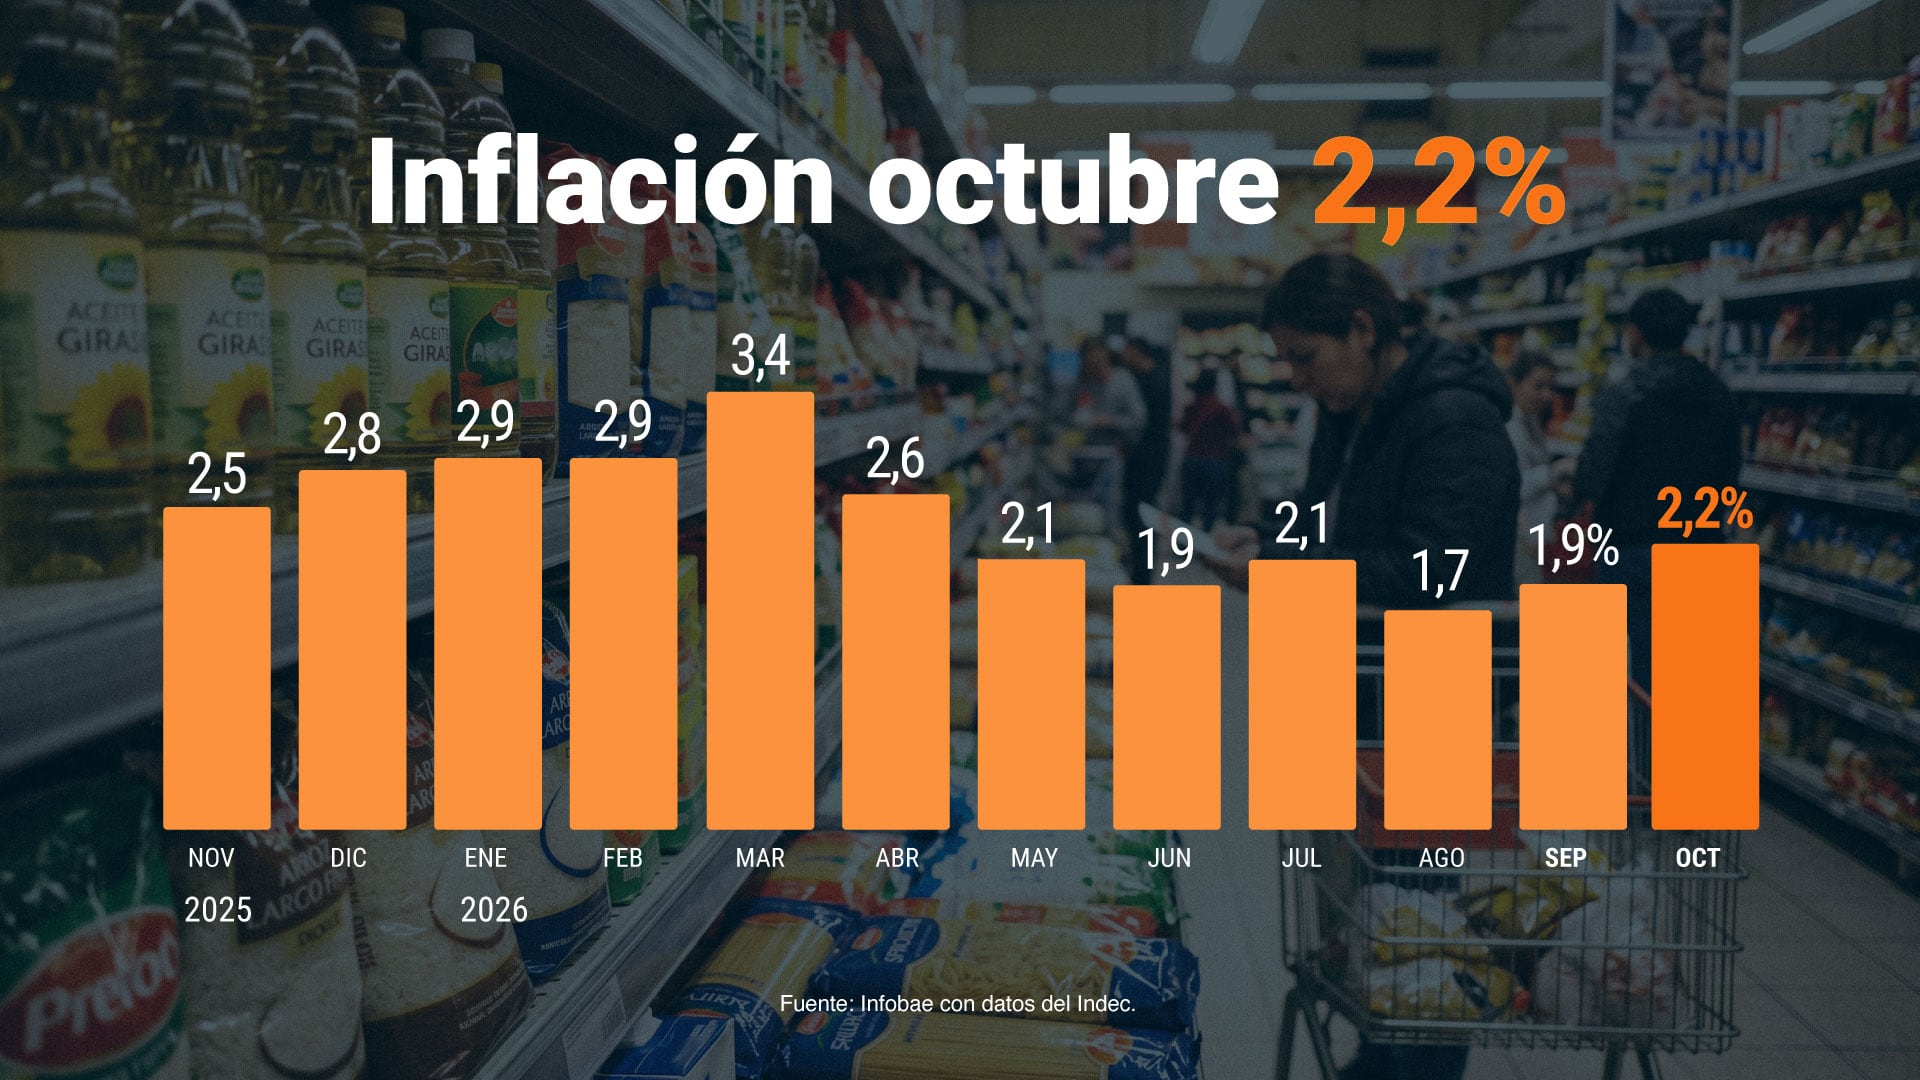
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

Tendencias