ECONOMIA
Nuevas tecnologías disruptivas y ciberseguridad: una pesadilla para el sistema financiero argentino

El avance de nuevas tecnologías como la inteligencia artificial, la computación en la nube, blockchain y el incipiente desarrollo de la computación cuántica ha generado, de manera simultánea, importantes mejoras en la eficiencia del sistema financiero, pero también nuevos y complejos ciber-riesgos para su funcionamiento.
La acelerada digitalización, junto con la proliferación de aplicaciones financieras, ha expandido significativamente el ecosistema de plataformas disponibles, multiplicando las alternativas para gestionar ahorros, pagos e inversiones dando lugar a una marcada expansión y diversificación de las cuentas financieras utilizadas por los argentinos en su vida cotidiana incrementando de forma proporcional los puntos de acceso potencialmente vulnerables a ciberataques.
Más allá de las duplicaciones propias del sistema, el exponencial crecimiento del número de cuentas financieras de todo tipo en manos de argentinos del último lustro es elocuente:
- El último informe de inclusión financiera del Banco Central de la República Argentina (BCRA), señala que a junio de 2025 la cantidad de personas humanas (PH) con cuentas alcanzó la cifra de 37,5 millones, y de ese total cerca de 27 millones mantienen simultáneamente múltiples cuentas bancarias y de pago.
- En forma más precisa, un informe de Coelsa de enero de 2026 estima la existencia de cerca de 322 millones de cuentas digitales totales, lo que implica un promedio cercano a ocho cuentas por persona, distribuidas entre cuentas bancarias (CBU) y cuentas de pago (CVU).
- El informe antes mencionado del BCRA también señala la existencia de 14,6 millones de tarjetas de crédito con saldos deudores.
- Según el reporte mensual de la Cámara de Fondos Comunes de Inversión, existen aproximadamente 30 millones de cuentas de inversión en estos instrumentos.
- A su vez, tanto Bolsas y Mercados Argentinos (BYMA) como A3 Mercados han registrado, por distintas razones, un crecimiento significativo de cuentas comitentes vinculadas a la inversión en bonos, acciones, Cedears y productos derivados entre otros instrumentos.
- En el segmento cripto, aunque los datos son menos precisos por la naturaleza propia del ecosistema, distintas estimaciones –como un informe publicado recientemente por Lemon– estiman que más del 10% de la población argentina utiliza activos digitales, sea en cuentas en mercados centralizados o autocustodiadas.
- Finalmente, distintas fuentes estiman en varios cientos de miles las cuentas de ahorro o inversión que los argentinos mantienen en el exterior.
Este variado y numeroso abanico de puertas de entrada de ataques, constituye un terreno cada vez más fértil para el accionar de ciber-delincuentes.
El BCRA señala que a junio de 2025 la cantidad de personas humanas (PH) con cuentas alcanzó la cifra de 37,5 millones
Es importante marcar además que una parte importante de las nuevas cuentas que se abrieron en los últimos años provinieron de un segmento de la población no digitalizado previamente, con un perfil más vulnerable a este tipo de delitos.
En los últimos cinco años, la tipología de los ciberdelitos ha evolucionado desde ataques relativamente aislados y manuales hacia esquemas altamente automatizados, escalables y sofisticados, impulsados por estas nuevas herramientas disruptivas
Los profesionales responsables de ciberseguridad de todos los actores del sistema financiero argentino sean entidades de cualquier tipo –bancos, financieras, PSPs, ALYCs, PSAVs o FCIs–, mercados, empresas de infraestructura financiera o reguladores, tienen un trabajo ingrato y extremadamente complejo: construir continuamente defensas ante atacantes sofisticados muchas veces invisibles o escurridizos que cuentan con herramientas tecnológicas cada vez más poderosas.
Además, la construcción de defensas basadas en información se ve debilitada por la dificultad de conocer el verdadero alcance de los ciberataques, ya que con frecuencia estos no se hacen públicos o se reportan de manera incompleta por motivos reputacionales. En el sector financiero, donde la confianza es el activo más valioso, muchas entidades optan por gestionar estos incidentes de forma reservada para evitar el pánico, la fuga de depósitos o impactos negativos en su valoración de mercado.
En el campo de la ciberseguridad, la inteligencia artificial no es nueva: desde hace más de una década, bancos y fintechs la utilizan para detectar fraudes y monitorear transacciones sospechosas mediante técnicas de machine learning. La novedad es que, en los últimos años -impulsados por el auge de la IA generativa- los ciberdelincuentes también empezaron a apropiarse de estas herramientas.
En los últimos cinco años, la tipología de los ciberdelitos ha evolucionado desde ataques relativamente aislados y manuales hacia esquemas altamente automatizados
En este contexto, la misma herramienta que fortalece la defensa también acelera la ofensiva, generando una carrera permanente entre capacidades de protección y de ataque.
En particular, la inteligencia artificial se ha convertido en un factor central de esta dinámica. Agentes maliciosos la utilizan para ejecutar ataques de ingeniería social altamente personalizados y difundir desinformación creíble; desplegar “bots” autónomos capaces de identificar y explotar vulnerabilidades en tiempo real; y aplicar técnicas de envenenamiento de datos que comprometen el funcionamiento de los sistemas antifraude.
A la experiencia natural de los hackers -históricamente aprovechada por las organizaciones para anticipar y mitigar amenazas- se suma ahora un actor de enorme capacidad: la IA generativa. Su habilidad para procesar en tiempo real grandes volúmenes de registros de incidentes (trace-logs) y detectar patrones ocultos permite identificar vulnerabilidades antes inadvertidas, poniendo en tensión incluso a los sistemas de software más extendidos a nivel global.
Un ejemplo reciente de la creciente relevancia de esta problemática lo evidencia la reunión convocada de urgencia a comienzos de mes por el secretario del Tesoro de Estados Unidos, Scott Bessent, y el presidente de la Reserva Federal, Jerome Powell, con los directivos de los principales bancos del sistema financiero estadounidense.
En ese encuentro, las autoridades advirtieron que el modelo de inteligencia artificial “Mythos”, desarrollado por Anthropic, no solo sería capaz de generar código con un nivel superior al de las herramientas actuales, sino también de identificar vulnerabilidades críticas en sistemas ampliamente utilizados a nivel global.
Este escenario fue planteado como una amenaza potencialmente sistémica para la ciberseguridad financiera, lo que llevó a instar a las entidades a reforzar de manera urgente sus capacidades de ciberseguridad.
A este nuevo frente se suma otra tecnología aún en desarrollo, pero con implicancias potencialmente disruptivas: la computación cuántica. Diversos avances experimentales han demostrado que, mediante el denominado “algoritmo de Shor”, un computador cuántico suficientemente potente podría, en el futuro, comprometer gran parte de la infraestructura criptográfica que hoy protege a las instituciones financieras.

Sin embargo, la amenaza no es exclusivamente futura. Organismos internacionales y reguladores advierten sobre riesgos actuales asociados a estrategias como “harvest now, decrypt later (HNDL)”, que consisten en recolectar hoy información cifrada -transacciones, comunicaciones o datos sensibles- para descifrarla en el futuro, cuando la capacidad cuántica lo permita.
En este contexto, diversas organizaciones internacionales promueven la adopción temprana de criptografía post-cuántica (PQC), junto con el desarrollo de capacidades de agilidad criptográfica -que permitan reemplazar algoritmos sin rediseños estructurales- con la construcción de inventarios exhaustivos de activos digitales y la necesidad de un enfoque de ciberseguridad dinámico, basado en el monitoreo continuo y la adaptación permanente frente a los rápidos avances de estas tecnologías.
A nivel global, organismos como el G7 (a través de su Grupo de Expertos en Ciberseguridad – CEG), el FMI, el BIS (que agrupa a los bancos centrales) y IOSCO (en el que participan las comisiones de valores) han elevado la ciberseguridad a una cuestión de estabilidad financiera sistémica.
Localmente, el Banco Central de la República Argentina (BCRA) ha emitido distintas normas que contemplan los riesgos operativos emergentes de estas tecnologías bajo un enfoque de riesgo tecnológico neutro y resiliencia operativa.
La ciberdelincuencia representa un desafío estructural crítico para la justicia argentina
La Comunicación “A” 8398 aprobada el 5 de febrero de este año, además, amplía el perímetro regulatorio incorporando a las fintechs, en este caso a los Proveedores de Servicios de Pago que deberán cumplir estándares análogos en las exigencias de Gestión y Control de los Riesgos de Tecnología y Seguridad de la Información que los bancos tradicionales, debiendo implementar esas modificaciones antes del 4 de agosto de 2026.
Asimismo, y ante la creciente dependencia de servicios en la nube y software externo, la normativa les exige a todas las entidades un control estricto sobre los proveedores de servicios críticos (donde la nube juega un rol clave), obligando a las entidades a auditar su cadena de suministro digital.
Como un paraguas más amplio que el marco normativo de los organismos de supervisión, en marzo de este año se aprobó el Plan Federal de Lucha contra el Fraude Ciberasistido (2026-2027), mediante la Resolución 231/2026 del Ministerio de Seguridad. Este plan establece protocolos de actuación rápida y coordinación entre nación, provincias y municipios y con las fuerzas de seguridad, el Poder Judicial y las entidades financieras para combatir el ecosistema de estafas digitales.
Desde otra perspectiva, la ciberdelincuencia representa un desafío estructural crítico para la justicia argentina, al desafiar los límites tradicionales de la jurisdicción territorial y exigir conocimientos técnicos, y una velocidad de respuesta no contemplada por el sistema judicial clásico.
Todo indica que en los próximos meses y años asistiremos a ataques maliciosos más sofisticados -para los que difícilmente estemos suficientemente preparados- por parte de diversos tipos de organizaciones criminales, inclusive a veces asociadas a Estados, que ponen en jaque tanto la integridad del sistema financiero como el ahorro individual de los usuarios.
En este sentido el ecosistema financiero argentino en su conjunto enfrenta un desafío inédito y mayúsculo, pero no imposible de afrontar.
El primer paso imprescindible para enfrentar esta amenaza es tratar de abordarla en su enorme complejidad concientizando tanto a los actores públicos como privados de la múltiples implicancias y riesgos que estas nuevas y dinámicas tecnologías traen aparejadas, fortaleciendo la capacitación y la articulación de espacios de trabajo cooperativo a nivel local e internacional.
Weitz es ex presidente de la CNV y profesor de Finanzas Tecnológicas (UBA). Díaz es profesor de posgrado Gestión Estratégica de la Tecnología Informática (GETI) de la Universidad Nacional Rosario

ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027
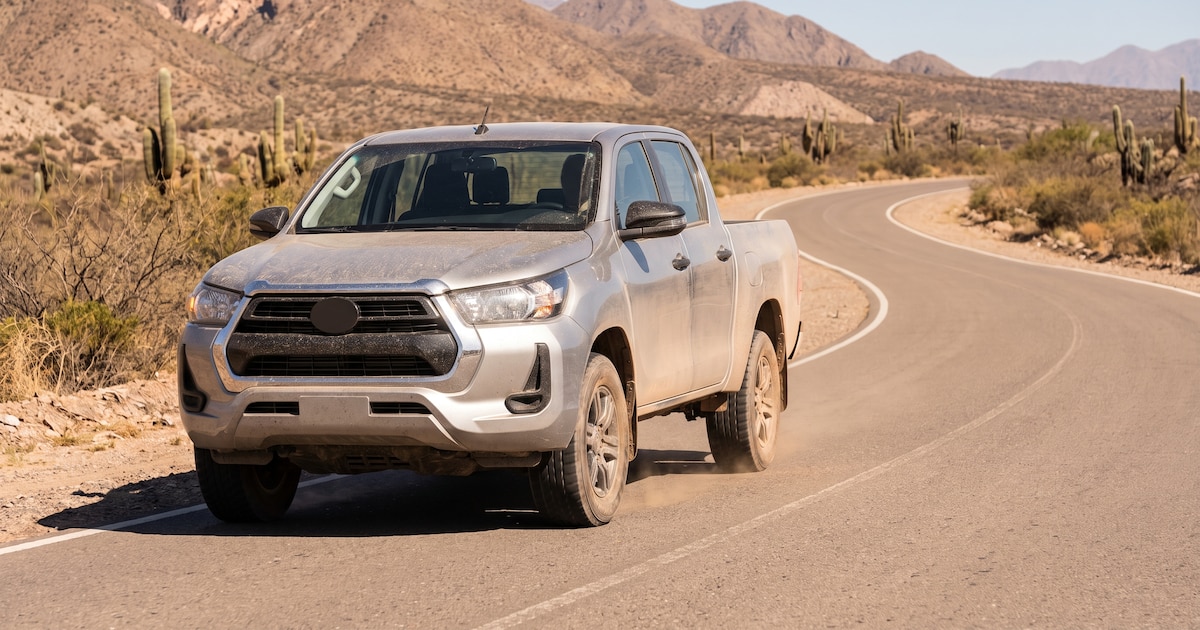


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Inside the neighborhood living on the edge of America’s tech frontier

El Gobierno designó a los responsables de preparar la visita del papa León XIV

Joaquín Levinton quedó envuelto en un escándalo tras una grave acusación de una expareja

Con el objetivo puesto en la reelección, el Gobierno apuesta al efecto arrastre de Milei y busca blindar un punto clave de la reforma política

Encuentran dos salones de banquetes de más de 2.400 años en la antigua escuela de Alejandro Magno, en Grecia

Juana Viale contó por qué volvería a ser madre a los 44 años: «Me encanta, me siento vital»

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

 POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- INTERNACIONAL3 días ago
Iran ‘miscalculating’ by betting on midterms after 3-hour talks, Trump officials warn
- INTERNACIONAL3 días ago
UK police arrest ‘explosive’ suspects near US airbase, key to Iran war