ECONOMIA
Oil & Gas y energía, entre los principales sectores detrás del boom de emisiones en el mercado

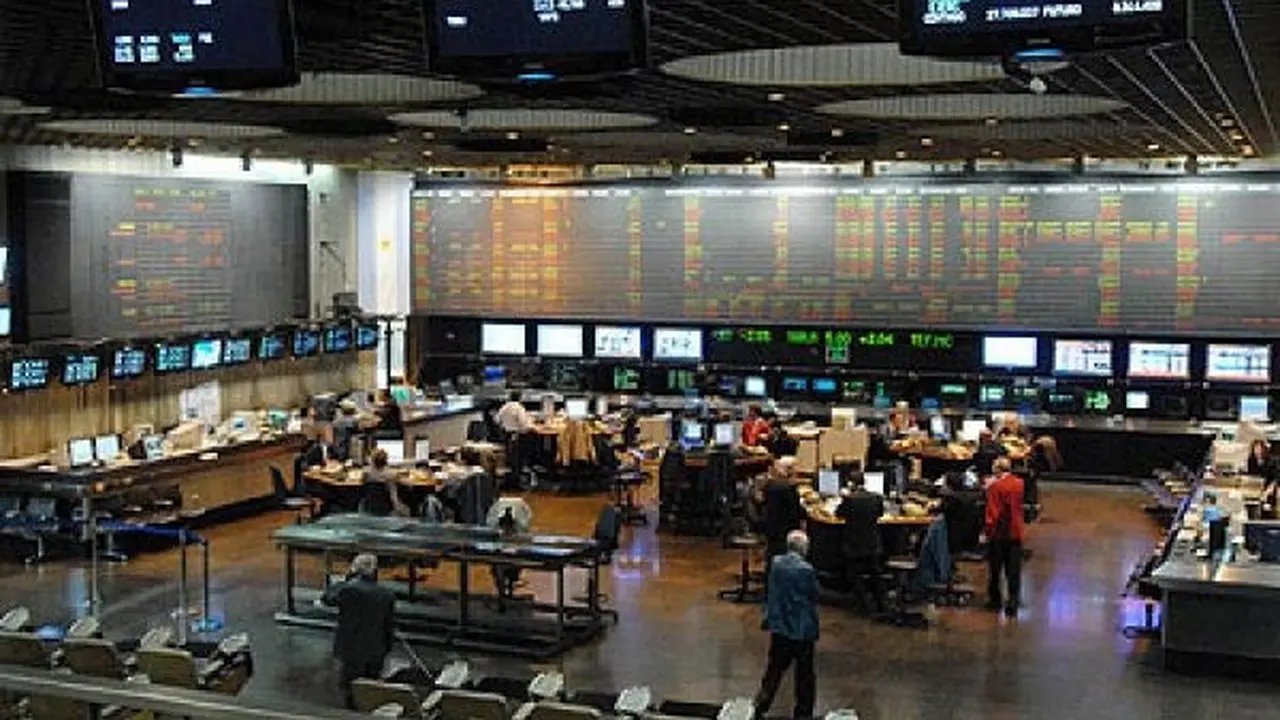
El Oil & Gas y la energía se ubicaron en el tope tres de los sectores que dieron impulso al mercado local de capitales que registró un desempeño histórico durante el primer cuatrimestre de 2026, consolidando una tendencia de financiamiento corporativo que no se observaba desde hace más de una década.
De acuerdo con datos relevados por la consultora internacional PWC, las emisiones primarias alcanzaron un dinamismo extraordinario impulsado por la paulatina estabilización macroeconómica y un renovado apetito de los inversores por instrumentos de renta fija.
Este escenario permitió viabilizar proyectos de gran envergadura tecnológica e industrial en todo el territorio nacional, y las colocaciones de obligaciones negociables y fideicomisos financieros superaron los u$s6.200 millones medidos al dólar financiero de liquidación, marcando la cifra más elevada de la serie histórica iniciada en 2015 para un periodo similar.
En términos de volumen, el reporte de PWC señaló que el sistema financiero registró un total de 142 emisiones individuales y logró establecerse como la segunda mejor marca histórica, solo superada por los registros del año 2018. Este repunte denota una fuerte liquidez y la urgencia de diversos sectores productivos por acelerar sus planes de inversión.
El sector de Oil&Gas, sin embargo, se consolidó como el motor principal de esta expansión en términos de montos nominales, concentrando las mayores necesidades de capital para el desarrollo de infraestructura estratégica y operaciones de extracción a gran escala.
Las operadoras de hidrocarburos aprovecharon las ventanas de oportunidad para estructurar instrumentos de largo plazo que sostengan la producción en yacimientos no convencionales. La envergadura de estas emisiones posicionó al segmento energético en la cúspide del financiamiento corporativo local.
Factores macroeconómicos e instrumentos financieros en auge
Los analistas del sector coinciden en que la marcada compresión del riesgo país tras los últimos acontecimientos políticos actuó como el principal catalizador para la reapertura sostenida del crédito internacional. Las colocaciones en los mercados externos representaron una porción significativa del financiamiento total del cuatrimestre, alcanzando un volumen no visto en los últimos tres años.
El segmento corporativo del Régimen General evidenció una preferencia casi absoluta por los instrumentos denominados en moneda dura, conocidos técnicamente como Hard Dollar, los cuales explicaron la casi totalidad de las colocaciones corporativas.
Esta marcada tendencia contrasta con la drástica pérdida de terreno de las alternativas atadas al dólar oficial o a la inflación mediante cláusulas UVA. La búsqueda de cobertura directa en activos financieros tradicionales prevaleció como la estrategia de preferencia por parte de los administradores de carteras.
En paralelo, el mercado local experimentó una notable reducción de las tasas de interés en pesos, lo cual alivió de manera sustancial el costo financiero real para las empresas emisoras. Las tasas promedio de colocación sufrieron una compresión superior a los mil puntos básicos a lo largo del cuatrimestre, tocando mínimos históricos para la actual gestión de gobierno.
Esta trayectoria bajista generó un entorno propicio para que medianas empresas y proyectos de menor escala consideraran al mercado de capitales como una alternativa viable frente al crédito tradicional. Los fideicomisos financieros también mostraron síntomas claros de recuperación institucional, registrando incrementos interanuales tanto en cantidad de contratos como en montos totales adjudicados.
Estos vehículos de inversión mantuvieron su atractivo gracias a las estructuras de garantías subyacentes que ofrecen al mercado en momentos de reordenamiento de cartera. Su solidez operativa permitió mitigar los riesgos asociados a la mora sectorial y apuntalar el financiamiento al consumo.
Minería, pymes y proyecciones para el mediano plazo
El sector minero tuvo una participación sumamente acotada pero simbólica mediante una única colocación registrada por la firma Minas Argentinas S.A., correspondiente a sus obligaciones negociables Clase I por un valor de u$s3,6 millones.
Esta operación, que metodológicamente se encuentra contabilizada dentro del segmento global de energía, marca un antecedente relevante para los proyectos metalíferos que buscan estructurar financiamiento local. Se prevé que el sector incremente su presencia a medida que maduren los marcos de incentivo para grandes inversiones de capital.
Las pequeñas y medianas empresas también ganaron un protagonismo histórico en este primer tercio del año, logrando niveles récord de emisión nominal bajo el régimen simplificado de ON PYME.
El volumen total de operaciones en este estrato ratificó la consolidación de los avales recíprocos como herramientas eficientes para democratizar el acceso al financiamiento productivo. Los márgenes de colocación para este segmento alcanzaron incluso terrenos de rendimiento real negativo, evidenciando el fuerte respaldo de los inversores institucionales.
El flujo de colocaciones observado durante las primeras semanas de mayo sugiere que la inercia positiva del mercado de capitales se mantendrá firme durante la mitad del año. Las empresas contiúan presentando prospectos de emisión ante los reguladores con el firme objetivo de capturar las tasas vigentes y asegurar fondos frescos. Los fideicomisos financieros, aunque con un ritmo ligeramente más pausado que el segmento corporativo puro, comienzan a exhibir señales de aceleración estructural.
Las perspectivas hacia el cierre del año se presentan favorables, condicionadas a la persistencia de la estabilidad en las variables macroeconómicas clave, y así la expectativa de una paulatina extensión en los plazos de vencimiento de la deuda corporativa representa el próximo desafío madurativo para consolidar la profundidad del mercado.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,energia,inversion,petroleo






Qué bonos tienen más peso en las carteras de los FCI y por qué sus elecciones pueden diferir de las de un inversor que busca ganar a largo plazo
Cuáles son los bonos y las letras que encabezan el ranking
- Boncer TZXD6 6,34%
- Lecap S30N6 5,02%
- Lecap S13N6 4,98%
- Boncer TZXD7 4,87%
- Boncer TZXO6 4,68%
- Lecap S30S6 4,03%
- TMVE8 3,65%
- Boncer TZXS7 3,61%
- Boncer TZXM7 3,24%
- Lecap S15S6 3,19%
Por qué los fondos buscan acumular rendimiento y acortar plazos
Qué explica el protagonismo de los bonos CER
Qué cambia cuando se busca una ganancia de más largo plazo
Qué podemos tomar del ranking
bonos,inversión,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Jornada financiera: el riesgo país superó los 600 puntos básicos y tocó el nivel más alto en seis meses
Jorge Colina: “Para crecer en serio, Argentina necesita llevar la inversión al 25% del PBI”
El economista de Idesa analizó la caída de la inversión productiva, que representa el 15,1% del PBI, y señaló a la desconfianza, el cepo, las tasas y la presión tributaria como obstáculos para el crecimiento
Las acciones argentinas cayeron hasta 8% en Wall Street y las reservas del BCRA perforaron los USD 48.000 millones
La sesión negativa de Wall Street profundizó las bajas de los activos argentinos. El S&P Merval cayó 3,3%, en la séptima rueda negativa seguida. El indicador de JP Morgan avanzó a 628 puntos. Las reservas cayeron debajo de USD 48.000 millones, un mínimo en dos meses

Business,Corporate Events,North America
El pincipal índice de acciones de empresas líderes cayó 3,3%, mientras que los bonos operaron en rojo. Qué esperan los analistas
Puntos importantes

El riesgo país alcanzó 642 puntos básicos, su máximo anual, encareciendo el financiamiento externo.
Entre las causas, se destacan las tasas globales altas, debilidad económica y la tensión política local.
Afecta bonos, acciones, bancos. Dificulta acceso a deuda.
bonos,acciones,riesgo pais,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

POLITICA8 minutos ago
Lijo amplió el levantamiento del secreto fiscal de Manuel Adorni en la causa por enriquecimiento ilícito

ECONOMIA12 minutos ago
Cuáles son los 10 bonos y letras más elegidos por los fondos comunes de inversión

SOCIEDAD14 minutos ago
En 4 días, uno de los animes de fantasía más populares de la última década estrena nueva temporada tras 5 años de silencio

CHIMENTOS20 minutos ago
La desgarradora ceremonia para despedir a González Oro: cómo fue la despedida en un cementerio en Uruguay

POLITICA49 minutos ago
El Gobierno avanza con su estrategia por Malvinas: reclamo ante organismos internacionales, presión sobre petroleras y medidas contra una empresa aérea

POLITICA53 minutos ago
Poder Ciudadano alertó sobre la falta de políticas anticorrupción: “Pareciera que buscamos ampliar la impunidad”

POLITICA4 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

INTERNACIONAL4 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

INTERNACIONAL4 días ago
Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: “Netanyahu es uno de los mayores líderes de la historia del mundo”, afirmó el Presidente

 INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- CHIMENTOS3 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»