
ECONOMIA
Para la Fundación Mediterránea, el Súper RIGI es “otra isla en el océano de distorsiones”

Tras el envío del proyecto del Súper RIGI por parte del Gobierno al Congreso, la Fundación Mediterránea criticó el esquema y aseguró que es “otra isla en el océano de distorsiones”, ya que si bien puede hacer viables algunas inversiones de gran escala, también profundiza una lógica de excepciones que no reemplaza la necesidad de reformas más amplias.
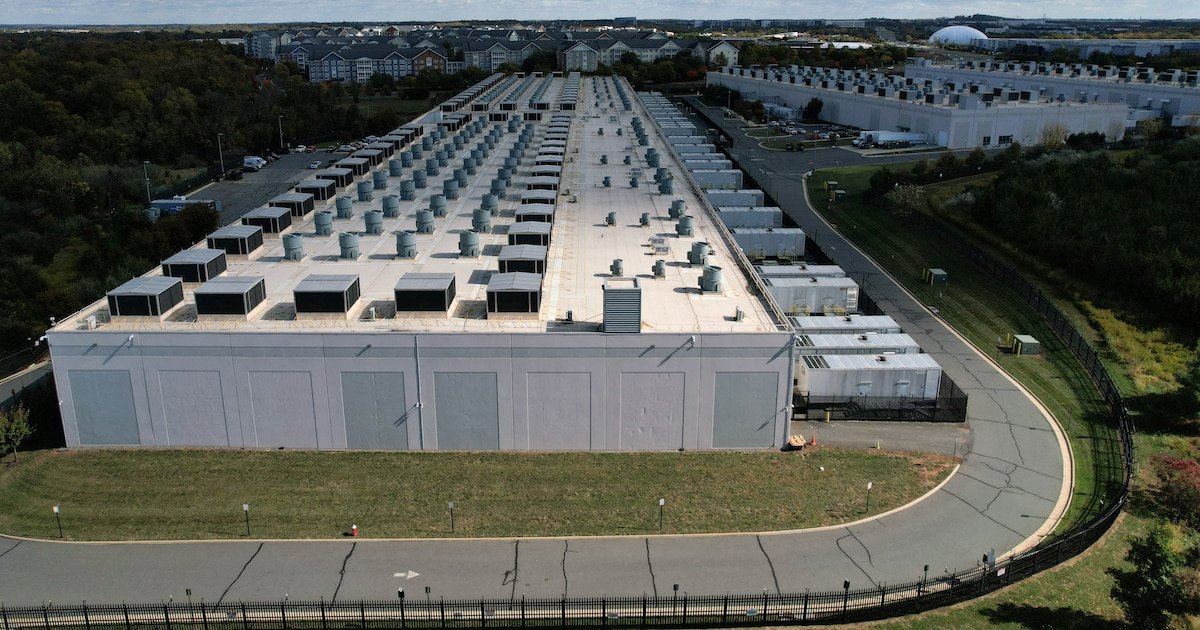
Vale mencionar que este régimen apunta a inversiones superiores a los USD 1.000 millones, vinculadas principalmente a inteligencia artificial, semiconductores, biotecnología avanzada, centros de datos, entre otros.
La Fundación Mediterránea sostuvo que un proceso de crecimiento sostenido requiere una inversión en torno al 25% del PBI, pero Argentina raramente superó el 20% en las últimas dos décadas y en los últimos años se ubicó apenas en el 16% del PBI.

REUTERS/Leah Millis/File Photo/File Photo
El déficit resulta más notable en el nivel de Inversión Extranjera Directa (IED). Salvo años atípicos, este componente de la inversión nunca superó el 3% del PBI y en 2025 apenas alcanzó el 0,5%. Esto muestra un claro contraste con el 3,7% de Chile y 3,4% de Brasil para el mismo año.
“La baja inversión no tiene una causa única. No son problemas de un sector o de un tipo de inversión; son fallas sistémicas del entorno institucional que afectan a toda la economía”, aseguró la Fundación Mediterránea.
En ese sentido, mencionó como factores principales a la volatilidad macroeconómica, el cepo, los impuestos distorsivos, como derechos de exportación, cheque, ingresos brutos, sellos y tasas municipales que gravan las ventas; la inseguridad jurídica y una política comercial restrictiva.
Por otra parte, comparó la Tasa Interna de Retorno (TIR) entre los diferentes esquemas de incentivos implementados. Tomando como base un hipotético proyecto de inversión, esta sería del 6% bajo el régimen general, 6,6% con los beneficios de la reforma laboral, 6,8% con el Régimen de Incentivo para Medianas Inversiones (RIMI), 11,1% con el RIGI y 12,4% con el Súper RIGI.

Consideró que para configurar un entorno favorable para la inversión el camino es darle continuidad al proceso transformador iniciado hace 2 años, a través de las siguientes medidas:
- Sostenibilidad al equilibrio fiscal
- Terminar de eliminar el cepo y converger al régimen monetario y cambiario definitivo, institucionalizando el bimonetarismo al estilo de Perú y Uruguay
- Ordenamiento integral del sistema tributario que permita eliminar los impuestos más distorsivos y que dé confianza a los inversores en la estabilidad de las reglas tributarias en los tres niveles de gobierno
- Modernizar los poderes judiciales para generar confianza entre los inversores de que las controversias se dirimen con objetividad y que la estabilidad jurídica se respeta independientemente del ciclo político
La Fundación Mediterránea sostuvo que es necesario consolidar a los fines de generar un entorno más amigable con la producción. “Hasta ahora se han hecho avances importantes pero parciales y, por lo tanto, insuficientes para revertir los crónicos déficits de inversión. El cúmulo de distorsiones acumuladas llevan a que sea un proceso extremadamente desafiante que demanda perseverancia, cambios disruptivos y tiempo para su maduración”, señaló.
Explicaron que el RIGI viene cumpliendo con éxito sus objetivos de incentivar proyectos en los sectores para los que fue creado; particularmente, en la energía y la minería. “Pero escapa a sus posibilidades operar como una herramienta que dinamice de manera general la inversión”.
Por su propio diseño, aseguran, el RIGI no tiene capacidad para transformar el patrón de inversión prevaleciente en las últimas décadas, dado que su funcionalidad se centra en promover y hacer viables proyectos en determinados nichos.
Como aspecto positivo del Súper RIGI, destacaron que no existe costo fiscal porque “las eximiciones y reducciones de alícuotas son sobre impuestos que, de no ejecutarse el proyecto, no se recaudarían”. Tampoco se generan pérdidas cambiarias, ya que “la libre disponibilidad de divisas es sobre divisas que no se generarían si el proyecto no se ejecuta”.
El compromiso de mantener las condiciones tributarias y establecer canales especiales para controversias también se justifica, siempre que “son proyectos que de otra manera no se ejecutarían”.

Entre las desventajas, se destaca que la existencia de regímenes especiales “aumenta los costos administrativos, tanto para el Estado como para las empresas”. Además, “mientras más complejas son las reglas mayores son los costos y los riesgos de desvíos y discrecionalidades”.
Las empresas tienen incentivos a destinar recursos para calificar en estos regímenes, y el Súper RIGI incorpora “disposiciones expresas anti-elusión (que modifiquen artificialmente sus proyectos o estructuras solo para acceder a los beneficios fiscales previstos)”, lo que implica el reconocimiento de ese riesgo.
La entidad sostuvo que es recomendable priorizar las reformas generales y, en materia de regímenes especiales, ajustarse a la estrategia original de que el RIGI es una herramienta que adelanta de manera transitoria condiciones que se irán generalizando a medida que avance el proceso de transformaciones estructurales.
“No es una buena opción agregar nuevas capas de excepciones que profundizan las inequidades horizontales y la complejidad administrativa. Particularmente, no se justifica crear un nuevo régimen (el Súper RIGI) con características muy similares al que ya está operando con éxito (el RIGI). Máxime cuando no se cambian sustancialmente la estructura de beneficios especiales”, señaló el documento.
“Buena parte de los objetivos que se espera alcanzar con el Súper RIGI se podrían lograr sin establecer una nueva normativa de excepción sino en una mejora en el diseño y aplicación del RIGI. Para ello, los esfuerzos deberán estar centrados en buscar los instrumentos para que sea más atractivo explotar las ventajas que ofrece la Argentina, más que seguir agregando ‘super’ excepciones, mientras que el resto de la producción sigue lidiando con los enormes déficits institucionales que todavía padece la Argentina”, concluyó la Fundación Mediterránea.
North America







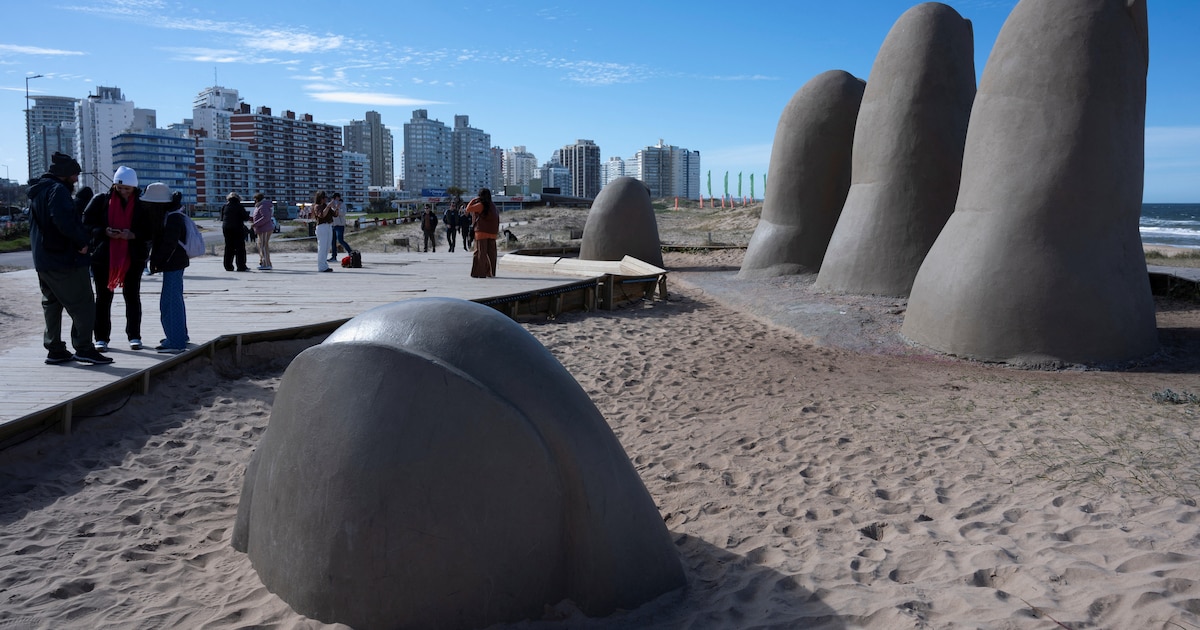
El trabajo remoto ayudó a romper una barrera. También lo hicieron la conectividad, los colegios, la gastronomía, los servicios y una oferta residencial que hace tiempo dejó de estar limitada a la temporada
Normalmente, cuando una ciudad recibe nueva actividad económica, necesita construir simultáneamente la estructura urbana capaz de alojarla
Una nueva infraestructura no siempre aparece simplemente porque existe una demanda previa
Las ciudades compiten por talento, inversión y población, pero no lo hacen únicamente mediante incentivos económicos
Corporate Events,South America / Central America
Los precios objetivo del consenso de analistas, junto con las recomendaciones de los bancos, permiten distinguir las oportunidades más atractivas
Puntos importantes

Para Wall Street, las acciones argentinas de energéticas y bancos tienen potencial.
Central Puerto, Pampa, YPF destacan, pero la cobertura es clave.
Comparar fuentes es vital. MSCI Merval busca alineación.
wall street,acciones,inversiones,ypf,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
ECONOMIA
Las acciones argentinas se desacoplaron de las alzas de Wall Street y tuvieron cierre dispar
Las plazas bursátiles atraviesan un período de volatilidad y reconfiguración de carteras, con las elecciones de medio término en los EEUU en el horizonte el 3 de noviembre.
Este martes los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).
El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.
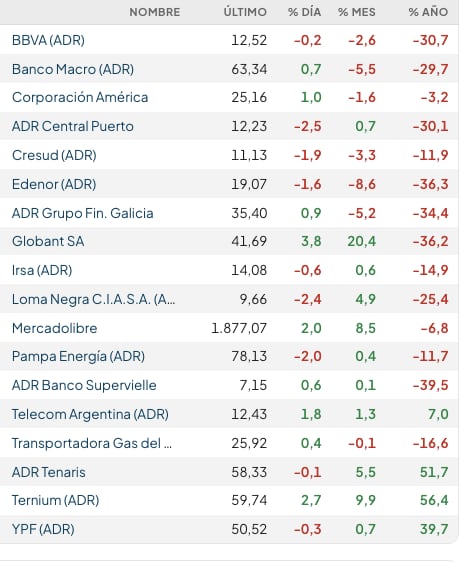
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).
El índice del riesgo país de Argentina finalizó con baja de tres unidades, en los 672 puntos básicos, tras haber franqueado la barrera de los 700 puntos en el inicio de los negocios, un máximo nivel desde finales de octubre del 2025.
Esta amplia diferencia en las paridades de los bonos soberanos argentinos respecto de los bonos de los Estados Unidos es producto de la prudencia inversora que se evidencia durante las últimas semanas.
“El Gobierno del libertario Javier Milei trata de bajar la efervescencia que esto provoca entre los ahorristas al señalar que la sumatoria de más reservas e intercambio de monedas activados servirían como sostén en caso de cualquier presión financiera extra”, indicó Reuters.
“Hay instrumentos que el Gobierno puede activar en caso de una corrida cambiaria, por ejemplo, pero al mercado le incomoda por incremento del costo ver un riesgo país por arriba de los 700 puntos desde los 400 (puntos) logrados a comienzo de julio”, dijo a Reuters un analista de un banco de capitales chinos que opera en Buenos Aires.
Las próximas elecciones presidenciales de Argentina, a finales del 2027, comienzan a generar síntomas de cautela ya que Milei dijo que irá por su reelección, pero la tendencia de las encuestas no tranquiliza los negocios.
A esto se suma el riesgo geopolítico global latente, lo que aumenta la aversión al riesgo en general.
Al respecto, la consultora Quantum Finanzas reportó que “la suba del petróleo y nuevas dudas sobre la inversión en ‘IA’ presionan a los futuros de los índices bursátiles estadounidenses”.
El dólar mayorista cerró cn alza marginal de 50 centavos, a 1.525 pesos, con la referencia de un Banco Central que acumula compras en el segmento de contado por unos USD 15.500 millones en el transcurso del 2026.
Un reciente informe interno del BCRA indicó que restan cerca de 4.000 millones de dólares por liquidar de emisiones corporativas, con un neto de poco más de 2.000 millones tras descontar pagos de empresas.
En octubre, las colocaciones de deuda corporativa y sub soberana suman alrededor de 100 millones de dólares, según consignaron operadores consultados por Reuters.
Mientras tanto, la Secretaría de Finanzas llevó a cabo este martes una conversión de títulos para ofrecer a modo de canje anticipado y reducir la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.
Esta negociación permitirá a los tenedores del bono dollar-linked con vencimiento a fin de octubre (D30O6) canjearlo por instrumentos con amortización a fines de noviembre próximo, o en enero y en junio de 2027.
El INDEC informó esta semana que el superávit en la balanza comercial (ICA) de septiembre alcanzó los USD 2.976 millones, con exportaciones récord por arriba de los USD 10.000 millones en el mes. El miércoles 21 se conocerá el dato del EMAE (Estimador Mensual de Actividad Económica) correspondiente a agosto, en momentos que los analistas evaluán la posibilidad de una recesión técnica en el tercer trimestre del año.
Business,Corporate Events,North America

POLITICA11 minutos ago
Inteligencia Artificial: la prudencia no es de izquierda ni de derecha

DEPORTE12 minutos ago
7 frases de Arruabarrena tras el pase de Boca a la final de la Sudamericana: de la decisión sobre Paredes al firme pedido al plantel

ECONOMIA17 minutos ago
Punta del Este: de destino turístico a ciudad permanente

CHIMENTOS18 minutos ago
La fuerte reflexión de Ricardo Darín sobre las agresiones en redes: “Detrás del poncho está el cuchillo escondido”

POLITICA19 minutos ago
Se normalizó el servicio de subtes, tras el paro total por una protesta gremial – Nexofin

INTERNACIONAL24 minutos ago
Economía de Panamá crece 7.36% en agosto, pero el avance no se refleja por igual en el empleo

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



