ECONOMIA
Por las tasas bajas y el dólar estable, se duplicó el uso del instrumento más eficaz para protegerse contra la inflación

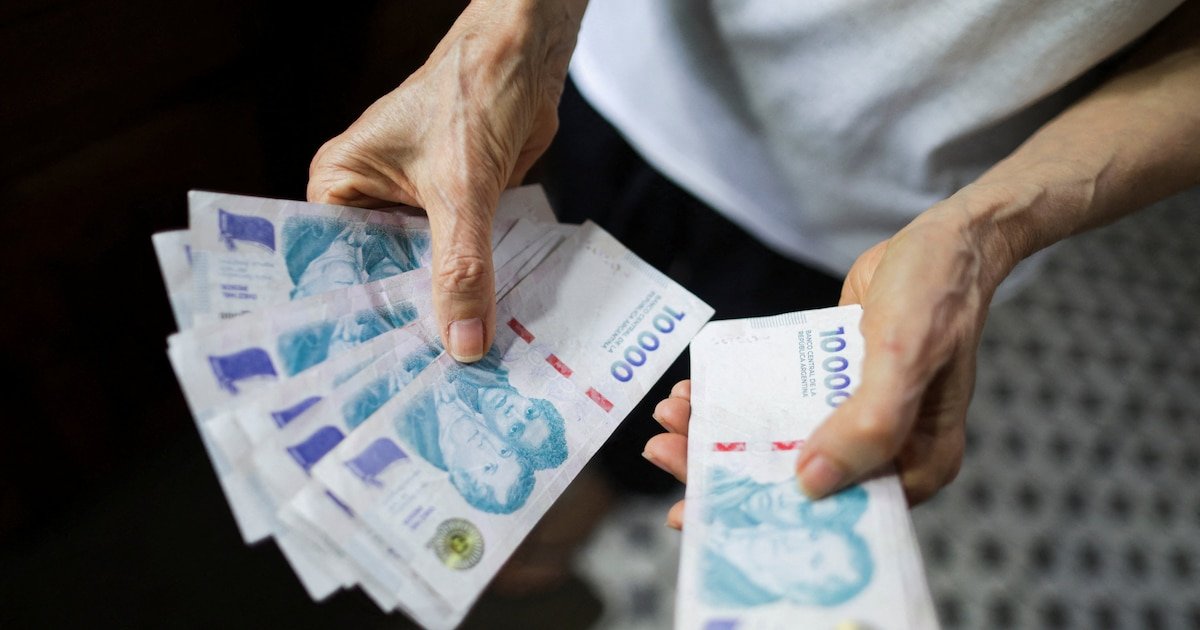
Con el salto de la inflación de comienzos de año, los inversores se volcaron a un instrumento en particular para cubrirse. Los datos del informe monetario diario del Banco Central de la República Argentina (BCRA) muestran que se duplicaron las inversiones en plazo fijo UVA entre marzo y abril, siendo una tendencia que se mantuvo durante mayo. La pregunta ahora es si seguirá conviniendo en los próximos meses y de qué dependerá.
Esta opción financiera se ajusta todos los días según la Unidad de Valor Adquisitivo (UVA), que sigue el índice de precios. De esta forma, el ahorro mantiene su valor y no se ve afectado por la suba del costo de vida. Además, los bancos suman una tasa de interés sobre ese monto ajustado, lo que permite que el rendimiento final supere la inflación y el dinero no pierda poder de compra.
El cuadro de depósitos promedio mensual elaborado por el BCRA refleja cómo los ahorristas buscaron cobertura frente a la aceleración de los precios. El salto de esta alternativa superó ampliamente el ritmo de aumento de otras alternativas como cuentas de ahorro y plazos fijos tradicionales, que avanzaron mucho más lentamente. Entre marzo y abril de 2026, los depósitos en plazo fijo UVA pasaron de $568.526 millones a $1.030.533 millones, mientras que en mayo alcanzaron $1.488.983 millones. Este crecimiento no se observó en los meses previos, donde los valores permanecieron estables o en descenso.
Esta dinámica estuvo impulsada por el diferencial entre las tasas ofrecidas por los plazos fijos UVA y otros instrumentos del mercado. Nicolas Cappella, sales trader de IEB, explicó que el plazo fijo UVA paga mejor tasa que cualquier bono CER a 90 días. Según su análisis, los bonos CER cortos ofrecieron rendimientos negativos, mientras que los plazos fijos UVA se ubicaron entre UVA +1% y UVA +2 por ciento.

“Los CER rinden negativo, porque con la emisión del BCRA para comprar dólares, ese excedente de pesos fue a parar a bonos en pesos. El mercado está volcado al carry trade y a devengar, confían en que en este semestre la oferta de dólares hace atractivo devengar tasa (aunque sea real negativa) antes que estar parado en dólares”, sostuvo. Aunque, marcó que en el segundo semestre el escenario se vuelve menos favorable dado que se acaba la cosecha y merma un poco el flujo de dólares, por lo que habría que ver si estas tasas negativas se mantienen o no.
El rezago en la actualización de los índices de inflación utilizados para el cálculo de los plazos fijos UVA también tuvo un efecto significativo. Guillermo Barbero, socio en First Corporate Finance Advisors, indicó que los índices de inflación presentan un retraso respecto al contexto actual. “Hoy estás aplicando índices del mes pasado para el devengamiento de los plazos fijos UVA, y el mes pasado la inflación fue alta (2,6% en abril). Hoy la tasa del plazo fijo tradicional es más baja y está bajando rápidamente, mientras que la inflación no. Estamos estimando para abril un 2,4% de inflación, están buscando una ventaja de algún punto de rendimiento en los plazos fijos UVA por estos meses”, señaló Barbero.
Es que la estructura del plazo fijo UVA permite que el ahorrista obtenga un rendimiento basado en la inflación pasada más un pequeño margen. Nicolas Guaia, CEO de Max Capital, sostuvo que “con los datos de inflación de marzo y abril, es esperable que haya crecimiento de este segmento”. Al momento de constituir un plazo fijo UVA, el cálculo incluye la inflación del mes anterior, lo que genera una oportunidad temporal de obtener una renta positiva. “Hoy, por ejemplo, si uno hace un plazo fijo UVA, tiene 10 días de tasa de inflación de 2,6% más el margen”, indicó Guaia.

El flujo de pesos excedentes, producto de la intervención del BCRA en el mercado de cambios, alimentó la demanda de instrumentos ajustados por inflación. La estacionalidad en el ingreso de divisas, asociada a la cosecha gruesa, sostuvo las expectativas de estabilidad cambiaria durante el primer semestre. Este contexto favoreció que los instrumentos atados a la inflación se convirtieran en el vehículo principal para quienes buscaron preservar el valor de sus ahorros.
A su vez, el contraste con el desempeño de los bonos CER cortos resalta el atractivo relativo del plazo fijo UVA. Mientras los bonos ajustados por CER a corto plazo ofrecieron tasas reales negativas, los plazos fijos UVA presentaron un rendimiento superior, al menos en el corto plazo, gracias al rezago en la actualización de los índices y el diferencial frente a las tasas nominales.
La conveniencia o no del plazo fijo UVA dependerá de dos factores. Por un lado de la evolución de los flujos de dólares y de las condiciones que imponga el mercado durante el segundo semestre ya que la finalización del período de mayor liquidación de divisas por parte del campo podría modificar el escenario actual. A su vez, se debe analizar cómo continúan corriendo los precios y su comparación con las tasas de los otros instrumentos. “Si la inflación desacelera y la tasa del tradicional se mantiene, se equiparan”, comentó Guia.
Corporate Events,South America / Central America







ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Secretos vaticanos: un libro cuenta el largo camino burocrático hacia la santidad, con prólogo del papa Francisco

La oposición criticó a la Corte por el fallo que dejó sin límites la venta de tierras a extranjeros y llamó a otra movilización

Lucas Sugo habló por primera vez luego de la muerte de su hija: “La voy a llorar todos los días”

Islas Malvinas: qué dijo la empresa británica Rockhopper tras las sanciones de la Argentina

Fin del reinado de los pisos de cerámica en el balcón: la nueva tendencia para el 2027 más elegante para renovar este espacio

La ONU pidió a EEUU y Rusia negociar un nuevo tratado nuclear ante la situación “más peligrosa” desde el final de la Guerra Fría

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027