ECONOMIA
Por qué las tendencias bajistas del dólar se imponen en el corto plazo

El mercado de cambios transita un período de estabilidad ajeno al contexto financiero internacional marcado por el conflicto en Oriente Medio, con efecto en presiones inflacionarias y mayores costos de la energía, que podrían decantar en un estancamiento de la actividad y tasas de interés elevadas.
El dólar mayorista se mantuvo debajo de los $1.400, con una oferta sostenida e inmune a una inflación que se mantiene alta, aunque empezó a reducirse en abril. El tipo de cambio cae más de 4% en 2026, en contraste con un alza general del índice de precios de 12,3% en lo que va del año.
Con un horizonte interanual, la tasa general de aumento de los precios al consumidor, inflación, superó el 30%, mientras que la cotización del dólar avanzó 22%, desde $1.138 el 15 de mayo de 2025. Esto refleja un atraso objetivo en la evolución del tipo de cambio respecto de los precios internos, fenómeno atenuado por el enfriamiento de la actividad doméstica, la caída en las importaciones y el amplio margen superavitario de los sectores más competitivos de la economía, como el agro, la energía y la minería, principalmente.
El Índice de Tipo de Cambio Real Multilateral, que mide el Banco Central al cotejar la evolución del tipo de cambio y los precios de bienes y servicios de los países que son los principales socios comerciales de Argentina, marca unos 84 puntos a mediados de mayo, lo que equivale a un atraso cambiario de unos 16 puntos respecto de un nivel teórico de equilibrio en los 100 puntos.
No por eso los analistas e inversores esperan una devaluación importante en los próximos meses.
El último REM (Relevamiento de Expectativas de Mercado) que elabora el BCRA puntualizó que “para diciembre de 2026 el conjunto de participantes pronosticó un tipo de cambio nominal de $1.676 por dólar, lo que arroja una variación interanual esperada de 15,8%. Para el Top 10 de analistas, el tipo de cambio nominal promedio esperado para diciembre sería $1.611 por dólar”.
En el primer tercio de mayo el incremento de la base monetaria que informa el BCRA venía desacelerando a una tasa del 20,9% interanual, desde $34,4 billones del 12 de mayo de 2025 a $41,6 billones del 11 de mayo de este año. En función de esta expansión, la inflación en los próximos meses podría estacionarse en un promedio de 1,7% mensual, según las proyecciones del Relevamiento de Expectativas del Mercado (REM) que hace el Banco Central de la República Argentina. De ser así, la tasa acumulada en los próximos ocho meses, hasta fin de año, alcanzaría cerca de 14 por ciento.
De replicarse esta inflación en el tipo de cambio presente, el dólar podría cerrar el año cerca de $1.600, un nivel incluso inferior a las proyecciones cambiarias de los participantes del REM. Los contratos de dólar futuro, que en la última semana marcaron precios de $1.616 para fin de año.
- Entre mayo y julio se concreta el mayor ingreso estacional de divisas por exportaciones del agro. Esta oferta estacional puede despejar cualquier expectativa devaluatoria.
- Hay firme ingreso de divisas, tal como lo reflejan 28 meses consecutivos de superávit en el intercambio comercial, con aporte de los sectores energético, minero y la industria del conocimiento, que se suman a los históricos ingresos del agro.
- Colocaciones de Obligaciones Negociables que efectúan las empresas, emisiones que se revitalizaron tras las elecciones de octubre último.
- El carry trade, que implica tasas de retorno por bonos en moneda doméstica que le ganan a la evolución del dólar —aun cuando puedan ser negativas frente a la inflación—, aspira los pesos de la plaza financiera y le saca impulso a la demanda de divisas.
Las tasas de retorno de los bonos en moneda doméstica le ganan al tipo de cambio -aun cuando puedan ser negativas frente a la inflación-, aspiran los pesos y le sacan impulso a la demanda de divisas
- El crecimiento dispar que exhibe la actividad económica se concentra en sectores superavitarios en materia comercial –agro, petróleo, minería–, mientras que industria y consumo muestran descensos, siendo estos los principales demandantes de importaciones y, por lo tanto, de divisas.
- Una caída del índice de riesgo país anticipa un nuevo escenario financiero para el Gobierno. Si el indicador de JP Morgan desciende debajo de 400 puntos básicos en los próximos meses, el Tesoro podría refinanciar los cuantiosos vencimientos de deuda a tasas de interés accesibles en los mercados internacionales y le retiraría del mercado de cambios al principal demandante de divisas para afrontar pagos de capital e intereses de Bonares, Globales y también los Bopreal del BCRA.
A través de un posteo en “X”, el economista y secretario de Finanzas Federico Furiase, definió que “este excedente de oferta de dólares en el mercado de cambios que es lo que le permite al BCRA comprar muchos dólares, fortalecer las reservas con un tipo de cambio bajando tiene que ver con el desarme de muchos agentes que se habían dolarizado en la previa electoral y ahora están vendiendo los dólares, tiene que ver con que las empresas están haciendo colocaciones deuda en dólares para financiar proyectos de inversión y después tienen que liquidar esos dólares al mercado”.
Las empresas están haciendo colocaciones deuda en dólares para financiar proyectos de inversión y después tienen que liquidar esos dólares al mercado (Furiase)
La dificultad del Banco Central “no pasa solo por sostener el ritmo de compras en el mercado cambiario, sino por lograr que esas divisas se traduzcan en una acumulación de reservas. Mientras los vencimientos externos sigan consumiendo lo que ingresa, y el índice de riesgo país impida refinanciar deuda en los mercados internacionales, el margen de maniobra seguirá siendo estrecho”, explicó Maximiliano Gutiérrez, responsable de la sección Monetaria-Cambiaria del Ieral de Fundación Mediterránea.
Juan Manuel Franco, economista jefe del Grupo SBS, consideró que “de la dinámica de oferta y demanda de divisas hacia adelante, junto a cuestiones monetarias, surgirá la dinámica del tipo de cambio y la inflación hacia los próximos meses”.

ECONOMIA
Vaca Muerta: un puerto que exportó hierro y estuvo 30 años abandonado ahora renace como la gran puerta de salida del petróleo argentino
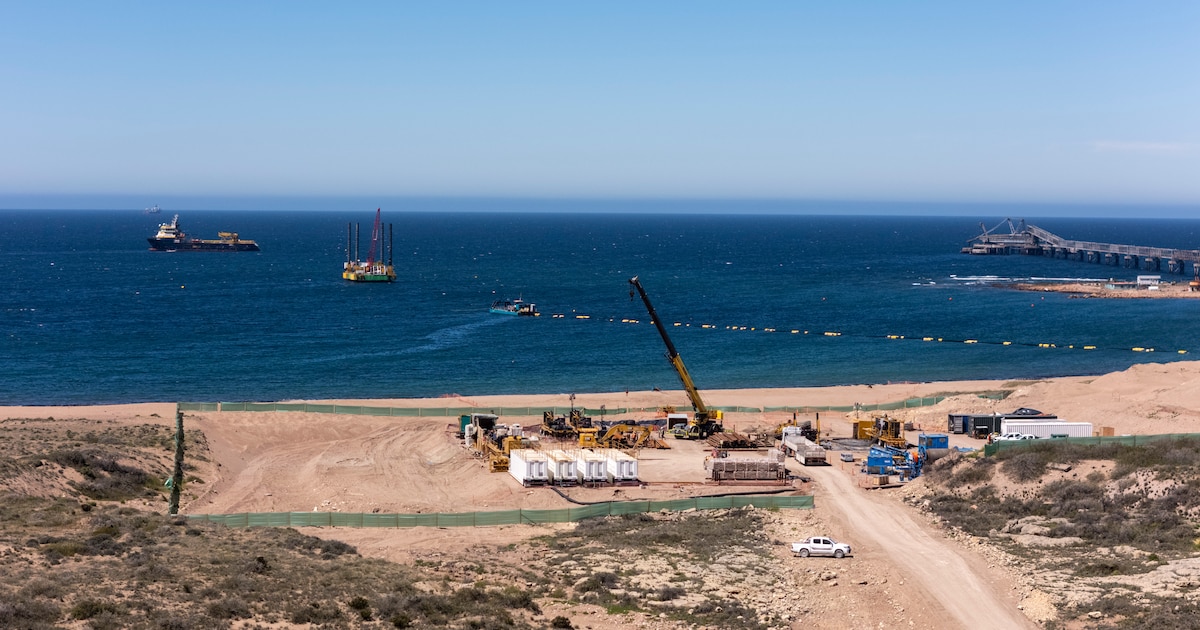


Del ducto a los tanques más grandes de la Argentina


- Primera etapa (principios de 2027): 180.000 barriles diarios
- Segunda etapa: 390.000 barriles diarios
- Tercera etapa: 550.000 barriles diarios
- Etapa en estudio: 750.000 barriles diarios
- Horizonte de largo plazo: un millón de barriles diarios, de los cuales YPF aportaría la mitad

De VMOS al GNL, una cadena de grandes obras que demanda mano de obra local
vmos,vaca muerta oil sur,ypf
ECONOMIA
Fuertes bajas en Wall Street por las dudas sobre la inversión en inteligencia artificial: Intel se desploma más del 25%
Las acciones en Wall Street cayeron este viernes temprano, con el Nasdaq —de perfil tecnológico— hundiéndose más del 2% tras resultados decepcionantes que avivaron las preocupaciones sobre el boom de inversión en inteligencia artificial.
Las acciones de Intel se derrumbaron cerca del 30% en las primeras operaciones del día, luego de que la empresa publicara resultados negativos. Amazon, por su parte, perdió un 1,8%, lo que agitó aún más a los inversores después de las caídas previas de Meta y Alphabet —la empresa matriz de Google— tras sus respectivos informes de ganancias.
“La mayor parte de lo que ocurre en el mercado bursátil es una reacción a las ganancias tecnológicas, y en particular a algunos de los actores más grandes del sector”, señaló Chris Low, analista de FHN Financial.
A una hora de iniciada la jornada, el Índice Industrial Dow Jones caía un 0,4%, hasta los 52.125 puntos. El S&P 500, de base amplia, retrocedía un 1,2% a 7.631 unidades, mientras que el Índice Compuesto Nasdaq cedía un 3,1% hasta los 25.592 puntos.
El optimismo en torno al despliegue de infraestructura de inteligencia artificial —valorado en varios billones de dólares— había funcionado como un motor de los mercados de renta variable durante los últimos años, con inversores confiados en el potencial de la nueva tecnología para impulsar la productividad.
Sin embargo, el mercado también ha tenido que lidiar con preguntas crecientes sobre el rendimiento de los costosos programas de capital iniciados por Amazon, Google y otras grandes tecnológicas. A eso se suman interrogantes sobre el financiamiento y la pérdida de empleos.
Las gigantes tecnológicas están mostrando “dolores de crecimiento bastante significativos mientras persiguen de manera agresiva el despliegue de la IA”, advirtió Low en declaraciones recogidas por la agencia de noticias AFP.
“La idea es que estos indicios sugieren que todo el sector va a desacelerarse”, agregó el analista.
agentes,auemnto precios del petroleo,cierre alcista,corredores de bolsa,guerra eeuu iran
ECONOMIA
“A veces es muy difícil pensar en invertir” en la Argentina, aseguró una empresaria industrial
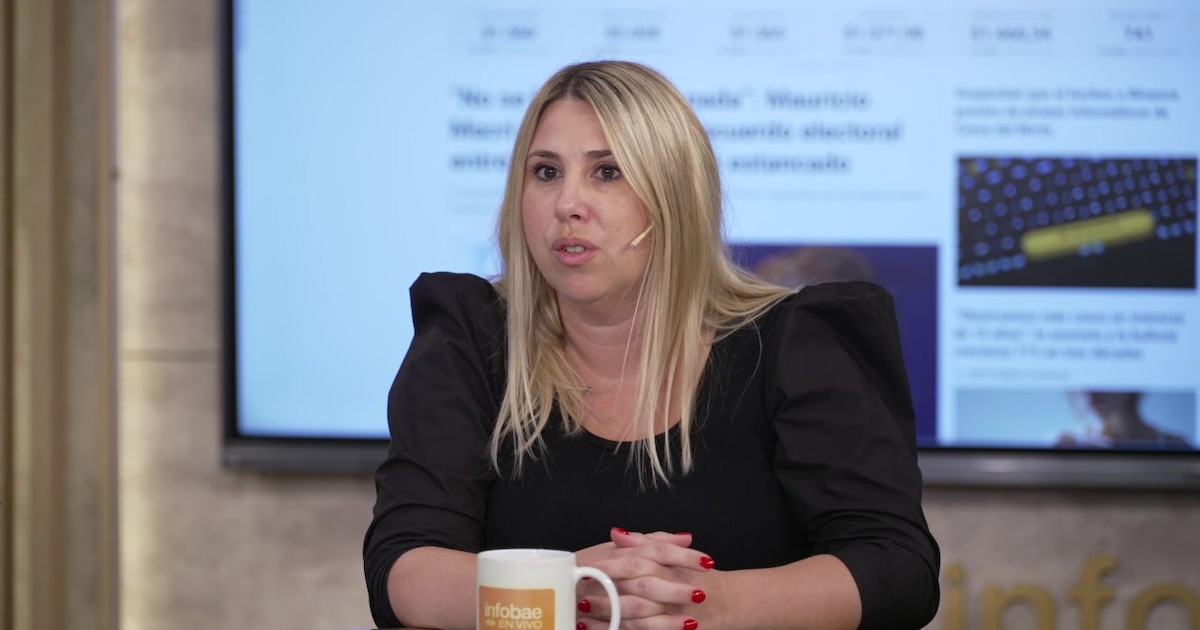
La gerenta de Sinteplast, Marysol Rodríguez, aseguró que “a veces es muy difícil pensar en invertir” en la Argentina en un contexto marcado por la suba de los costos internacionales, las dificultades para trasladar los aumentos a los precios y un consumo interno más retraído. La empresaria, del sector de pinturas, advirtió que, si bien el ordenamiento macroeconómico permitió recuperar previsibilidad, los márgenes de rentabilidad están más ajustados y las posibilidades de avanzar con nuevos proyectos dependen, en buena medida, del acceso al financiamiento a tasas razonables.
Al analizar la situación del sector, en diálogo con Infobae en Vivo, Rodríguez explicó que 2026 fue particularmente complejo por el peso de los insumos importados en la estructura de costos. La industria utiliza materias primas que provienen mayoritariamente de Oriente y, durante el primer semestre, las empresas debieron enfrentar dificultades.
“Estuvimos muy preocupados por el abastecimiento, los cambios en los precios y los cambios en los fletes internacionales”, resumió. Según explicó, el problema no fue exclusivo de la Argentina, sino que tuvo alcance global: algunas plantas dejaron de operar por el contexto de guerra y eso provocó faltantes de determinados insumos, con el consecuente impacto sobre los valores internacionales.
A ese escenario se sumó una demanda interna más retraída y una mayor dificultad para trasladar los incrementos de costos a los precios finales. “Hoy por hoy no se está pudiendo trasladar a precio, por lo cual uno siempre tiene que trabajar puertas adentro”, afirmó.
Frente a ese panorama, la estrategia pasa por mejorar los procesos productivos y sostener la competitividad a través de la calidad, el servicio y los precios. Rodríguez explicó que la inversión en productividad forma parte de una política que la compañía sostiene desde hace años, ya que la eficiencia de las instalaciones resulta fundamental para compensar los mayores costos cuando no es posible trasladarlos al consumidor.
En ese sentido, planteó que, aunque el control de los costos y la mejora de los procesos deberían ser una constante en cualquier empresa, las posibilidades de avanzar dependen de las condiciones financieras y del contexto de cada compañía. “No todo el mundo está pudiendo, no están todos en la misma situación”, sostuvo. También mencionó que el volumen de producción debe justificar las inversiones y que las distintas empresas del sector atraviesan realidades diferentes.
Al evaluar los cambios económicos de los últimos años, Rodríguez reconoció que el ordenamiento macroeconómico permitió recuperar previsibilidad, especialmente para una industria que necesita planificar sus compras con varios meses de anticipación. Entre la adquisición de una materia prima en el exterior, su traslado y su incorporación al proceso productivo pueden pasar alrededor de tres meses.
“Hoy estamos comprando materias primas para enero”, explicó. En ese sentido, valoró que las empresas puedan volver a proyectar sus necesidades de abastecimiento y cumplir con los compromisos asumidos con proveedores internacionales, algo que anteriormente estaba condicionado por las restricciones para importar y realizar pagos al exterior.
La ejecutiva consideró que la estabilización de las variables macroeconómicas era una condición necesaria, aunque advirtió que todavía quedan cuestiones vinculadas con la microeconomía que afectan el funcionamiento de las compañías. En particular, planteó que las empresas industriales necesitan competir en condiciones similares a las del resto del mundo y contar con un entorno que favorezca la producción y la generación de empleo privado formal.
“Si queremos procurar que haya más empleo privado, bien remunerado, formal y de calidad, no hay otra vía que no sea a través de las empresas”, sostuvo. Además, mencionó las proyecciones que anticipan una reducción de 3.500 empresas en el país hacia fines de año y planteó la importancia de generar condiciones que permitan sostener y ampliar el entramado productivo.
Cómo evolucionó el consumo de pintura
En cuanto a la demanda, Rodríguez explicó que el mercado argentino de pinturas tiene características particulares y que su evolución no está directamente atada al nivel de actividad de la construcción. Si bien las obras de infraestructura y los nuevos desarrollos inmobiliarios generan demanda, el segmento de hogar y obra depende en mayor medida de la renovación de los metros cuadrados ya construidos.

La pintura, recordó, tiene presencia en una amplia variedad de actividades y productos, desde muebles y aberturas de aluminio hasta automóviles, aviones, heladeras o garrafas. Por eso, su consumo no puede analizarse únicamente a partir de la construcción residencial.
En el caso de los productos de consumo masivo, como los látex y los impermeabilizantes, la demanda está más vinculada con el movimiento del stock de viviendas existentes. En ese sentido, mencionó factores como la capacidad de ahorro de los hogares y la dinámica del mercado de alquileres, que pueden impulsar las decisiones de renovación y mantenimiento.
Al comparar la situación actual con la de 2023, Rodríguez señaló que resulta difícil establecer una comparación directa. En aquel momento, buena parte de los esfuerzos de la compañía estaban concentrados en conseguir insumos y garantizar la continuidad de la producción. En términos de volumen, aseguró que hoy están mejor, aunque los márgenes de rentabilidad se encuentran más ajustados.
La empresaria describió 2024 como un año de reconstrucción y reacomodamiento. La devaluación del 140% modificó las condiciones de operación y obligó a revisar las previsiones, aunque posteriormente la actividad logró recuperarse. Según indicó, tanto 2024 como la primera mitad de 2025 fueron períodos positivos para la compañía.
Sin embargo, luego comenzó a observarse una contracción del volumen y una mayor dificultad para trasladar los aumentos de costos. Por eso, durante este año la firma concentró sus esfuerzos en mejorar la productividad y reducir el impacto de los mayores gastos sobre la operación. “Hay que ser eficiente”, resumió.
Pese a las dificultades del contexto, Rodríguez aseguró que Sinteplast mantiene sus planes de crecimiento, tanto en la Argentina como en otros mercados de la región. Para avanzar con ese objetivo, explicó que están reinvirtiendo utilidades y trabajando en la planificación de nuevas inversiones que permitan ampliar la capacidad instalada.
La empresa cuenta con tres plantas industriales en la Argentina y presencia productiva en Brasil, Uruguay, Paraguay y Bolivia. Además, exporta parte de su producción y busca ampliar su participación en los mercados regionales.
En ese marco, la ejecutiva sostuvo que la expansión requiere instalaciones más productivas y una mayor capacidad para abastecer a una demanda cada vez más amplia. “Tenemos la firme convicción de que el camino es por ahí. Si no invertimos, sabemos que eso no va a suceder”, concluyó.

Murió a los 61 años Marcela Giorgi, histórica locutora de Radio Mitre

Marco Rubio deslindó a EE.UU. de haber colaborado con la salida de Flávio Bolsonaro de Brasil – Nexofin

Así está la clasificación a las copas internacionales de 2027 y la Tabla Anual

Vaca Muerta: un puerto que exportó hierro y estuvo 30 años abandonado ahora renace como la gran puerta de salida del petróleo argentino

¿Dónde ver EN VIVO y ONLINE el Deportivo Riestra vs Talleres?

Santiago y Manuel Passaglia hicieron su primer acto de campaña rumbo a las elecciones presidenciales: “Se acabaron los relatos”

Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz

Malvinas: tras aceptar modificaciones, el Gobierno buscará llevar al recinto el proyecto de Ley de Soberanía el 12 de noviembre

Luis Enrique no tiene al gran ‘killer’ de París: una ‘bestia’ supera a Ferran Torres

Europa entre Escila y Caribdis

 INTERNACIONAL3 días ago
Europa entre Escila y Caribdis
- DEPORTE3 días ago
Goleada en contra y apenas 22 minutos para el Chango Zeballos en Monza
- SOCIEDAD3 días ago
La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”