ECONOMIA
¿Qué pasará con las sucursales bancarias?: ya se cerraron más de 500 filiales en solo cinco años

El paisaje urbano de la City porteña, del área metropolitana y de los principales centros del interior del país está cambiando de forma irreversible. Las persianas bajas y los carteles de «disponible» en locales que supieron albergar imponentes sucursales bancarias ya no son una postal de la crisis de un banco en particular, sino el síntoma de un cambio de paradigma estructural.
La pregunta que desvela al sector financiero y al mundo laboral ya no es si el modelo tradicional va a cambiar, sino qué tan drástico —y costoso— será el ajuste. ¿Estamos ante el fin definitivo de las sucursales bancarias? La respuesta corta es que no asistimos a su desaparición, sino a una mutación forzada y acelerada, donde el costo de la transición se mide en metros cuadrados y puestos de trabajo.
La radiografía del ajuste: el repliegue del ladrillo
Los datos duros consolidan una tendencia que ya no es una proyección técnica, sino una realidad palpable en los balances. El sistema financiero argentino consolidó una caída neta cercana al 11% de sus sucursales físicas en los últimos cinco años, lo que se traduce en el cierre de más de 500 filiales en todo el territorio nacional.
El repliegue del sistema financiero sumó un goteo constante año tras año: tras cerrar el 2020 con 4.618 sucursales, la red física inició un recorte sostenido con la pérdida de 96 filiales en 2021, un pico de 112 cierres netos tanto en 2022 como en 2023, y una continuidad del plan de ajuste que eliminó otras 103 dependencias en 2024 y 85 más durante el último año, consolidando la pérdida de 508 puntos de atención en todo el período. De esta manera, a fines de 2025 el sistema contaba con 4.110 sucursales.
Este escenario responde a un doble vector: la búsqueda agresiva de eficiencia operativa frente a costos fijos crecientes y el avance imbatible de las fintech y billeteras virtuales, que absorben transaccionalidad sin el costo hundido de la estructura física. Sin embargo, el comportamiento hacia el interior del sistema muestra estrategias dispares:
- El ala agresiva: entidades líderes del sector privado, en especial extranjero, lideraron el proceso con una reducción de su red física cercana al 25%. El argumento corporativo es la redirección de recursos hacia inversiones millonarias en infraestructura digital e Inteligencia Artificial.
- La transición moderada: grandes jugadores de capital nacional e internacional optaron por esquemas de adecuación más graduales, redefiniendo su capilaridad territorial mediante fusiones estratégicas y reestructuraciones de locales para evitar la duplicación de estructuras tras sus últimas adquisiciones.
La voz de las cámaras empresariales: la defensa técnica del nuevo modelo
Desde las cámaras empresarias que nuclean a las entidades financieras —la Asociación de Bancos de la Argentina (ABA), que agrupa a los de capital extranjero, y la Asociación de Bancos Argentinos (ADEBA), de capitales nacionales— defienden la transformación argumentando que la sucursal como centro de operaciones masivas (pagar un servicio o retirar sumas menores de efectivo) quedó obsoleta.
En los despachos empresariales rechazan el término «ajuste ciego» y prefieren hablar de «reconversión de perfiles». Desde ADEBA e institutos técnicos del sector argumentan que sostener estructuras sobredimensionadas atenta contra la propia competitividad del crédito en Argentina. Sostienen que, para bajar el costo del dinero y ofrecer tasas más competitivas a las pymes, es indispensable reducir el «costo argentino» de la intermediación, fuertemente afectado por los gastos de mantenimiento físico y las tasas municipales sobre los inmuebles.
Asimismo, las cámaras insisten en que las sucursales remanentes no desaparecen, sino que se transforman en centros de asesoramiento. Los cajeros humanos están siendo reemplazados por puestos de ejecutivos comerciales abocados a operaciones complejas (créditos hipotecarios, comercio exterior o inversiones de empresas) que el cliente prefiere no resolver de manera 100% digital.
La postura del gremio bancario: despidos encubiertos y conflicto directo
En la otra vereda, la Asociación Bancaria plantó bandera. Para el sindicato, los argumentos de eficiencia y reconversión de las cámaras son eufemismos corporativos que esconden un «plan de ajuste, achicamiento y precarización laboral».
El achicamiento de las estructuras se tradujo en un desgranamiento constante de las planillas del sector: tras registrar 104.200 empleados en el año de la pandemia, la dotación total inició una caída sostenida con la pérdida de 1.250 puestos en 2021, unos 1.150 empleos menos tanto en 2022 como en 2023, y una continuidad del ajuste que eliminó 1.050 posiciones en 2024 y otras 850 durante el último año, consolidando la desaparición de 5.450 puestos bajo convenio en apenas cinco años.
La postura del gremio se endureció de forma notable tras la última ola de cierres. El conflicto gira hoy en torno a tres ejes de denuncia activa:
1. «Retiros voluntarios» bajo presión: el sindicato denuncia que los programas de desvinculación no son opcionales. Sostienen que las patronales ejercen un hostigamiento e inusitada presión sobre el personal, colocándolos ante la disyuntiva de aceptar el retiro o enfrentar el desempleo ante el cierre inminente de la filial. «Rechazamos el ajuste que pretenden imponer los bancos. Defenderemos hasta las últimas consecuencias cada puesto de trabajo», lanzaron a través de un duro comunicado del secretariado nacional.
2. Presión política: el conflicto escaló también a la banca pública. La Bancaria denunció que los cierres de sucursales dispuestos por el Banco Nación entre otros, en distritos como La Pampa o La Matanza no obedecieron a razones de eficiencia, sino a un «instrumento de represalia política» de la administración central frente a las tasas municipales locales.
3. La brecha digital y la exclusión: el gremio se apoya en el rol social de la banca. Argumentan que el cierre de una sucursal en el interior profundo condena a la exclusión financiera a jubilados, sectores informales y pymes que dependen de la asistencia presencial.
La paradoja del empleo y el escenario que viene
El conflicto promete profundizarse y sumar nuevos capítulos de paros parciales y judicialización. Informes de consultoras especializadas, como D’Alessio IROL, advierten que si bien la sucursal física dejó de ser un canal transaccional masivo, sigue siendo un punto crítico de soporte para operaciones complejas.
Mientras tanto, el mercado laboral financiero exhibe una marcada paradoja: mientras la banca tradicional destruye empleo bajo el histórico y robusto convenio bancario, el ecosistema fintech y las plataformas de pago muestran tasas de crecimiento positivas. El empleo financiero no desaparece, pero se muda de convenio, de regulador y, fundamentalmente, deja de operar detrás de una ventanilla de cristal.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bancos,despidos







ECONOMIA
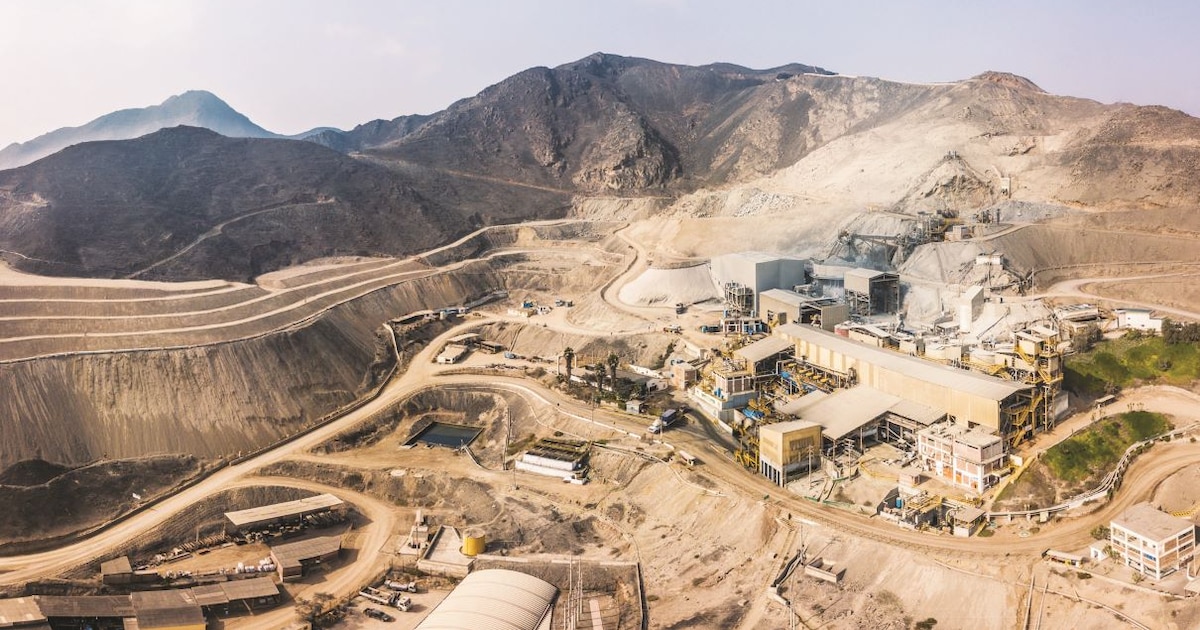
La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector


South America / Central America,Science / Technology
ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella
ECONOMIA
Presupuesto 2027: el Gobierno asume un escenario complicado para volver a colocar deuda en los mercados internacionales

edificio del congreso de la nación argentina,en buenos aires,exterior,fachada

Las 12 claves de la ley de Defensa de la Soberanía por Malvinas: régimen de derribo, multas y penas de hasta 20 años

Kavanaugh throws Trump ‘a lifeline’ on mail ballot rules despite Supreme Court loss before midterms

El día que la CIA le pidió ayuda a Lanusse para que Salvador Allende no asumiera en Chile y la respuesta que permaneció décadas en secreto

Continúan las malas noticias para los autores del mayor fracaso de 2025. Ahora, se sospecha que el estudio de MindsEye podría enfrentarse al peor de los finales

Sol Abraham ganó Gran Hermano Generación Dorada en una votación histórica

Senado: el oficialismo buscará aprobar la ley de Inocencia Fiscal y postergó el tratamiento de la reforma del Banco Central

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 POLITICA3 días ago
Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027
- ECONOMIA2 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo