ECONOMIA
RIGI: el Gobierno espera USD 7.737 millones en inversiones hasta el fin del mandato de Milei

El Gobierno estima un ingreso de USD 7.737 millones en inversiones durante 2026 y 2027, los dos últimos años del mandato de Javier Milei, a partir de los proyectos ya aprobados bajo el Régimen de Incentivo para Grandes Inversiones (RIGI). La cifra surge de sumar los USD 4.252 millones proyectados para el corriente año y los USD 3.485 millones estimados para el próximo, en el marco de los 22 proyectos aprobados hasta la fecha por el Comité Evaluador dependiente del Ministerio de Economía, según datos publicados en la página web oficial del RIGI.
El total de inversión comprometida por esos 22 proyectos asciende a USD 47.073 millones, con un horizonte de ejecución que se extiende hasta 2055 y una promesa de generación de 95.950 empleos directos e indirectos. La cartera abarca cinco sectores: minería (12 proyectos), petróleo y gas (6), energía eléctrica (2), siderurgia (1) e infraestructura (1).
Los dos últimos ingresos al régimen se formalizaron en las últimas semanas. Este miércoles, el Ministerio de Economía aprobó el plan de Compañía Mega —sociedad controlada por YPF (38%), Petrobras (34%) y Dow (28%)— por USD 365 millones para ampliar su complejo industrial en cuatro provincias: Neuquén, Río Negro, La Pampa y Buenos Aires. La obra elevará un 27% la producción de líquidos del gas natural y sumará más de 500.000 toneladas anuales de capacidad, con el 80% del volumen incremental destinado a mercados externos. El cronograma de obras se extiende hasta fines de 2028.
La semana pasada, en tanto, el Comité Evaluador había dado luz verde al proyecto Los Toldos II Este de Tecpetrol, la petrolera del Grupo Techint del empresario Paolo Rocca. Con una inversión total de USD 6.400 millones, el proyecto apunta a una producción de 70.000 barriles diarios en Vaca Muerta y generará 3.100 empleos directos y 4.800 indirectos.
Uno de los proyectos de mayor volumen dentro de los aprobados es el de licuefacción de gas natural de Southern Energy (SESA), el consorcio integrado por Pan American Energy (PAE), YPF, Pampa Energía, Harbour Energy (Reino Unido) y Golar LNG (Noruega), con una inversión de USD 7.000 millones en la primera etapa —escalable a más de USD 15.000 millones en dos décadas—. El proyecto prevé instalar dos buques de licuefacción frente al Golfo San Matías, Río Negro, con una capacidad conjunta de 6 millones de toneladas anuales de gas natural licuado (GNL). El inicio de operaciones del primer buque está previsto para noviembre de 2027.
En el segmento minero, Vicuña Argentina —la sociedad formada por la australiana BHP y la canadiense Lundin Mining para desarrollar los yacimientos de cobre, oro y plata Josemaría y Filo del Sol en San Juan— es el proyecto de mayor escala: USD 9.700 millones en una primera etapa, escalables a USD 18.000 millones en una década. Cuando llegue al pico de construcción, entre 2027 y 2030, demandará 12.000 puestos directos. En plena operación, proyecta exportaciones de USD 6.000 millones anuales.
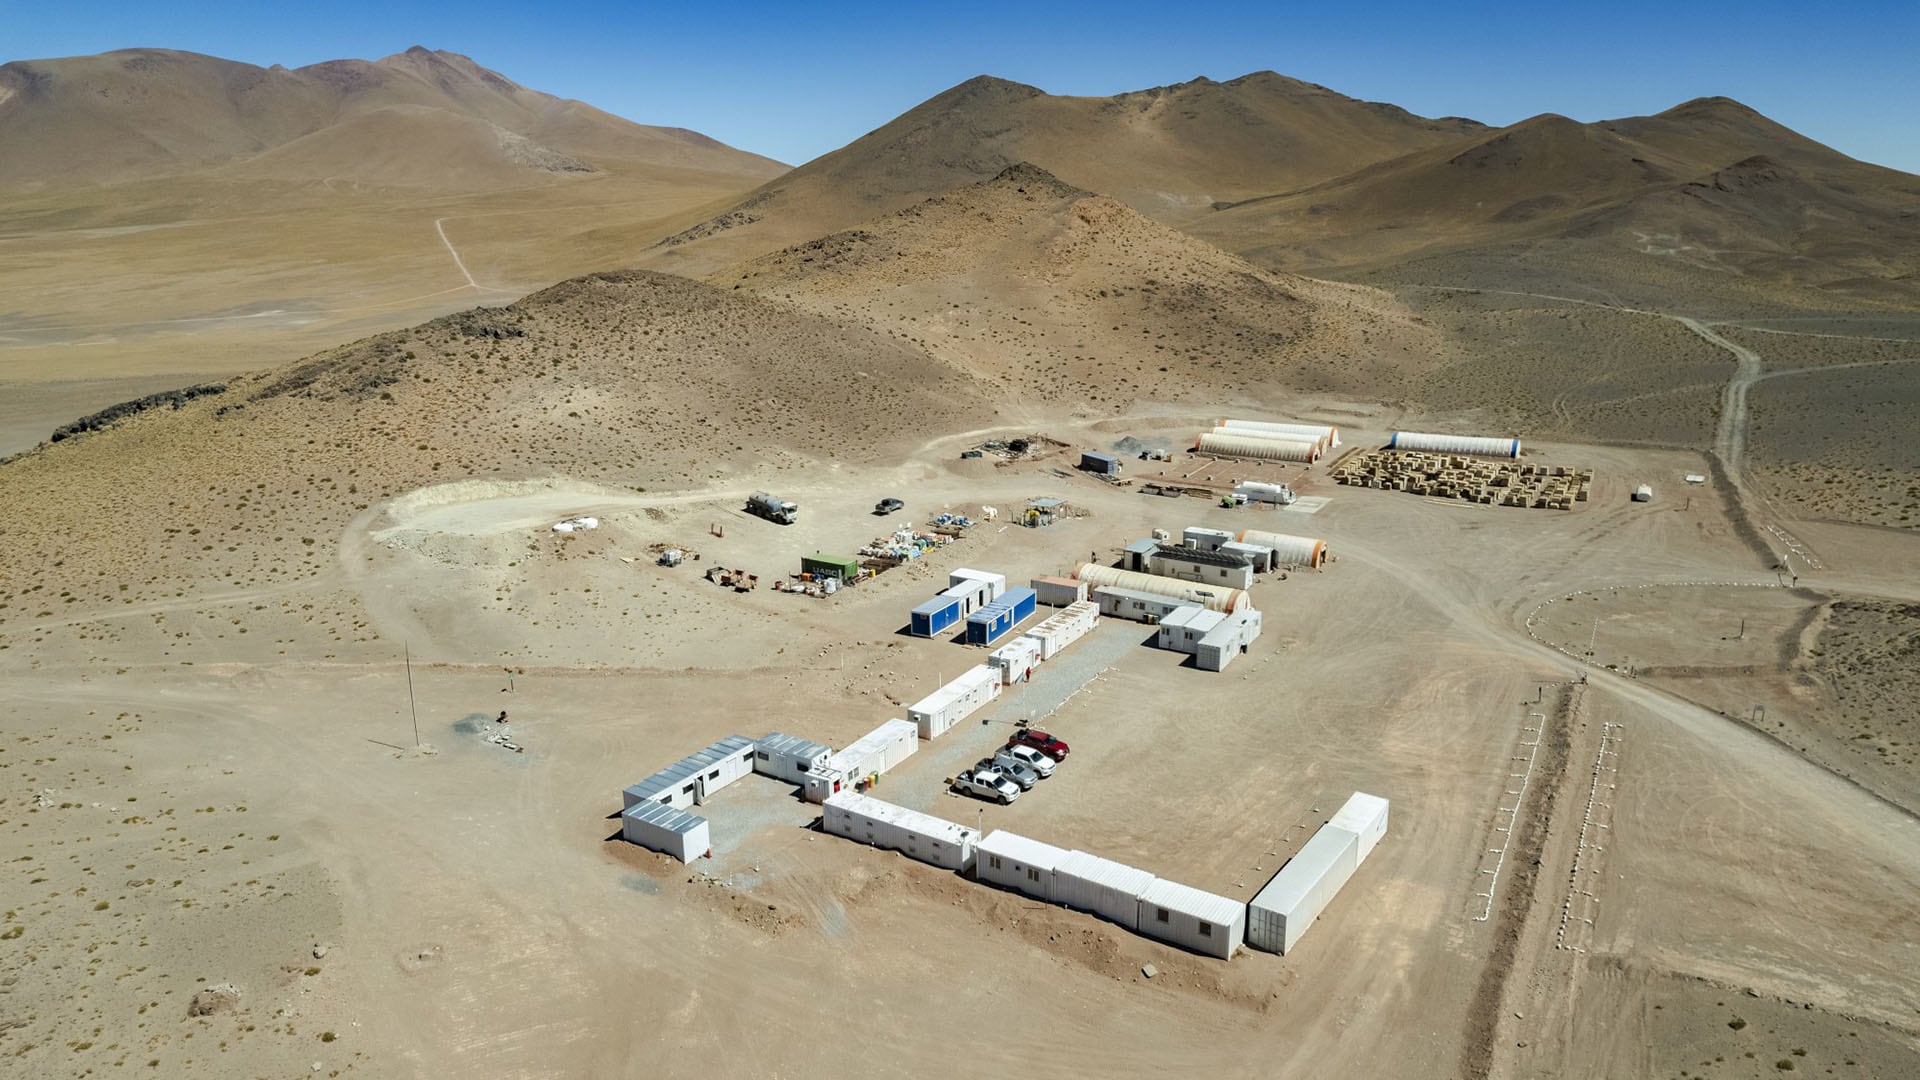
La minería concentra más de la mitad de los proyectos aprobados. Rio Tinto (Reino Unido) tiene dos iniciativas dentro del régimen: el Proyecto Rincón, en el Salar de Rincón, Salta, con una inversión de USD 3.000 millones para producir 60.000 toneladas anuales de carbonato de litio; y el Proyecto Fénix, en el Salar del Hombre Muerto, Catamarca, con USD 530 millones para incorporar 9.500 toneladas anuales de capacidad adicional. En marzo de 2026, Rio Tinto realizó el primer envío comercial de carbonato de litio desde Rincón: 200 toneladas con destino a Shanghái.
El Hombre Muerto Oeste (HMW), de la australiana Galan Lithium Ltd, es el segundo proyecto RIGI en estar operativo. La planta de producción de carbonato de litio en el Salar del Hombre Muerto, Catamarca, arrancó el 1 de abril de 2026 con una capacidad de 12.000 toneladas anuales. Apenas cinco meses transcurrieron entre la aprobación del régimen, en agosto de 2025, y el inicio de operaciones.
En infraestructura de transporte de hidrocarburos, el oleoducto Vaca Muerta Oil Sur (VMOS) —consorcio integrado por YPF, PAE, Vista Energy, Pampa Energía, Pluspetrol, Chevron y Tecpetrol— registra un avance de entre el 70% y el 73% en la construcción de sus 437 kilómetros entre Añelo (Neuquén) y Punta Colorada (Río Negro), con una inversión de USD 3.000 millones. Transportadora de Gas del Sur (TGS) obtuvo en mayo de 2026 la aprobación para la ampliación del Gasoducto Perito Moreno, con USD 550 millones de inversión y una capacidad adicional de 12 millones de metros cúbicos diarios.
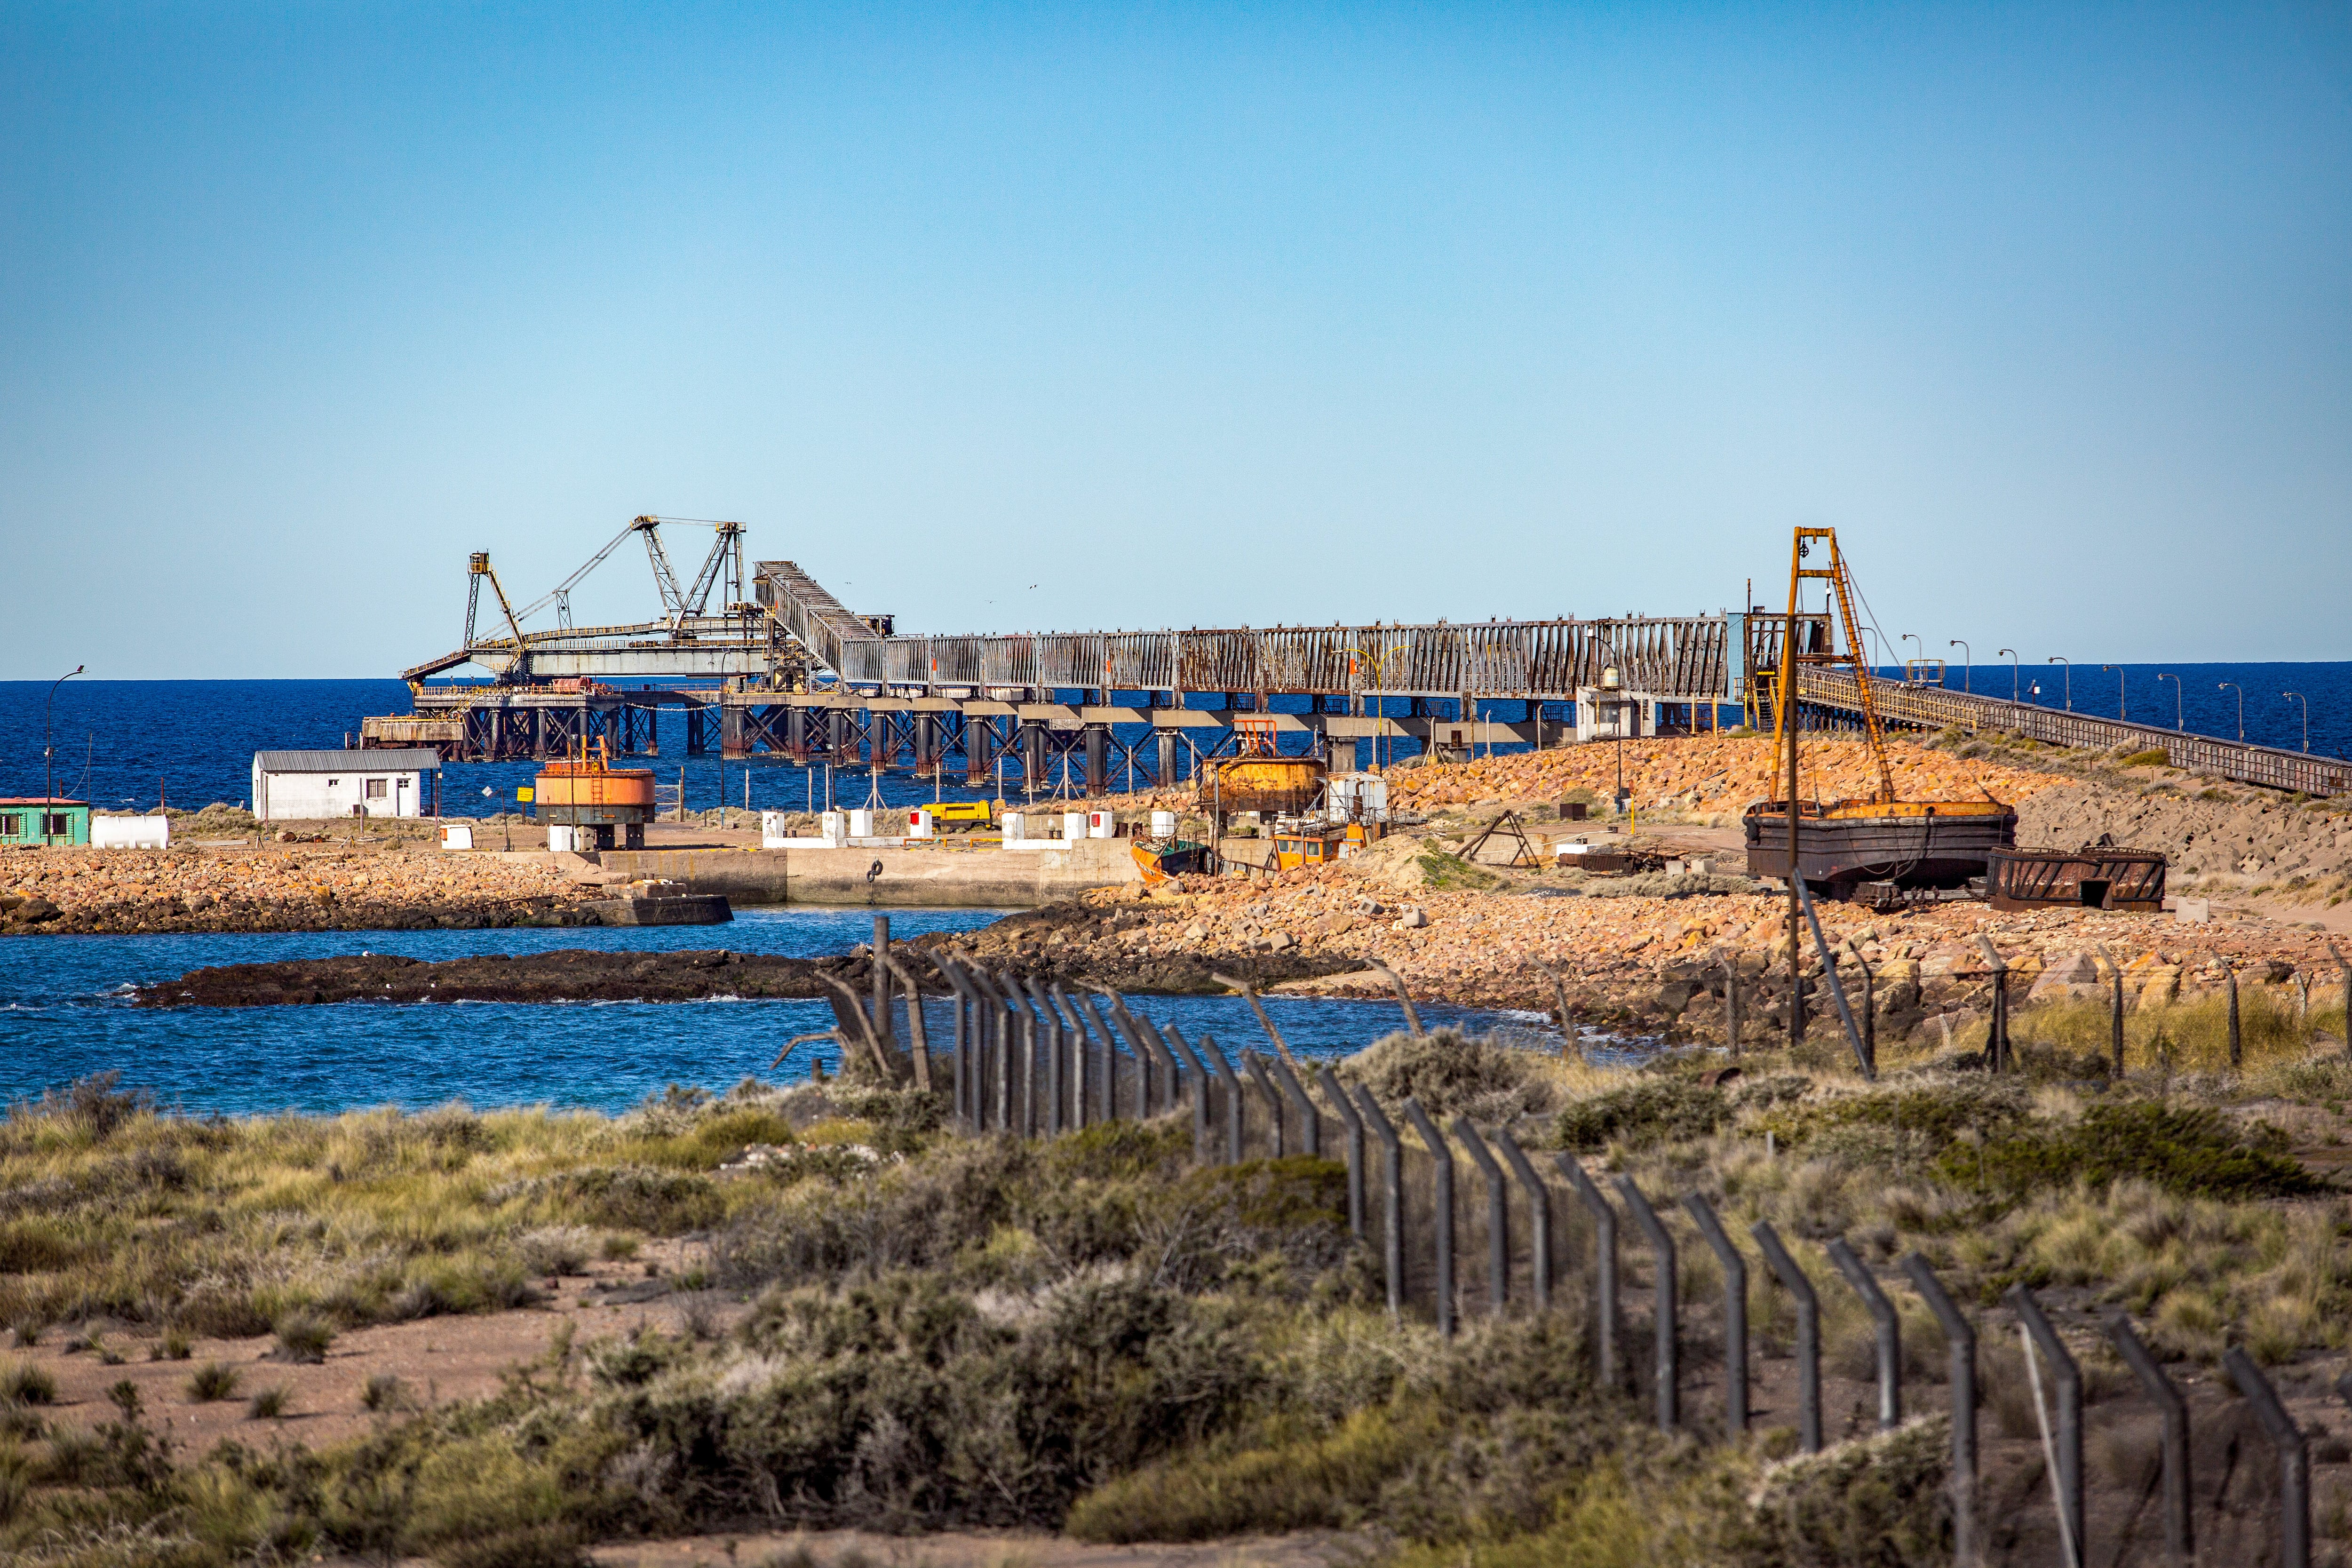
El primer proyecto upstream de petróleo en acceder al régimen fue Rincón de Aranda, de Pampa Energía, aprobado a fines de junio. La iniciativa, en la ventana de shale oil de Vaca Muerta, demandará USD 4.521 millones y apunta a un plateau de 45.000 barriles diarios en 2027, con exportaciones proyectadas de USD 17.000 millones a lo largo de 30 años.
En energía eléctrica, el Parque Solar El Quemado de YPF Luz, la primera iniciativa aprobada por el RIGI, ya está en operación desde el 23 de diciembre de 2025: una planta fotovoltaica de 305 MW en Jocolí, Mendoza, con una inversión de USD 212 millones. El Parque Eólico Olavarría, de PCR y Acindar, con USD 276 millones de inversión y 180 MW de capacidad, tiene previsto su inicio de operaciones para el 1 de diciembre de 2026.
Otros 20 proyectos aguardan evaluación del Comité, con una inversión comprometida de USD 110.883 millones y el potencial de generar 145.615 empleos adicionales. El régimen, creado por la Ley Bases en 2024 y extendido hasta julio de 2027, otorga a los proyectos aprobados una reducción del impuesto a las Ganancias del 35% al 25%, devolución inmediata del IVA, eliminación de retenciones a las exportaciones desde el segundo año y estabilidad fiscal y legal por entre 30 y 40 años.
RIGI,Argentina,inversiones,energía,minería,petróleo,Vaca Muerta,hidrógeno,renovables,GNL






ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
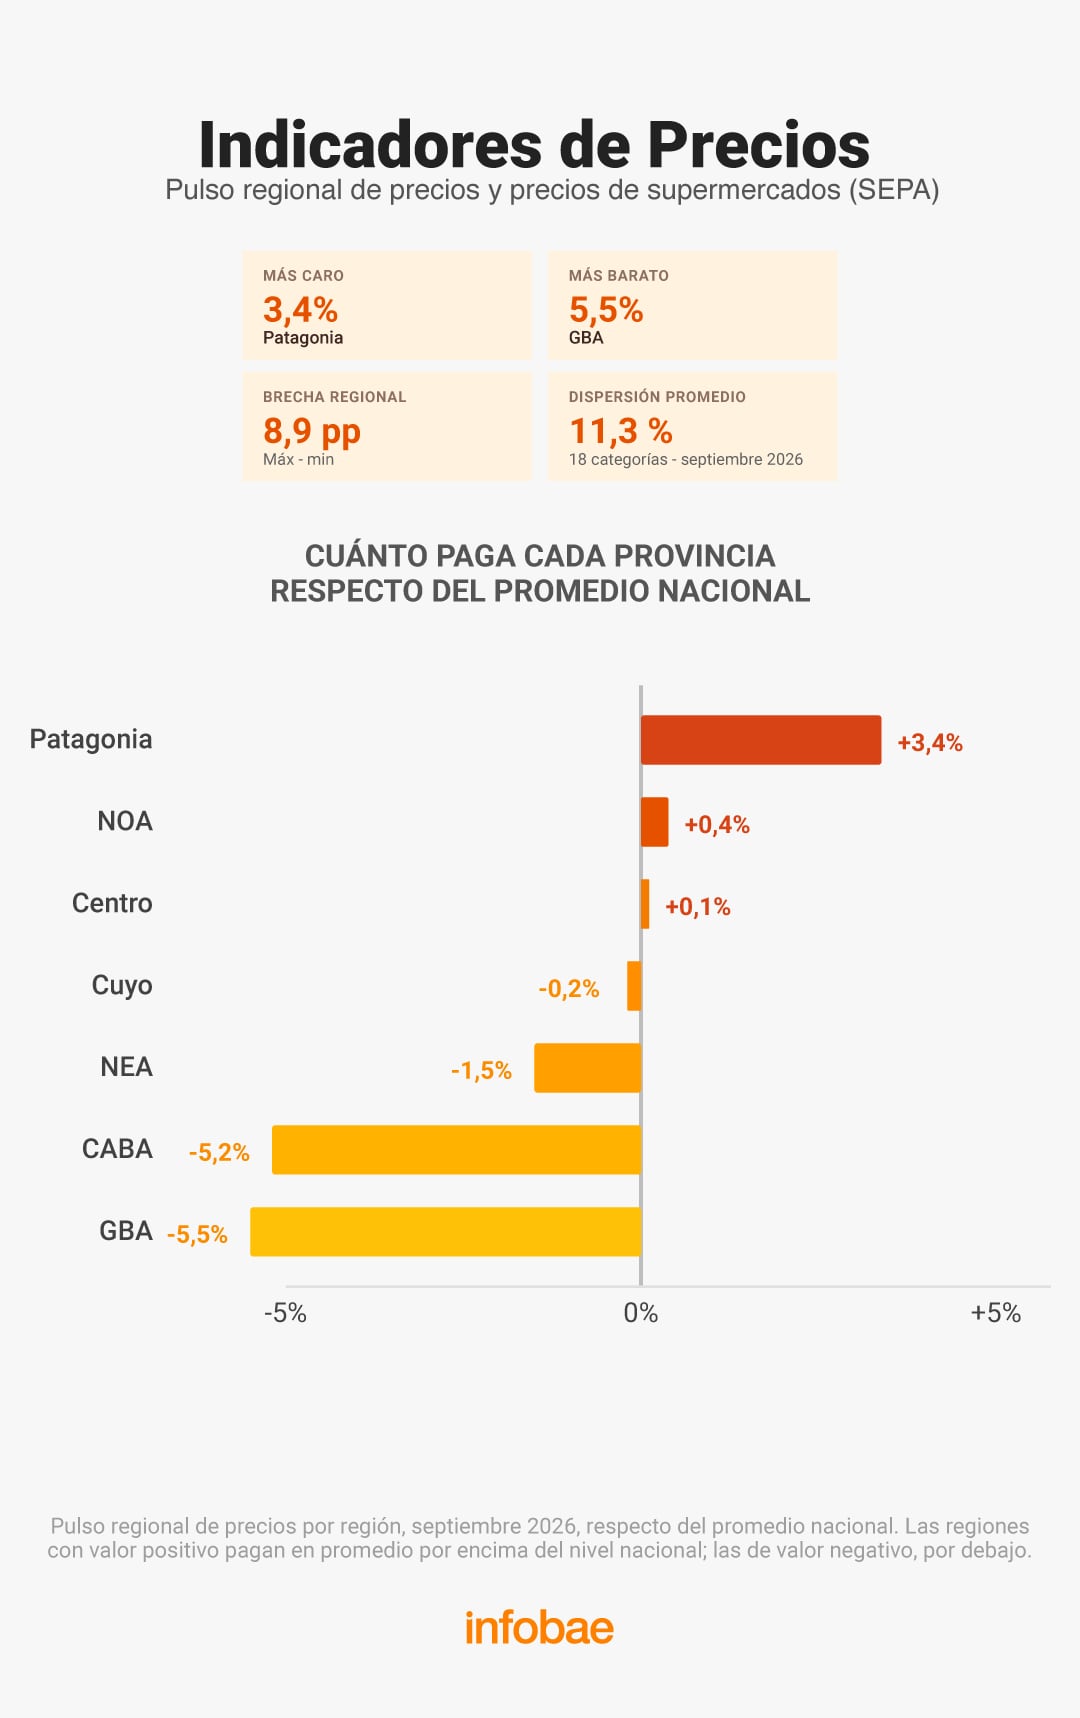
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales

El Gobierno reúne a su mesa política para definir cómo bloquear la sesión de la oposición en Diputados contra el DNU de la Ley de Tierras

Mamdani’s $30M plan to fight antisemitism includes increased funding for anti-Israel group

Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses

Juicio por Loan: “Me duele que me acusen del secuestro de un niño”, declaró la imputada María Victoria Caillava

Ya sin Leo Messi, este es el calendario que tendrá la Selección Argentina en los próximos meses

Un futbolista de la selección argentina le pidió intercambiar el poncho a La Sole mientras Messi daba su discurso de despedida

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
La Argentina se sumó a un acuerdo liderado por EE.UU. para impulsar el uso de la inteligencia artificial en la ciencia