ECONOMIA
Se agravan los problemas de deudas de las familias: la mora bancaria volvió a crecer y marcó un récord en más de 20 años

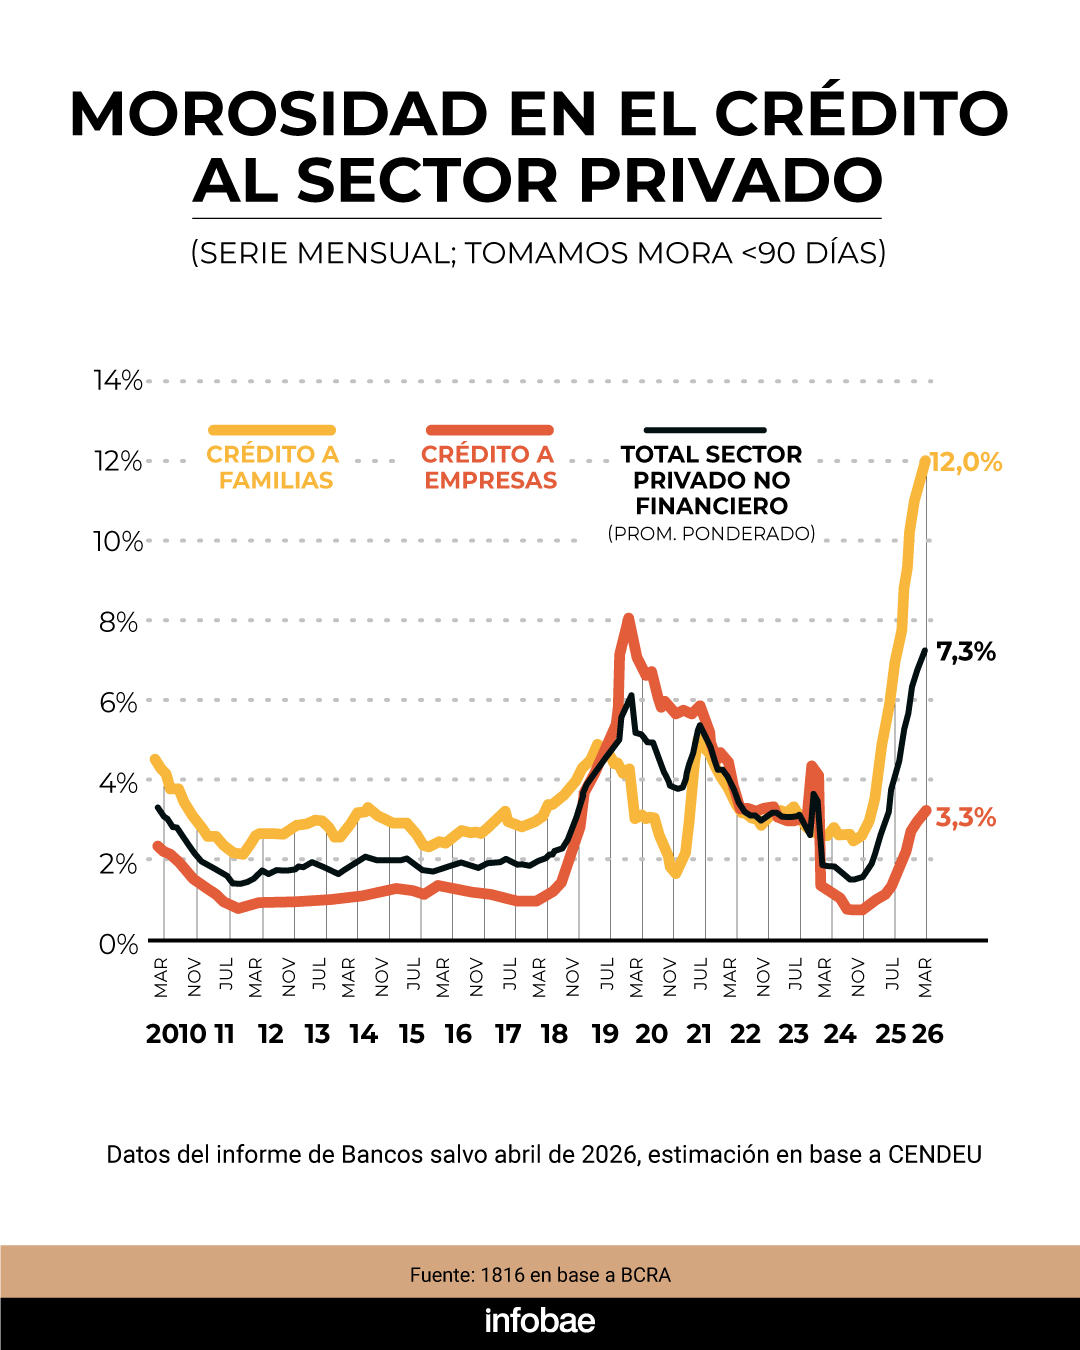
La mora de los préstamos bancarios a las familias alcanzó al 12,1% de los créditos en abril y anotó un nuevo máximo en más de 20 años. Además, se triplicó en el último año y creció medio punto en comparación con marzo. Según estimaciones privadas, la cifra de personas con algún crédito en situación irregular ya supera los 5,3 millones.
De acuerdo con el último Informe sobre Bancos elaborado por el Banco Central de la República Argentina (BCRA), el porcentaje de financiamiento al sector privado en situación de atraso llegó al 7,3% en el cuarto mes del año. Esto representa un incremento de 0,3 puntos porcentuales frente a marzo y de 5,1 puntos en comparación con abril de 2025.
El aumento de la morosidad se observó en todos los tipos de entidades financieras, siendo más pronunciado en los préstamos otorgados a familias, donde el índice subió 0,5 puntos en solo un mes y 8,3 unidades porcentuales respecto al índice del cuarto mes del año pasado. En cuanto a la irregularidad de la cartera en las empresas, se incrementó 0,2 p.p. en el mes, hasta totalizar 3,3% en abril (+2,4 p.p. i.a.).
“En los últimos meses viene registrándose una desaceleración en el ritmo de aumento del ratio de irregularidad del crédito los hogares. Este desempeño recoge principalmente el efecto de la evolución de la cartera en situación irregular (numerador), cuyo crecimiento real viene atemperándose gradualmente”, subrayó el informe del BCRA.
En tanto, el segmento de crédito dirigido a hogares muestra dieciocho incrementos mensuales consecutivos en la tasa de morosidad, alcanzando niveles que no se registraban desde 2004. En octubre de 2024, la morosidad era de solo 2,5%, valor que se multiplicó casi por cinco en los últimos dieciocho meses, pese a que el Producto Bruto Interno (PBI) mantuvo su crecimiento en ese lapso.
En cuanto a la evolución de la mora en cada línea, los préstamos personales tocaron el 14,9%, lo que refleja una suba de 0,5 puntos porcentuales frente al mes anterior. En los créditos hipotecarios, el índice de irregularidad se ubicó en 1,5%, tras subir 0,1 punto porcentual. Las líneas prendarias registraron un nivel de mora del 7,3%, con una suba de 0,3 puntos. En tarjetas de crédito, la morosidad llegó al 12,5%, mostrando una variación mensual de 0,7 puntos porcentuales respecto a marzo.
“Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, se aceleró el aumento. Si bien todavía es posible que veamos un pico en algún momento del segundo trimestre de 2026, ahora hay motivos para tener dudas sobre el tema”, señaló un informe de la consultora 1816.
En abril, la proporción de familias con deudas impagas en entidades no financieras también subió, alcanzando el 31,5%, frente al 30,7% registrado en marzo y se acopla al fenómeno que se advierte en los bancos.
“Uno de los problemas que tiene el fenómeno de la elevada morosidad es que muchos individuos dejarán de ser ‘sujetos de crédito’ durante un tiempo, limitando la expansión de los préstamos a familias en el futuro inmediato. Según nuestro procesamiento de los datos, hay 5,3 millones de personas con al menos un crédito irregular (es decir, impago hace al menos 90 días), sea con entidades financieras o no financieras, sobre un universo de 20 millones de personas con préstamos”, precisó el reporte.
En síntesis, el 26,7% de las personas con algún tipo de financiamiento presenta al menos un préstamo en situación irregular. “Eso significa que, al menos hasta las elecciones del próximo año (si hay PASO serán en apenas 14 meses), difícilmente el crédito a las familias pueda convertirse en un motor muy relevante de la actividad económica, como lo fue en el segundo semestre 2024 y el primer semestre 2025″, explicó el análisis de 1816.
A propósito de esta problemática, a fines de mayo, desde el sector bancario sostuvieron que el nivel de mora dejó de subir y consideran posible una reactivación del crédito en el corto plazo.
“No diría que está en pleno descenso pero sí que se amesetó, que ya no crece. La situación es delicada y requiere mucha cercanía con el cliente, para refinanciar o reestructurar la deuda, apoyados en la estabilidad de la tasa”, señaló Gustavo “Paco” Manríquez, CEO de Banco Supervielle, en el marco del evento AI in Finance – AIFI 2026.
Por otro lado, un relevamiento de la Cámara Argentina Fintech junto al ITBA concluyó: “Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”.
endeudamiento,facturas,estrés,finanzas personales,pagos,economía doméstica







Milei dijo que lo primero que hay que tener es paciencia porque los procesos de crecimiento no son instantáneos

La promesa era una transición cuyo sacrificio recaería sobre la casta, pero en los hechos distribuyó ese sacrificio sobre buena parte de la sociedad
En vez de cerrar el BCRA como había prometido, el BCRA interviene en el mercado para sostener un dólar artificialmente bajo

Quien tiene que invertir, espera el resultado de las elecciones antes de hundir capital en Argentina
Índice de Confianza del Consumidor,nivel socioeconómico,Universidad Torcuato Di Tella,Centro de Investigación en Finanzas,Argentina
ECONOMIA
Elecciones en Brasil: cuál fue el factor inesperado que cambió el ánimo de los inversores argentinos
Sin Brasil, la Argentina hoy hubiera vivido otra rueda de incertidumbre con el riesgo país elevándose para ubicarse cerca de los 700 puntos. El optimismo por el resultado de la primera vuelta, que le dio el triunfo a Flávio Bolsonaro, fue más fuerte que la desazón por la nueva suba de las tasas del Tesoro de Estados Unidos a 5,30%, el nivel más alto desde el 1 de marzo de 2006.
En otra ocasión, la noticia hubiera impactado a pleno en las acciones y los bonos argentinos. Además, habría afectado al dólar y a las tasas de interés, instrumentos clave del plan económico para recortar la inflación.
Las elecciones brasileñas tuvieron un impacto político que fue más importante que el económico. Los inversores argentinos con sus apuestas dijeron que creen que el próximo presidente de Brasil será Bolsonaro. Lo más importante fue la enseñanza que dejó el domingo.
Los resultados funcionaron como un limpiaparabrisas que mejora la vista hacia adelante en tiempos de tormenta. Quedó claro que las encuestas estuvieron lejos de la realidad, que el ausentismo jugó un papel clave y que el modelo que se impone es el que se está aplicando en la Argentina.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los comicios en Brasil le dieron fe a los inversores de que Javier Milei puede ser reelecto en 2027 y que el Gobierno puede pensar en volver a emitir bonos en dólares en la próxima licitación del Tesoro. Brasil alivia el pago de la deuda argentina y lo tradujo en números. El riesgo país se desplomó 56 unidades (-8,5%) a 599 puntos básicos tras las suba de entre 1,8% y 1,7% de los bonos soberanos.
Los números de Brasil muestran que la Argentina tiene mucho para ganar. El real se revaluó 4,5% y está en 4,99 por dólar, un precio similar al que tenía en abril. El movimiento luce mayor si se lo compara con el comportamiento alcista del dólar (+0,17%) frente a las seis principales monedas del mundo. La revaluación del real favorece a la Argentina no solo en el intercambio bilateral sino en la competitividad de las exportaciones frente al mundo.
El otro dato que se hubiera sentido como una aplanadora es que la inflación mayorista de la eurozona fue de 1,9% en setiembre. El número inesperado preocupó a Estados Unidos porque preanuncia una inflación minorista por encima de lo imaginado por los analistas. Europa padece el alza de los combustibles y el gas en más de 100% interanual y la proximidad de las temperaturas bajas alertan sobre un fuerte avance de la inflación que hará subir las tasas del euro. Los bonos europeos siguieron ajustando a la baja y sus rendimientos preocupan como en el caso de Francia, el más delicado, que se acercan a 5 por ciento.
Brasil fue la campana que blindó a la Argentina, más allá de que los inversores disfrutaron la suba de más de 7% de la Bolsa de San Pablo y el alza de los bonos. El EWZ, el ETF que representa a Brasil, subió 12,5% contra 1,6% del de los mercados emergentes.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La Bolsa local tradujo en alzas el resultado de Brasil. El Merval de las acciones líderes subió 3,7% en pesos y 5,1% en dólares, por la fuerte caída del contado con liquidación (CCL).
Los papeles que sobresalieron fueron Transportadora Gas del Sur (5,9%), BBVA (5,6%) y Banco Supervielle (5,3%). Por otro lado, el mercado monetizó la noticia de la suba de los despachos de cemento consecutivo con alzas de 5% en las acciones de Loma Negra. Los despachos de cemento de setiembre fueron de 964 mil toneladas (+4.5% interanual) e interrumpieron un rally negativo de 5 variaciones interanuales negativas.
En el Mercado Libre de Cambios (MLC) se operaron USD 413 millones y el Banco Central compró USD 14 millones. El dólar mayorista quedó sin cambios en 1.520 pesos.
Según la consultora F2 que dirige Andrés Reschini “en futuros el volumen operado fue de 820.528 contratos que es el menor desde el 22 de setiembre y los ajustes fueron negativos empujando a la baja a las tasas implícitas. El interés abierto mostró un desarme neto de USD 38,4 millones producto del desarme de USD 91 millones en fin de octubre mientras que en la rueda de bonos dollar linked BYMA, t+1 el volumen de operaciones se elevó desde los USD 117 millones previos (VN) a 176 millones”.
En la plaza financiera, el MEP cedió $11 ((-0.7%) a $1.538 y el CCL retrocedió $22,27 (-1,4%) a $1.603. El “blue” bajó 415 (-1%) a 1.545 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El otro buen dato fue que las tasas de interés bajaron. Las LECAP a tasa fija rinden 1,95% al 31 de enero y se elevan por encima de 2% recién en abril.
El petróleo, en tanto, se está desprendiendo de la dependencia del estrecho de Ormuz y los inversores se acomodan a la nueva situación, aunque saben que lo peor no se vivió. El invierno exacerbará el precio del crudo con la consecuente inflación. De hecho, Donald Trump subsidiará el gasoil para el agro posponiendo el pago del impuesto que castiga al combustible con ese destino. El gasoil para el agro tiene color rojo provocado por una tintura para diferenciarlo del resto.
El petróleo bajó impulsado por el recorte en los precios de Saudi Aramco para Asia. La medida fue sorpresiva e hizo bajar 2% al Brent a 100,26 dólares. La medida toma sentido porque las exportaciones a Asia no dependen del estrecho de Ormuz y el costo de los fletes es notablemente menor. Además, Estados Unidos anunció que venderá 40 millones de barriles.
Anoche, en el overnite, las Bolsas de Nueva York operaban en verde, mientras subía el oro a USD 4.147 (+0,60%) y el dólar se mantenía equilibrado. Los futuros del petróleo estaban equilibrados en alrededor de 100,30 dólares.
La onda expansiva que vino de Brasil se puede prolongar hoy. El mercado se quitó por el momento el lastre político que ponía en duda la reelección de Javier Milei. No quiere decir que esta percepción se cumpla, pero desaparecieron del primer plano las dudas sobre el futuro electoral, que era el dato que la economía no podía derrotar.
Domestic Politics,International Relations,Diplomacy / Foreign Policy,South America / Central America,Government / Politics
Desde el 1 de octubre, el Salario Mínimo, Vital y Móvil (SMVM) es de $391.200 mensuales para los trabajadores con jornada completa. Para quienes cobran por día u hora, el valor mínimo quedó fijado en $1.956 por hora.
La actualización forma parte del esquema de aumentos dispuesto por el Gobierno nacional mediante la Resolución 4/2026, después de que el Consejo Nacional del Empleo, la Productividad y el Salario Mínimo, Vital y Móvil no alcanzara un acuerdo entre los representantes sindicales y empresarios.
La medida alcanza a los trabajadores contemplados por la Ley de Contrato de Trabajo 20.744, el Régimen de Trabajo Agrario, la Administración Pública Nacional y los organismos estatales que actúan como empleadores.
El salario mínimo seguirá en $398.800 en noviembre
El cronograma oficial prevé nuevas subas hasta abril de 2027. Luego del valor vigente en octubre, el haber mínimo será de $398.800 en noviembre y de $406.400 en diciembre.
Para 2027, la escala establece un salario mínimo de $414.200 desde enero, $422.000 desde febrero, $429.600 desde marzo y $437.000 a partir de abril.
En el caso de los trabajadores jornalizados, el monto por hora pasará de $1.956 en octubre a $1.994 en noviembre y $2.032 en diciembre. En enero será de $2.071; en febrero, de $2.110; en marzo, de $2.148, y en abril llegará a $2.185.
El aumento de octubre sucede al ajuste aplicado en septiembre
El esquema comenzó el 1 de septiembre, cuando el salario mínimo se ubicó en $383.800 mensuales y $1.919 por hora para los trabajadores jornalizados.
La resolución aclaró que las asignaciones familiares no integran esos valores. También dispuso que, para las jornadas reducidas y los contratos a tiempo parcial contemplados por la legislación laboral, el ingreso se calculará de forma proporcional a la carga horaria.
Cómo queda la prestación por desempleo en octubre de 2026
La normativa también fijó los límites de la prestación por desempleo prevista en el artículo 118 de la ley 24.013. El beneficio equivale al 75% de la mejor remuneración mensual, normal y habitual que haya percibido el trabajador durante los seis meses previos a la finalización de su contrato.
Con el SMVM de octubre, la prestación no podrá ser inferior a $195.600, equivalente al 50% del salario mínimo, ni superar los $391.200, que corresponde al 100% de ese ingreso.
Cuánto aumento el salario mínimo hasta abril 2027
- Desde el 1 de octubre de 2026: el SMVM sube a $391.200 mensuales. La hora de los trabajadores jornalizados pasa a $1.956.
- Desde el 1 de noviembre de 2026: el piso salarial será de $398.800 mensuales, mientras que el valor horario llegará a $1.994.
- Desde el 1 de diciembre de 2026: el salario mínimo ascenderá a $406.400 mensuales. Para los jornalizados, será de $2.032 por hora.
- Desde el 1 de enero de 2027: el SMVM se ubicará en $414.200 mensuales y en $2.071 por hora para quienes cobran de forma jornalizada.
- Desde el 1 de febrero de 2027: el monto mensual será de $422.000, con un valor mínimo de $2.110 por hora para los trabajadores jornalizados.
- Desde el 1 de marzo de 2027: el salario mínimo llegará a $429.600 mensuales. La hora de trabajo jornalizado tendrá un piso de $2.148.
- Desde el 1 de abril de 2027: el SMVM alcanzará los $437.000 mensuales y los $2.185 por hora para trabajadores jornalizados.
Los montos corresponden a empleados mensualizados que cumplen la jornada legal completa. En casos de jornada reducida o contratos a tiempo parcial, el salario se liquidará de manera proporcional.
En qué sectores impacta el aumento del salario mínimo
El aumento del Salario Mínimo, Vital y Móvil (SMVM) a $391.200 desde el 1 de octubre de 2026 impacta de dos maneras: en algunos casos eleva el monto de una prestación y, en otros, actualiza el tope de ingresos para acceder o permanecer en un programa. No todos los beneficios sociales suben de forma automática.
En la Prestación por Desempleo, se ve el efecto directo más claro. La Resolución 4/2026 dispone que la prestación equivale al 75% de la mejor remuneración neta de los seis meses previos al despido, pero fija un piso y un techo atados al SMVM.
Con el valor de octubre:
- El mínimo de la prestación por desempleo es de $195.600, equivalente al 50% del salario mínimo.
- El máximo asciende a $391.200, equivalente al 100% del SMVM.
En cuanto a las Becas Progresar, el aumento no modifica automáticamente el monto de la beca, pero sí el límite de ingresos para solicitarla o conservarla. La reglamentación de la convocatoria 2026 establece que los ingresos del estudiante y de su grupo familiar no pueden superar los tres salarios mínimos. Con el SMVM de octubre, ese tope queda en $1.173.600 mensuales.
La excepción alcanza a los solicitantes titulares de una pensión no contributiva por invalidez, cuyos ingresos no se computan bajo el mismo criterio.
Respecto de los vouchers educativos, el programa de asistencia para familias con hijos que asisten a colegios privados con al menos 75% de aporte estatal toma al SMVM como parámetro de acceso. La suma de los ingresos familiares no puede superar los siete salarios mínimos.
A partir de octubre, el límite queda en $2.738.400 mensuales. El aumento del SMVM amplía el umbral de ingresos, pero no supone por sí mismo una suba del valor del voucher.
A propósito del Programa Hogar, destinado a viviendas que no tienen conexión a la red de gas natural ni tarifa social de gas, entre las condiciones figura un tope de ingresos equivalente a dos salarios mínimos por grupo familiar.
Con el SMVM de octubre, el ingreso máximo pasa a ser de $782.400 mensuales. Si en el hogar vive una persona con certificado único de discapacidad (CUD), el límite sube a tres salarios mínimos, es decir, $1.173.600.
En provincias patagónicas y el partido bonaerense de Patagones, los topes son de 2,8 y 4,2 salarios mínimos, según corresponda.
En tanto, el plan Formando Capital Humano incluye a trabajadores registrados del sector privado cuyos ingresos brutos mensuales no excedan los tres salarios mínimos, además de otros grupos como desocupados, monotributistas sociales, monotributistas de categoría A, trabajadores de casas particulares y temporarios rurales.
Desde octubre, el tope salarial para los trabajadores en relación de dependencia es de $1.173.600 brutos mensuales. El cambio opera sobre la condición de acceso, no sobre un pago automático.
A la vez, la asignación estímulo no remunerativa para trabajadores con discapacidad que se desempeñan en Talleres Protegidos Especiales para el Empleo equivale al 40% del SMVM. La normativa establece esa relación, aunque las autoridades pueden definir el monto operativo mediante resoluciones específicas y criterios de cálculo propios.
Como referencia, el 40% del salario mínimo de octubre equivale a $156.480.
Qué beneficios no aumentan automáticamente
La Resolución 4/2026 establece expresamente que el salario mínimo se fija “excluidas las asignaciones familiares”. Por eso, la suba no implica por sí sola un incremento automático de la Asignación Universal por Hijo (AUH), las asignaciones familiares, las jubilaciones, las pensiones ni otros beneficios de la Administración Nacional de la Seguridad Social (Anses), que se rigen por el avance del Índice de Precios al Consumidor (IPC).
Esas prestaciones tienen mecanismos de actualización y normas propias. El impacto del SMVM, en esos casos, puede producirse solo si una reglamentación específica lo usa como referencia para definir montos, requisitos o incompatibilidades.
Corporate Events,South America / Central America

Flávio Bolsonaro evitará debatir cara a cara con Lula y se enfocará en sumar los votos de los otros candidatos de derecha

Tras el escándalo de Grabois, Diputados reanuda el debate por la Ley de Defensa de la Soberanía

Mario Pergolini criticó a Evelyn Botto por la sorpresa que preparó a Fede Bal: “Está mal lo que hiciste”

“Gran victoria”: Donald Trump celebró el triunfo electoral en Brasil de Flávio Bolsonaro sobre Lula da Silva

Spanberger voting-rights letters sent to dead felons amid ballot access push

El Salvador alcanza 503,432 operaciones de importación en 2026

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Difunden un nuevo parte médico sobre la salud de Mirtha Legrand, a dos semanas de su internación

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

 INTERNACIONAL3 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA22 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA3 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final