Connect with us

ECONOMIA

Se cumple la profecía de Milei: más dólares «por las orejas» tras récord histórico de exportaciones

Published

on


Se veía venir la suba, pero aun así el número resulta impactante: las exportaciones de marzo batieron un récord histórico, al totalizar u$s8.645 millones, lo cual permitió triplicar el saldo comercial mensual promedio del último año.

Son números que permiten entender mejor por qué el ministro Toto Caputo habla de un boom exportador y de que hay seguridad para cubrir con recursos propios las obligaciones financieras de este año. Si el saldo de marzo fuera la tónica por el resto del año, entonces quedaría un ingreso neto superior a u$s25.692 millones.

Advertisement

Es un volumen de divisas que permitirían cubrir el pago de intereses de la deuda y además dejar que el Banco Central siguiera acumulando reservas. Más aun: desaparecería el fantasma del déficit en la cuenta corriente -el histórico disparador de las devaluaciones-, dado que el superávit de la balanza de bienes superaría largamente al déficit de la balanza de servicios -donde destacan el turismo externo y las compras online-, un «rojo» que se estima en u$s10.000 millones.

Claro que, para que esa situación se materialice y no quede como una mera expresión de deseos, se necesita que todos los meses el comercio exterior se comporte de manera más parecida a la de marzo que a, sin ir más lejos, la de febrero. En aquella ocasión, tanto las exportaciones como las importaciones marcaron un nivel llamativamente bajo, con un mediocre saldo de u$s797 millones.

Petróleo récord…con precios viejos

¿Qué puede esperarse para el futuro inmediato? En principio, todo indica que el optimismo de los funcionarios tiene asidero. Para empezar, está el obvio tema del petróleo: en febrero la cotización del barril rondó los u$s70, mientras que después del ataque estadounidense a Irán y el cierre del estrecho de Ormuz, el precio saltó al entorno de u$s100 millones.

Advertisement

Hasta ese momento, las previsiones del mercado eran a la baja, porque se daba por descontado que Donald Trump seguiría presionando por una baja de los combustibles, dado que este año hay elecciones legislativas de medio término en Estados Unidos, y él había hecho campaña con la promesa de un alivio significativo en el precio de las naftas.

Pero claro, el contexto bélico y la incertidumbre sobre cómo continuará la situación en Medio Oriente hicieron que las cotizaciones se mantuvieran altas, y con extrema volatilidad ante las noticias sobre la guerra. En todo caso, la posibilidad de un desplome a los precios previos parece poco probable. En marzo, el precio del Brent estuvo por encima de los u$s100 durante el mes entero. Ahora, luego de confusos anuncios de treguas seguidos por actos de hostilidad, el cruco está fluctuando por encima de los u$s90.

Si, además, se toma en consideración que el yacimiento Vaca Muerta continúa batiendo récords de producción y anunciando nuevos proyectos, como el de YPF, que desembolsará u$s6.000 millones con el objetivo de incrementar su capacidad de producción de petróleo «shale», un terreno en el que aspira a ser un jugador de relevancia mundial. El objetivo es llegar a una producción de 215.000 barriles diarios, lo que supone más del doble del nivel de producción de al inicio de la gestión Milei.

Advertisement

A inicios de año, cuando la expectativa global era la de una baja en el precio del petróleo y se especulaba con el «efecto Venezuela», el gobierno argentino esperaba que el saldo de la balanza energética fuera este año de u$s10.000 millones, lo que implica un salto de más de 20% en un año.

Pero ahora, tras los cambios del contexto internacional, se han revisado esos números al alza, con la posibilidad de que el aporte de los combustibles sea de u$s15.000 millones. Por lo pronto, en la balanza de marzo se registraron exportaciones por un nivel récord de u$s1.235 millones, lo que implica una suba anual de 23%.

Pero el dato insólito es que, contra lo que podría pensarse, el récord de marzo no se produjo como consecuencia del salto en el precio del petróleo, sino por una suba de 29% en volumen. La explicación que da el Indec es que hay cierto «delay» entre el momento en que se inician las operaciones aduaneras hasta que se efectiviza la exportación. En consecuencia, las ventas de petróleo de marzo están reflejando todavía los precios que regían 45 días antes.

Advertisement

En consecuencia, los próximos meses dejarán ver el efecto pleno de ese boom en los precios, y el petróleo, que actualmente representa un 14% del total de la exportación nacional, empezará a pelear el protagonismo con los rubros agrícolas

Recalculando al alza

Lo cierto es que tras el resultado comercial de marzo no parece exagerada la previsión que hicieron los economistas que participan en la encuesta REM del Banco Central, que en su última revisión proyectaron para el año exportaciones por u$s93.235 millones y un superávit de u$s14.114 millones. Ni siquiera parece exagerado el número que arriesgó el presidente Javier Milei en el Congreso, durante su discurso de inauguración del año legislativo, cuando mencionó la inédita cifra de u$s100.000 millones.

Teniendo en cuenta al lapso de actualización de los precios, recién en abril y mayo se notará en las cuentas argentinas el impacto de la disparada del barril del crudo del mercado internacional. Y no es difícil imaginar cifras de ventas petroleras en torno de los u$s2.000 millones mensuales, dado que el salto de la cotización de inicios de febrero hasta mediados de marzo fue de casi un 100%.

Advertisement

Pero además, claro, está el aporte del campo. Ya en el verano hubo buenos números, sobre todo por la excelente campaña de trigo, que tuvo condiciones climáticas óptimas y en febrero contribuyó al 10% del total de las ventas.

Ahora empieza la época del año en la que el maíz y la soja hacen la gran diferencia, dándole al plan económico un respiro de las eventuales presiones cambiarias y permitiéndole al Banco Central permanecer en «modo comprador». De hecho, ya hace semanas que se percibe el movimiento intenso en la zona portuaria de Rosario.

En marzo, la venta de productos primarios registró un salto interanual de 56,2% y, al igual que ocurrió con el petróleo, también en este caso la explicación radica en un mayor volumen de producción y no en precios más altos. De hecho, se registró en las cotizaciones un descenso de 3,8%, que podría revertirse en los próximos meses.

Advertisement

En cuanto a las ventas de productos industriales de origen agrícola, el sector que más dólares aporta a la balanza -u$s2.659 millones en marzo- , hubo también un crecimiento interanual de 18,9%, aunque en ese caso no sólo hubo una suba en las cantidades producidas, sino también un salto de los precios, en un promedio de 9,7%.

¿Dólares por las orejas?

Con estos números sobre la mesa, parecería imposible rebatir el pronóstico de Milei respecto de que al BCRA «le van a salir dólares por las orejas». Y, sin embargo, en el campo argentino el humor parece lejano al optimismo que deja ver el gobierno.

Ocurre que, al tiempo que la convulsión internacional generó una suba en los commodities agrícolas, también se produjo una aguda suba en el costo de los fertilizantes y otros insumos, por culpa de la disparada en el precio del petróleo.

Advertisement

Hablando en plata, la tonelada de urea, un insumo básico para la fertilización de la nueva campaña agrícola, sigue ubicándose un 51% por encima del precio anterior al conflicto en Medio Oriente. En tanto, la cotización de la soja en el mercado de Chicago, si bien ha tenido un breve rebote con las noticias de los últimos días, sigue u$s15 por debajo del pico alcanzado a fines de marzo.

En síntesis, lo que verdaderamente le importa al productor agrícola argentino, que es el margen de ganancia, sigue mostrando un panorama desalentador: se necesita vender 1,65 toneladas de soja para poder comprar una tonelada de urea. Antes del conflicto, esa relación era de 1,12. Claro que estas cifras son las que surgen de la comparación de precios internacionales. Cuando son corregidas por el efecto de la retención de 24% en la exportación de soja, entonces el costo del insumo se hace mayor aun: cada tonelada de urea equivale a 2,17 toneladas de soja puestas en el puerto de Rosario.

Pero, además, hay una situación clásica: el tipo de cambio que cumple un rol de desestímulo para la venta. En lo que va del año, la cotización del dólar mayorista cayó un 6,6% en términos nominales, mientras que la inflación superó un 11%. Hablando en plata, que a los productores se les encarecieron los costos un 19% en dólares, algo que no se puede compensar con la suba en los precios de commodities de Chicago.

Advertisement

Ese contexto lleva a que aquellos productores que tienen la suficiente espalda financiera como para esperar, mantengan cierta cautela y especulen con la posibilidad de alguna medida de alivio tributario. Es algo que, este año, aparece con menores posibilidades de ocurrencia, dado que implicaría un sacrificio fiscal que Caputo no se puede permitir, ante la saga de ocho meses consecutivos de caída en la recaudación impositiva.




iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,exportación,soja,petróleo,importación,cuenta corriente,déficit,dólar,tipo de cambio,banco central

Advertisement

ECONOMIA

Marcada baja interanual del consumo de carne vacuna en Argentina

Published

on


Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás


Advertisement

Consumo de carne: menor producción, retención de vientres y caída en el mercado interno

  • Contracción del consumo aparente: Entre enero y octubre, los envíos destinados al mercado interno cayeron un 11,5% anual, totalizando 1,698 millones de toneladas (221,1 mil toneladas menos que un año atrás). De este modo, el mercado doméstico absorbió el 68,9% de la producción total.
  • Fase de retención ganadera: Por séptimo mes consecutivo, la caída interanual de la faena de hembras superó a la de machos —con un desplome del 26,1% en vaquillonas—, señal de que el ciclo ganadero transita una etapa de retención para recomponer rodeos.
  • Brecha de precios en mostrador: Según datos del INDEC citados por la entidad, si bien en octubre el rubro carnes se mantuvo estable (-0,1% mensual), en la comparación interanual los cortes vacunos subieron un 44,5%, encareciéndose un 12,4% respecto del pollo entero (que aumentó 28,6% anual).

El contraste externo: exportaciones en alza e ingresos récord


carne,consumo,actualidad

Continue Reading

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


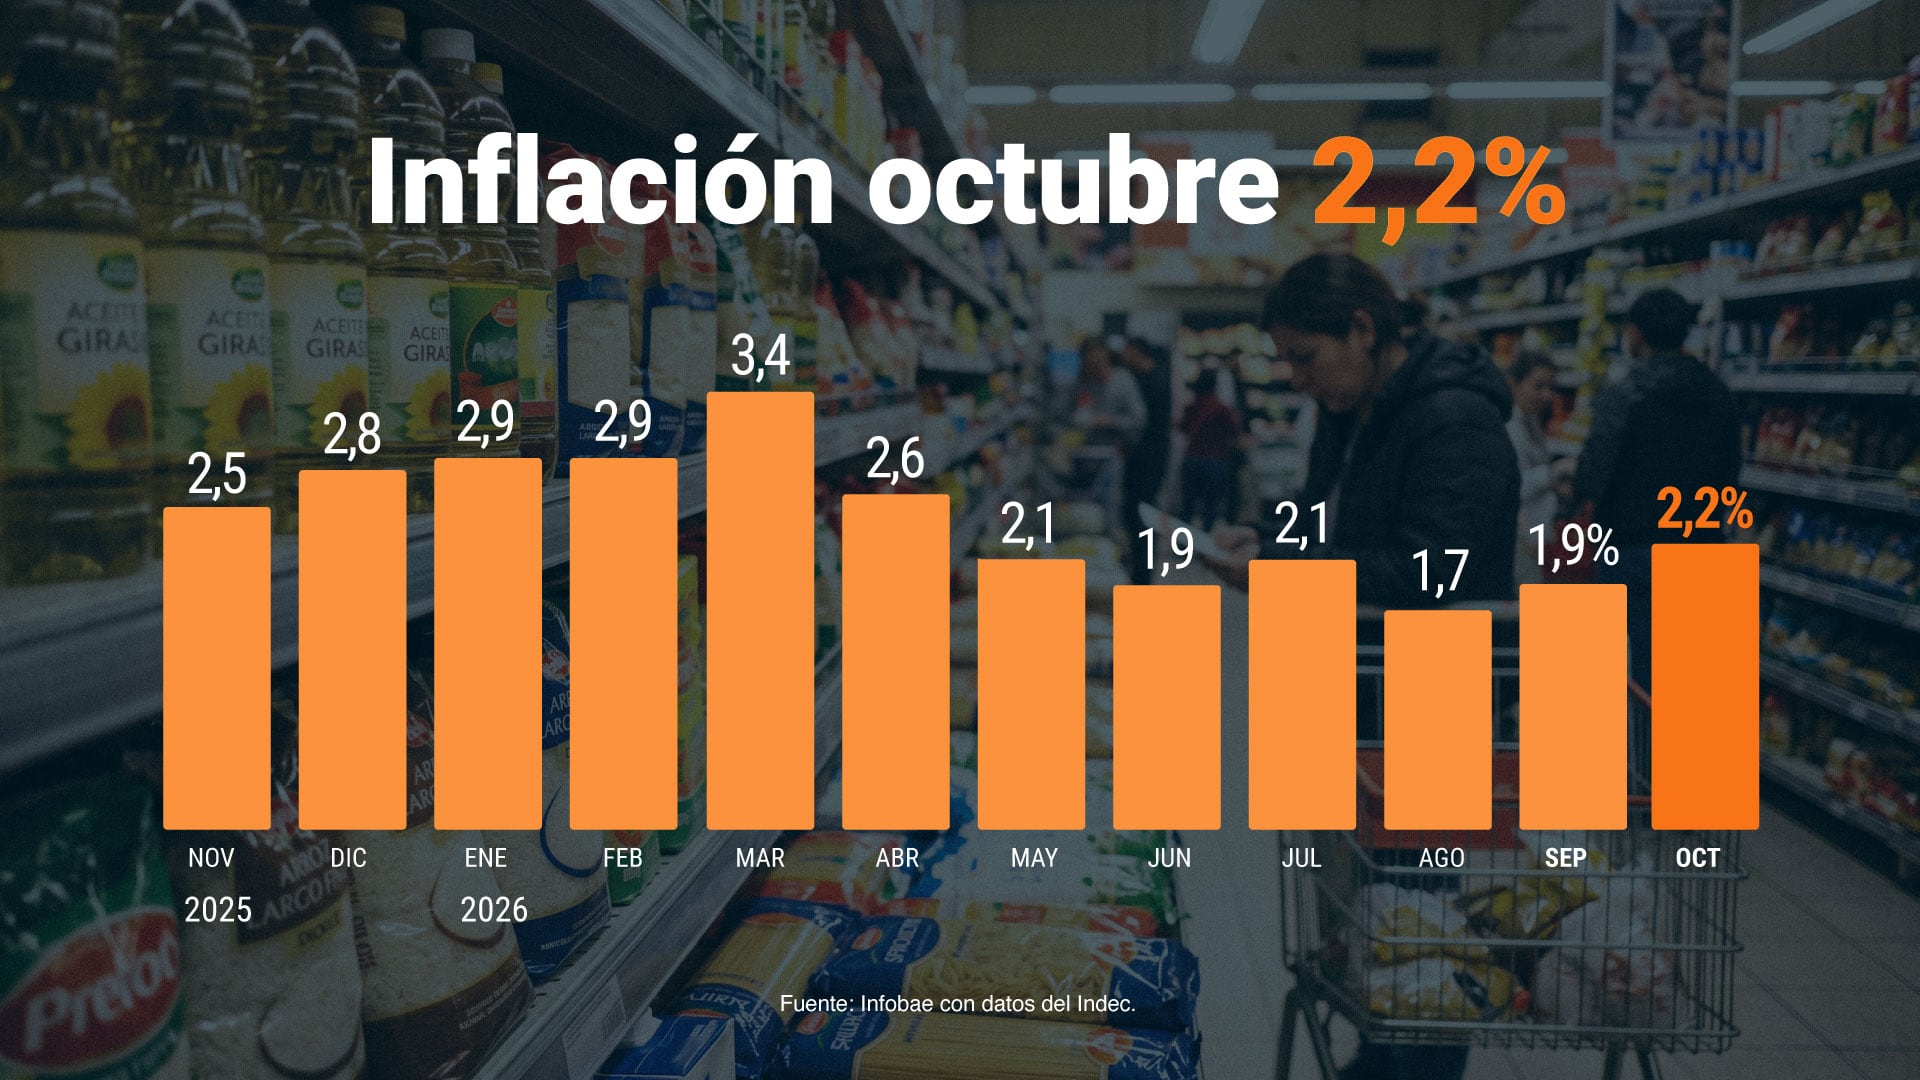
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

Tendencias