ECONOMIA
Según Bloomberg, el Gobierno busca extender los vencimientos con bancos internacionales para después de las elecciones

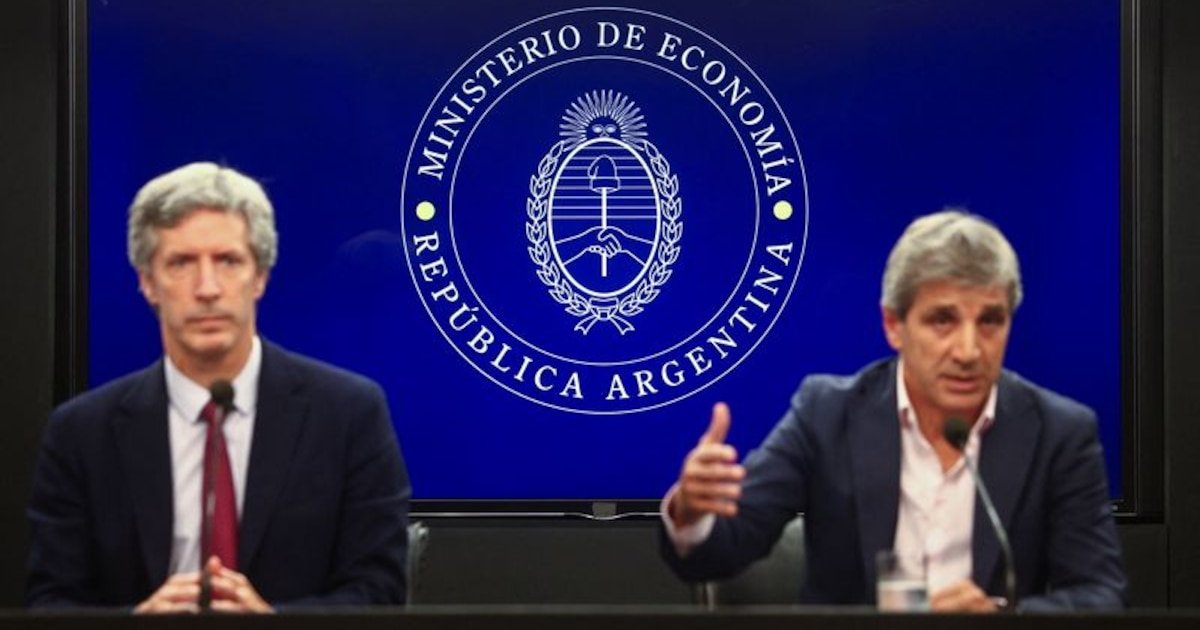
Con la mira puesta en el exigente cronograma de vencimientos de deuda de 2027, el gobierno de Javier Milei negocia con bancos internacionales para unificar los tres préstamos repo en una sola operación y, de esta manera, extender el plazo de pago, según consignó Bloomberg.
“El gobierno del presidente Javier Milei mantiene conversaciones con bancos para fusionar los tres repos negociados desde 2025 en uno solo por al menos USD 5.000 millones, con vencimiento en 2028 o después de las elecciones presidenciales”, destacó la agencia de noticias.
A la vez, el medio especializado en temas económicos y financieros señaló que las entidades bancarias esperan que la operación se concrete dentro de un mes, aunque todavía la tasa no fue definida entre las partes.
Cabe recordar que en enero de 2026, el Banco Central de la República Argentina (BCRA) había sellado un repo por USD 3.000 millones, acordado con seis bancos internacionales a un plazo de un año y con una tasa del 7,4% anual. Esta operación se había llevado adelante ante la proximidad de un vencimiento de deuda con tenedores privados, por un total de 4.300 millones de dólares.
Fuentes oficiales evitaron detallar la identidad de los bancos participantes, aunque voceros del sector financiero mencionaron a Citi, JP Morgan, BBVA, Santander, Bank of China y Deutsche Bank entre las entidades involucradas. La demanda por parte de los bancos alcanzó los USD 4.400 millones, superando en cerca de un 50% el monto ofrecido.
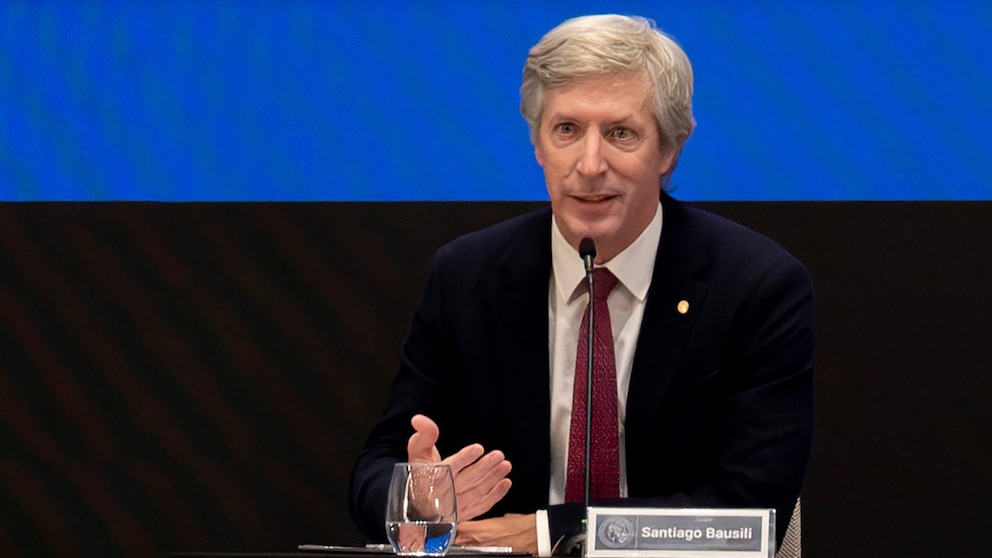
Este último préstamo constituyó el tercero bajo la gestión de Santiago Bausili al frente del BCRA. Los anteriores se celebraron en 2025: el primero, en enero, por USD 1.000 millones a una tasa de 8,8%, y el segundo, en junio, por USD 2.000 millones a una tasa de 8,25 por ciento. Ambos con un plazo de dos años.
A través de este mecanismo de financiamiento, la Argentina entregó bonos como garantía —en este caso, Bonares 2035 y 2038, ambos bajo legislación local— a cambio del efectivo recibido, asumiendo el compromiso de recomprar esos activos a un precio pactado de antemano.
En este esquema, quien solicita los fondos cede títulos —como bonos estatales o instrumentos de deuda— a una entidad internacional a cambio de liquidez. El acuerdo establece la recompra de esos activos tras un período determinado, pagando un importe superior al entregado inicialmente. La diferencia representa la tasa de interés aplicada.

La participación de bancos internacionales en este tipo de contratos permite canalizar recursos en distintas monedas y mercados. Estos instrumentos son habituales en el ámbito financiero global, donde las entidades buscan alternativas para diversificar sus fuentes de financiamiento y administrar la liquidez.
Desde la consultora Invecq advirtieron que la proximidad de las elecciones de 2027 “complejiza la perspectiva de un ingreso de capitales por parte del sector público, y el perfil de vencimientos de ese año luce particularmente exigente: incluso en el escenario más favorable -refinanciamiento de organismos internacionales, renovación del tramo activado del swap con China, entre otros-, el Tesoro y el BCRA deberán afrontar compromisos por más de USD 21.000 millones“.
En ese contexto, el equipo económico evita el regreso a los mercados internacionales de deuda al considerar que la tasa de interés, reflejada en el riesgo país, no representa los fundamentals de la economía real y, por ende, el costo del endeudamiento externo, es muy alto. Siguiendo esa lógica, el ministro de Economía, Luis Caputo, opta por la colocación de bonos en dólares en la plaza local -los Bonares 2027 y 2028- y aguarda una mayor compresión del índice elaborado por JP Morgan.
En ese sentido, el presidente Javier Milei remarcó en declaraciones recientes que “Argentina tiene acceso al mercado, pero queremos tasas más bajas y mientras que no las consigamos, vamos a buscar otros mecanismos que son más baratos”, en referencia a la colocación de bonos en dólares en el ámbito doméstico y el acuerdo de garantías de endeudamiento con el Banco Mundial y el Banco Interamericano de Desarrollo (BID).
South America / Central America,Government / Politics,BUENOS AIRES






ECONOMIA
La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
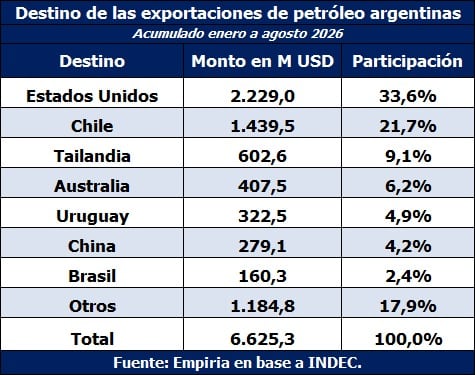
En agosto, las exportaciones de combustibles y energía sumaron USD 1.494 millones, con un incremento interanual del 41,2% impulsado tanto por mejores precios (27%) como por mayores volúmenes (12,2 por ciento)

Refinadores de Japón, Corea del Sur, China y el Sudeste Asiático a buscar proveedores alternativos fuera de Medio Oriente, y la Argentina apareció como una opción competitiva
La terminal de Punta Colorada en Río Negro, promete destrabar uno de los principales cuellos de botella de la industria. El sistema prevé comenzar a operar a comienzos de 2027 con una capacidad inicial de 190.000 barriles diarios
ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
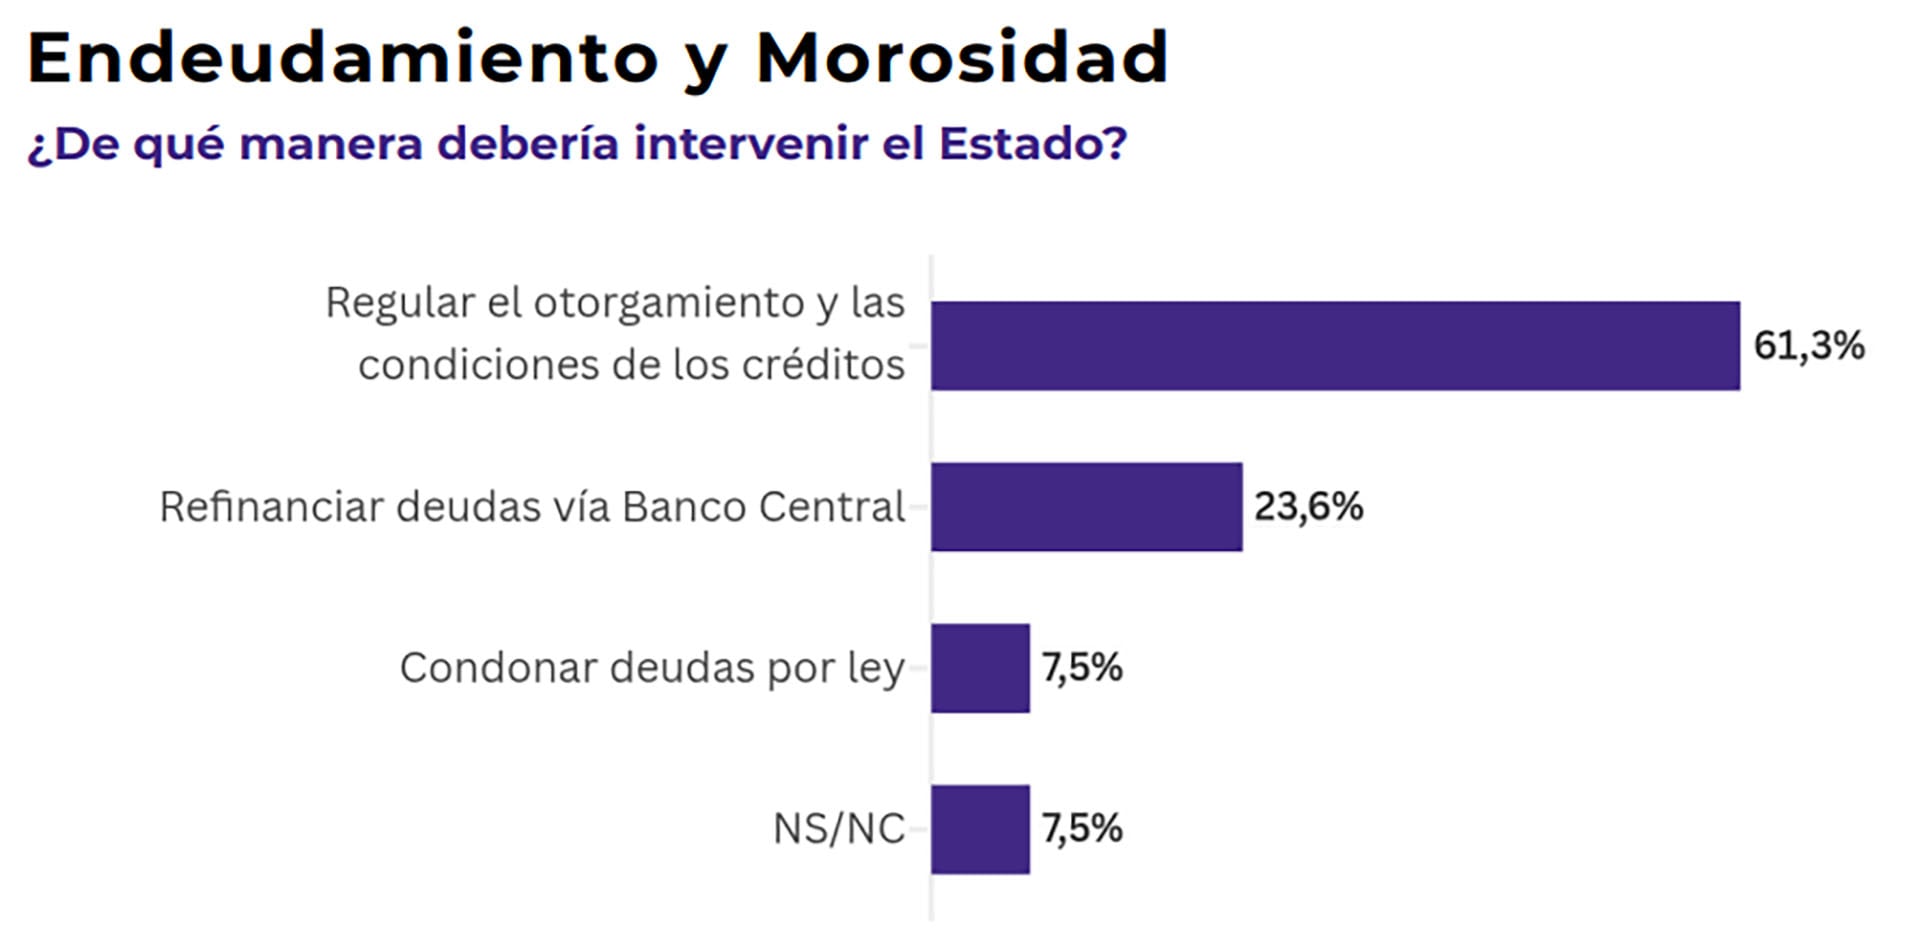
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America

La confesión del Kily González sobre el próximo gran objetivo al que apunta Messi: “Le gustan los desafíos y sé que lo va a lograr”

La Iglesia le envió una carta a Victoria Villarruel para pedirle por la ley de prevención de la ludopatía

¿Dónde ver EN VIVO y ONLINE el Ferro vs Racing de Córdoba?

Mauricio Macri mostró fotos de los 15 de Antonia: el vestido bordado, el baile y los detalles de la fiesta

Flores, regalos y una foto vintage, así celebró Wanda Nara el Día de la Madre: “Mi prioridad”

Cómo se gestó la caída de la sesión opositora en Diputados y cuál fue el rol de los gobernadores aliados

Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra