ECONOMIA
Caputo precisó que la reducción gradual y programada de retenciones no dependerá de la recaudación fiscal

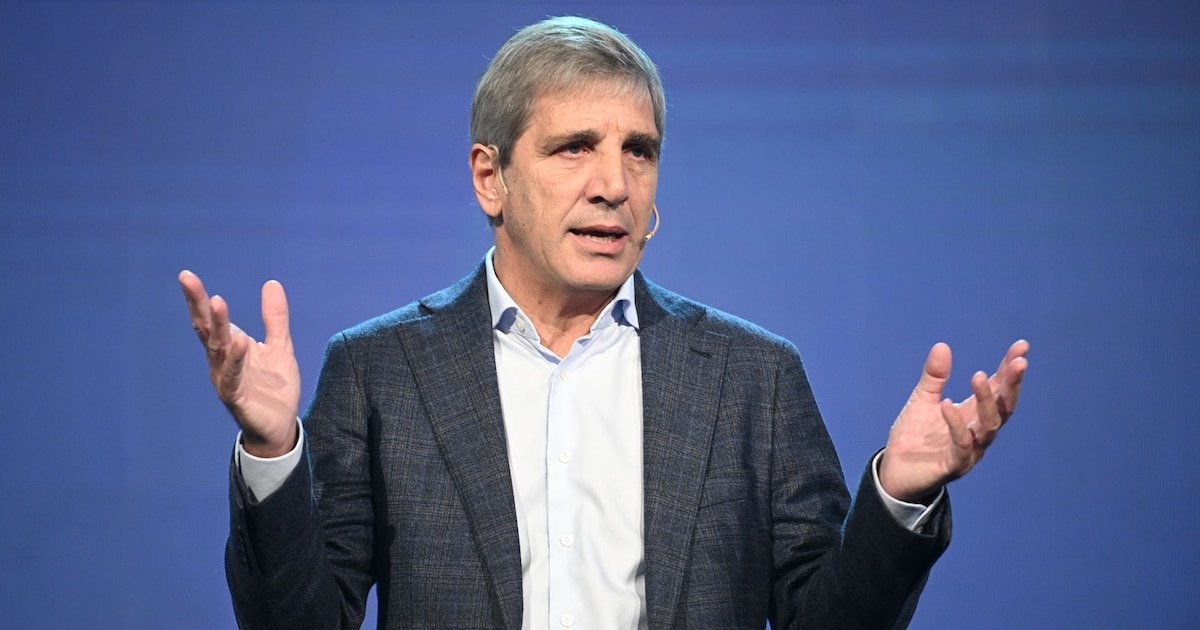
El ministro de Economía, Luis Caputo, encabezó este viernes una conferencia de prensa junto al secretario de Comercio, Pablo Lavigne, y el secretario de Agricultura, Sergio Iraeta, en la que detalló la nueva política de reducción de retenciones a las exportaciones del agro y la industria. El anuncio se dio un día después de la presentación oficial realizada por el presidente Javier Milei, quien había vinculado la baja de alícuotas a la evolución de la recaudación tributaria. Según precisó Caputo, la disminución será gradual y prefijada, con un esquema establecido que ya incluye los costos fiscales estimados para los próximos años.
Durante la conferencia, Caputo remarcó que la relación con el sector agropecuario se basa en la confianza y en el cumplimiento de compromisos asumidos desde el inicio de la gestión. “Desde el primer día dijimos que nuestro objetivo es llevar las retenciones a cero. Ese es el objetivo final”, afirmó el funcionario. Además, sostuvo que la eliminación total de este tributo solo podría concretarse durante un eventual segundo mandato.
Caputo detalló que el costo fiscal estimado por la reducción de retenciones al agro será de USD 32 millones en 2026, USD 415 millones en 2027 y USD 1.224 millones en 2028
Según lo explicado por el ministro, el Gobierno busca enviar una señal clara y estable al campo, destacando que todos los tramos de reducción de alícuotas ya están definidos. “Estos anuncios son fijos, programados. Lo que hemos anunciado ahora es efectivamente lo que vamos a hacer”, subrayó Caputo, en referencia a la diferencia con lo planteado el día anterior por el presidente Milei. Esa precisión responde a la inquietud de productores y cámaras del sector, que reclamaron previsibilidad para la toma de decisiones.
El esquema de reducción de retenciones a la soja, según la presentación oficial, no dependerá de la recaudación fiscal mensual o anual, sino que seguirá un calendario previamente comunicado. El Gobierno ya calculó el costo fiscal de esta decisión, tanto para el agro como para la industria exportadora.
Durante 2026, las alícuotas para trigo y cebada tendrán un recorte de dos puntos tan pronto como en junio. Después de ese ajuste inicial, las retenciones para estos cultivos seguirán un esquema de reducción gradual que continuará en los años siguientes. A partir de 2027, la baja de retenciones se extiende a todos los cultivos, se suman sorgo, maíz y girasol, aplicando una disminución mensual preestablecida. En el caso de la soja, por ejemplo, la alícuota bajará un cuarto de punto porcentual cada mes a lo largo de 2027, comenzando en 23,75% y finalizando el año en 21 por ciento. En 2028, la reducción será más acelerada, con una baja de medio punto porcentual por mes para todas las producciones, hasta alcanzar el porcentaje programado en el cronograma oficial.
Caputo detalló que el costo fiscal estimado por la reducción de retenciones al agro será de USD 32 millones en 2026, USD 415 millones en 2027 y USD 1.224 millones en 2028.
En cuanto a la industria, la baja de alícuotas tendrá un costo de USD 25 millones de dólares en 2026 y USD 115 millones en 2027. El ministro explicó que estos montos surgen de la aplicación del esquema progresivo de reducción de tributos y que la mayor parte del impacto fiscal ocurrirá en el último tramo, cuando se consolide la baja para todos los cultivos y sectores involucrados. Más aún: el grueso del costo fiscal se concentraría sobre un eventual segundo mandato del presidente Milei o, en todo caso, en el primer año de mandato de quien lo reemplace.
Según Iraeta, el aumento de los costos de insumos, especialmente fertilizantes derivados del petróleo cuyos precios se dispararon por la guerra en Irán, motivó la decisión de acelerar el alivio tributario para productores. “El costo de los insumos explotó en términos de precios. La idea era aliviar esa suba”, indicó el secretario de Agricultura.
Caputo también respondió a las consultas sobre el impacto de la medida en las cuentas públicas y la posibilidad de que se requiera un ajuste fiscal adicional para sostener el superávit. “No va a ser necesario ningún ajuste adicional porque estamos proyectando una mayor recaudación. Vemos una recuperación en los indicadores de actividad económica y en la recaudación misma”, sostuvo el ministro. En ese sentido, aseguró que el esquema de baja de retenciones para el año próximo es el máximo esfuerzo que permite la situación fiscal actual, pero que hacia 2027 el crecimiento económico facilitará nuevas reducciones.
La conferencia de prensa abordó también la inquietud por la posibilidad de especulación en el mercado de granos ante la baja gradual de la alícuota de soja. Iraeta explicó que la publicación del cronograma busca evitar distorsiones y brindar certidumbre a los actores del sector. “Al tener idea de lo que es el cronograma, vos sabés cuál va a ser el valor de la retención, cuál va a ser la alícuota y en función de eso hacés tus negocios”, señaló.
“Estos anuncios son fijos, programados. Lo que hemos anunciado ahora es efectivamente lo que vamos a hacer”
En cuanto a la implementación, Caputo descartó la necesidad de enviar un proyecto de ley al Congreso para instrumentar la reducción de retenciones. “Esto lo podemos hacer directamente nosotros”, afirmó. El ministro también convocó a las provincias y municipios a acompañar el esfuerzo de reducción impositiva, recordando que las retenciones son impuestos no coparticipables y que la baja de la presión fiscal nacional debería complementarse con una disminución de impuestos locales, como ingresos brutos y tasas municipales.
Al ser consultado sobre la distribución del impacto fiscal, Caputo subrayó que la reducción de tributos nacionales no coparticipables genera un aumento en la base imponible de las provincias, ya que las empresas obtienen mayores ganancias y, en consecuencia, pagan más impuestos coparticipables. El funcionario sostuvo que “todas estas medidas tienen un impacto directo en las provincias, porque implican mayor ganancia y Ganancias es un impuesto que se coparticipa”.
El ministro de Economía también hizo referencia a la dinámica sectorial de la industria, al señalar que, si bien algunos sectores ligados al mercado interno muestran rezago, los datos recientes indican una recuperación generalizada. “El EMAE tiene dieciséis sectores, quince crecieron. El único que no creció es el sector público”, explicó. Además, destacó el crecimiento de las exportaciones industriales y el cumplimiento de los cupos de la Unión Europea, al atribuirlo a una mayor integración de las empresas argentinas en el comercio internacional.
“El EMAE tiene dieciséis sectores, quince crecieron. El único que no creció es el sector público”
El secretario de Comercio, Pablo Lavigne, puntualizó que la reducción de retenciones para la industria se concentra en sectores exportadores como el automotriz y petroquímico. “La carga de impuestos sobre la exportación era muy relevante reducirla, especialmente el dos y medio de tasa de retenciones. Ese es el margen que tiene una camioneta cuando se exporta a mercados que compite con los chinos, con los americanos, con los mexicanos”, argumentó Lavigne. Según el funcionario, la eliminación de estas alícuotas es clave para que los productos argentinos puedan competir en igualdad de condiciones a nivel internacional.
La conferencia también incluyó referencias a la infraestructura y la logística como ejes para mejorar la competitividad. Caputo mencionó la concesión de 9.100 kilómetros de rutas a partir de junio y el avance en la licitación de la hidrovía y el Belgrano Cargas. Según el ministro, estas obras ayudarán a reducir los costos logísticos, especialmente para el interior del país, y acompañarán el proceso de crecimiento de la producción agroindustrial.
El Gobierno enfatizó la importancia de la previsibilidad para el sector agropecuario y la industria. Tanto Caputo como Iraeta remarcaron que el anuncio de un cronograma anticipado para la baja de retenciones apunta a despejar incertidumbres y evitar conductas especulativas que podrían afectar la liquidación de divisas. “La baja es gradual y mes a mes, para evitar movimientos discretos fuertes”, explicó Caputo.
En la conferencia, los funcionarios reiteraron que los anuncios buscan generar un entorno estable para la producción y la exportación, sin depender de variables fiscales de corto plazo. Caputo sostuvo que la expectativa oficial es que la tendencia de crecimiento económico y recuperación de la recaudación permita sostener el alivio tributario sin comprometer el equilibrio de las cuentas públicas.
Luis Toto Caputo,ExpoEFI,economía,Argentina,ministro,política,finanzas,discurso,conferencia







ECONOMIA
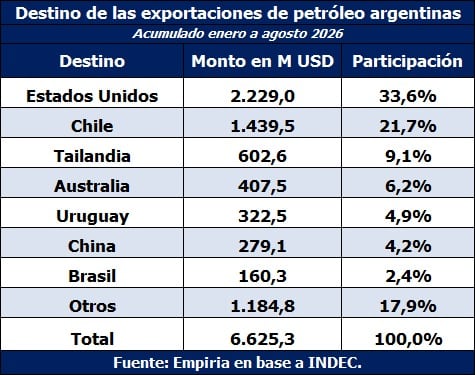
La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
En agosto, las exportaciones de combustibles y energía sumaron USD 1.494 millones, con un incremento interanual del 41,2% impulsado tanto por mejores precios (27%) como por mayores volúmenes (12,2 por ciento)

Refinadores de Japón, Corea del Sur, China y el Sudeste Asiático a buscar proveedores alternativos fuera de Medio Oriente, y la Argentina apareció como una opción competitiva
La terminal de Punta Colorada en Río Negro, promete destrabar uno de los principales cuellos de botella de la industria. El sistema prevé comenzar a operar a comienzos de 2027 con una capacidad inicial de 190.000 barriles diarios
ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
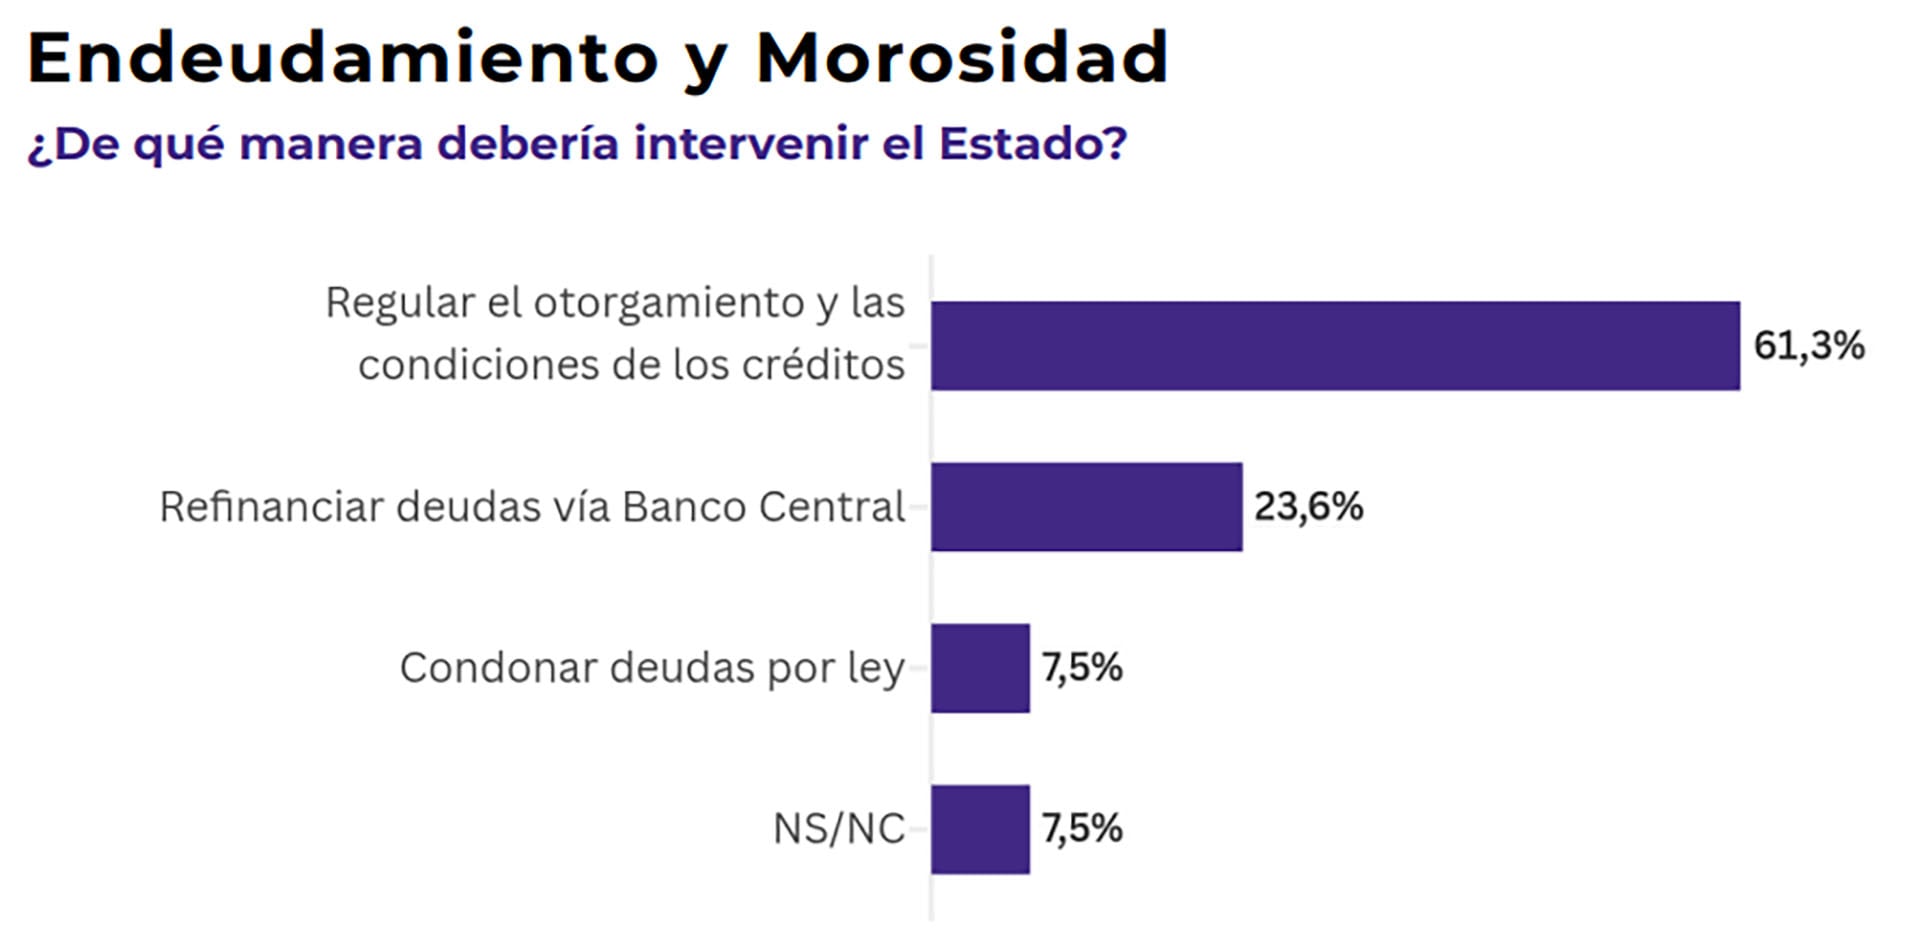
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America

Ante la mejoría de Mirtha Legrand, Martín Llaryora propuso celebrar sus 100 años en el estadio Kempes

El majestuoso yate que compró Lionel Messi: cuatro camarotes, sauna y garage para motos acuáticas

This robot dog was made to save soldiers’ lives as US races into new era of autonomous warfare

De jugar con Messi en el Inter Miami a meter un golazo de mitad de cancha en la Premier League

Where’s Macron? French leader blasted for attending concert as riots escalated

Activan el Alerta Sofía por la desaparición de una adolescente de 15 años en Entre Ríos

Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra