La mora bancaria volvió a crecer en marzo de 2026 (Imagen Ilustrativa Infobae)
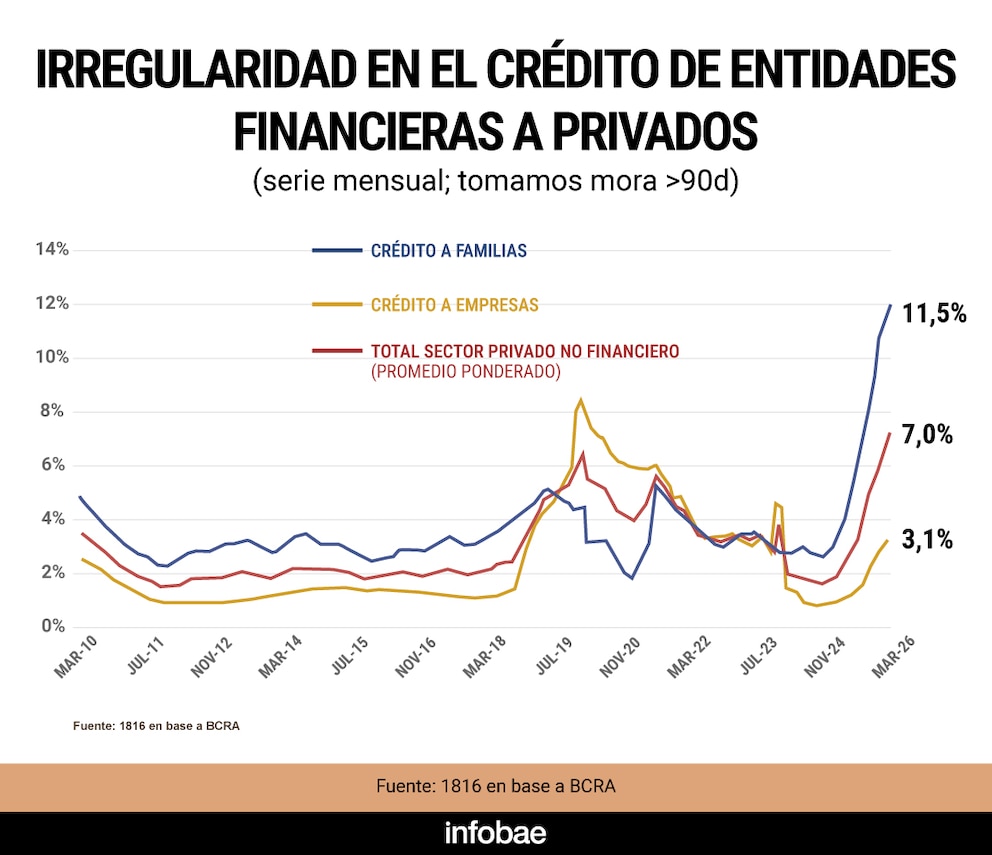
Durante el último año, los créditos otorgados a familias registraron un fuerte incremento en los niveles de morosidad. Según datos oficiales, el porcentaje de préstamos en situación irregular para personas físicas pasó de 3,3% en marzo de 2025 a 11,5% doce meses después, un valor que no se observaba desde hace más de veinte años. El segmento de préstamos personales concentra el mayor nivel de incumplimiento en quince años.
Según el Informe de Bancos del Banco Central de la República Argentina (BCRA), el porcentaje de créditos en situación irregular para el sector privado alcanzó el 7%, lo que representa un aumento de 0,3 puntos porcentuales respecto a febrero y 5 puntos más que un año atrás (2%). En el caso del financiamiento a hogares, la morosidad casi se triplicó en comparación interanual (+8,3 p.p) y subió 0,3 puntos respecto al mes anterior.
Advertisement
Hacia adentro de la irregularidad de hogares, el 14,2% de los créditos personales mostró algún grado de mora, lo que representa un alza de 0,4 puntos porcentuales en comparación con febrero. Los préstamos hipotecarios mostraron una morosidad del 1,4% y no exhibieron variaciones respecto a la medición previa. En el caso de los créditos prendarios, el nivel de incumplimiento llegó a 6,9%, con una suba de 0,1 puntos. La tasa de incumplimiento en tarjetas de crédito se ubicó en 11,7%, incrementándose 0,1 puntos en relación con el mes anterior.
Por su parte, el coeficiente de mora del crédito a las empresas experimentó un aumento de 0,2 puntos porcentuales en el tercer mes del año hasta 3,1% (+2,2 p.p. interanual), dinámica generalizada entre los principales sectores económicos.
Ayer, en un evento de IA, varios CEO de bancos locales habían destacado que la morosidad había encontrado un freno y que empezó, como mínimo, a amesetarse. Es muy probable que los ejecutivos se refirieran a datos posteriores, de abril e incluso lo que va de mayo, a los oficiales que presentó hoy el BCRA (marzo), aunque se observó una desaceleración de la suba de la irregularidad en el análisis particular de las líneas que componen el financiamiento a hogares.
Advertisement
Desde la perspectiva de los economistas de la consultora LCG, el aumento de la morosidad en los préstamos destinados a familias está vinculado a la combinación de tasas de interés activas altas y la falta de mejora en los salarios. Además, se advierte que la tasa de interés real supera el nivel de inflación, lo que impide que las deudas pierdan valor con el tiempo.
El gráfico detalla la evolución diaria de las tasas de préstamos personales de bancos (TNA) y la tasa rueda REPO a un día en el período de enero de 2025 a mayo de 2026 (Infobae en base a datos de 1816)
La restricción en el acceso al crédito impactó tanto en la vida diaria de los hogares como en la actividad bancaria. Esto contribuyó a que muchas familias enfrentaran obstáculos para refinanciar sus deudas y a que los bancos demorasen en la gestión de clientes con atrasos. La contracción crediticia comenzó incluso antes de que se registrara la volatilidad de tasas asociada a las elecciones legislativas del año pasado.
“Las tasas activas tan altas (y, en consecuencia, la lentitud que tiene el crédito en pesos para recuperarse) puede tener varias explicaciones, pero nos quedamos con dos: (i) dada la morosidad, los prestamistas se cubren prestando solamente a tasas elevadas, y (ii) pese a que las tasas cortas están notablemente estables desde hace dos meses y medio, al no haberse modificado el régimen monetario de ‘tasa endógena’, sigue siendo difícil prever cómo evolucionarán las tasas en el futuro”, explicó un informe de la consultora 1816 sobre la ralentización del crédito en pesos y el crecimiento de la mora bancaria.
El deterioro en el cumplimiento de obligaciones también afecta a las billeteras virtuales y a las entidades financieras no bancarias, donde algunas estimaciones ubican la morosidad por encima del 30%. Esta dinámica evidencia la presión sobre quienes recurren a microcréditos para afrontar gastos cotidianos fuera del sistema bancario tradicional.
Advertisement
En efecto, el crédito gestionado por fintech alcanza a 8,1 millones de personas en Argentina y muestra un nivel de morosidad del 30,5% sobre el total de su cartera. No obstante, hacia fines de 2025 se observó una estabilización en la irregularidad, según un informe elaborado por la Cámara Argentina Fintech junto con el ITBA.
“Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”, señaló la quinta edición del Informe de Crédito Fintech, que diferencia entre dos indicadores de morosidad. La “mora operativa” en el segmento fintech (categorías 2 a 4, es decir, atrasos de entre 30 y 360 días) subió junto al promedio del sistema hasta alcanzar 22,7% y prácticamente no varió desde noviembre de 2025, “lo que marcaría una estabilización del fenómeno”. Por su parte, la mora total, que incluye a los préstamos considerados “incobrables” (categoría 5), llegó al 30,5% en febrero y sigue creciendo debido a deudas acumuladas previamente.
Según las fintech, los “roll rates”—indicadores tempranos de deterioro que anticipan el paso de una situación regular a un primer atraso—marcaron su punto más alto entre octubre y noviembre de 2025 y desde entonces exhiben una desaceleración, tanto en fintech como en bancos y otros actores del mercado.
Pese a estos niveles elevados, el riesgo sistémico se mantiene bajo. Aunque la morosidad en las billeteras digitales supera la de los bancos, el impacto en el conjunto del sistema es limitado: el crédito fintech representa el 8% del volumen total de préstamos en mora, frente al 74,1% de los bancos y el 17,9% de otros proveedores. La participación de las fintech en el crédito total equivale al 3,3%, el doble que hace dos años.
Viajar al exterior con asistencia médica puede evitar desembolsos elevados ante una urgencia, pero no todos los planes ofrecen la misma protección
Advertisement
Puntos importantes
Contratar asistencia al viajero es vital ante gastos médicos elevados en el exterior.
Vale revisar sublímites de enfermedades preexistentes, medicamentos, odontología, repatriación y franquicias, que suelen variar significativamente entre planes.
Antes de contratar, será conveniente revisar las condiciones según edad y tipo de viaje. Compare presupuestos similares, consulte exclusiones y confirme requisitos de activación.
Una por una, qué ofrecen las compañías de seguro de viaje
Universal Assistance
Coris
Assist Card
AXA Assistance
GO! Assistance
PAX Assistance
Assist 365
Tarjetas de crédito: American Express y Visa Signature
La letra chica: cinco puntos que pueden cambiar la cobertura real
Enfermedades preexistentes. Es uno de los puntos más importantes, especialmente para pasajeros mayores o con tratamientos en curso. El monto puede ser muy inferior al límite médico general, y algunas patologías o complicaciones pueden quedar excluidas. Hay que leer la definición contractual y declarar la información que solicite la compañía.
Edad máxima y condiciones particulares. Algunos productos pueden aplicar recargos, límites o exclusiones según la edad. No alcanza con que el cotizador permita avanzar: es importante comprobar que el pasajero está efectivamente admitido y que la cobertura no tiene restricciones adicionales.
Autorizaciones y red de atención. Algunas prestaciones requieren comunicarse con la central de asistencia antes de concurrir a un centro médico, salvo que exista una emergencia que lo impida. No seguir el procedimiento puede complicar el reconocimiento de gastos. Conviene guardar el número de asistencia, la póliza y las instrucciones de uso.
Franquicias y sublímites. La suma anunciada no siempre se aplica a cada prestación. Puede haber topes específicos para odontología, medicamentos, equipaje, cancelaciones y preexistencias, además de franquicias o copagos. Por eso, la comparación debe hacerse prestación por prestación.
Repatriación, cancelaciones y duración. Hay que comprobar si se incluyen el traslado sanitario, la repatriación funeraria, la interrupción del viaje y los gastos de cancelación, y cuáles son sus límites. En los planes anuales o multiviaje también se debe confirmar la cantidad máxima de días por salida.
En diálogo con Infobae al Regreso, el economista cuestionó la estrategia cambiaria del Gobierno, reclamó señales concretas para recuperar la confianza de los mercados y advirtió sobre el impacto del plan en la actividad económica
20 Oct, 2026 07:06 p. m. EST
Joaquín Cottani afirmó que el programa económico del Gobierno está agotado pero que existe tiempo para revisarlo (Infobae en Vivo)
El economista propuso que el Banco Central adquiera al menos USD 1.000 millones mensuales de reservas para calmar las dudas del mercado (REUTERS/Matías Baglietto)
El riesgo país superó los 700 puntos básicos durante una jornada marcada por la volatilidad de los bonos y la suba del dólar (EFE/Sarah Yenesel)