El financiamiento cubre hasta el 100% de la deuda consolidada, con un tope de $100 millones, y no implica desembolso de efectivo al cliente. (Franco Fafasuli)
El Banco de la Nación Argentina lanzó una nueva línea de crédito destinada a personas que tienen cuotas vencidas e impagas en la entidad y quieren regularizar su situación antes de caer en mora. El programa permite unificar todas las deudas pendientes en un solo préstamo personal, con plazos de hasta 10 años y una estructura en Unidades de Valor Adquisitivo (UVA) que mantiene las cuotas iniciales bajas.
La herramienta está disponible desde el jueves 26 de junio en todas las sucursales del banco y apunta a clientes con situación crediticia 1 o 2, es decir, aquellos que aún no ingresaron en mora pero acumulan atrasos en sus obligaciones.
Advertisement
El mecanismo es el de una unificación de deudas: el banco no entrega dinero en efectivo al cliente, sino que aplica el monto del préstamo directamente a la cancelación de las cuotas impagas. El financiamiento puede cubrir hasta el 100% de la deuda consolidada, con un tope de $100 millones.
El plazo máximo es de 120 meses —equivalente a 10 años—, lo que permite distribuir el peso de las obligaciones en un período más largo y, en consecuencia, reducir el monto de cada cuota mensual. La tasa de interés es del 10% más UVA. Quienes opten por la cobertura CER-CVS abonan un punto porcentual adicional, pero a cambio sus cuotas se ajustan por la evolución de los salarios, lo que puede resultar conveniente en contextos de actualización salarial.
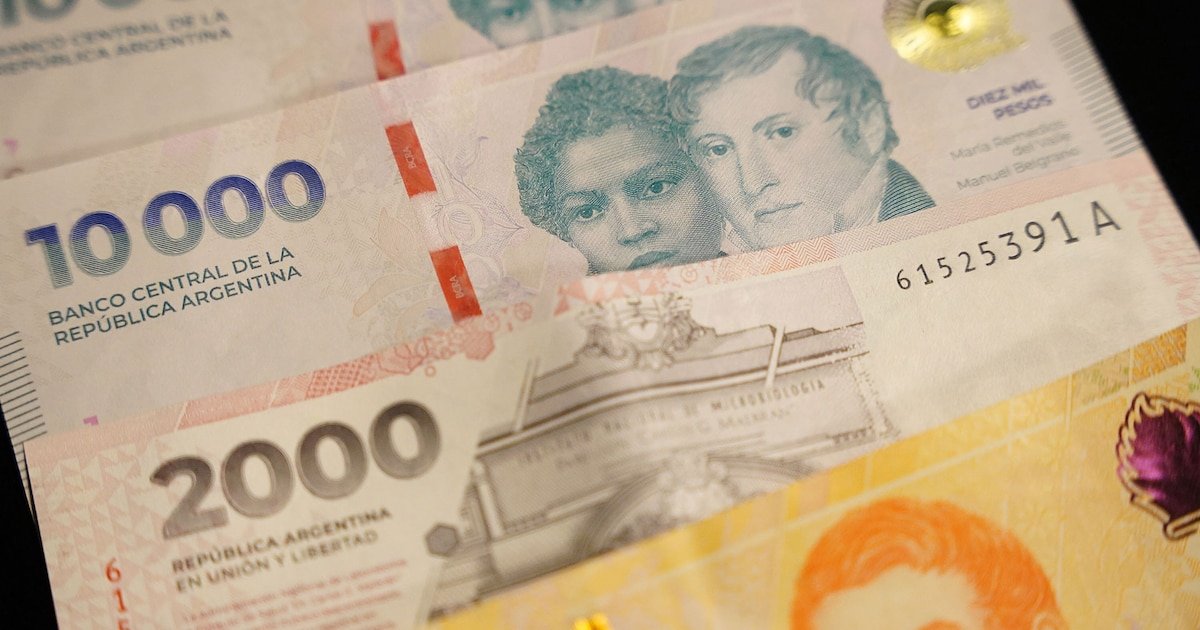
El Banco de la Nación Argentina lanzó un préstamo de unificación de deudas para clientes con cuotas vencidas e impagas. (Reuters)
La afectación de ingresos prevista es del 25% bajo el esquema UVA, en línea con los criterios habituales de evaluación crediticia del sistema bancario.
El comunicado del banco incluye un ejemplo concreto para ilustrar el impacto de la refinanciación. Tomando como referencia una deuda de $1 millón, la cuota mensual actual bajo un plazo de 36 meses es de $67.670. Con el nuevo programa, a 120 meses de plazo, esa cuota inicial baja a $15.279 en la modalidad UVA más 10%. Si se elige la opción con cobertura CER-CVS, la cuota inicial asciende a $16.030.
Advertisement
La diferencia es significativa: en el escenario más conveniente, la cuota se reduce más de un 77% respecto al valor actual. La contrapartida es que el plazo se extiende considerablemente y el saldo se actualiza por inflación a través del índice UVA.
El beneficio está dirigido exclusivamente a clientes que cobran sus haberes en el Banco Nación. Quienes no cumplan con esa condición deberán transferir su cuenta sueldo a la entidad para poder acceder al programa.
El requisito de situación crediticia 1 o 2 implica que la herramienta está diseñada para actuar de forma preventiva: el objetivo es evitar que los deudores con cuotas atrasadas pasen a una categoría de mora que afecte su historial crediticio y limite su acceso futuro al sistema financiero. Una vez en mora, la regularización se vuelve más costosa y las opciones disponibles se reducen.
Advertisement
Los interesados pueden gestionar el trámite en cualquier sucursal del banco desde el jueves 26 de junio.
Los interesados pueden gestionar el trámite en cualquier sucursal desde el 26 de junio. Se pueden consultar las condiciones en la web del Nación o comunicarse con el “Contact Center” del banco.
El lanzamiento se produce en un momento en que la morosidad bancaria de las familias atraviesa uno de sus peores momentos en más de 20 años. Según datos del Banco Central, la proporción de créditos irregulares en los hogares alcanzó el 12,1% en abril —un máximo desde 2004—, frente al 3,7% registrado en el mismo mes del año anterior.
Los préstamos personales, la línea más extendida entre las familias, registraron un índice de mora del 14,9%. Según estimaciones privadas, más de 5,3 millones de personas tienen al menos un crédito en situación irregular, lo que equivale al 26,7% del universo de personas con algún tipo de financiamiento.
Viajar al exterior con asistencia médica puede evitar desembolsos elevados ante una urgencia, pero no todos los planes ofrecen la misma protección
Advertisement
Puntos importantes
Contratar asistencia al viajero es vital ante gastos médicos elevados en el exterior.
Vale revisar sublímites de enfermedades preexistentes, medicamentos, odontología, repatriación y franquicias, que suelen variar significativamente entre planes.
Antes de contratar, será conveniente revisar las condiciones según edad y tipo de viaje. Compare presupuestos similares, consulte exclusiones y confirme requisitos de activación.
Una por una, qué ofrecen las compañías de seguro de viaje
Universal Assistance
Coris
Assist Card
AXA Assistance
GO! Assistance
PAX Assistance
Assist 365
Tarjetas de crédito: American Express y Visa Signature
La letra chica: cinco puntos que pueden cambiar la cobertura real
Enfermedades preexistentes. Es uno de los puntos más importantes, especialmente para pasajeros mayores o con tratamientos en curso. El monto puede ser muy inferior al límite médico general, y algunas patologías o complicaciones pueden quedar excluidas. Hay que leer la definición contractual y declarar la información que solicite la compañía.
Edad máxima y condiciones particulares. Algunos productos pueden aplicar recargos, límites o exclusiones según la edad. No alcanza con que el cotizador permita avanzar: es importante comprobar que el pasajero está efectivamente admitido y que la cobertura no tiene restricciones adicionales.
Autorizaciones y red de atención. Algunas prestaciones requieren comunicarse con la central de asistencia antes de concurrir a un centro médico, salvo que exista una emergencia que lo impida. No seguir el procedimiento puede complicar el reconocimiento de gastos. Conviene guardar el número de asistencia, la póliza y las instrucciones de uso.
Franquicias y sublímites. La suma anunciada no siempre se aplica a cada prestación. Puede haber topes específicos para odontología, medicamentos, equipaje, cancelaciones y preexistencias, además de franquicias o copagos. Por eso, la comparación debe hacerse prestación por prestación.
Repatriación, cancelaciones y duración. Hay que comprobar si se incluyen el traslado sanitario, la repatriación funeraria, la interrupción del viaje y los gastos de cancelación, y cuáles son sus límites. En los planes anuales o multiviaje también se debe confirmar la cantidad máxima de días por salida.
En diálogo con Infobae al Regreso, el economista cuestionó la estrategia cambiaria del Gobierno, reclamó señales concretas para recuperar la confianza de los mercados y advirtió sobre el impacto del plan en la actividad económica
20 Oct, 2026 07:06 p. m. EST
Joaquín Cottani afirmó que el programa económico del Gobierno está agotado pero que existe tiempo para revisarlo (Infobae en Vivo)
El economista propuso que el Banco Central adquiera al menos USD 1.000 millones mensuales de reservas para calmar las dudas del mercado (REUTERS/Matías Baglietto)
El riesgo país superó los 700 puntos básicos durante una jornada marcada por la volatilidad de los bonos y la suba del dólar (EFE/Sarah Yenesel)