Connect with us

ECONOMIA

¿Conflicto en puerta?: el Gobierno cuestiona un cálculo del FMI que pone en duda el superávit fiscal

Published

on


El Gobierno nunca había llegado tan lejos: en su disputa con quienes cuestionan la contabilidad fiscal, ya no se limita a discutir con quienes ponen en duda que haya superávit, sino que también desacredita al propio Fondo Monetario Internacional, que mantiene un criterio técnico diferente.

«Lo que dice el FMI está mal», expresó lacónicamente Felipe Núñez, uno de los principales asesores del ministro Toto Caputo, luego de que en las redes sociales le recordaran que, según el organismo, el año pasado no hubo un superávit financiero de 0,2%, sino un déficit de 0,8%, cuando se contabilizan los intereses ya devengados pero todavía no pagados por los bonos del Tesoro.

Advertisement

Y la afirmación ocurre justo cuando el gobierno está festejando los 29 meses consecutivos de superávit primario y 27 meses con superávit financiero -es decir, contabilizando también los pagos de intereses por la deuda pública-.

«Este resultado vuelve a reafirmar el compromiso con el ancla fiscal, pilar fundamental del programa económico. El orden en las cuentas públicas contribuye a la estabilidad económica y permite continuar devolviendo recursos al sector privado en la forma de baja de impuestos», dijo Caputo cuando se publicaron las cifras.

Y destacó el dato de que en lo que va del año, el gasto público, en términos reales, había caído un 2,2% en comparación con el año pasado. La parte que el ministro no contó es que la recaudación de impuestos tuvo una racha de nueve meses consecutivos de caída, por lo que, para seguir manteniendo el superávit, fue necesario extremar la «motosierra» en casi todas las áreas del presupuesto.

Advertisement

Recién en mayo se cortó la racha negativa, pero aun así persisten las dudas sobre si se trató de un cambio de tendencia o de una situación transitoria: en ese mes hubo un efecto que distorsionó las cifras, debido al vencimiento del saldo del impuesto a las Ganancias de Sociedades, que el año pasado había tenido un bajo ingreso.

Gracias a ese efecto es que la recaudación impositiva de mayo tuvo un incremento nominal de 35,6% -lo que implica un aumento real de 1,6% cuando se descuenta la inflación-. Pero la realidad es que, si se excluyera el impuesto a las Ganancias, el resto de la recaudación más ligada a la industria y el comercio apenas varió un 21,7% nominal, lo que implica una brusca caída de 8,8% en comparación con el año pasado.

Un debate sin fin

Pero el debate que se mantiene sin resolución desde hace dos años y que genera controversia entre los economistas el de si se está generando una «bomba fiscal» por los intereses de deuda que mes a mes se acumulan pero no aparecen reflejados en el resultado financiero oficial.

Advertisement

La pelea empezó cuando el gobierno desarmó los pasivos remunerados del Banco Central -los recordados Lebacs, Leliqs y pases a un día-, a los que consideraba una verdadera «bomba» inflacionaria que llegó a representar 10% del PBI. Y, además, argumentaba que esos pasivos ejercían incentivos perversos porque a los bancos les resultaba más convenientes alojar sus pesos sin riesgo y obteniendo una alta tasa, antes que prestarle el dinero a la empresas para que aumentaran su producción.

Fue por eso que desarmó la deuda del Banco Central y la pasó al Tesoro, que cada 15 días sale a absorber pesos y paga una tasa que, en la previsión de Toto Caputo, debería ir en caída,a medida que se consolida el proceso de desinflación.

Pero la controversia consistía en que las Lecaps, a diferencia de otros títulos de deuda, no paga intereses periódicamente, sino que los capitaliza para pagarlos todos juntos al momento del vencimiento del bono. Entonces, los más críticos empezaron a afirmar que Caputo subestimaba el costo financiero y que el superávit fiscal no era tal. La clave del debate pasa por la diferenciación entre lo «devengado» -gastado pero no pagado- con lo efectivamente ya pagado.

Advertisement

Al presentar el informe fiscal cada mes, el gobierno contabiliza en cero esos intereses devengados. Pero los críticos advierten un efecto de bola de nieve.

El FMI contabiliza diferente

Desde la vereda de enfrente se ha rechazado ese argumento por afirmar que es un error de técnica contable mezclar el flujo devengado con los pagos reales. La analogía que hacen estos economistas es la de una persona que considere que sus finanzas del mes fueron negativas, porque tiene cuotas con la tarjeta hasta diciembre.

Es por eso que quienes defienden la contabilidad oficial dicen que, si se cuentan los intereses acumulados de las Lecaps, entonces también tienen que considerarse los ingresos futuros a la caja de ARCA y el efecto de la reactivación de la economía.

Advertisement

Pero hay un problema para el gobierno: el staff del Fondo Monetario no maneja el mismo criterio. Ya el año pasado asumió una postura intermedia entre el gobierno y sus críticos: les dio la razón a quienes dicen que sí hay que contabilizar el interés acumulado, pero advirtió que esa deuda no puede ser tomada de manera nominal sino que debe ser corregida por la inflación.

Y en su último reporte de mayo, previo a la comunicación del nuevo desembolso, el organismo no sólo repitió esa postura sino que, además le puso cifras. En contra de lo que comunicó el gobierno -un superávit fiscal de 0,2% del PBI al cierre de 2025-, indicó que hubo un déficit de 0,8 puntos si se contabiliza el interés acumulado por los bonos «cupón cero».

De momento, esta discrepancia no ha sido un obstáculo para que el gobierno mantenga su buena relación con el organismo, que elogió públicamente el esfuerzo para mantener el «ancla fiscal» aun cuando el alivio tributario haya dificultado la recaudación de impuestos.

Advertisement

Sin embargo, no se trata de una discrepancia inocua: el tener superávit fiscal es lo que le ha permitido al gobierno argumentar que la deuda está cayendo en términos reales y que la venta de dólares por parte del Banco Central al Tesoro no implica una emisión monetaria disfrazada.

El superávit fue, también, uno de los puntos que convencieron al Banco Mundial para otorgar la garantía que le permitirá a Toto acceder al mercado de crédito sin pagar las tasas en torno de 9% que los bancos le estaban pidiendo hasta ahora.

¿Se viene la pelea?

¿Por qué «está mal lo que dice el FMI»? Aunque es probable que el tema se haya discutido en las reuniones técnicas con el staff técnico del Fondo, el gobierno nunca planteó su postura en público.

Advertisement

Los economistas críticos están viendo con preocupación que, en un momento de contracción del crédito, el Tesoro siga renovando las Lecaps, de manera de que no sólo se limita a «rollear» la deuda que vence, sino que además sigue absorbiendo liquidez del mercado.

El stock de Lecaps se estima en unos $30 billones -equivalente a u$s20.000 millones, al tipo de cambio actual-, y los vencimientos son de corto plazo. Todos los meses vence un promedio de $10 billones.

De momento, el FMI no ha opinado al respecto, pero su último informe deja planteado el interrogante sobre si las divergencias respecto del criterio para contabilizar los intereses de la deuda podrán, en algún momento, convertirse en un problema.

Advertisement

No es, por cierto, el único punto en el que el organismo mostró diferencias con el gobierno. También proyectó un déficit de la cuenta corriente para este año -por 0,8% del PBI- e insistió respecto de que tipo de cambio ha perdido competitividad respecto de su nivel de diciembre, que el FMI ya consideraba atrasado.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,fmi,gobierno,luis caputo

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


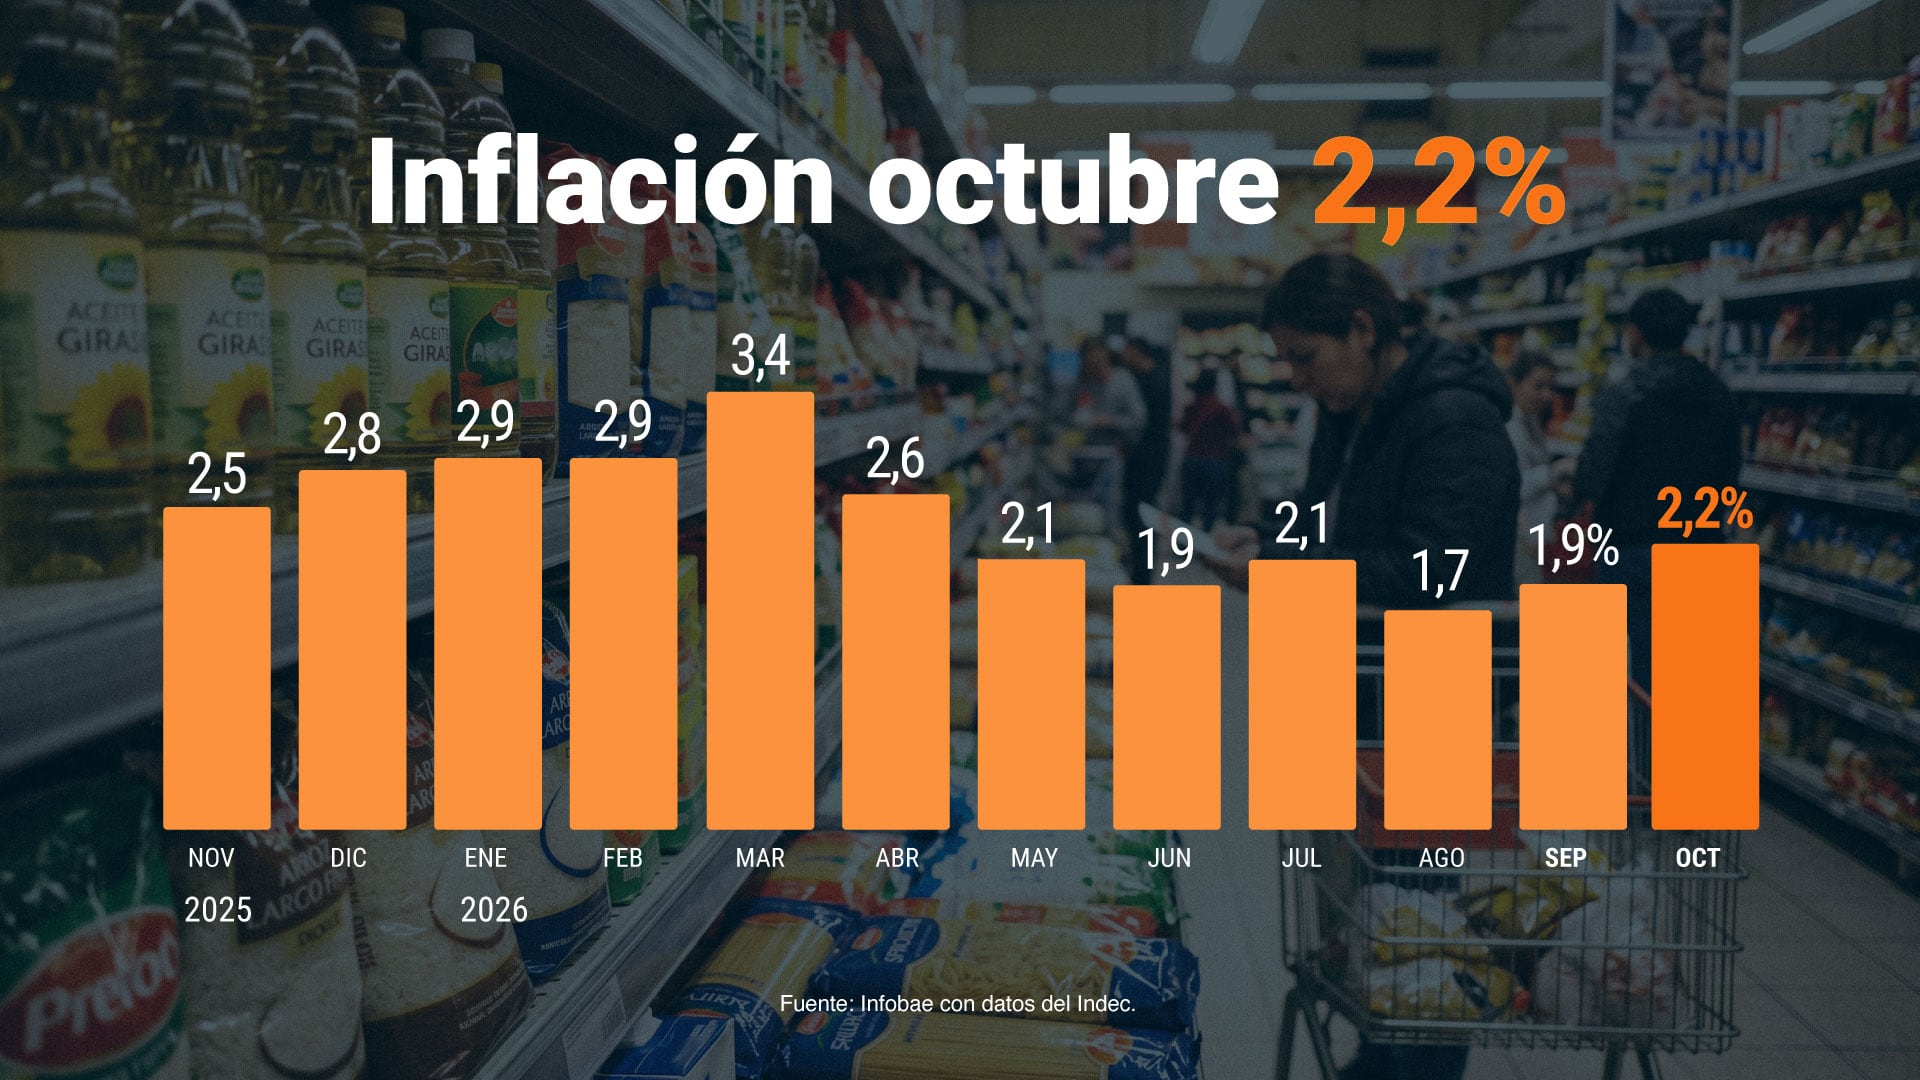
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.
Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes

Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias