ECONOMIA
Uno de los sectores industriales clave volvió a caer en abril y opera en uno de sus peores niveles históricos

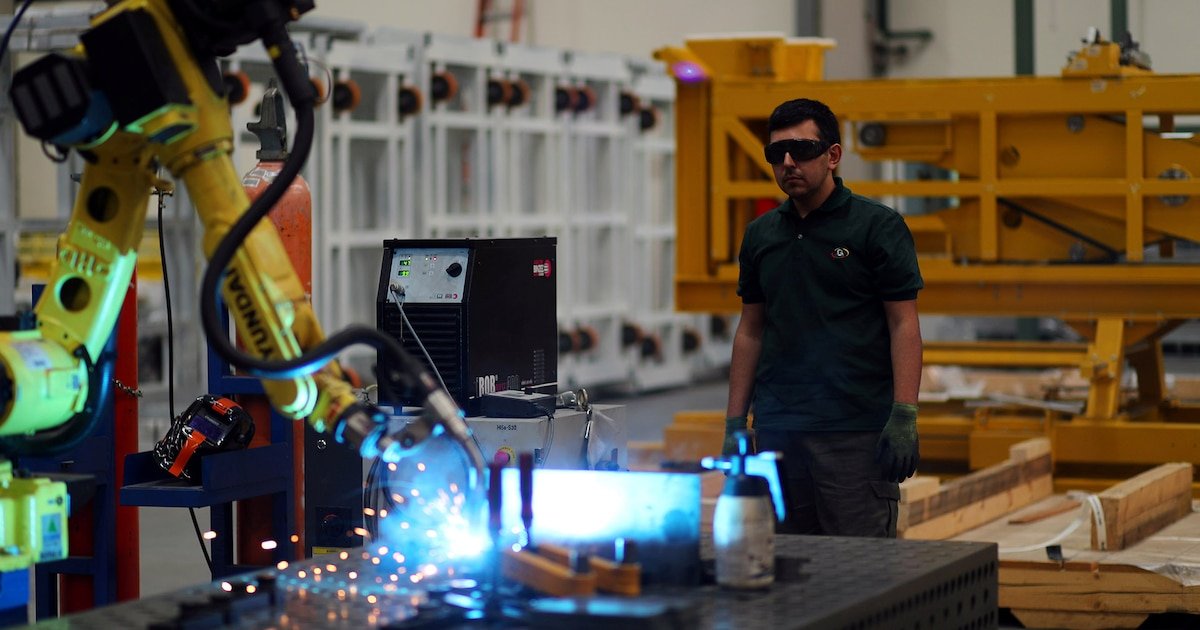
Durante los últimos meses, distintos sectores industriales atravesaron un escenario marcado por menores niveles de actividad, caída de la demanda y capacidad ociosa en las plantas fabriles. En ese contexto, la industria metalúrgica volvió a mostrar señales de deterioro durante abril. Según el informe mensual difundido por Asociación de Industriales Metalúrgicos de la República Argentina (Adimra), la producción del sector registró una caída interanual de 4,3% y una baja de 1,3% respecto de marzo.
El reporte elaborado por el Departamento de Estudios Económicos de la entidad indicó además que el sector acumuló una retracción de 6,2% en lo que va de 2026 y continuó operando muy por debajo de sus niveles máximos recientes.
Uno de los datos más relevantes del relevamiento correspondió al nivel de utilización de la capacidad instalada. El informe señaló que el indicador se ubicó en 40,9%, con una caída de 6 puntos porcentuales frente al mismo período del año anterior.
Adimra sostuvo que ese porcentaje representó uno de los niveles históricamente más bajos para la industria metalúrgica y reflejó un uso muy limitado del aparato productivo. La entidad describió además un escenario industrial de carácter recesivo.
El documento mostró un panorama contractivo en casi todos los segmentos fabriles. Solamente dos rubros registraron mejoras interanuales: Maquinaria Agrícola, con un crecimiento de 5,1%, y Carrocerías y Remolques, con una suba de 3,9 por ciento.
El resto de las actividades metalúrgicas mantuvo caídas persistentes. La contracción más pronunciada apareció en Fundición, con un retroceso de 13,6%. También registraron bajas Otros Productos de Metal (-5,7%), Equipamiento Médico (-5,6%), Bienes de Capital (-4,8%), Equipo Eléctrico (-4,5%) y Autopartes (-1,7%).
El análisis por cadenas de valor también mostró resultados negativos en la mayoría de los sectores vinculados a la actividad metalúrgica. El único desempeño positivo correspondió nuevamente al segmento agrícola, con una mejora de 2,1 por ciento.

En contraste, las empresas asociadas a alimentos y bebidas registraron una caída de 6,6%, mientras que consumo final mostró una retracción de 5,8%. También aparecieron resultados negativos en construcción (-4,5%), petróleo y gas (-3,8%), automotriz (-3,8%), energía eléctrica (-3,2%) y minería (-1,4%).
El presidente de Adimra, Elio Del Re, expresó preocupación por la evolución del nivel de utilización de la capacidad instalada y sostuvo que se trató del dato “más preocupante y más gráfico” de la situación sectorial.
“El bajo uso de la capacidad instalada es el dato más preocupante y el más gráfico de lo que sucede en el sector, porque no nos tenemos que olvidar que el año 2025 contra el año 2024 también había dado una caída. O sea, estamos midiendo caída tras caída”, afirmó el dirigente empresario.
Del Re también advirtió sobre el impacto que la debilidad de la demanda produjo sobre las empresas metalúrgicas. Según planteó, gran parte de las firmas enfrentó márgenes cada vez más comprometidos y un horizonte inmediato poco alentador.
“La demanda continúa en niveles bajos en la mayoría de los sectores y las empresas metalúrgicas enfrentan una situación crítica, con márgenes cada vez más comprometidos y un horizonte inmediato muy poco alentador. Este escenario tiene un impacto directo sobre el empleo, configurando un cuadro de extrema preocupación para toda la cadena productiva”, señaló.
El informe mensual también incorporó datos sobre expectativas empresarias para los próximos meses. Según el relevamiento, cinco de cada diez compañías no esperan cambios positivos en los niveles de producción durante el próximo trimestre.
La situación negativa se extendió además a todas las provincias relevadas por la entidad. El estudio indicó que todos los distritos registraron caídas interanuales, profundizando el retroceso observado durante los últimos meses.
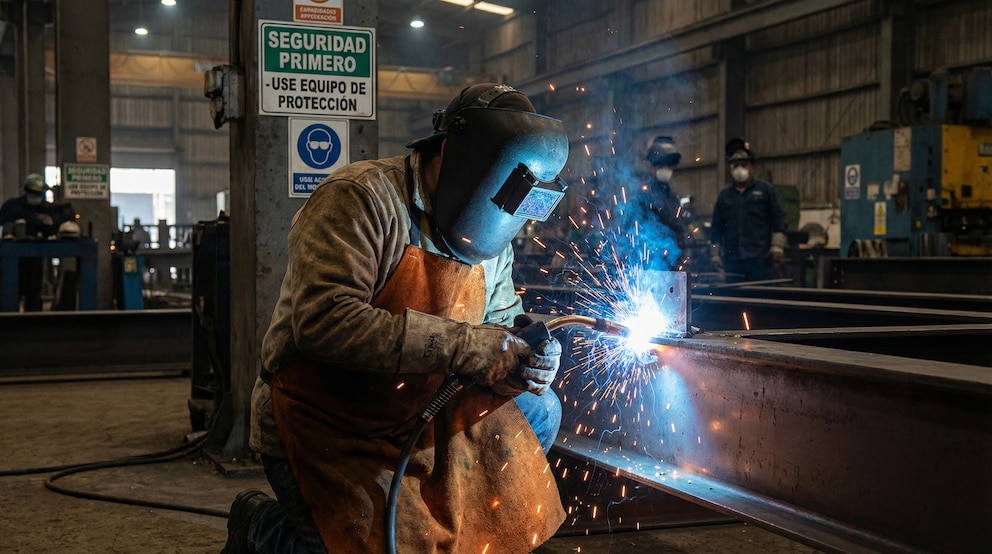
(Imagen Ilustrativa Infobae)
Dentro de ese escenario, la provincia de Buenos Aires mostró el peor resultado, con una baja interanual de 5,1%. El informe sostuvo que ese distrito volvió a convertirse en el principal aporte negativo al promedio general del sector.
La provincia de Córdoba registró una caída de 3,7%, mientras que Entre Ríos retrocedió 4,7%. En tanto, Santa Fe presentó una baja de 0,9%. Por su parte, Mendoza mostró el descenso más moderado entre las provincias relevadas, con una variación negativa de 0,6 por ciento.
El deterioro de la actividad también impactó sobre el mercado laboral del sector metalúrgico. El informe de Adimra indicó que el empleo registró una caída interanual de 2,3%, mientras que frente al mes anterior la baja alcanzó 0,1 por ciento.
La entidad empresaria vinculó este comportamiento con el bajo nivel de producción y la persistencia de un escenario de demanda débil en buena parte de las cadenas industriales.


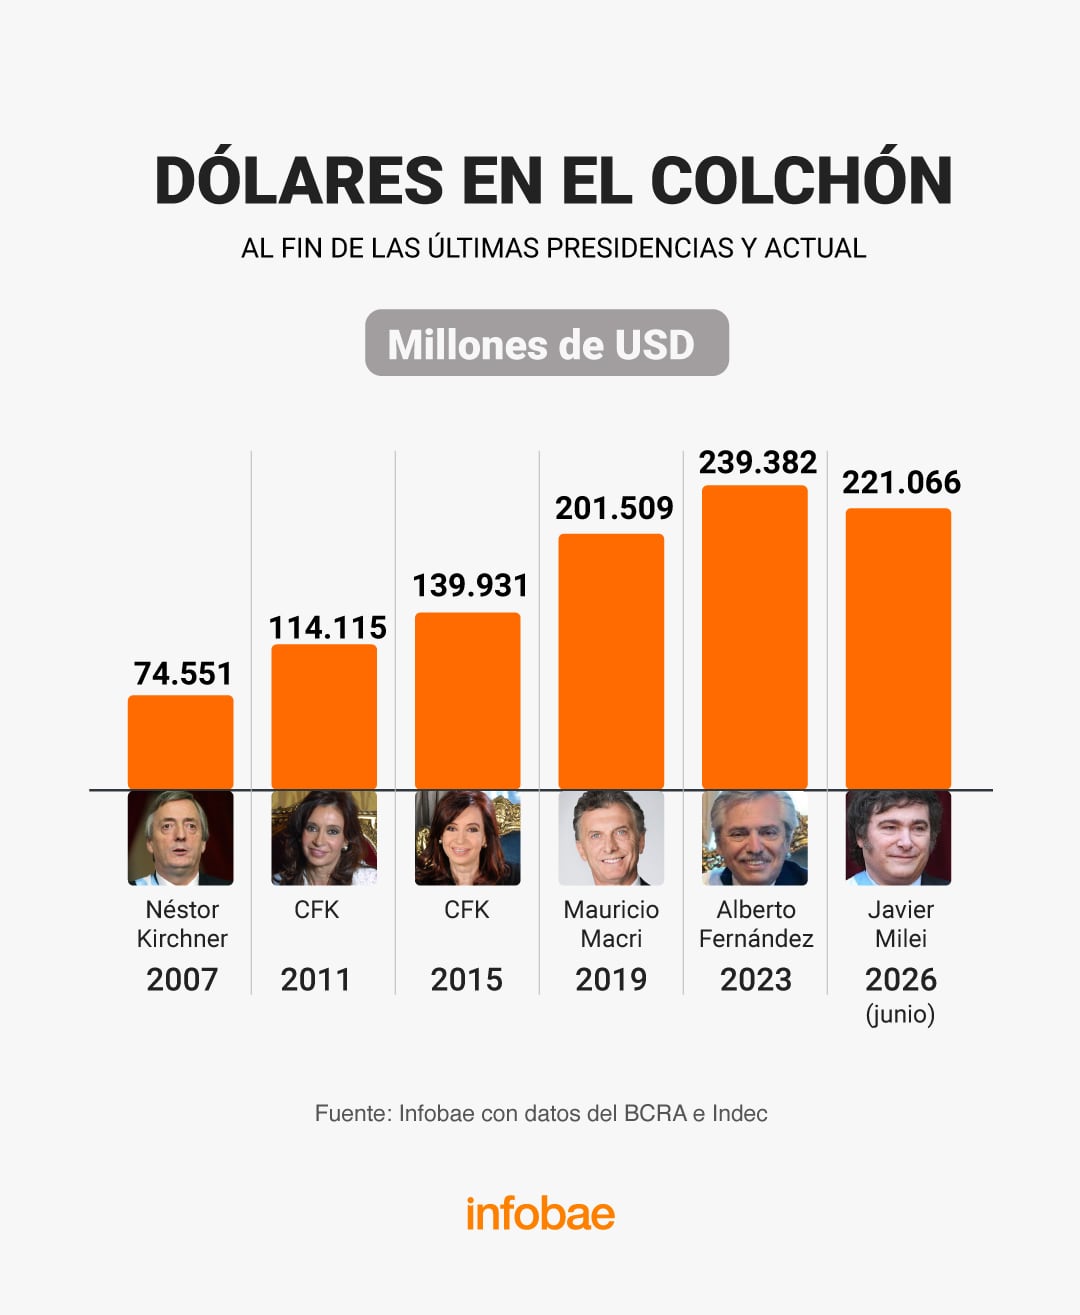
El último informe de Balanza de Pagos del Indec ubicó el stock de billetes en moneda extranjera en los colchones, cajas de seguridad y cuentas no declaradas en el exterior en USD 221.066 millones en el segundo trimestre de 2026.
La cifra es USD 18.316 millones inferior a la de fines de 2023, cuando Javier Milei asumió la presidencia, una baja acumulada de 7,7 por ciento.
En la comparación interanual, sin embargo, el monto subió USD 860 millones, un alza de 0,4 por ciento.
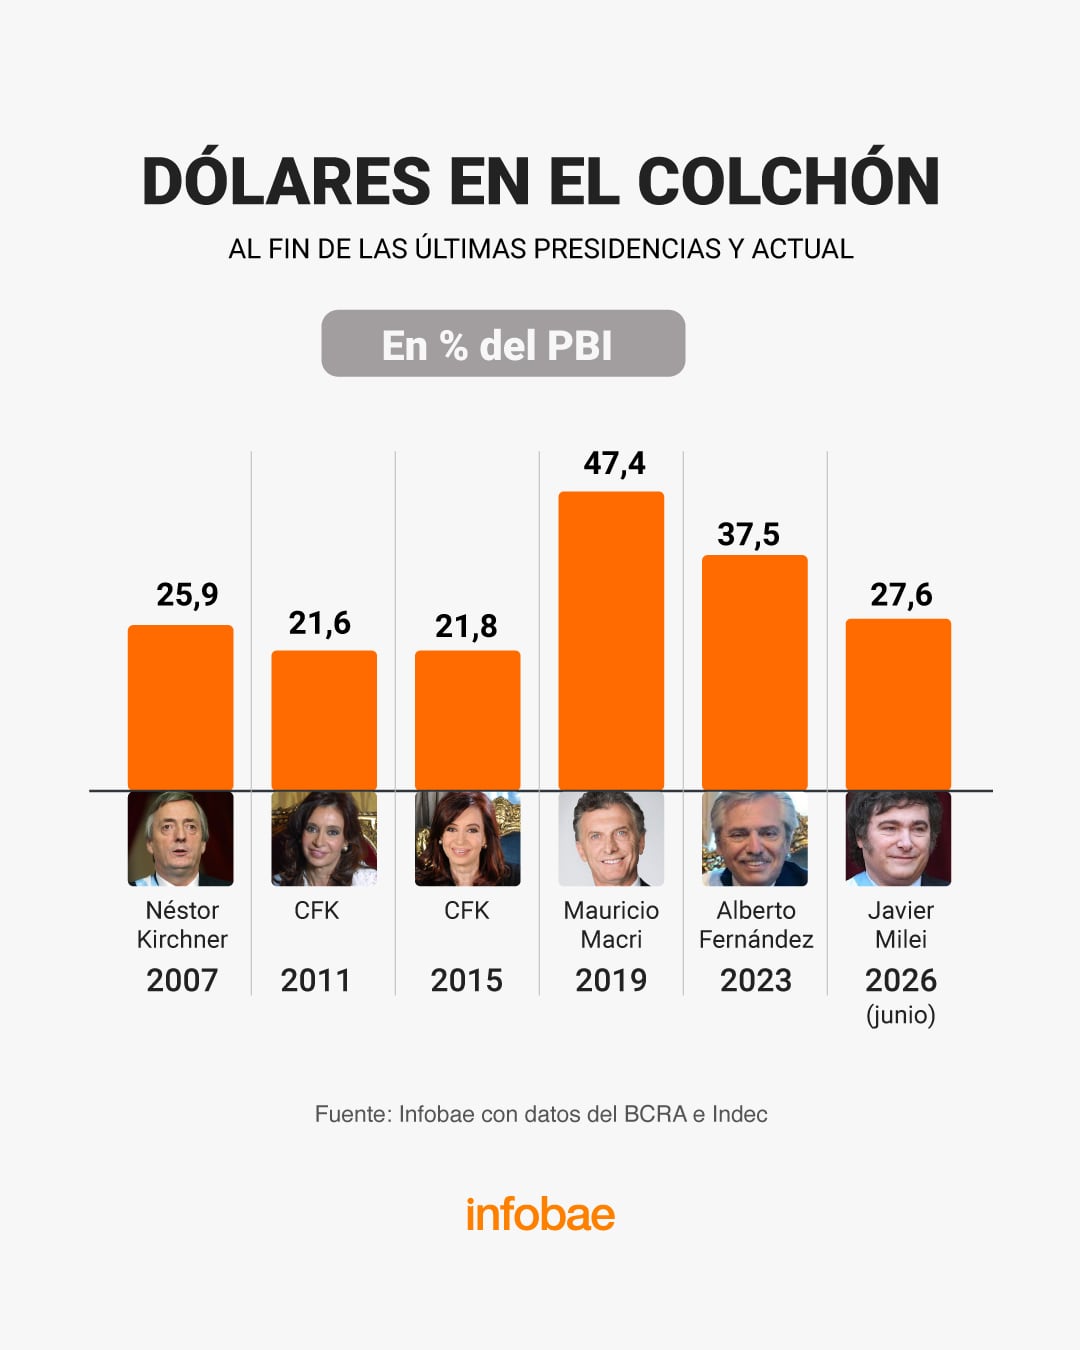
La relación de dólares fuera del sistema sobre el PBI pasó de 37,5% en el último trimestre de 2023 a 27,6% en 2026, mientras que los depósitos privados en dólares dentro de los bancos pasaron de representar el 2,5% en el último trimestre de 2023 al 4,9% del PBI en el segundo trimestre de 2026.
El término “debajo del colchón” agrupa el efectivo, las cajas de seguridad bancaria y las cuentas no declaradas en el exterior.
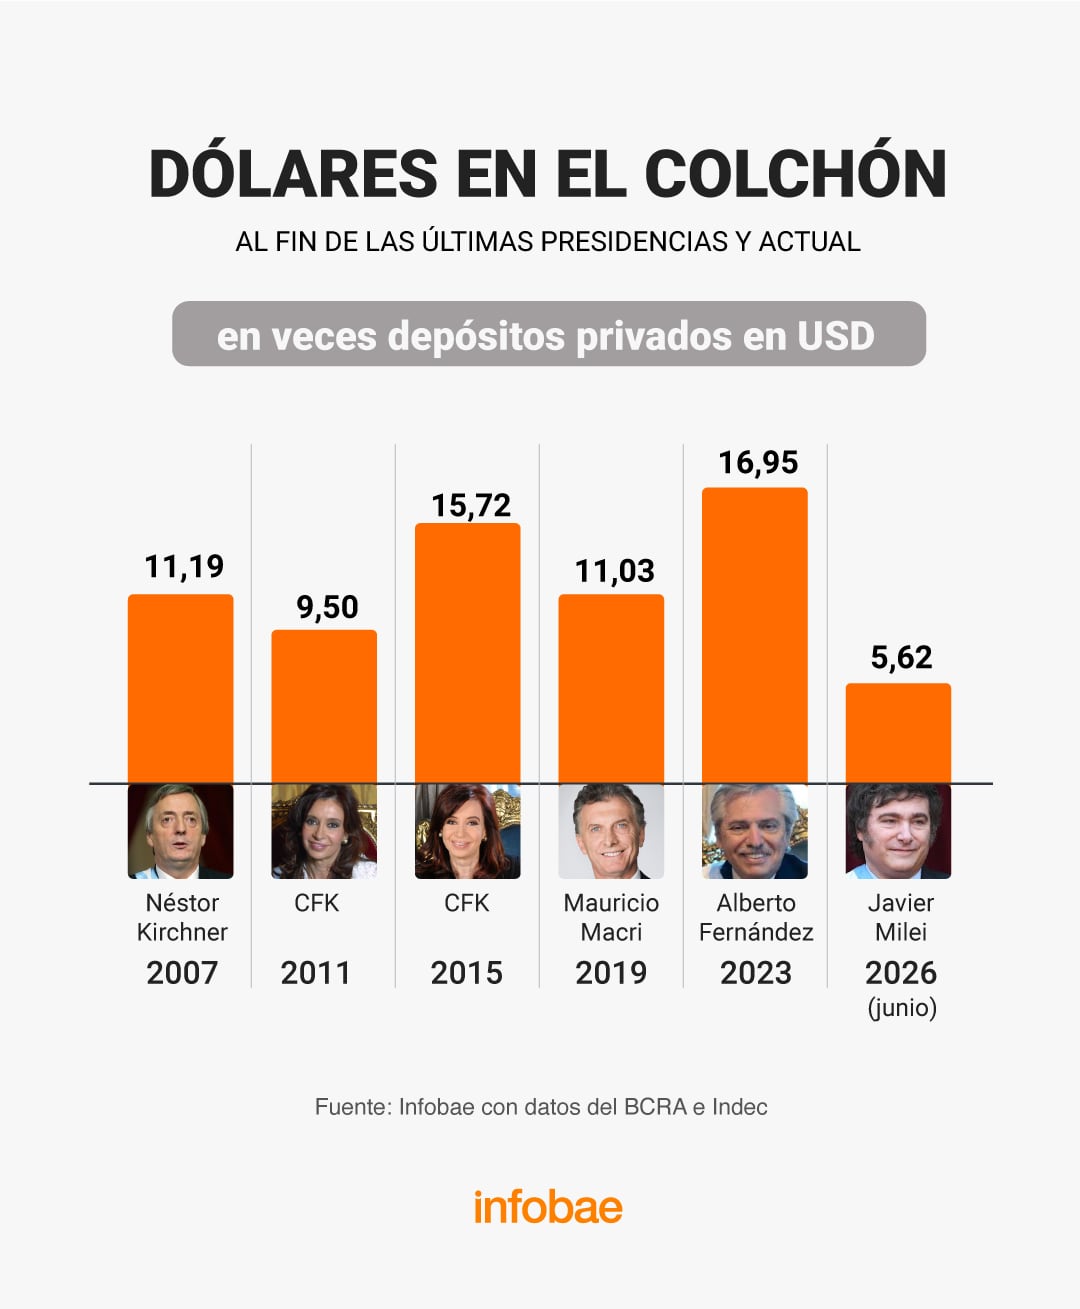
Para estimarlo, el Indec toma el rubro “moneda y depósitos” de los activos externos de hogares y empresas dentro de la posición de inversión internacional neta a valor de mercado, que a junio de 2026 fue de USD 260.402 millones, y le resta los depósitos en dólares del sector privado no financiero en el sistema bancario, que al cierre de ese mes sumaban USD 39.336 millones.
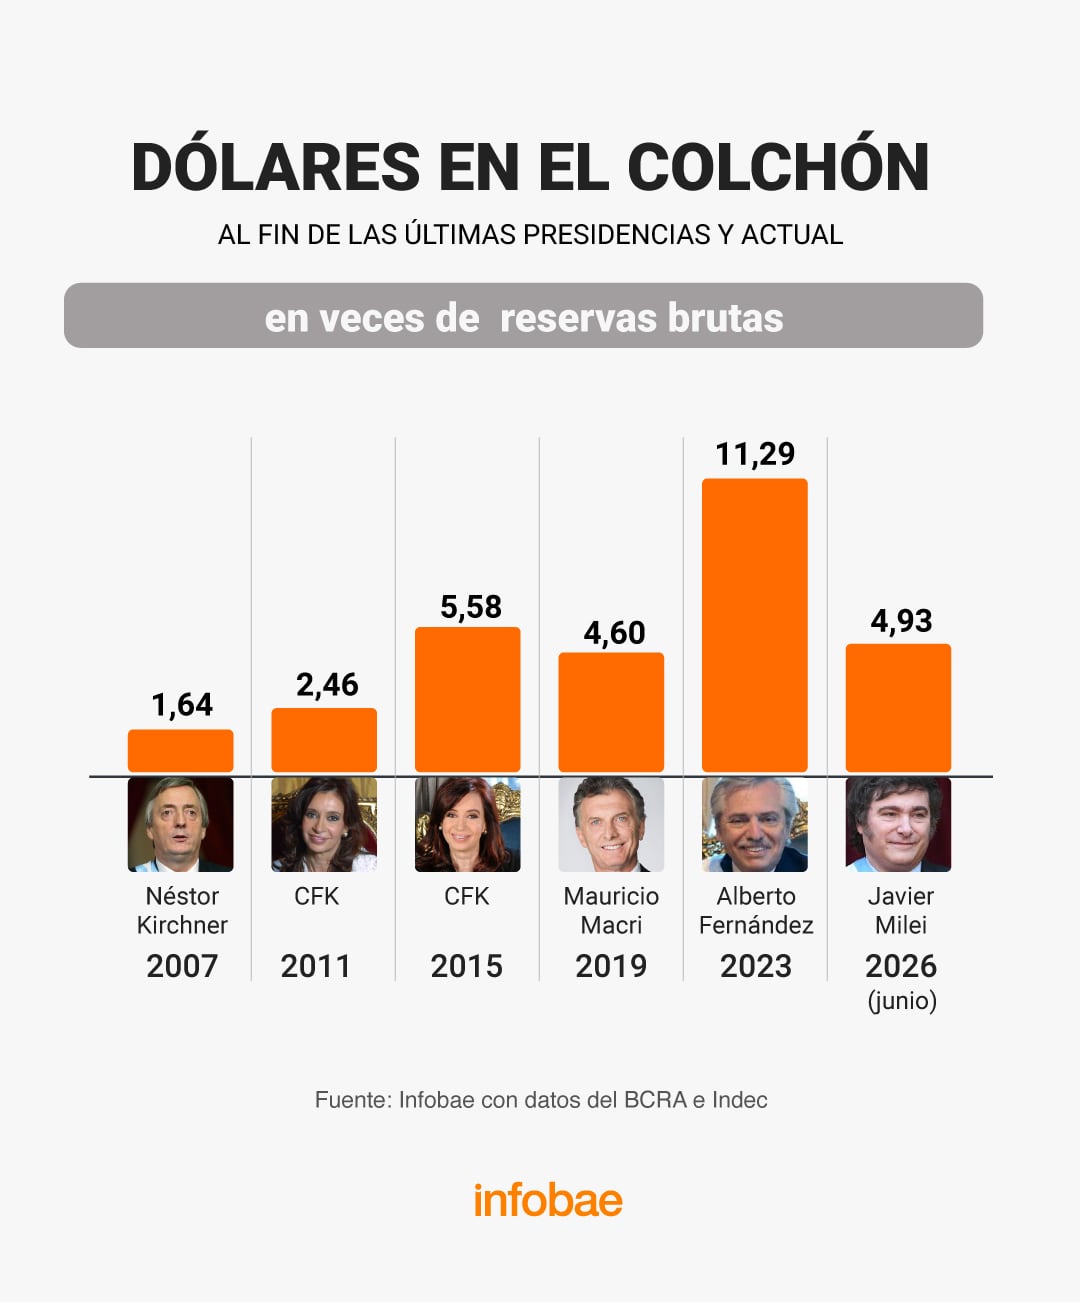
Los dólares fuera del sistema bancario equivalían en el segundo trimestre de 2026 a más de 4,7 veces ese nivel de las reservas brutas
La comparación con el Banco Central de la República Argentina (BCRA) permite dimensionar el monto. Las reservas internacionales de la entidad eran de USD 47.482 millones a la misma fecha, por lo que los dólares fuera del sistema equivalían a más de 4,7 veces ese nivel.
Frente a los depósitos en moneda extranjera del sector privado, la relación era de 5,6 a uno.
El traspaso de billetes hacia el circuito bancario explica buena parte de la baja del coeficiente sobre el producto. El ministro de Economía, Luis Caputo, informó que la primera etapa del Régimen de Regularización de Activos —el blanqueo de capitales de la Ley 27.743, vigente desde septiembre de 2024— alcanzó unos USD 22.500 millones. La Agencia de Recaudación y Control Aduanero (ARCA) registró USD 24.467 millones al cierre de la tercera etapa del régimen.
El efecto se reflejó en los depósitos bancarios: pasaron de USD 19.336 millones a fines de agosto de 2024 a un récord de USD 34.578 millones el 31 de octubre de ese año, un aumento del 78,8% en apenas dos meses, y más de USD 42.000 en la última semana.
Las Cuentas Especiales de Regularización de Activos (CERA) fijaron los plazos: los saldos de hasta USD 100.000 podían retirarse sin costo desde noviembre de 2024, mientras que los montos mayores debían permanecer inmovilizados hasta el 31 de diciembre de 2025, salvo el pago de una penalidad de 5 por ciento.
Desde el 1 de enero de 2026 esos fondos quedaron liberados sin que se produjera una fuga masiva: los depósitos se mantuvieron por encima de USD 38.000 millones en febrero y llegaron a USD 39.336 millones en junio, el nivel que explica en parte el repunte de la relación depósitos bancarios sobre el PBI, del 4,7% al cierre del tercer trimestre de 2024 al 4,9% en el segundo trimestre de 2026, tras haber alcanzado un máximo del 5,6% del PBI en los seis meses previos.
La Ley de Inocencia Fiscal y su segunda etapa
Una segunda herramienta incidió sobre el stock fuera del sistema: la Ley de Inocencia Fiscal, aprobada a fines de diciembre de 2025 y reglamentada por la ARCA a comienzos de 2026. La norma creó un Régimen Simplificado de Ganancias para contribuyentes con activos no declarados que no califican como grandes contribuyentes.
Desde el 1 de enero de 2026 los fondos de la exteriorización de activos quedaron liberados sin que se produjera una fuga masiva
Quien paga el impuesto correspondiente accede a una presunción de exactitud sobre su declaración, que impide al organismo analizar incrementos patrimoniales o depósitos bancarios de períodos anteriores. El régimen también elevó los umbrales a partir de los cuales la evasión constituye delito penal.
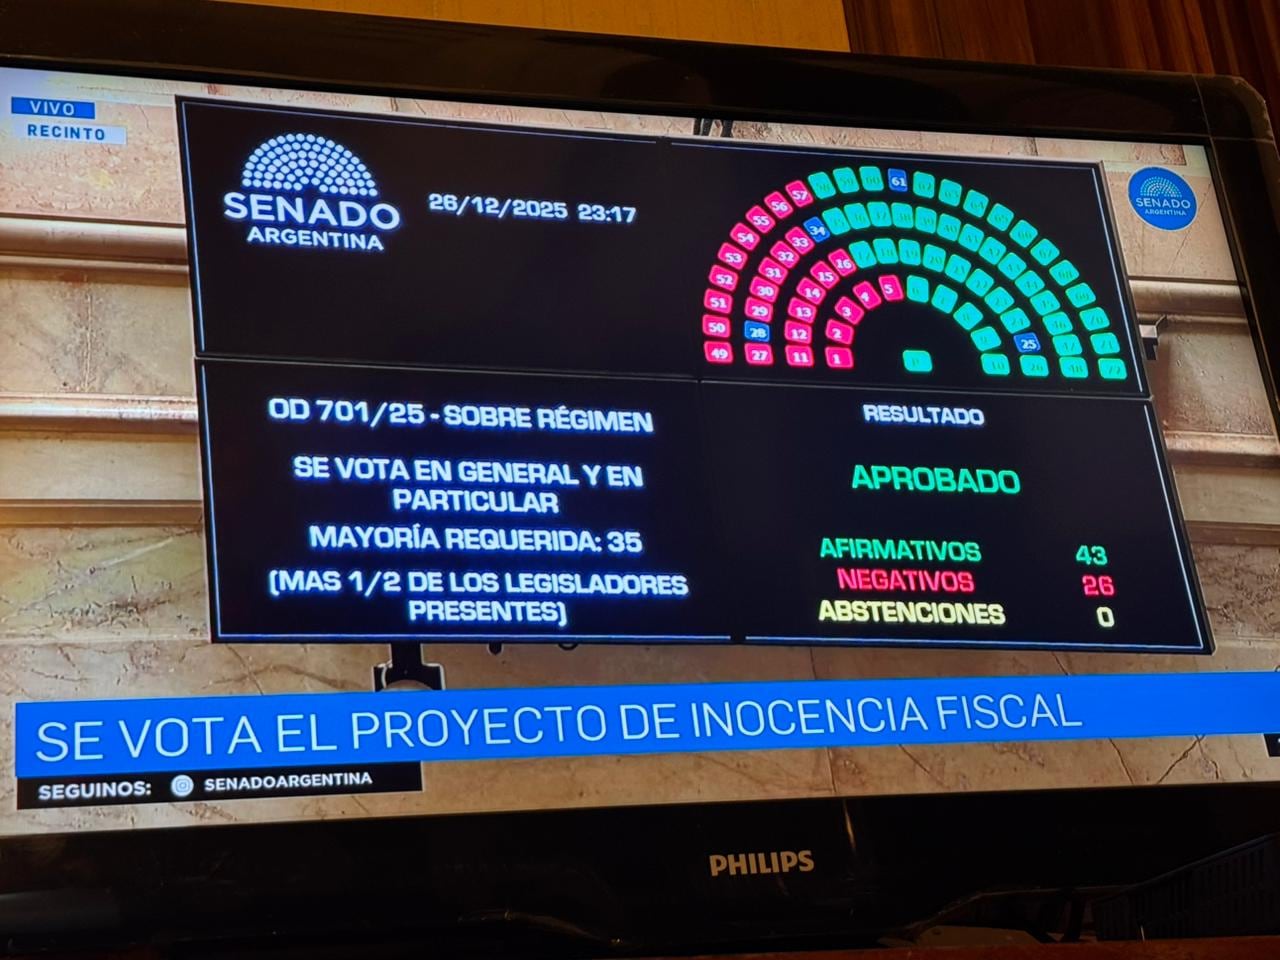
En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado y redefinió cuándo una diferencia entre lo declarado y lo que conoce el fisco constituye una “discrepancia significativa”. La ley fijó el 31 de diciembre de 2027 como fecha límite para aprovechar la presunción de exactitud, conocida informalmente como el “tapón fiscal”.
El Gobierno apunta a que esos dólares se canalicen hacia el sistema financiero y el mercado de capitales, aunque los efectos de la segunda ley todavía no se reflejan en las estadísticas oficiales, ya que el dato de junio de 2026 del Indec es anterior a su sanción.

Esos cambios, que surgieron después del levantamiento de la restricción a la compra de dólares en el sistema bancario a las personas en abril de 2025, determinaron un sostenido aumento de los depósitos en dólares del sector privado en el sistema financiero —principalmente en cajas de ahorro— y en la proporción de las compras mensuales de dólares para ahorro que se canalizaron a incrementar esas imposiciones a cuentas bancarias, principalmente a la vista.
La serie histórica: del pico pandémico al mínimo en ocho años
La serie histórica del Indec permite trazar el recorrido desde una base más amplia. En 2018, previo al deterioro de la gestión de Cambiemos, el coeficiente de dólares fuera del sistema sobre el PBI había cerrado el año en 35,2% y alcanzó un pico de 58,7% al comienzo de la pandemia de Covid-19, durante el gobierno de Alberto Fernández, con la inercia de la corrida cambiaria iniciada en las elecciones primarias de 2019, hasta finalizar el mandato con una relación de 37,5% del producto.
En el primer año de gobierno de Milei, ese coeficiente cayó a 30,4% del PBI, un nivel que todavía reflejaba el impacto de la devaluación de diciembre de 2023 y la consiguiente licuación del producto medido en dólares.
La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador de dolarización por debajo del promedio de la última década
La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador por debajo del promedio de la última década, aunque todavía por encima de los mínimos de 2016 y 2017, cuando osciló entre el 20% y el 24% del PBI, según la misma serie de posición de inversión internacional.
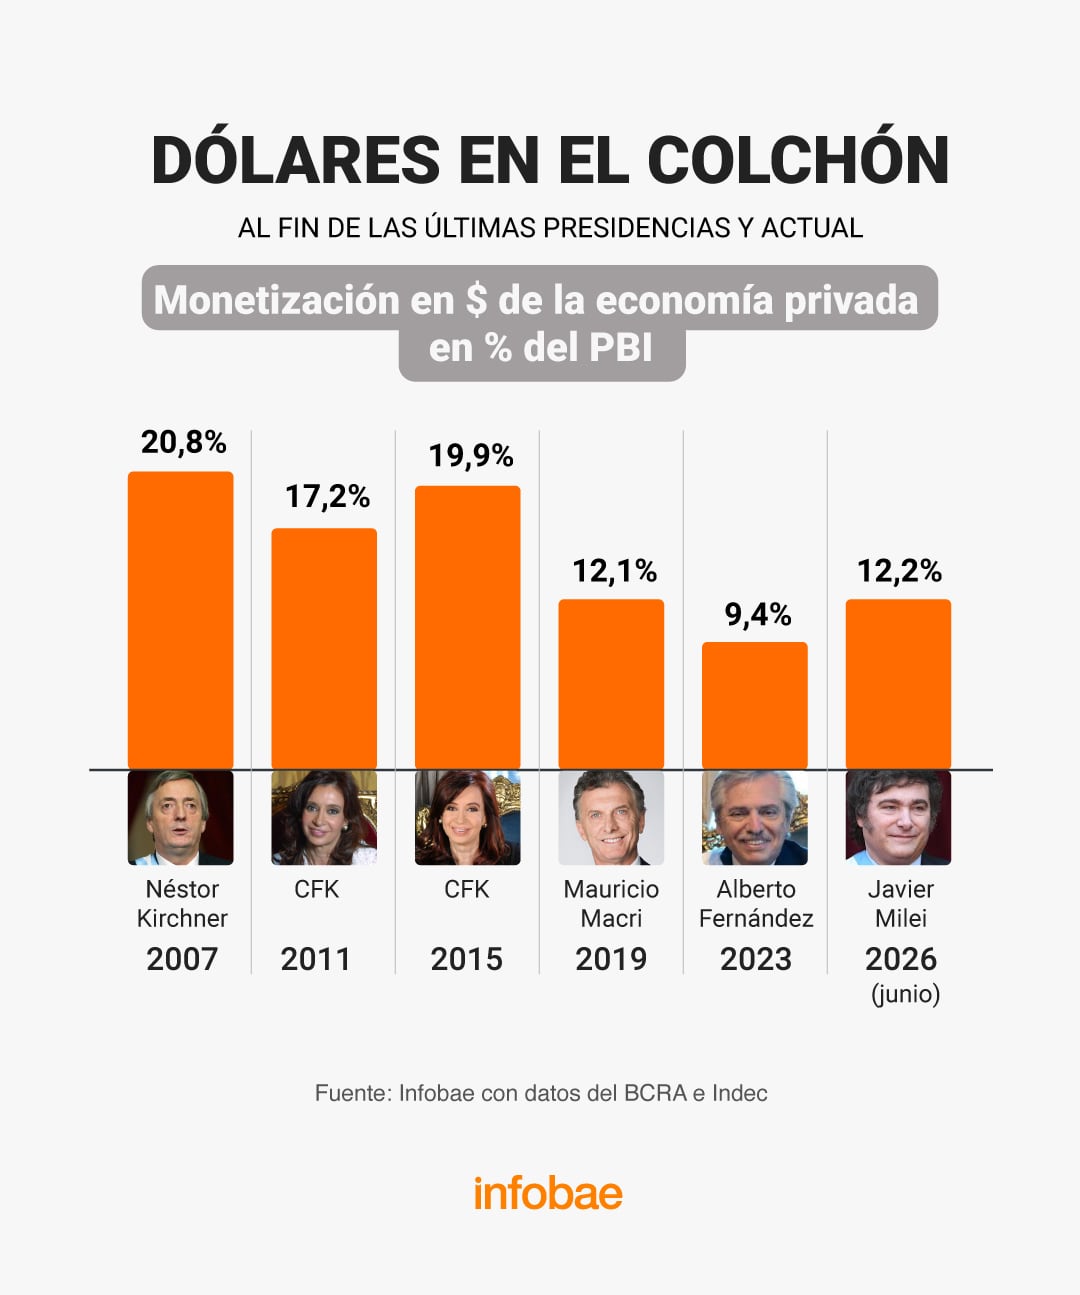
El monto que permanece fuera del sistema representa el 226% del total de “monedas y depósitos” del sector privado no financiero, según los datos del BCRA. La proporción de activos netos externos de hogares y empresas sobre el PBI también descendió, del 34,5% en el último trimestre de 2023 al 28,3% al cabo del primer semestre de 2026, un retroceso de más de seis puntos porcentuales que acompaña la caída del coeficiente específico de dólares fuera del sistema.
Recuperación de la monetización en moneda nacional
Por lo pronto, el balance desde la llegada de Javier Milei a la presidencia muestra un saldo de dólares fuera del sistema menor en USD 18.316 millones frente a fines de 2023, pero con un aumento de USD 860 millones en el último año relevado por el Indec, en contraste con el mensaje de campaña presidencial de avanzar hacia el cierre del Banco Central de la República Argentina y la dolarización voluntaria de la economía.
Algunos economistas interpretan la desdolarización como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal
Algunos economistas interpretan la desdolarización de la economía como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal y, con ello, la emisión espuria del Banco Central que presionaba la tasa de inflación, así como la consolidación del superávit de las cuentas externas, lo que llevó a revaluar el peso.
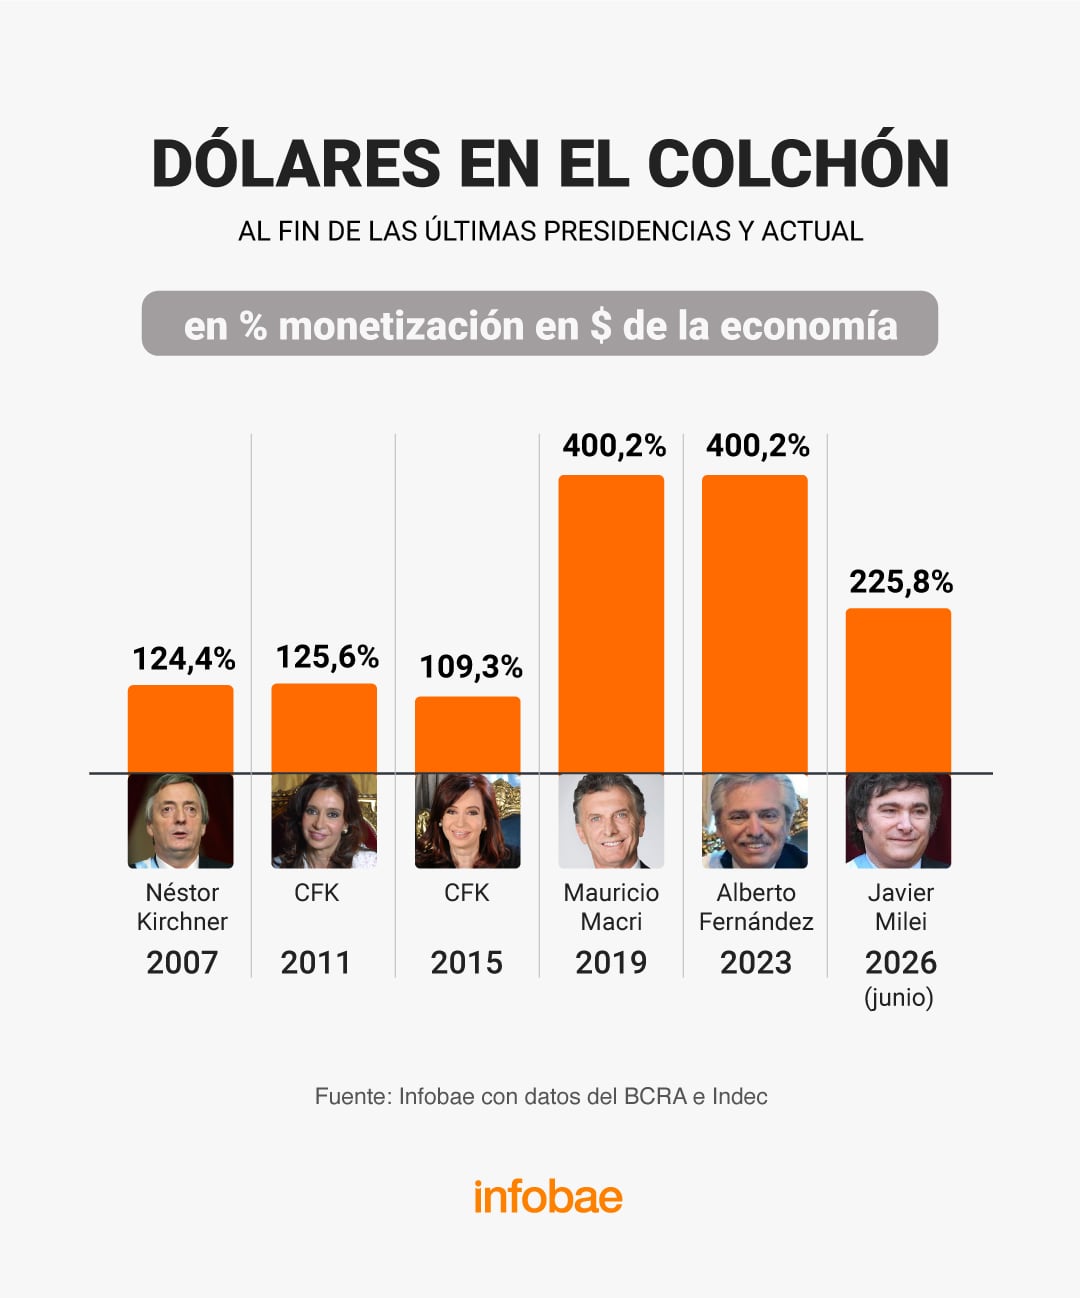
En ese período, la monetización de la economía —determinada por la suma de los depósitos en pesos del conjunto del sector privado, empresas y familias, más el circulante en poder del público en relación con el PBI— subió del 9,4% al 12,2%, pero se mantiene muy por debajo del 20,8% que dejó la presidencia de Néstor Kirchner, y más aún en comparación con la proporción previa al fin de la convertibilidad fija de 1 a 1 entre el peso y el dólar de los años 90, y más todavía que la que se observa en la mayoría de los países de la región.
ECONOMIA
Una semana en la que la política de Brasil impactó el mercado local: subieron los bonos y el riesgo país cayó 10 por ciento
La dinámica de los negocios financieros en el exterior incidió en el comportamiento de los activos argentinos durante la última semana. Un respaldo de los inversores al resultado de la primera vuelta electoral en Brasil, donde el candidato Flávio Bolsonaro aventajó al actual presidente “Lula” da Silva, dio fuerza a una ganancia semanal de 8,8% en el índice Bovespa de la Bolsa de Valores de San Pablo, que finalizó el viernes en un récord histórico de 209.017 puntos, aún mayor en dólares si se considera la apreciación de casi 5% en el real brasileño.
Los activos argentinos se acoplaron con moderación al impulso del mercado del país vecino. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó un 2,2% en pesos, en los 2.828.027 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street hubo balances positivos, como Loma Negra (+9,4%) y Mercado Libre (+6,7%), aunque otros títulos representativos, como YPF (-1,2%), Vista Energy (-1,3%) y Grupo Galicia (-1,1%), no capitalizaron la tendencia.
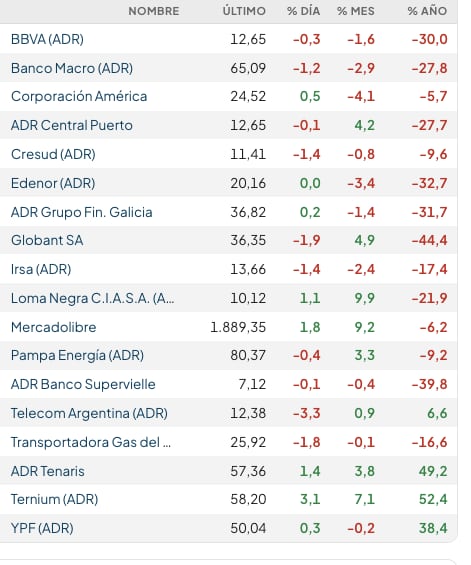
Los bonos soberanos en dólares -Bonares y Globales- estuvieron más firmes que las renta variable: promediaron una mejora de 3%, que se evidenció en el retroceso de casi 60 unidades en el riesgo país, otra vez debajo de los 600 puntos. El indicador de JP Morgan quedó en los 589 puntos para la Argentina, una baja de 9,1% en comparación al cierre del viernes 2 (548 puntos), y un 10% del máximo intradiario de la semana anterior (655 puntos, el más alto desde el 25 de noviembre del año pasado).
Un informe de IEB explicó que “el triunfo de Bolsonaro en la primera vuelta en Brasil impulsó un fuerte rebote de los activos argentinos, aunque el contexto global no acompañó, con la tasa del Tesoro de EEUU en niveles elevados. Aun así, el riesgo país comprimió casi 70 puntos y la renta fija local tuvo su mejor semana en tres meses, con subas en Bonares y Globales. Hacia adelante, una baja en las tasas globales y buenos datos de actividad serían los principales drivers. Para la licitación de hoy no esperamos que se incluya el AO29, el tramo más rezagado de la curva”.
El economista Gustavo Ber expresó que “el sorpresivo resultado de la primera vuelta electoral no solo fue celebrado por los mercados y el Gobierno argentino: también llevó a los operadores financieros a evaluar sus implicancias con una perspectiva más amplia. El resultado ofrece señales políticas de cara a 2027: abre perspectivas favorables para La Libertad Avanza, pero también plantea desafíos que exigen diseñar con anticipación una estrategia más precisa para buscar la reelección”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“También representa un resultado favorable para Milei, quien respaldó esa opción desde el comienzo -como ya había hecho con Trump- y ahora puede sumar otro acierto, además de estrechar vínculos con líderes de afinidad ideológica y orientación pro mercado”, argumentó Gustavo Ber.
“Las bolsas internacionales cerraron mayormente en alza, mientras los inversores siguieron de cerca las elecciones en Brasil y el inicio de la temporada de balances en EEUU, con expectativas de sólidos resultados corporativos. En Argentina, el Merval y los bonos soberanos rebotaron y el riesgo país volvió a ubicarse por debajo de los 600 puntos básicos, aunque las perspectivas de inflación y la revisión a la baja de las proyecciones de crecimiento mantienen la cautela sobre la economía local”, definió TSA Bursátil.
“Los rendimientos de los bonos del Tesoro estadounidense se comprimieron, particularmente en el tramo largo. El bono a treinta años descendió hacia 5,6%, mientras que la referencia a diez años cerró cerca de 5,23 por ciento. Esta moderación brindó un contexto más favorable para los activos emergentes y permitió una recuperación de los bonos soberanos argentinos”, consideró Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Juan Manuel Franco, economista jefe de Grupo SBS, indicó que “el dato de inflación minorista de CABA difundido el jueves mostró una marginal aceleración en la general, aunque el dato positivo fue la desaceleración de 0,4 punto a 1,7% mensual para el registro núcleo. Los relevamientos privados sugieren para la nacional una marginal aceleración en septiembre, lo que refuerza el view de que el sendero hacia una inflación de un dígito anual no será lineal y demorará un tiempo”.
“Hacia adelante, además de los factores exógenos como tasas y precios de commodities, el mercado ira dando mayor ponderación a variables vinculadas al humor social como el empleo y salarios reales privados pensando ya en el ciclo electoral 2027. En ese sentido, los datos de industria, construcción y minería para agosto sugieren un rebote para el EMAE ese mes, aunque la economía ‘en forma de K’ es notoria y la clave para el Gobierno pasará por cómo administrar los distintos trade offs en variables nominales y de la economía real”, agregó Franco.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Los activos argentinos continúan mostrando una clara divergencia: los bonos soberanos hard dollar siguen siendo vulnerables tras la reciente caída, mientras que los bonos en pesos continúan respaldados por un contexto cambiario regional más favorable, condiciones estables de financiamiento local y la perspectiva de una mayor acumulación de reservas por parte del BCRA”, dijo el equipo de Research de Adcap Grupo Financiero.
“Al mismo tiempo, el panorama macroeconómico se está debilitando. La fuerte revisión a la baja del crecimiento proyectado para 2026 en el REM, sin un ajuste comparable en las expectativas de inflación, refuerza nuestra visión de que los riesgos inflacionarios están cada vez más sesgados a la baja si la actividad económica continúa débil”, añadieron desde Adcap.
Segunda semana de baja para el dólar
El dólar mayorista, a 1.517 pesos, redondeó una la segunda semana en baja, tendencia a la que contribuyó la apreciación del real de Brasil, el principal socio comercial de Argentina. El tipo de cambio oficial opera ahora al mismo nivel de cierre de septiembre.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 3 pesos (-0,2%), algo menos que los 5,50 pesos de caída registrada en la semana anterior”, comentó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El real brasileño subió 4,6% respecto del dólar norteamericano durante la última semana, después de las elecciones presidenciales. La divisa de EEUU cedió desde los 5,22 reales del viernes pasado a los 4,99 reales.
El BCRA fijó el techo de su régimen de bandas cambiarias en los 1.928,82 pesos. El tipo de cambio oficial quedó a 311,82 pesos o 27,1% del límite máximo para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar terminó ofrecido a $1.535 para la venta en el Banco Nación, para regresar a su precio más bajo desde el 23 de septiembre. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.537,18 para la venta y 1.483,80 para la compra.
El dólar blue, a $1.540 para la venta, descontó a lo largo de la última semana descontó 20 pesos o 1,3 por ciento.
El Banco Central compró un total de USD 212 millones en cinco ruedas operativas, mientras que las reservas internacionales brutas crecieron en USD 904 millones, a USD 49.701 millones, el stock más alto desde el 17 de septiembre.
“La suba del riesgo país reduce la oferta de dólares, pudiendo sumar tensiones cambiarias y financieras. Dado que se achicarían las fuentes de divisas pero se mantendrían sus usos, es probable que la autoridad monetaria tenga que comprar más dólares en los próximos meses para evitar que caigan las reservas”, indicó un informe de la gerencia de Estudios Económicos del Banco Provincia.
“Si la oferta neta de dólares no se incrementa -algo poco probable, considerando que los términos de intercambio están en niveles récord y que la dolarización de cartera aumenta en años electorales-, una mayor demanda del Banco Central podría sumar presiones sobre el tipo de cambio”, acotó el reporte del Provincia.
Business,Corporate Events,North America
ECONOMIA
El oro de la polémica: reservas, “error de cálculo”, acusación cruzadas y otras claves del fuerte cruce entre el BCRA y la AGN


Banco Central de la República Argentina,Auditoría General de la Nación,Buenos Aires,Argentina

Camila Mayan reconoció el error que cometió por amor a Alexis Mac Allister y tiró una revelación contundente: «Fui muy…»

Mensaje de la ley de Tierras: un cambio de clima social que sacude a los tres poderes del Estado

Video: los golazos de Messi en su regreso a los entrenamientos con Inter Miami

Billetes en el colchón: los dólares fuera del sistema bancario bajaron al 27,6% del PBI

El argentino Francisco Prado tendrá una pelea en UFC buscando cambiarlo todo: “Sé que puedo, soy peligroso”

‘Kafkiano’, ‘absurdo’, ‘surrealista’: ciertas palabras no siempre apropiadas que se usan para describir una realidad loca

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil

Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

 DEPORTE2 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- SOCIEDAD2 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla
- DEPORTE2 días ago
El periodista español más fanático de Messi dio detalles de su sensible charla antes de la despedida: el sutil dardo a Cristiano Ronaldo