
ECONOMIA
7 de cada 10 grandes empresas no generará empleo y los profesionales son los primeros a recortar


Pese a la reglamentación de la reforma laboral y a su actual vigencia mientras se dirime en el plano judicial, las grandes compañías que operan en la Argentina no están con ánimo de contratar empleados, y este año dirigirían sus esfuerzos e inversiones a otros aspectos del negocio. La buena noticia: el 68% de las firmas más importantes del país tampoco piensa recortar la dotación.
El 2026 es el año en el que las grandes empresas en todo el mundo pusieron su mayor foco en integrar la inteligencia artificial agéntica no ya como un copiloto accesorio de su operación, sino como una parte central de la misma sobre la cual se reestructura todo el negocio, los procedimientos internos, etc.
En la Argentina esto se da en conjunto con un consumo y una actividad retraídas, lo cual junto con la incertidumbre que rodea la nueva ley laboral, termina de generar una tormenta perfecta para que la inversión no vaya destinada a la contratación de nuevo personal que no sea clave y absolutamente necesario. Esto con la excepción de algunos sectores que, sin ser intensivos en demanda de talento, siguen contratando, como la Energía y la Minería.
El resultado lo mostró la encuesta de Compensaciones y Beneficios de WTW, en la cual el 72% de las 419 grandes empresas y filiales de multianacionales consultadas, asegura que no planea que su nómina crezca en 2026.
Qué perfiles buscan las que contratan
Del 28% que si planea nuevas incorporaciones, la gran mayoría (39%) estima que será del 1% o 2% de la dotación actual. Otro 19% espera que crezca hasta 4%, un 12% arriesga hasta el 10% de la dotación y un 13% espera que sea incluso más que eso.
Empresas que contratarán empleados este año
A la vez, entre los perfiles que serán más buscados este año, estas compañías mencionaron:
- 24% Ventas
- 22% Tecnología
- 19% Áreas de Staff
- 14% Ingenieros
- 11% Análisis de Datos
- 10% Marketing
Profesionales en mayor riesgo
La buena noticia es que el 68% de estas grandes compañías tampoco tiene previsto reducir su nómina este año, por lo que la tendencia general que encontró WTW es la de mantener las dotaciones.
Esto implica un 32% que si anticipa algún recorte de personal, pero en la mayoría de los casos serian en porcentajes menores. Serían del siguiente orden:
- 52% entre 1% y 2% de la dotación
- 17% entre 3% y 4% de la dotación
- 9% entre 5% y 6% de la dotación
- 4% entre 7 y 8% de la dotación
- 8% entre 9% y 10% de la dotación
- 10% más del 11% de la dotación

Grandes empresas que recortarán personal este año
La mayor sorpresa dentro de este grupo es el perfil de los colaboradores que, en caso de efectuar los recortes, serían los más apuntados. Según relevó WTW, la mayoria son profesionales y mandos medios, y en mucho menor nivel los tan codiciados perfles técnicos:
- 18% Profesionales Sr. y Semi Sr.
- 15% Mandos medios
- 15% Personal de convenio
- 14% Empleados
- 10% Gerentes
- 13% Profesionales Jr.
- 9% Técnicos
- 6% Ejecutivos
Reforma laboral: la opinión de las empresas
El pulso que tomó WTW sobre 419 compañías en abril también midió qué piensan hacer frente al nuevo escenario regulatorio. En el capítulo exclusivo sobre la Ley de Modernización Laboral, el relevamiento evidenció que, si bien el mercado monitorea los cambios, la cautela operativa es la regla.
El nuevo sistema de indemnizaciones, que elimina el aguinaldo, los premios y las vacaciones de la base de cálculo y crea los Fondos de Asistencia Laboral (FAL), todavía genera alta incertidumbre técnica en las gerencias de finanzas y legales. El 71% de las firmas no logra evaluarlo aún y solo un 14% proyecta que el esquema mejora la previsibilidad general.

Qué puestos serán los más buscados en 2026 y los que más riesgo de despido presentan
Vale la pena recordar que hasta el propio FMI se pronunció sobre el peligro de desfinanciar el sistema previsional para que los aportes que le realizaban las empresas conformaran el famoso «colchón» para pagar eventuales indemnizaciones (FAL). La implementación para crear los fondos que invertirían ese capital se encuentra suspendida hasta noviembre.
El panorama que encontró la consultora es el siguiente:
- Un 52% afirma que aún no puede evaluar el impacto real de la reforma laboral
- Un 16% estima que reducirá significativamente los costos indemnizatorios
- Un 16% espera un impacto moderado
- Un 16% considera que el impacto será mínimo
Sobre la obligatoriedad de incorporarse a los FAL u otros fondos de cese, el 81% de las empresas no contaba con una posición definida en abril pasado. En tanto, la novedad jurídica que permite cancelar las indemnizaciones por vía judicial en cuotas resulta irrelevante para el 63% del mercado corporativo: un 36% dice que no aplicará a su compañía y un 27% prefiere seguir utilizando el formato de pago único.
En general, las áreas corporativas se mueven con extrema prudencia. Un 42% de las empresas aclaró en abril que aún no había iniciado la revisión de sus políticas y contratos para adecuarse al régimen, pero lo tiene previsto, mientras que un 38% directamente no prevé realizar modificaciones. Vale la pena mencionar que la reglamentación de muchos artículos de la Ley de Modernización Laboral se publicaron recién el lunes pasado en el Boletín Oficial, y que es posible que este panorama empiece a adecuarse ahora, una vez conocida la letra chica.
Banco de horas, período de prueba y vacaciones
La implementación del banco de horas representa una de las herramientas de flexibilización más debatidas. Sin embargo, el 59% de los empleadores mantiene el tema bajo análisis. Un 25% responde de manera contundente y no considera adoptarlo, mientras que apenas un 12% admite que ya utiliza sistemas similares y adoptará el esquema.
En cuanto a la extensión del período de prueba, casi la mitad del panel (49%) asegura que esta herramienta no tendrá un rol estratégico en sus procesos de incorporación de talento. Únicamente el 5% lo define como una herramienta central para contratar.
Por el lado de las vacaciones, las nuevas normas casi no alteran la dinámica del sector privado de gran escala. El 52% prevé un impacto bajo porque ya operan con esquemas similares al legalizado, y un 37% asevera que la modificación no aplica o no presenta un impacto relevante en su actividad.
La Ley de Modernización también habilita esquemas de remuneración variable o productividad. El 44% de las compañías se ubica en fase de análisis, pero un grueso 52% rechaza la idea de plano (un 30% no lo considera adecuado para su cultura empresarial y un 22% no avanzará porque ya cuenta con programas sólidos de bonos por resultados para toda la nómina)
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,empleo,trabajo,reforma laboral,fal






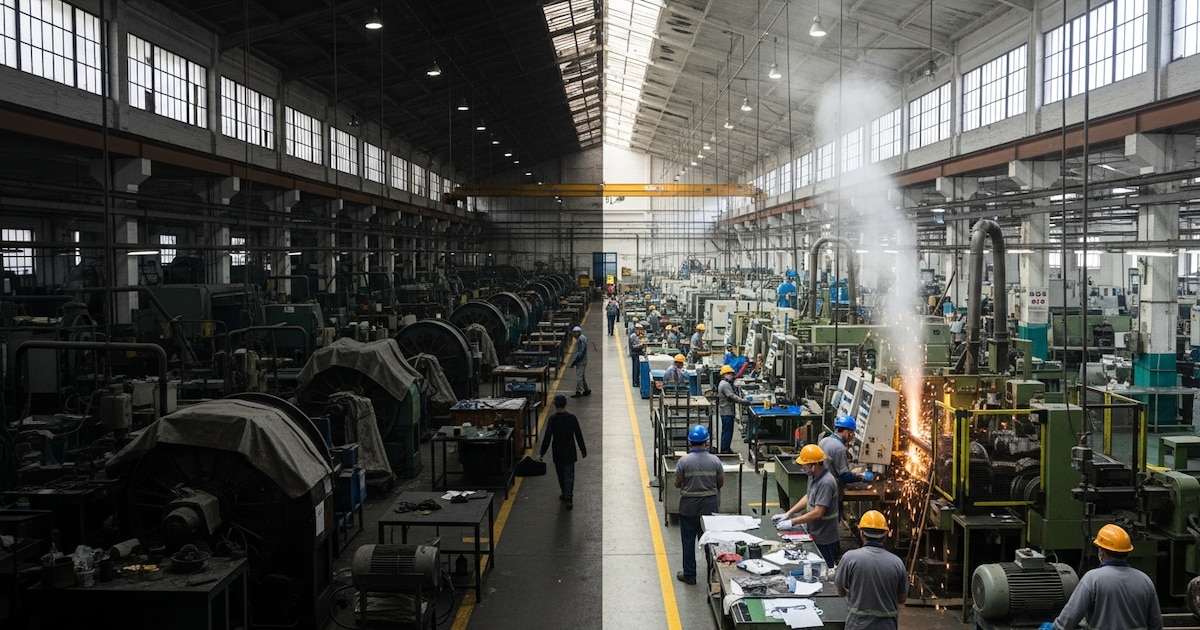
Los datos sobre la actividad industrial y de la construcción que fueron publicados por el Indec la semana pasada muestran que la economía está funcionando muy desparejamente.
Los sectores con mejor desempeño son energía (petróleo, gas), minería y el sector agropecuario. Otra parte de los sectores, aproximadamente el 20%, está en equilibrio y el 50% o un poco más está fuera de combate con importantes pérdidas de puestos de trabajo.
Según el Índice de Producción Industrial (IPI), desde hace un año y medio, la actividad manufacturera viene con tendencia decreciente. Está en niveles parecidos a los de la crisis de 2019 e inclusive por debajo de los niveles de octubre de 2021, cuando la cuarentena aún no se había levantado del todo.
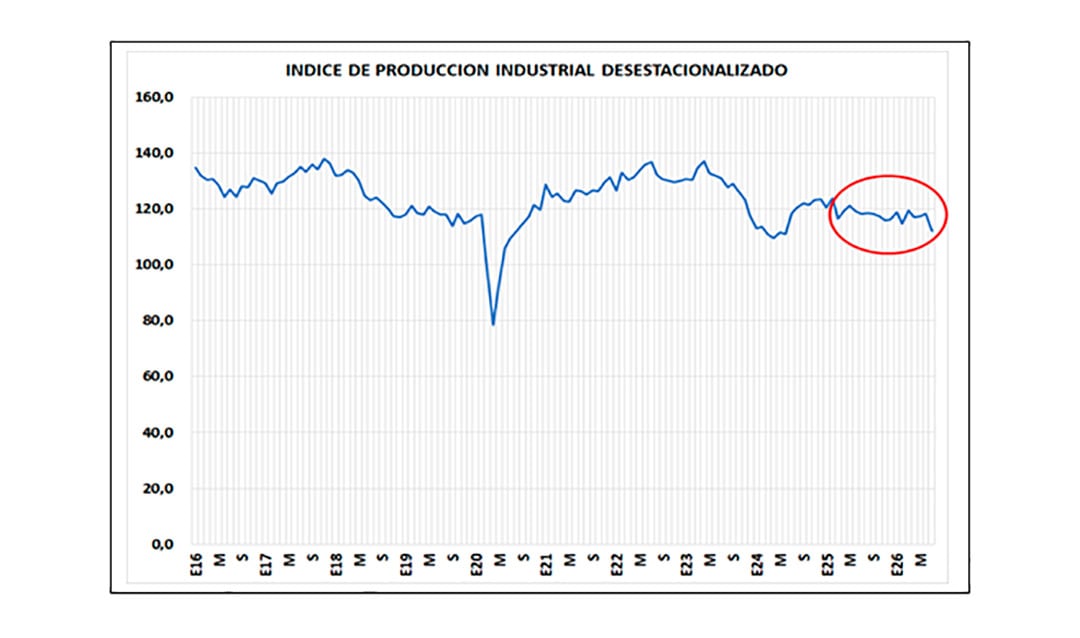
Es más, cuando se observa la evolución de los sectores desestacionalizados del IPI de julio, todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior.
Y si se analiza la evolución interanual de cada sector, solo el sector Madera, Papel, Edición e Impresión fue positivo respecto a julio de 2025.
Todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior en valores desestacionalizados
La construcción, en su segundo nivel más bajo desde la pandemia
Por el lado de la construcción, si bien entre 2024 y 2025 mostró una leve tendencia al alza, la caída de julio del 4,6% mantiene la actividad en el segundo nivel más bajo desde la pandemia.
La pregunta que surge es: ¿por qué el gobierno no logra salir del estancamiento económico en que estamos, en que solo 3 o 4 sectores son los que andan bien?
En primer lugar, el consumo no empuja porque los salarios, tanto del sector privado formal como del sector público, avanzan por debajo de la tasa de inflación y no lograron recuperar el nivel que tenían en noviembre de 2023, que, por cierto, también eran bajos por efecto de la alta inflación.

Las familias tienen un continuo estrés financiero para llegar a fin de mes. Si a eso se le agrega el miedo a perder el trabajo, los pocos que tienen alguna capacidad de ahorro guardan dinero por si se quedan sin trabajo.
En rigor lo atesoran por los datos que se ven de compras de dólares.
En segundo lugar, el crédito al sector privado se frenó. Luego de la expansión crediticia de 2024, el crédito al sector privado se frenó y tiende a bajar en pesos constantes.
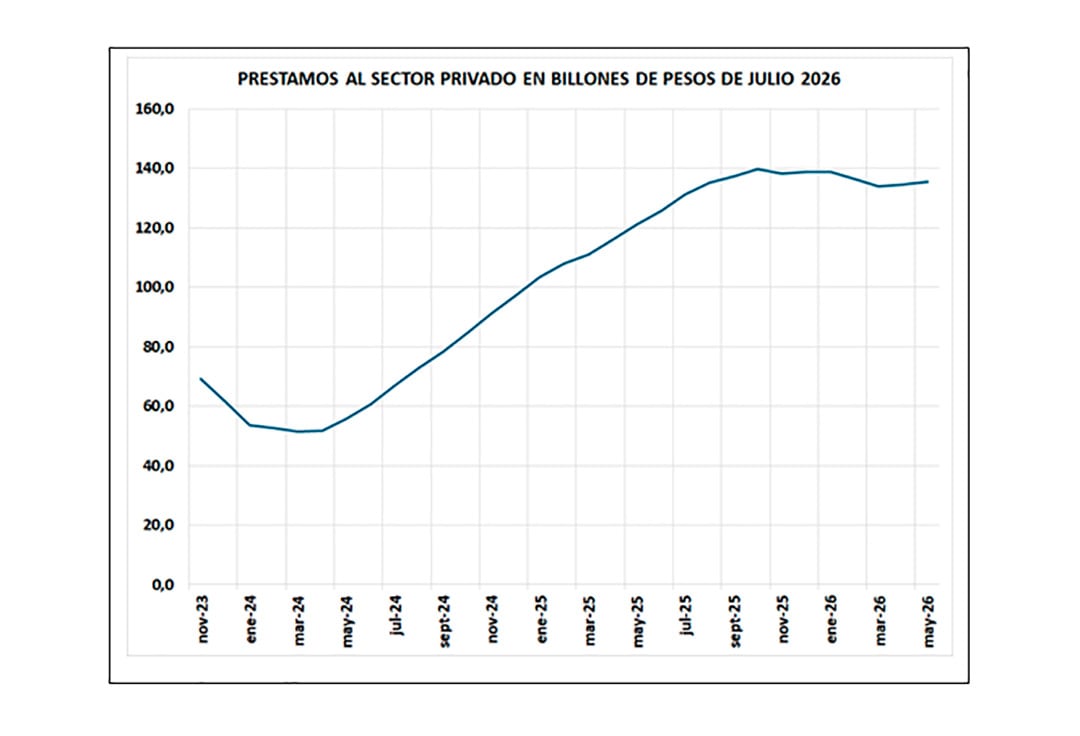
A partir de septiembre de 2025 los préstamos al sector privado se frenaron. Es más, la curva tiende a caer en 2026, con lo cual los bancos están cobrando los créditos más que otorgándolos. Es decir, el crédito está frenado por la mora.
En tercer lugar, la suba del petróleo por arriba de los USD 100 por la guerra de Estados Unidos con Irán, beneficia al sector energético, por los mayores ingresos que recibe, pero juega en contra para el resto de los sectores productivos por el aumento del combustible (transporte, industria y familias que deben enfrentar cuentas de luz y gas más abultadas). Aumento de costos de producción y para las familias.

En cuarto lugar, las inversiones se anuncian en grandes montos, pero llegan a cuentagotas, incluidas las del RIGI.
Se anunciaron o comprometieron miles de millones de dólares, pero el último dato oficial identificable específicamente con proyectos RIGI muestra USD 762 millones netos efectivamente ingresados hasta marzo de 2026, cuando el vicepresidente del BCRA hizo una presentación en la que muestra lo desembolsado hasta ese momento al margen de lo anunciado.
El cepo cambiario y los dólares sin mover
La caída en la imagen positiva de Milei y la suba de la imagen negativa generan incertidumbre sobre el resultado electoral de 2027 y, por lo tanto, no se ve que vaya a producirse un cambio radical en la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos, esperando que esos dólares sean luego prestados por los bancos y, de esta forma, estimular la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos
La realidad es que el gobierno ha pisado el tipo de cambio para mostrar una baja en el IPC, pero justamente ese atraso artificial del tipo de cambio hace que la gente no quiera gastarlos hasta que el mercado quede liberado.

¿Por qué digo que hay atraso cambiario? Porque el mercado de cambios no es un mercado libre. El BCRA mantiene el cepo a las empresas, vende dólares futuros, el tesoro vende bonos ajustables por dólar, se les pide fondos prestados a Estados Unidos y China para intervenir en el mercado de cambios y se hace una especie de plan Bonex con los importadores pagándoles con un Bopreal la deuda que tenía el BCRA con los importadores.
Aclaro que no pido una devaluación, pido que se libere el mercado de cambios y que sea el mercado el que fije el nivel de la paridad.
Aclarado este punto, mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados y pocos dispuestos a soltar sus dólares para invertir, cambiar el auto o adquirir una propiedad.
Mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados
En síntesis, el estancamiento que muestra el Estimador Mensual de Actividad Económica se explica por varios factores, muchos de ellos inducidos por el mismo gobierno.
Por eso logra el objetivo de bajar la tasa de inflación, aunque todavía es alta para un país normal, pero a costa de un estancamiento en buena parte de la economía, cierre de empresas y más de 200.000 puestos de trabajo del sector privado formal perdidos desde noviembre de 2023.
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
Septiembre arrancó con el mercado primario a pleno. Tras un agosto flojo, en el que las colocaciones de empresas y provincias apenas sumaron USD 659 millones —el segundo peor mes desde que las emisiones se destrabaron tras las elecciones legislativas—, las compañías argentinas volvieron a encontrar demanda en el exterior.
Tecpetrol reabrió su ON Clase 10 con vencimiento en enero de 2033 por USD 450 millones, por encima de los USD 300 millones que buscaba inicialmente, a un rendimiento del 7,25% anual. Con esta ampliación, el título alcanzó un monto en circulación total de USD 850 millones.
Dos días después, YPF colocó USD 1.200 millones en su nueva ON Clase XLIV a nueve años, luego de recibir ofertas por cerca de USD 2.200 millones. Esta emisión marcó un hito en la historia de YPF: logró capturar el mayor monto de los últimos once años para una empresa argentina. Además, la tasa efectiva fue del 7,85% anual, con un diferencial contra los bonos del Tesoro americano de 300 puntos básicos, el más bajo obtenido por la compañía en el mercado internacional. Los fondos serán utilizados principalmente para una oferta de recompra sobre las ON con vencimiento en 2027 y 2029, una señal clara de que el objetivo es alargar el perfil de vencimientos a un costo razonable.
Más emisiones hasta fin de año
Para dimensionar la magnitud del fenómeno, vale la pena repasar los números que publicó el BCRA esta semana. Según la última presentación institucional de la entidad, empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de esta semana mencionadas arriba— y liquidaron USD 15.800 millones de ese total en el mercado oficial de cambios.
Empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de la semana— (BCRA)
Queda, entonces, una brecha de USD 4.400 millones entre lo emitido y lo liquidado, monto sensiblemente superior a los USD 2.300 millones de vencimientos que enfrentarán estos emisores en el segundo semestre de 2026.
A esto se sumaría la potencial emisión de San Juan por alrededor de USD 600 millones. Los motivos detrás de nuestra expectativa son varios: el riesgo país volvió a perforar los 500 puntos básicos (490 pbs), los spreads de crédito en mercados emergentes se mantienen comprimidos, y esperamos que las empresas locales busquen prefinanciar sus necesidades de 2027 para adelantarse a la volatilidad electoral.
Efecto sobre los precios de los bonos
En este contexto, es razonable pensar que otras compañías argentinas con proyectos de inversión en el marco del RIGI aprovechen la oportunidad antes de que el calendario electoral de 2027 empiece a pesar sobre las valuaciones de sus bonos.

San Juan: el debut provincial que nos entusiasma
A pesar de no contar con antecedentes en los mercados internacionales, la provincia de San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales, pese a representar un año particularmente adverso para las finanzas provinciales.
El punto central es que ese resultado todavía no incorpora el ciclo minero: las regalías representan apenas entre el 2,3% y el 2,4% de los ingresos, una participación que debería crecer de forma sostenida a medida que entren en producción los proyectos de cobre de gran escala.
De las 24 iniciativas aprobadas bajo el RIGI, cuatro son proyectos mineros ubicados en San Juan, con un capex proyectado de USD 21.700 millones, equivalente al 38,8% de toda la inversión comprometida bajo el régimen.
San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales
A esto se suma el reciente anuncio de Vicuña: la empresa se comprometió a realizar antes de fin de año un aporte no reembolsable de USD 250 millones para obras de infraestructura y, una vez operativa la mina, pagará el equivalente al 1,5% de sus ingresos brutos a partir del sexto año de producción, por encima de la regalía provincial del 3 por ciento.
El monto de USD 600 millones que circuló en los medios luce razonable y consistente con un programa ambicioso de infraestructura. Aun asumiendo la colocación completa, los pagos totales de deuda de la provincia rondarían los USD 51 millones anuales, con una cobertura de caja superior a 12 veces, muy por encima de cualquier otro crédito provincial.

Estimamos que la estructura podría replicar la reciente emisión de Neuquén (vencimiento en 2034/35, amortización escalonada de capital y cupón alineado con el rendimiento de colocación).
Al tratarse de su primera incursión en el mercado, y dado que buena parte de la historia minera todavía está en etapa de ejecución, creemos que San Juan debería ofrecer una prima de entre 75 y 125 puntos básicos respecto del Neuquén 2034, que hoy rinde cerca de 7,75 por ciento.
Un rendimiento en la zona del 8,5% anual para un crédito con superávit fiscal, deuda mínima y un ciclo de inversiones sin precedentes nos parece una relación riesgo-retorno muy atractiva, que posiciona a la provincia como una alternativa natural para diversificar carteras concentradas en Neuquén, Santa Fe y Córdoba, nuestros tres créditos preferidos hasta ahora.

¿Qué significa todo esto para el tipo de cambio y el carry?
La reapertura de la ventana de emisiones no es solo una buena noticia para los emisores: es uno de los pilares de nuestra visión de estabilidad cambiaria para los próximos meses. Cada dólar que ingresa por la cuenta financiera vía colocaciones de deuda es oferta adicional en el mercado oficial, que permite al BCRA acelerar el ritmo de compras sin presionar el tipo de cambio.
Septiembre combina ese flujo con otros factores favorables: estimamos que los pagos por importaciones de energía caen unos USD 350 millones respecto de los cerca de USD 800 millones mensuales de julio y agosto por el fin del invierno, la liquidación del agro todavía tiene margen —la soja lleva comercializado el 53,6% de la cosecha, por debajo del promedio de 60,1% para esta altura del año— y el flujo de pago de dividendos al exterior se va normalizando.
El flujo de pago de dividendos al exterior se va normalizando
El principal riesgo para este escenario sigue siendo la demanda de dólares para atesoramiento: el último Balance Cambiario del BCRA, correspondiente a julio, mostró un claro repunte de la formación de activos externos del sector privado. Vale aclarar, sin embargo, que buena parte de lo atesorado está logrando quedarse en el sistema, lo que permite financiar más préstamos en dólares que se liquidan también en el mercado oficial.
Con un tipo de cambio que esperamos estable y tasas en pesos que encontraron un nuevo equilibrio, el carry trade vuelve a ser atractivo. Desde la inyección de liquidez de $1,27 billones del BCRA el 18 de agosto, la caución se estabilizó cerca del 20% Tasa Nominal Anual, el stock de repos de los bancos con el Central aumentó a $2,6 billones y las curvas de tasa fija y CER muestran calma.
A esto se suma que la inflación de agosto desaceleró a 1,7% mensual, lo que permite al gobierno adoptar una postura monetaria menos restrictiva hacia adelante.
En este contexto, nos sentimos más cómodos para sumar duration de manera gradual, aunque entendemos que no todos los inversores quieren asumir riesgo peso puro de cara al calendario electoral. Para ese perfil, nuestro instrumento preferido es el bono dual TMVE8, que paga lo máximo entre un flujo en pesos (Tamar + 678 puntos básicos) y un flujo ajustado por tipo de cambio oficial (dólar linked + 5,6%), con vencimiento el 31 de enero de 2028.
Es la forma de capturar el carry de los próximos meses con un seguro incorporado ante una eventual corrección cambiaria durante el período electoral. Para quienes prefieren evitar el riesgo peso por completo, esperamos que en las próximas semanas la oferta de San Juan permita obtener rendimientos atractivos en dólares de entre 8,5% y 9% anual para niveles de calidad crediticia muy sólidos.
El autor es analista de Research Asset Management de Portfolio Personal Inversiones (PPI)
Corporate Events,Environment,South America / Central America
ECONOMIA
El Gobierno privilegia la estabilidad del dólar y la baja de la inflación, pero la economía crecería menos de 2 por ciento

Pese a la gran cosecha, el récord de exportaciones, un superávit comercial arriba de los USD 25.000 millones y el riesgo país por debajo de 500 puntos básicos, la economía tendrá este año un desempeño decepcionante. Luego de los últimos datos conocidos de industria y construcción correspondiente a julio, rápidamente las consultoras empezaron a recalcular y la conclusión es que el crecimiento del 2026 se ubicará por debajo del 2%.
El crecimiento estará muy por debajo del 3,5% estimado por el FMI hace apenas un par de meses. Los economistas que venían más optimistas también fueron reduciendo sus proyecciones. En el último Relevamiento de Expectativas de Mercado (REM) que publicó el Central ya se había calculado a la baja el PBI al 2,1% para 2026. Pero eso fue antes de que se conozca el derrumbe de 5% para la industria y la construcción de julio.
Con sectores como energía, agro y en menor medida minería volando, la única posibilidad es que el resto de los sectores que más pesan en el PBI muestren caídas significativas. Con el paso de los meses se consolidó la letra “K” para describir la marcha de la actividad: rubros con un crecimiento espectacular y otros que siguen sin encontrar un piso.
El último REM del BCRA había proyectado un crecimiento del 2,1% para 2026. pero luego se conoció el derrumbe de 5% para la industria y la construcción de julio
La expectativa en los primeros meses del año era que los sectores “perdedores” del modelo tocaran un piso para empezar una lenta recuperación en el segundo semestre. Pero nada de eso ocurrió y la caída se sigue profundizando.
Sin “Plan Platita”
El viernes el Gobierno dejó una vez más en claro que la apuesta no es ir por un nuevo “Plan Platita”. El Tesoro renovó el 103% de los vencimientos de deuda y de esta manera evitó inyectar más pesos. Lo hizo a través de colocaciones de corto plazo en pesos y también con bonos que ajustan por tipo de cambio.
La señal del equipo económico no deja espacio para dobles lecturas. A pesar de la ansiedad porque el consumo no reacciona y muchos sectores siguen en caída, la salida no será aumentando el gasto ni aumentando la oferta de pesos.
El proceso de remonetización sigue así demorado. Por un lado se renuevan todos los vencimientos de deuda. Por otra parte, las compras de dólares con emisión de pesos cayeron al menor nivel anual. Y además el Central mantiene altos niveles de encajes sobre los depósitos, quitándole a los bancos capacidad prestable.
La única conclusión posible es que la estrategia oficial es mantener a toda costa la estabilidad financiera. La idea de apostar una mayor inyección de pesos para aceitar el consumo, bajar más las tasas y aceitar el consumo puede generar un impulso de corto plazo. Pero también resultaría una estrategia peligrosa: sin un aumento de la demanda, esos pesos tendrán como destino inexorable la compra de dólares.
Dólar atrasado, política monetaria restrictiva
El execonomista jefe de la UIA y actualmente director de la consultora Sistémica, Federico Poli, lo resumió así: “Estamos con un dólar que está atrasado, porque el Gobierno mantiene una política monetaria demasiado restrictiva. Con un tipo de cambio más alto muchos de los sectores que están mal tendrían una mejora significativa. Pero para eso hay que reconocer que se mantiene una política cambiaria artificial”.
La Universidad de San Andrés publicó su informe mensual de opinión pública, que mostró estabilidad en el nivel de aprobación de Javier Milei, que se mantiene en el 35%. La desaprobación tampoco se movió y se mantiene en el orden del 61%.
El 1,7% de inflación de agosto conocido esta semana le da un impulso a la estrategia del Gobierno. La estabilidad del dólar es clave para la desaceleración de precios. Si bien no se esperan bajas adicionales, ya resultaría un triunfo si se logra mantener el índice debajo del 2% mensual para enfrentar el año electoral.
¿La alcanzará al Presidente con mantener la inflación dominada y un dólar estable para ganar las elecciones? Nadie sabe la respuesta. Hoy parece dudoso, pero tampoco imposible. Es complejo llegar a una conclusión rotunda porque tampoco se sabe quién estará del otro lado.
Dónd está la oposición
Axel Kicillof, que por el momento es el opositor que aparece con más chances tiene una imagen negativa similar a la de Milei. A Sergio Massa le sucede algo parecido, aunque luce con más posibilidades a la hora de unir al peronismo. Y habrá que seguir con atención si alguno de los “outsiders” que se vienen mencionando finalmente decide subirse al ring.
Con la estabilidad financiera como baluarte, la incógnita es hasta qué punto podría reaccionar la actividad.
La caída de 5% de la construcción y la industria en julio coincide con un pico en los niveles de dolarización. El público compró dólares para atesoramiento por casi USD 3.000 millones ese mes. Fue un salto de casi 50% respecto a lo que venía ocurriendo en los meses previos. Un tercio quedó en bancos, otro tercio salió del sistema y el resto fue al pago de tarjetas en dólares.

¿Es pura coincidencia o hay algo más? Cada peso de los argentinos que corre al dólar implica menos plata para gastar en cualquier otra cosa: la compra de un electrodoméstico, ir a un restaurant o salir de viaje. Comprar dólares en Argentina implica ahorrar (posiblemente como medida preventiva) y postergar gastos.
Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación, pero hay mucha cautela y el rebote no está yendo al consumo
Fernando Marull
A pesar de los datos negativos, Fernando Marull ve algunas señales que podrían jugar a favor en los próximos meses. “Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo”.
También es esperable una disminución de las tasas de interés, en un contexto de estabilidad cambiaria y baja de la inflación. Pero los bancos también se muestran muy cautelosos y el crédito sigue cayendo. El pico de morosidad pegó duro y es razonable que el regreso del financiamiento lleve su tiempo.
Mientras tanto, con el excedente de pesos los bancos buscan el negocio “fácil”: prestarle al Estado. En la última licitación el Tesoro colocó bonos por 8,4 billones pero recibió ofertas de las entidades por 14,2 billones, o sea un 70% por encima de lo que salió a buscar.
¿Estabilidad versus crecimiento?
Al mantener bajo estricto control la base monetaria el Gobierno se asegura que no haya sorpresas con el dólar y alejar cualquier posibilidad de futura crisis cambiaria. Pero al mismo tiempo se vuelve más lenta la recuperación de muchos sectores que siguen sin ver la luz al final del túnel.
A medida que se acerca el calendario electoral la situación se vuelve más compleja, porque es esperable que aumente el nivel de dolarización. Y queda claro que no hay pata para todo. Todo lo que va a la compra de dólares representa menos consumo.
Así sucedió en el récord de compras a partir de mediados de 2025. En aquel momento se produjo una situación de máximo stress, con salto cambiario y fuerte suba de las tasas y repunte de la inflación. La crisis pasó factura y la actividad sufrió un freno, en paralelo con el aumento de la morosidad.
La mejor noticia para el Gobierno de cara al 2027 tiene que ver con la abundancia de dólares. El aumento del petróleo significa más ingreso de divisas hacia adelante. Además, YPF colocó USD 1.200 millones en el exterior y se viene la primera emisión de la provincia de San Juan.
A este ingreso de divisas se suma la perspectiva de El Niño, que generaría mayores lluvias en el verano. Según un informe de la Fundación Mediterránea, los mejores rinden en la cosecha de soja y de maíz generarían un ingreso adicional de USD 4.000 millones, sumado a precios muy altos (en el caso de la soja ya supera los USD 480 la tonelada) y una baja de retenciones.
La oferta de dólares debería alcanzar y sobrar para enfrentar el aumento de la demanda preelectoral que se espera para el año próximo, a pesar de la incertidumbre extrema que se espera para ese momento.
Javier Milei,Luis Caputo,Argentina,política,economía,reunión,encuentro,líderes,gobierno,colaboración

Raucous primary season reaches final act in deep-blue stronghold, kickstarting sprint to November

Gran Hermano: quién fue eliminada y quiénes son las finalistas de la gran final

El Gobierno reúne a la mesa política y busca avanzar con proyectos clave en el Congreso

La municipalidad de Ciudad Vieja multará a los hogares que desperdicien agua durante las antorchas

El Gobierno oficializó la declaración de San Miguel de Tucumán como capital simbólica del país cada 9 de julio

Gran Hermano tiene a sus dos finalistas: quién fue eliminada el lunes y quedó tercera en medio de un escándalo

El Gobierno suma una función a Cancillería: alinear la política exterior al reclamo por Malvinas

La cima de la Zona A del Torneo Clausura se pondrá en juego con dos compromisos: hora, TV y formaciones

Gremios que le ganaron a la inflación oficial de agosto en paritarias

“¿Dónde está Kicillof?”: Patricia Bullrich cruzó al gobernador por la inseguridad en la Provincia

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla





