ECONOMIA
Tiempo perdido, cargos sorpresa, reclamos y bots: el costo oculto que pagan millones de argentinos

Hay un costo que no figura en ninguna factura, pero lo paga cada consumidor argentino: el tiempo perdido, los cargos sorpresa y los trámites diseñados para agotar. Por primera vez, ese costo tiene una estimación para la Argentina.
Quería dar de baja su línea de celular. Lo que siguió fue una hora de su vida que no va a recuperar. Lo derivaron de un operador a otro, cada uno solicitándole los mismos datos desde el principio. Cuando finalmente alguien inició el proceso de baja, le preguntó el motivo. Para cortar con la conversación, respondió que se mudaba a Noruega. La respuesta del operador fue impecable: que podía cederle la línea a un familiar.
La escena podría ser el argumento de una comedia, pero es una experiencia real y, para millones de consumidores argentinos, completamente reconocible. Tiene nombre: Economía del fastidio.
El concepto fue acuñado por los economistas Chad Maisel y Neale Mahoney en un informe publicado en 2025 por Groundwork Collaborative. Lo definen como el conjunto de costos que los consumidores pagan en tiempo, dinero e irritación para navegar su vida cotidiana: horas en espera con atención al cliente, tarifas sorpresa que aparecen en el último paso del checkout, suscripciones que se renuevan solas a precios que nadie recordaba, trámites diseñados para agotar antes que para resolver. No se trata solo de ineficiencia: muchas de estas prácticas son deliberadas. Las empresas hacen fácil lo que les conviene y difícil lo que el consumidor necesita.
Qué nos fastidia al comprar
¿Dónde duele más? Para saberlo, Focus Market relevó a 2.640 consumidores argentinos con una pregunta concreta: ¿cuál de estas prácticas les resulta más irritante al momento de la compra? Los resultados no dejan lugar a dudas.
El primer puesto, con el 46% de las menciones, lo ocupa la letra chica y las condiciones ocultas: requisitos poco visibles, cantidades mínimas no informadas, combinaciones de productos que nunca quedaron claras. Casi la mitad de los encuestados señala que el problema no es el precio en sí, sino que el precio real aparece después, cuando ya se invirtió tiempo y atención en la decisión.
En segundo lugar, con el 28%, aparecen las ofertas y promociones confusas: el «solo por hoy», el descuento condicionado a una tarjeta específica, el beneficio que tiene tantas excepciones que en la práctica no aplica a casi nadie. La urgencia artificial y la ilusión del ahorro son herramientas de marketing tan extendidas que los consumidores ya las identifican como una forma de engaño.
El tercer fastidio más frecuente, con el 13%, es el costo de envío inesperado: ese cargo que no figura en el precio anunciado y que aparece recién en el último paso del proceso de compra, cuando el consumidor ya dedicó tiempo a armar su pedido. Una práctica tan habitual en el comercio electrónico local que muchos la dan por descontada, aunque no la toleran.
A mayor distancia, los costos administrativos adicionales —cargos de gestión, emisión o procesamiento sin contraprestación clara— concentran el 6% de las menciones. La exclusión de productos populares de una promoción suma el 5%: la experiencia de descubrir que el artículo más buscado siempre queda fuera del beneficio. Y en el último lugar, con el 2%, la preselección de opciones más caras o de servicios adicionales que el consumidor no pidió, pero debe desactivar activamente para no pagar.
El primer puesto en cuanto a los fastidios, lo ocupa la letra chica y las condiciones ocultas
Tres categorías —letra chica, promociones confusas y envío inesperado— concentran el 87% del fastidio en el momento de la compra. Son, en los tres casos, prácticas que operan sobre la misma lógica: ocultar el costo real hasta que el consumidor ya está demasiado avanzado en el proceso para dar marcha atrás fácilmente.
Qué nos fastidia en la postventa
El producto llegó roto. O el débito se cobró dos veces. O el técnico nunca apareció en el turno acordado. No importa cuál sea el problema: el primer obstáculo para resolverlo suele ser el mismo. Un bot.
«Para consultas sobre facturación, presione 1. Para soporte técnico, presione 2. Para hablar con un representante…» — esa opción, cuando existe, aparece al final de un menú interminable o directamente no está. Según la encuesta de Focus Market, el 64% de los consumidores argentinos identifica la atención al cliente mediante bots y sistemas automatizados —sin posibilidad real de acceder a un humano— como el principal fastidio en la postventa. Es, por lejos, el más mencionado: más que todos los demás ítems combinados.
El segundo lugar lo ocupan los reclamos y garantías con múltiples requisitos para hacer valer una devolución o un servicio, con el 14%. Factura original, número de serie, foto del desperfecto, formulario online, llamado al 0800, visita técnica en quince días hábiles. Cada paso adicional no es burocracia inocente: es fricción calculada para que una parte del problema se resuelva solo, no porque la empresa lo solucione, sino porque el consumidor se cansa y abandona.
En tercer lugar, con el 12%, aparecen las suscripciones con precios engañosos: el servicio que arranca barato y sube en silencio, sin aviso previo, al cuarto o quinto mes. Una práctica que el informe de Groundwork documenta con un dato elocuente: dificultar la cancelación puede incrementar los ingresos de una empresa entre un 14% y más del 200%, dependiendo del producto. El fastidio, en este caso, es literalmente rentable.
Los programas de puntos con canjes difíciles o vencimientos acelerados concentran el 6%: la promesa de fidelización que en la práctica funciona como una zanahoria que siempre se aleja. Y las cancelaciones escondidas o imposibles cierran el ranking con el 4% — aunque su impacto económico supera ampliamente esa proporción: son las que generan los cobros más prolongados e injustificados.
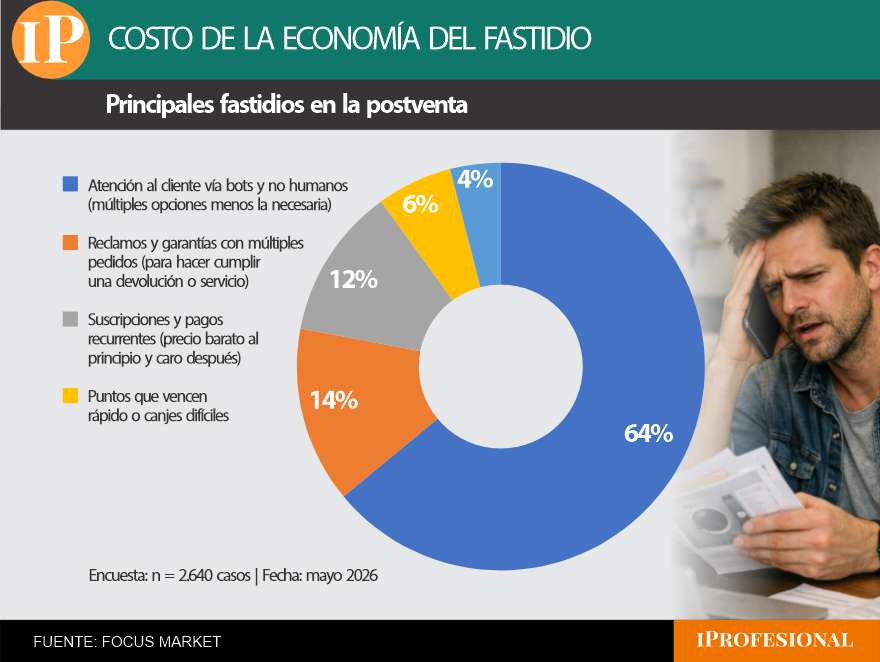
El 64% de los consumidores identifica la atención al cliente mediante bots y sistemas automatizados como el principal fastidio en la postventa
Si el fastidio en la compra opera ocultando el costo real, el fastidio en la postventa opera sobre otro mecanismo: el agotamiento. Sistemas diseñados no para resolver, sino para desalentar. La hipótesis implícita es que si el proceso es suficientemente tedioso, el consumidor va a desistir antes de llegar al final. Y con demasiada frecuencia, la hipótesis se confirma.
El fastidio tiene cara: ejemplos concretos
Los números describen el fenómeno. Las situaciones lo hacen tangible.
El banco ofrece una cuenta sin costo de mantenimiento — siempre que el sueldo se acredite ahí todos los meses, sin excepción, condición que figura en la letra chica y no en el aviso. El préstamo personal con «tasa del 0% el primer mes» tiene un Costo Financiero Total que puede triplicar ese número cuando se suman el seguro de vida obligatorio y los gastos de otorgamiento. La prepaga sube la cuota por inflación más un factor etario que se aplica solo al cumplir años, sin notificación, amparado en una cláusula del contrato original que nadie leyó.
El alquiler vacacional se publica con precio por noche. Al confirmar aparecen el cargo por limpieza, el cargo por servicio, el depósito retenido diez días hábiles y la tarifa municipal. El vuelo se demora cuatro horas y la aerolínea no informa que el pasajero tiene derecho a comida, hotel y reembolso: hay que saberlo, pedirlo en el mostrador físico y no perder la conexión mientras tanto.
El reclamo técnico al proveedor de internet genera un turno «entre las 8 y las 20 horas». Si el técnico pasa y no hay nadie, el turno caduca. Hay que empezar de nuevo. Querer bajar a un plan más económico tampoco se puede hacer por app: solo por teléfono, donde el operador tiene instrucciones de ofrecer tres contraofertas antes de proceder.
Sectores distintos, empresas distintas, mismo principio: transferirle al consumidor el tiempo, el costo y la frustración que la empresa eligió no resolver.
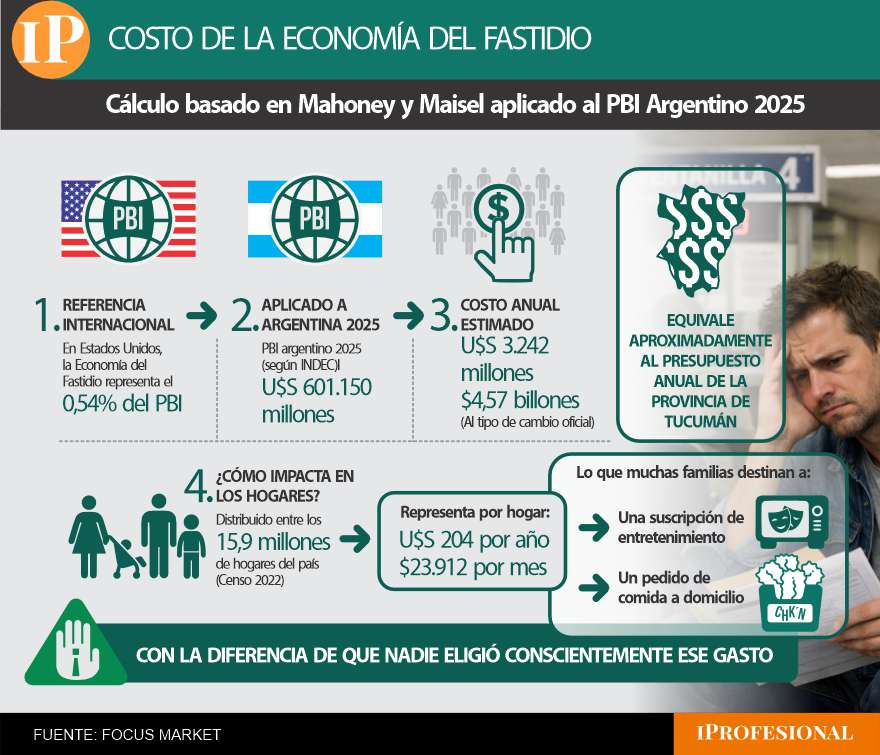
En Estados Unidos, ese costo fue cuantificado: u$s165.960 millones anuales, equivalente al 0,54% del PBI. Dicho de otro modo, la Economía del Fastidio le cuesta a la economía norteamericana más que el PBI combinado de catorce estados.
Aplicando la misma proporción al PBI argentino —u$s601.150 millones a precios corrientes de 2025, según el INDEC— la estimación para la Argentina arroja más de u$s3.242 millones por año. Traducido al bolsillo de cada hogar: unos $23.912 por mes, el equivalente a una suscripción de streaming o a una pizza con delivery. Solo que nadie eligió pagarlo, nadie lo factura, y casi nadie lo registra como lo que es: un impuesto invisible al consumidor.
Cuánto cuesta el fastidio en Argentina
Ponerle número al fastidio no es sencillo. No hay una factura que diga «tiempo perdido en espera telefónica» ni un renglón en el presupuesto que registre el costo de rellenar tres veces el mismo formulario. Pero la magnitud puede estimarse, y el ejercicio vale la pena.
Tomando como base el cálculo de Mahoney y Maisel para Estados Unidos —donde la Economía del Fastidio representa el 0,54% del PBI— y aplicando esa misma proporción al producto bruto interno argentino de 2025 (601.150 millones de dólares, según datos del INDEC), el costo anual para la Argentina se estima en más de u$s3.242 millones, equivalentes a $4,57 billones al tipo de cambio oficial. Una cifra que, para dimensionarla, se aproxima al presupuesto anual de la provincia de Tucumán.
Distribuido entre los 15,9 millones de hogares del país —según el Censo 2022—, ese costo representa u$s204por hogar al año, o unos $23.912 por mes: lo que muchas familias destinan a una suscripción de entretenimiento o a un pedido de comida a domicilio. Con la diferencia de que nadie eligió conscientemente ese gasto.
En Argentina, el fastidio no es solo un costo: es, en muchos casos, un modelo de negocio.
Vale advertir que se trata de una estimación conservadora. La proporción utilizada asume que el fastidio en Argentina tiene el mismo peso relativo que en la economía norteamericana. Pero hay razones para creer que el número real es mayor: la menor penetración digital en trámites y servicios, la debilidad histórica de los organismos de defensa del consumidor para sancionar efectivamente, la concentración de mercado en sectores como telecomunicaciones, salud y servicios financieros, y una cultura empresaria que ha encontrado en la fricción deliberada un mecanismo rentable de retención. En Argentina, el fastidio no es solo un costo: es, en muchos casos, un modelo de negocio.
Por qué funciona: la ciencia detrás del fastidio
Nada de esto es accidental. Detrás de cada turno de visita de ocho a veinte horas, de cada checkbox premarcado y de cada bot que no entiende hay un conocimiento preciso de cómo toman decisiones las personas bajo presión, cansancio o apuro.
La economía conductual —la disciplina que estudia por qué los seres humanos no siempre deciden de manera racional— lleva décadas documentando los mecanismos que las empresas aprendieron a explotar. Uno de los más poderosos es el sesgo del statu quo: las personas tienden a no cambiar lo que ya está configurado por defecto, aunque ese default no les convenga. De ahí el seguro de viaje preseleccionado, la renovación automática que nadie pidió, el plan que sube de precio porque cancelarlo requiere un esfuerzo que la mayoría no está dispuesta a hacer.
Otro es el efecto del costo hundido: cuando alguien ya invirtió tiempo en armar un carrito, completar un formulario o esperar cuarenta minutos en una cola virtual, es menos probable que abandone, aunque el precio final sea mayor al esperado. Las empresas diseñan sus procesos de compra sabiendo exactamente en qué momento revelar los cargos adicionales.
A estos mecanismos se los agrupa bajo el nombre de dark nudges —empujoncitos oscuros, en contraposición a los nudges positivos que la política pública usa para promover conductas saludables. Son intervenciones de diseño que orientan las decisiones del consumidor en beneficio de la empresa y en detrimento del usuario, sin que este lo perciba como una manipulación. El resultado es lo que mide la encuesta de Focus Market: una sensación difusa de haber sido engañado sin poder señalar exactamente cuándo ni cómo.
En Estados Unidos, dificultar la cancelación de una suscripción puede incrementar los ingresos corporativos entre un 14% y más del 200%, según un estudio de los propios autores del informe. El fastidio, en ese contexto, no es un efecto secundario del mal servicio: es una estrategia de retención con retorno medido y documentado.
Reconocer ese mecanismo es el primer paso para no ser su víctima. El segundo, exigir que quienes regulan los mercados lo reconozcan también.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,economía del fastidio,defensa del consumidor,comptra,costo







ECONOMIA
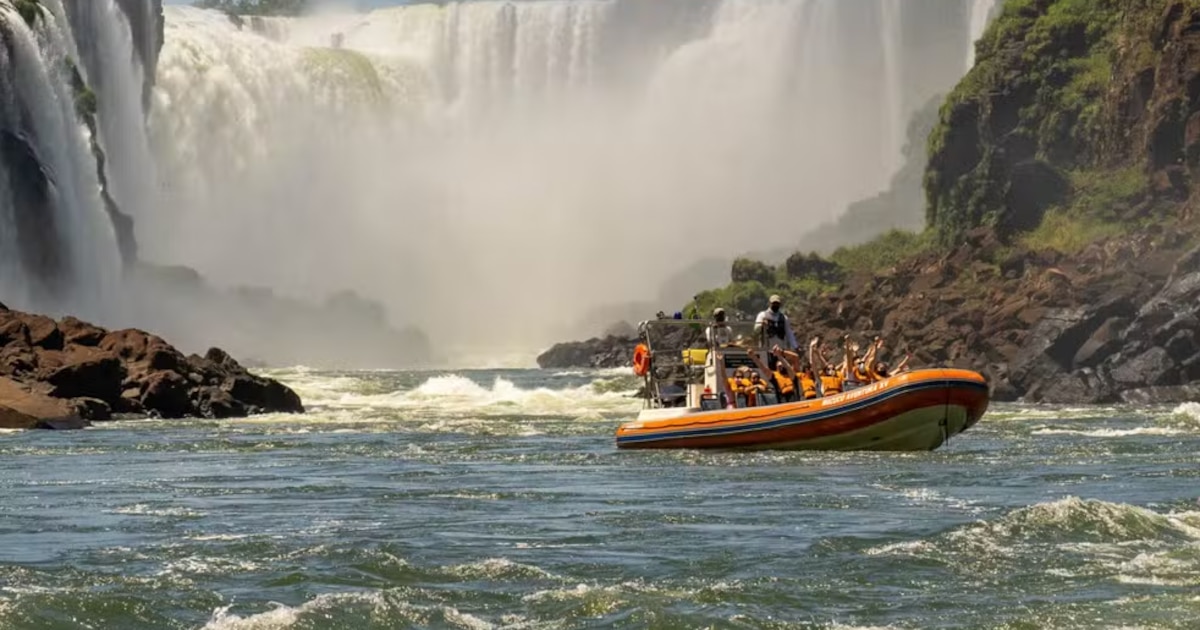
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
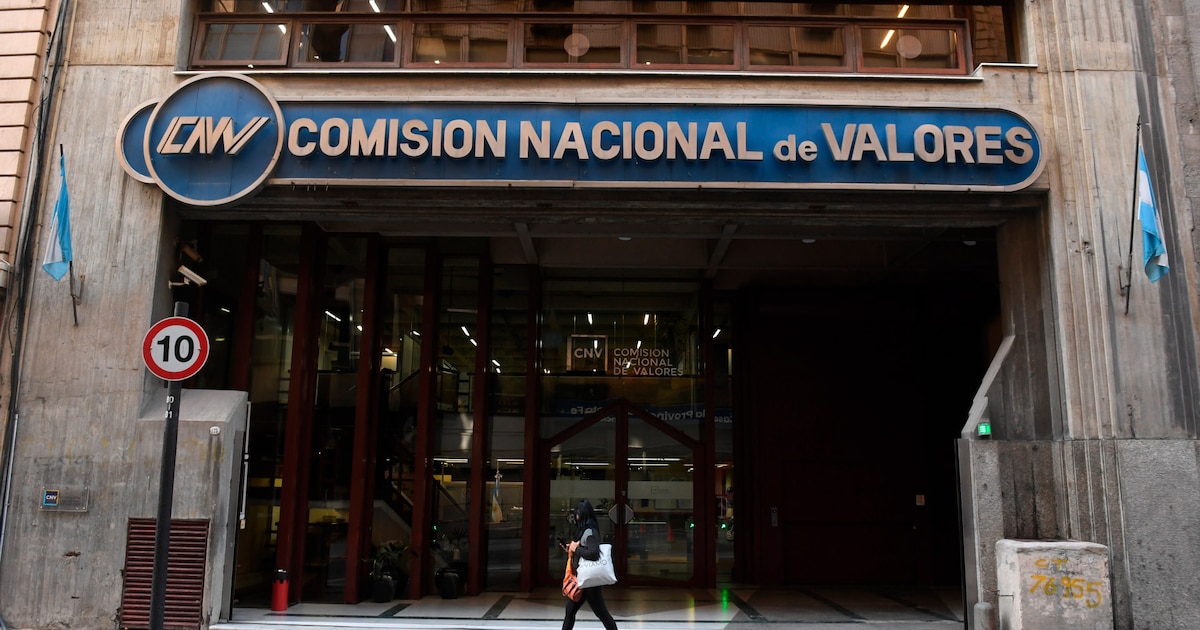
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia
ECONOMIA
Crédito caro, cheques rechazados y una cifra que enciende alertas: un informe privado estima que hay 57 mil empresas en mora


estimación de costos,presupuesto,calculadora,contabilidad

Honduras: Teniente coronel Ever Maldonado vuelve al Estadio Nacional un año después del accidente que sufrió durante un show de paracaidismo

La élite de las matemáticas teme que se queden vacías de sentido ante los avances de la IA

Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal

Intiman a los peritos de Hotesur y Los Sauces a terminar el análisis de los fondos que recibieron las empresas de los Kirchner

La jugada sesión de fotos de Coty Romero que impactó a sus fans: topless, sombras y sensualidad

El PRO llevó su agenda internacional a Estados Unidos y mantuvo reuniones en la Casa Blanca

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo