ECONOMIA
Sindicatos piden elevar el salario mínimo hasta los 2,8 millones de pesos


El Frente de Sindicatos Unidos reclamó un monto que equivale a ocho veces el actual salario mínimo, que es el más bajo de la historia argentina
16/05/2026 – 19:08hs
El debate por la alarmante pérdida del poder adquisitivo en el país sumó un fuerte posicionamiento gremial. El Frente de Sindicatos Unidos (FreSU) presentó su tercer informe mensual, en el cual exigió que el Salario Mínimo, Vital y Móvil (SMVM) se establezca en $2.879.877. De acuerdo con el espacio gremial, esta cifra es la única que permitiría cumplir de forma efectiva con el artículo 14 bis de la Constitución Nacional y la Ley de Contrato de Trabajo, asegurando la cobertura de las necesidades básicas para una vida digna.
El reclamo surge en un contexto crítico para los ingresos fijos. El informe detalla que el salario mínimo oficial actual es el más bajo de la historia argentina en términos reales, ubicándose un 20% por debajo del valor promedio de la década del 90. Las estadísticas elaboradas por los sindicatos señalan que desde la asunción de Javier Milei el SMVM arrastra una caída del 40%, mientras que la pérdida llega al 65% si se lo compara con el máximo valor alcanzado en el año 2013.
La presentación del informe fue realizada en el Centro de Congresos y Exposiciones de Mendoza por los principales referentes del frente, entre ellos Abel Furlán (UOM), Rodolfo Aguiar (ATE), Daniel Yofra (Federación Aceitera) y Matías Fachal (Federación Judicial). Los dirigentes denunciaron que la fuerte devaluación de los ingresos empujó de manera masiva al endeudamiento de las familias trabajadoras para poder costear gastos cotidianos esenciales.
FreSU pide un salario mínimo de 2,8 millones de pesos
Los secretarios generales apuntaron duramente contra la pauta macroeconómica del Gobierno, asegurando que en los primeros cuatro meses del año ya se acumuló más inflación de la proyectada en el presupuesto nacional para todo el 2026. Según las estimaciones del FreSU, el desplome acumulado de los ingresos de los asalariados representa una pérdida global de 62 billones de pesos.
- Sector privado: Cada trabajador del ámbito privado perdió, en promedio, un acumulado de $2.321.245 en sus ingresos mensuales.
- Sector público: En las dependencias del Estado la caída fue aún más pronunciada, registrando una pérdida promedio de $12.788.939 por empleado.
- Trabajadores pobres: «Hoy hay millones de trabajadores que tienen empleo y aun así no llegan a cubrir las necesidades básicas de sus familias», advirtió Abel Furlán, titular de la UOM.
El desglose de la canasta para una vida digna
Para justificar el monto solicitado de casi 2,88 millones de pesos, el Frente de Sindicatos Unidos —que nuclea a unas 140 organizaciones de las tres centrales obreras— detalló el costo real que exige la satisfacción de las necesidades básicas contempladas por ley. En ese sentido, denunciaron que el Indec utiliza metodologías de medición y canastas de consumo desactualizadas que ya no sirven como guía para la discusión paritaria.
El presupuesto mínimo estimado por el FreSU se compone de los siguientes ítems:
- Alimentación adecuada: $648.271
- Transporte, esparcimiento y vacaciones: $597.209
- Vivienda digna: $568.227
- Asistencia sanitaria (Salud): $349.332
- Previsión social: $316.786
- Educación: $252.457
- Vestimenta (Vestuario): $147.595
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,salario minimo,sindicatos






ECONOMIA
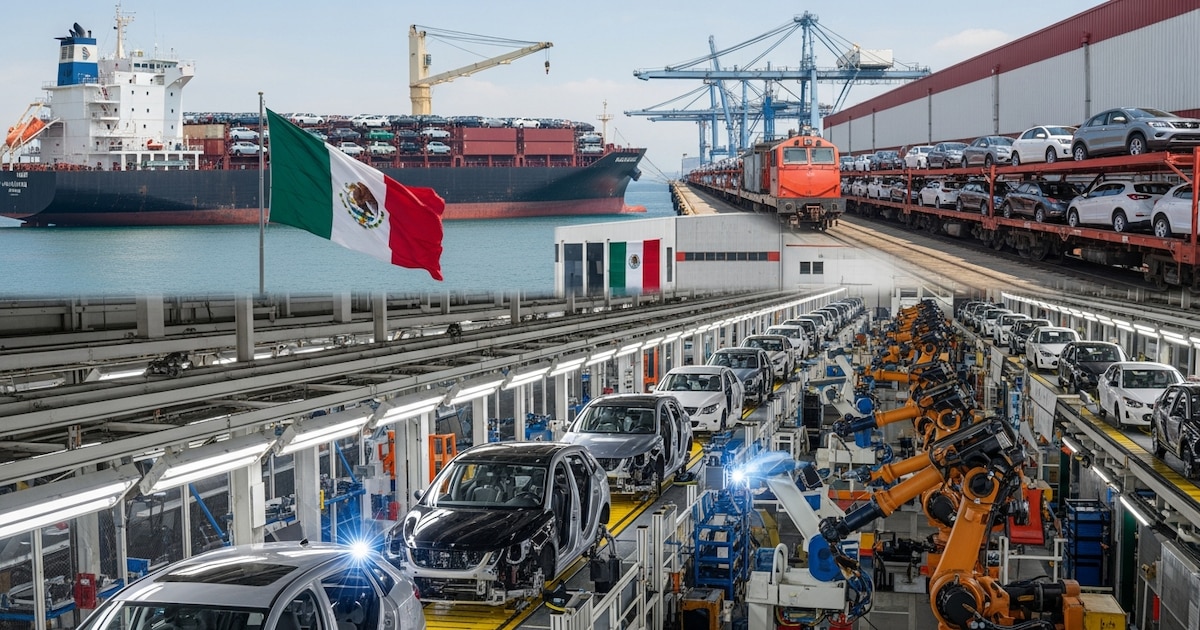
El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos


México,autos,producción,exportación,industria automotriz,aranceles,fábrica,puerto,comercio,economía
La decisión de la Reserva Federal de EE.UU. elevó la presión sobre los mercados emergentes y volvió a encarecer el financiamiento externo para Argentina
Por qué subió el riesgo país, tras la medida de la FED
Las acciones argentinas también sintieron el impacto
- Central Puerto: -7%
- Globant: -5,7%
- Banco Supervielle: -4,3%
- Grupo Financiero Galicia: -2%
- BBVA: -2,7%
- Pampa Energía: -2,7%
- IRSA: -3,3%
Qué puede pasar con el financiamiento argentino
El dólar se mantuvo estable en Argentina
Tasas, petróleo y commodities: las variables que mira el mercado
bonos,fed,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
La mora bancaria de los créditos a las familias se ubicó en 12,9% en julio, lo que implica una suba de 0,1 puntos porcentuales respecto al mes anterior, de acuerdo con datos del Banco Central de la República Argentina (BCRA). De esta manera, el indicador tocó un nuevo máximo en más de 20 años.
Al comparar la evolución interanual del indicador, incluido en el Informe de Bancos del BCRA, la morosidad del financiamiento a los hogares más que se duplicó. En el mismo mes del año pasado se ubicaba en 5,6%, lo que implica un aumento de 7,3 puntos porcentuales.
Hacia adentro de las líneas, los préstamos personales evidenciaron un alza mensual de 0,3 puntos porcentuales hasta 16,7 por ciento. En tanto, la mora en las tarjetas de crédito avanzó 0,2 puntos hasta 12,8% y los créditos con garantía prendaria aumentaron 0,2 puntos a 8,1 por ciento. En tanto, el segmento hipotecario se mantuvo sin cambios en 1,6 por ciento.
El nivel de irregularidad de los préstamos al sector privado avanzó a 7,7%, más del doble del 3,2% de igual mes de 2025, mientras que el de las empresas aumentó a 3,6 por ciento, cuando un año atrás era de 1,2 por ciento. El BCRA aseguró que el aumento mensual de la morosidad respondió a dos factores: la reducción, en términos reales, del stock total de financiamiento —que integra el denominador del indicador— y el incremento real de la cartera irregular, aunque este último mostró una desaceleración.
La diferencia entre ambos segmentos marcó una mayor incidencia de los atrasos de pago entre los hogares. El ratio de irregularidad mide la proporción de préstamos con problemas de pago sobre el total de la cartera crediticia.
La probabilidad de incumplimiento bajó
La probabilidad de default estimada (PDE) para el crédito total al sector privado descendió 0,2 puntos porcentuales durante julio y quedó en 2,4%, según informó el BCRA.
En el caso de las familias, ese indicador se redujo 0,5 puntos porcentuales hasta 3,9%. Para las empresas, la PDE se mantuvo casi sin cambios, en 1,1%.
La PDE funciona como un indicador complementario de la mora y estima la posibilidad de que los deudores incumplan sus obligaciones financieras. La baja registrada en julio contrastó con el aumento del ratio de irregularidad, que estuvo condicionado por la caída del saldo real de los créditos.
El sistema financiero conservó niveles de cobertura sobre los préstamos con dificultades de pago. En julio, las previsiones acumuladas por el conjunto de las entidades representaron el 87,6% de la cartera en situación irregular, un aumento de 0,8 puntos porcentuales respecto de junio.
En relación con el total de préstamos al sector privado, las previsiones alcanzaron el 6,7%, con una suba mensual de 0,2 puntos porcentuales.
El BCRA también evaluó la relación entre la mora, las previsiones y el capital disponible en el sistema. Bajo ese cálculo, el crédito irregular neto de previsiones equivalió a 2,1% de la responsabilidad patrimonial computable (RPC) del sistema financiero, 0,1 puntos porcentuales menos que el mes anterior.
Ese indicador refleja el peso de las pérdidas potenciales por incobrabilidad sobre el patrimonio regulatorio de las entidades.
Noticia en desarrollo…
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina

El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos

La oposición reclama una comisión del Congreso para intervenir en la política sobre Malvinas

Trump declares victory in historic deal with Greenland as he secures ‘permanent’ US military rights

Manuel Adorni mantiene la custodia, se mueve en auto oficial y prepara la justificación de su patrimonio

Third person dies after mosquito is reportedly trapped on plane to Germany in ‘airport malaria’ phenomenon

Juli Poggio fue la primera accidentada de MasterChef y mostró su herida: «Prefiero cortarme que quemarme»

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

 ECONOMIA16 horas ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA2 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad
- POLITICA2 días ago
Malvinas: una jueza de Río Grande ordenó a Rockhopper y Navitas frenar el avance del proyecto petrolero Sea Lion