ECONOMIA
Uno de los sectores industriales clave volvió a caer en abril y opera en uno de sus peores niveles históricos

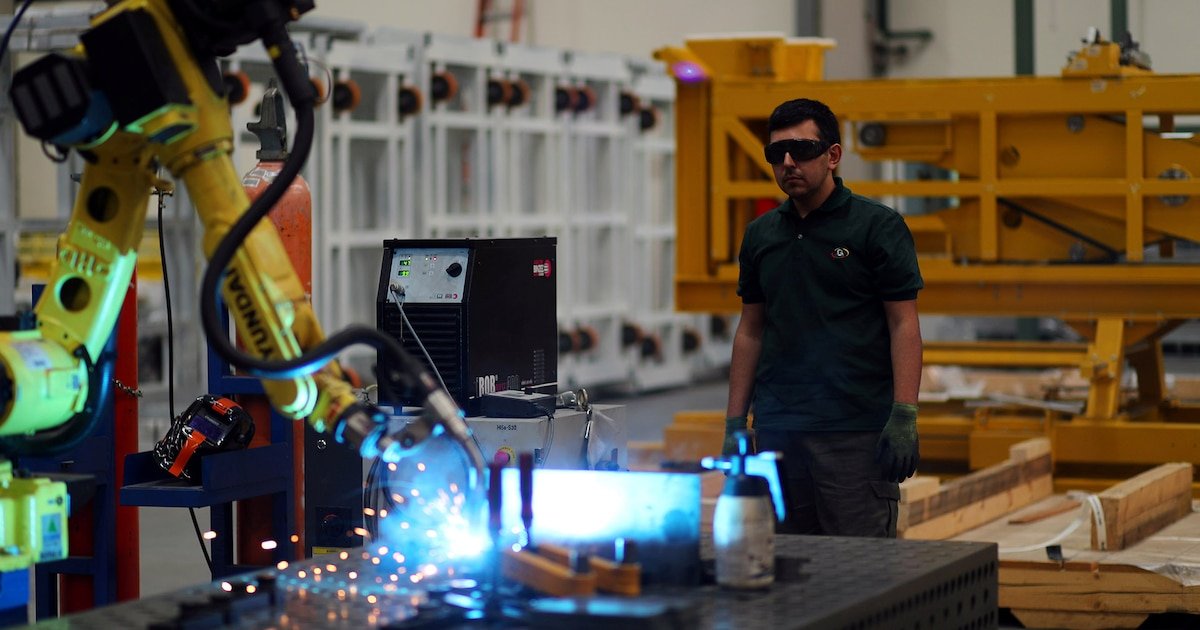
Durante los últimos meses, distintos sectores industriales atravesaron un escenario marcado por menores niveles de actividad, caída de la demanda y capacidad ociosa en las plantas fabriles. En ese contexto, la industria metalúrgica volvió a mostrar señales de deterioro durante abril. Según el informe mensual difundido por Asociación de Industriales Metalúrgicos de la República Argentina (Adimra), la producción del sector registró una caída interanual de 4,3% y una baja de 1,3% respecto de marzo.
El reporte elaborado por el Departamento de Estudios Económicos de la entidad indicó además que el sector acumuló una retracción de 6,2% en lo que va de 2026 y continuó operando muy por debajo de sus niveles máximos recientes.
Uno de los datos más relevantes del relevamiento correspondió al nivel de utilización de la capacidad instalada. El informe señaló que el indicador se ubicó en 40,9%, con una caída de 6 puntos porcentuales frente al mismo período del año anterior.
Adimra sostuvo que ese porcentaje representó uno de los niveles históricamente más bajos para la industria metalúrgica y reflejó un uso muy limitado del aparato productivo. La entidad describió además un escenario industrial de carácter recesivo.
El documento mostró un panorama contractivo en casi todos los segmentos fabriles. Solamente dos rubros registraron mejoras interanuales: Maquinaria Agrícola, con un crecimiento de 5,1%, y Carrocerías y Remolques, con una suba de 3,9 por ciento.
El resto de las actividades metalúrgicas mantuvo caídas persistentes. La contracción más pronunciada apareció en Fundición, con un retroceso de 13,6%. También registraron bajas Otros Productos de Metal (-5,7%), Equipamiento Médico (-5,6%), Bienes de Capital (-4,8%), Equipo Eléctrico (-4,5%) y Autopartes (-1,7%).
El análisis por cadenas de valor también mostró resultados negativos en la mayoría de los sectores vinculados a la actividad metalúrgica. El único desempeño positivo correspondió nuevamente al segmento agrícola, con una mejora de 2,1 por ciento.

En contraste, las empresas asociadas a alimentos y bebidas registraron una caída de 6,6%, mientras que consumo final mostró una retracción de 5,8%. También aparecieron resultados negativos en construcción (-4,5%), petróleo y gas (-3,8%), automotriz (-3,8%), energía eléctrica (-3,2%) y minería (-1,4%).
El presidente de Adimra, Elio Del Re, expresó preocupación por la evolución del nivel de utilización de la capacidad instalada y sostuvo que se trató del dato “más preocupante y más gráfico” de la situación sectorial.
“El bajo uso de la capacidad instalada es el dato más preocupante y el más gráfico de lo que sucede en el sector, porque no nos tenemos que olvidar que el año 2025 contra el año 2024 también había dado una caída. O sea, estamos midiendo caída tras caída”, afirmó el dirigente empresario.
Del Re también advirtió sobre el impacto que la debilidad de la demanda produjo sobre las empresas metalúrgicas. Según planteó, gran parte de las firmas enfrentó márgenes cada vez más comprometidos y un horizonte inmediato poco alentador.
“La demanda continúa en niveles bajos en la mayoría de los sectores y las empresas metalúrgicas enfrentan una situación crítica, con márgenes cada vez más comprometidos y un horizonte inmediato muy poco alentador. Este escenario tiene un impacto directo sobre el empleo, configurando un cuadro de extrema preocupación para toda la cadena productiva”, señaló.
El informe mensual también incorporó datos sobre expectativas empresarias para los próximos meses. Según el relevamiento, cinco de cada diez compañías no esperan cambios positivos en los niveles de producción durante el próximo trimestre.
La situación negativa se extendió además a todas las provincias relevadas por la entidad. El estudio indicó que todos los distritos registraron caídas interanuales, profundizando el retroceso observado durante los últimos meses.
(Imagen Ilustrativa Infobae)
Dentro de ese escenario, la provincia de Buenos Aires mostró el peor resultado, con una baja interanual de 5,1%. El informe sostuvo que ese distrito volvió a convertirse en el principal aporte negativo al promedio general del sector.
La provincia de Córdoba registró una caída de 3,7%, mientras que Entre Ríos retrocedió 4,7%. En tanto, Santa Fe presentó una baja de 0,9%. Por su parte, Mendoza mostró el descenso más moderado entre las provincias relevadas, con una variación negativa de 0,6 por ciento.
El deterioro de la actividad también impactó sobre el mercado laboral del sector metalúrgico. El informe de Adimra indicó que el empleo registró una caída interanual de 2,3%, mientras que frente al mes anterior la baja alcanzó 0,1 por ciento.
La entidad empresaria vinculó este comportamiento con el bajo nivel de producción y la persistencia de un escenario de demanda débil en buena parte de las cadenas industriales.

ECONOMIA
El Banco Central compró apenas USD 200 millones en lo que va de septiembre: por qué redujo el ritmo en las últimas semanas
El Banco Central de la República Argentina (BCRA) realizó la mayor compra de divisas del mes al adquirir USD 36 millones el viernes y cerró la semana con 80 millones de dólares. Si bien en las últimas jornadas redujo el ritmo de adquisiciones para mantener la estabilidad del tipo de cambio, en lo que va del año ya suma más de 14.200 millones de dólares.
Desde el inicio de la cuarta fase del programa monetario, en enero, la autoridad monetaria adquirió USD 14.298 millones que sirvieron para fortalecer las reservas internacionales. Con este resultado, el BCRA superó con amplitud el objetivo anual de compras, fijado en USD 10.000 millones y no descarta alcanzar los 16.000 millones de dólares.
Más allá de haber conseguido el objetivo anual en junio, el organismo conducido por Santiago Bausili desaceleró la velocidad de compra de dólares. A lo largo de septiembre, el monto asciende a USD 203 millones, lo que se traduce en un ritmo diario de USD 14,5 millones, muy por debajo de meses anteriores.
En agosto, el Banco Central compró USD 768 millones, el menor monto mensual de 2026 y una baja frente a los registros de los meses previos. En julio, las adquisiciones habían totalizado USD 2.162 millones; en junio, USD 1.418 millones; en mayo, USD 2.596 millones; en abril, USD 2.769 millones; en marzo, USD 1.671 millones; en febrero, USD 1.557 millones; y en enero, 1.158 millones en dólares.
El Central explica la reducción en el volumen de compras por las condiciones de la plaza cambiaria y el factor estacional (menor liquidación del agro). Además, no prevé acelerar la incorporación de divisas si el mercado no aporta una oferta genuina. Su criterio es intervenir solo ante excedentes, sin adoptar medidas que incidan sobre la cotización.
Respecto de las compras de dólares de personas físicas, que alcanzaron en julio su mayor registro del año, el organismo entiende que no todas obedecen a decisiones de atesoramiento. Parte de esas operaciones, de acuerdo con su análisis, nutre mercados alternativos y facilita pagos de importaciones y dividendos de compañías sin acceso directo al mercado oficial.
Para la entidad, el comportamiento de agosto y septiembre se aparta de los patrones habituales, aunque se ajusta a la etapa actual del programa económico. Tras un período de intervenciones de mayor magnitud, una absorción más limitada de dólares también restringe la emisión de pesos, en un escenario donde la demanda se concentra en instrumentos públicos de corto plazo.
“Si compramos reservas cuando no hay oferta, somos factor distorsivo en esa dinámica de mercado”, señalaron fuentes del banco de bancos. La referencia apunta a diferenciar la estrategia oficial de una intervención destinada a sostener un valor determinado para el dólar.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La expectativa oficial apunta a una mayor liquidación de divisas hacia el cierre del año, impulsada por la cosecha de trigo y por los ingresos del sector energético. Dentro de esa proyección, Vaca Muerta ocupa un lugar central en el fortalecimiento de las cuentas externas.
Fuentes del Banco Central definieron ese panorama como un “tsunami” de petróleo, gas y minería. El razonamiento es que la expansión de esas actividades elevará el ingreso de dólares y, como resultado, favorecerá la recomposición de las reservas.
La posición del BCRA es que la acumulación de reservas debe ser consecuencia de una economía con menor inflación, inversiones y exportaciones en crecimiento. Bajo ese enfoque, la compra de divisas no constituye una meta en sí misma ni un mecanismo para incidir en el tipo de cambio.
Por otra parte, las reservas internacionales brutas cerraron la semana con una caída diaria de USD 18 millones en 49.798 millones de dólares. Al colocar la lupa sobra la dinámica semanal, el retroceso fue de USD 671 millones, motorizado por el pago de compromisos de deuda.
argentina,argentine,argentinian,banco,bank,banking,bcra,buenos aires,business,caputo,central,crisis,currency,debt,deficit,devaluation,dollar,dujovne,economic,economics,economy,elections,finance,financial,fiscal,fund,government,guido,imf,inflation,international,issue,latin america,market,mauricio macri,monetary,peso,policy,politics,problem,rate,reconquista,sandleris,south america,street,sturznegger,tension
- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas
La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.
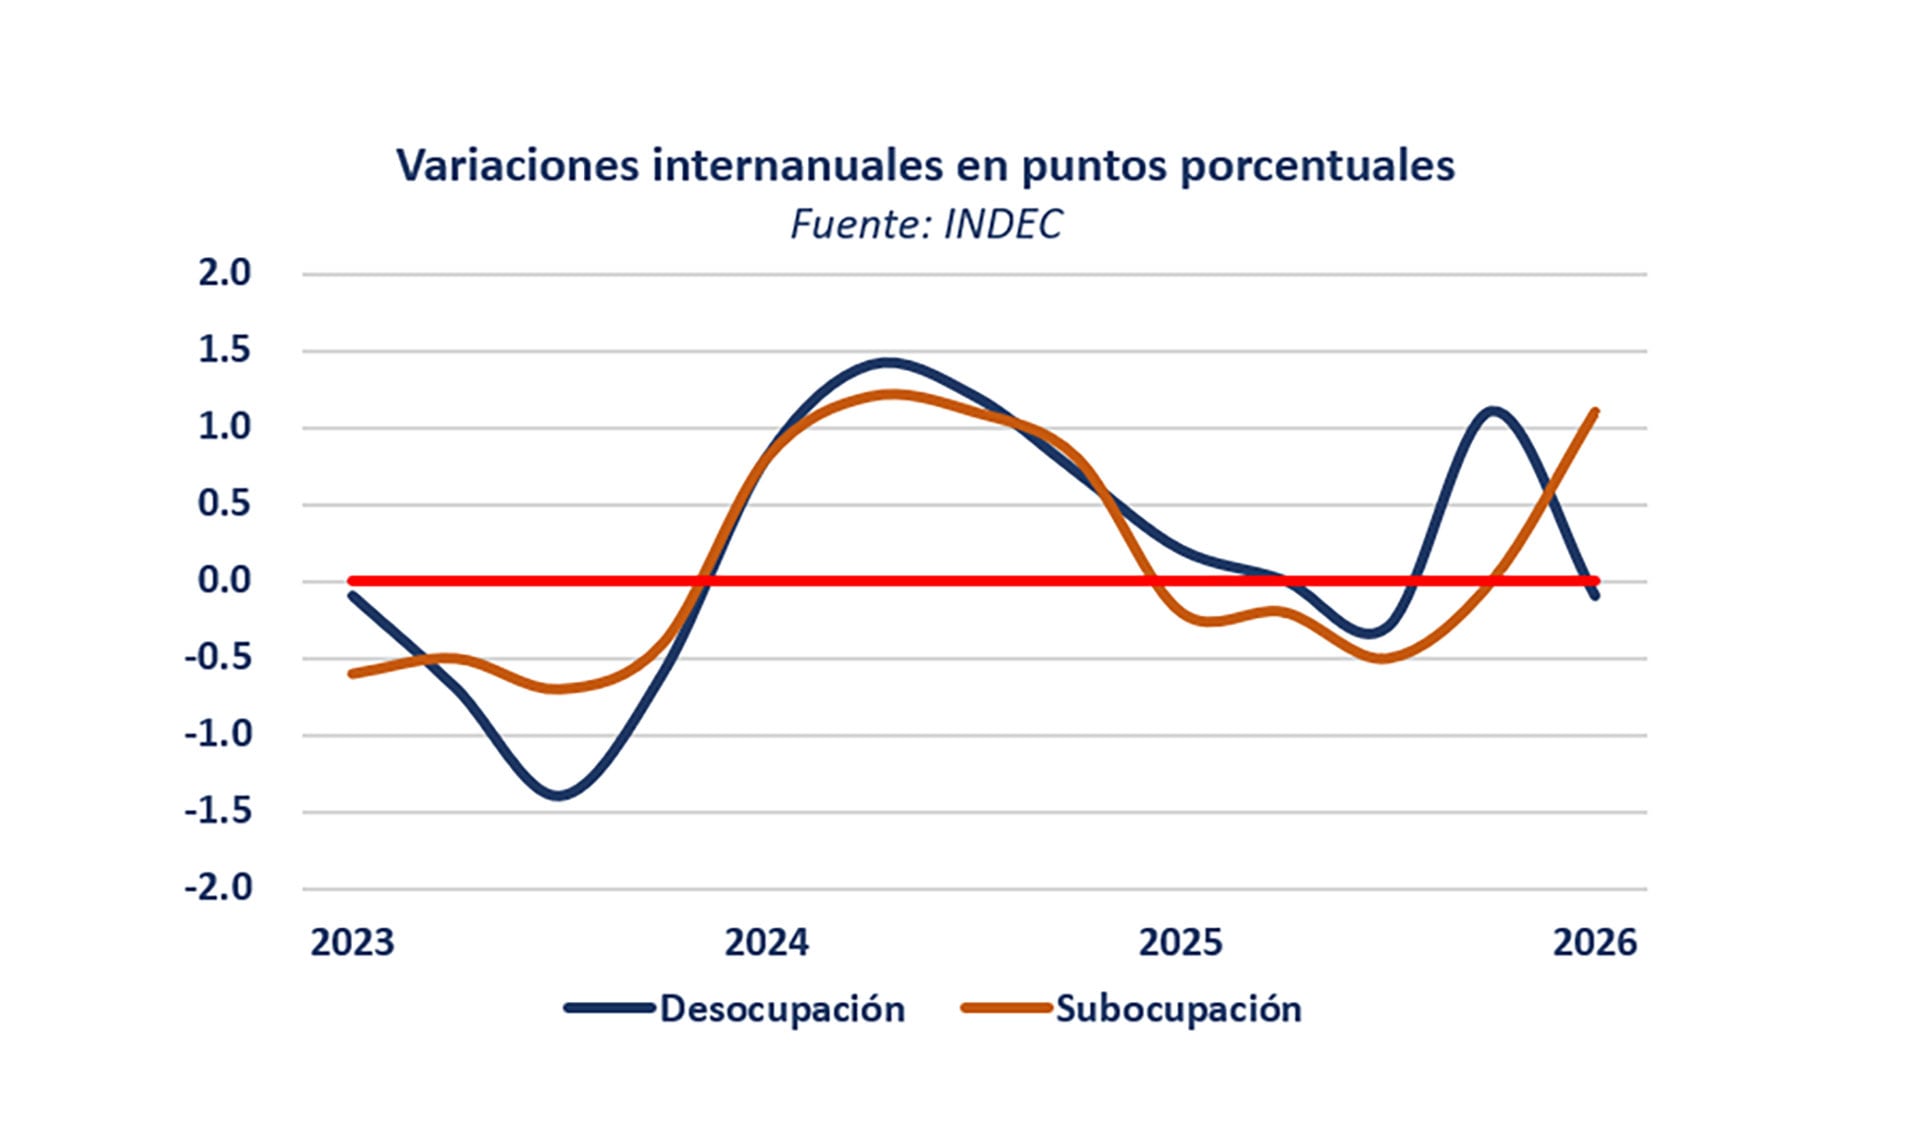
Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.
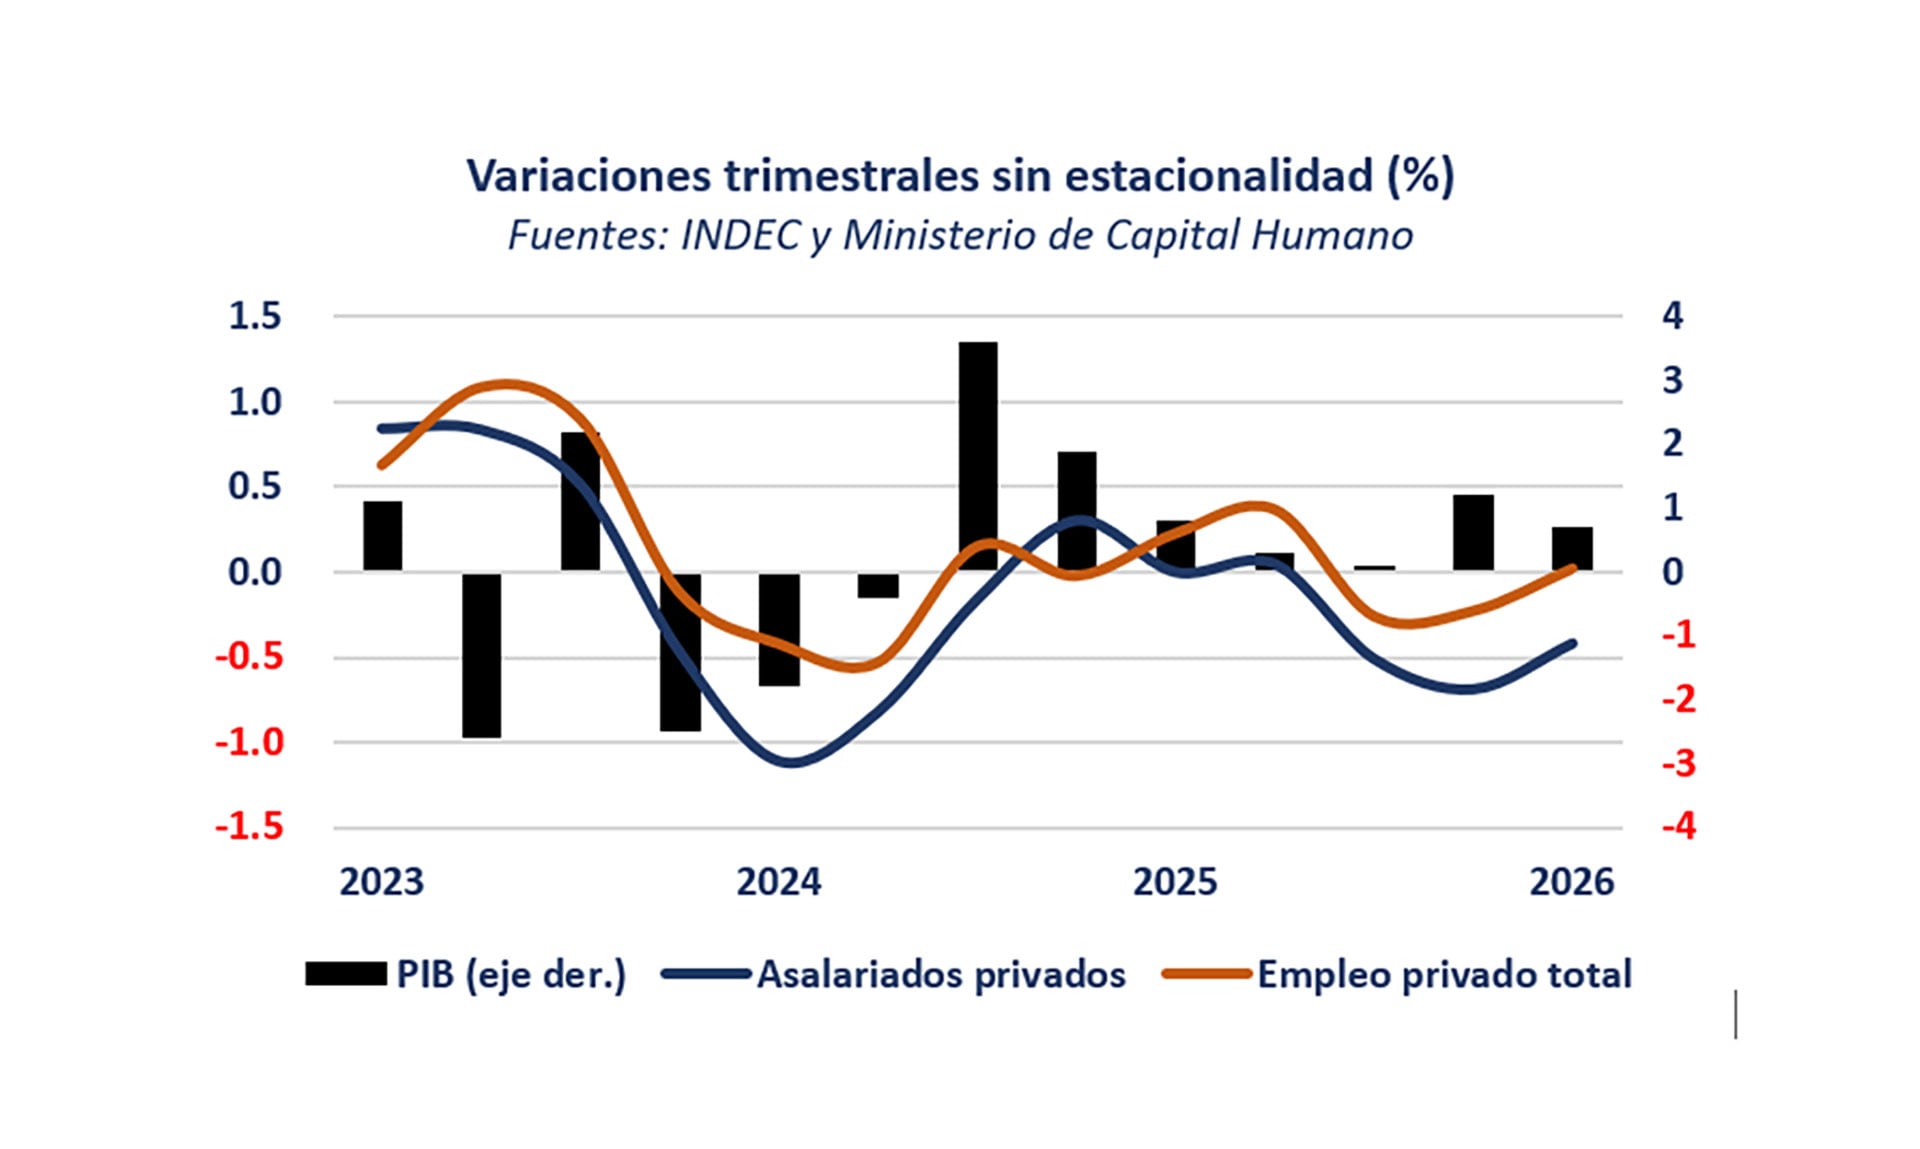
Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto

Santilli habló del video de Bullrich con el tema de Lali Espósito: “Estuvo muy bien, divertido”

Facundo Moyano cambió de abogados en la causa por presunta violencia de género

Facundo Moyano fue imputado por desobediencia por haber tenido un presunto encuentro con Candela Arizaga

Mica Lapegüe fue mamá por primera vez a los 33 años y Sergio Lapegüe rompió en llanto al convertirse en abuelo

Congressman Tom Barrett: ‘Being a socialist should disqualify him for people’s consideration in my district’

Reapareció Roberto Lavagna con críticas a la política industrial del Gobierno y una definición clave sobre la macroeconomía

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

En medio del escándalo con L-Gante, MasterChef Celebrity convenció a Mike Amigorena para reemplazarlo: por qué el actor no quería participar

Reino Unido desafía a la Argentina y anuncia proteción a las empresas que operan en Malvinas

 POLITICA1 día ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA1 día ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- INTERNACIONAL3 días ago
Antidepresivos y salud mental: las preguntas que persisten sobre sus efectos y cuándo se recomienda dejar el tratamiento