ECONOMIA
Guido Zack, de Fundar: “No alcanza con acumular dólares, el crecimiento debe llegar a todo el sector formal”

La economía avanzó a distintas velocidades en actividad, precios, empleo e indicadores de confianza del consumidor, con resultados generales récord -con algunas excepciones-, incluida la última evaluación del FMI sobre la macroeconomía argentina: el organismo formuló elogios, pero también planteó desafíos.
Con ese escenario, Infobae entrevistó a Guido Zack, director del área de economía en Fundar, organización dedicada al estudio, investigación y diseño de políticas públicas, doctor en análisis económico y magíster en análisis económico aplicado por las universidades de Alcalá y Complutense de Madrid, magíster en finanzas por la Universidad de Alcalá y licenciado en Economía por la UBA. También es profesor de la Universidad Nacional de San Martín (Unsam), donde coordina el Centro de Investigaciones Macroeconómicas para el Desarrollo (CIMaD) de la Escuela de Economía y Negocios (EEyN), y brindó su mirada sobre la coyuntura, la evaluación del Fondo Monetario y sus expectativas de corto plazo.
— El FMI destacó en su última revisión avances en leyes fiscales, comerciales y laborales, así como mejoras en el marco monetario y cambiario. También advirtió que la incertidumbre política ralentizó los logros. ¿Cree que el Gobierno podría haber avanzado más rápido o por un camino menos complejo?
— La situación económica que heredó el gobierno a fines de 2023 era crítica: recesión, déficit fiscal elevado, reservas negativas, brecha cambiaria enorme y una inflación que aceleraba. Las decisiones macroeconómicas iniciales -reducir el déficit y corregir el atraso cambiario- apuntaban en la dirección correcta. El problema no fue el diagnóstico, sino la magnitud del shock y, sobre todo, cómo se distribuyeron sus costos.
Una devaluación del 120% estaba fuera del escenario de cualquier analista. Ese salto potenció el impacto sobre la inflación, la actividad y las condiciones sociales de los sectores más vulnerables. Y lo más llamativo es que esa dureza no fue pareja: al mismo tiempo que se recortaban partidas para comedores, discapacitados y hospitales públicos, se reducía la alícuota de Bienes Personales y se creaba el Reibp, un régimen que congeló ese impuesto por 15 años para quienes adhirieron.
Hubo una oportunidad fiscal inicial desperdiciada: aumentar transitoriamente las retenciones a las exportaciones hubiera generado recursos adicionales y moderado el impacto inflacionario de la devaluación
Hubo además una oportunidad fiscal desperdiciada: aumentar transitoriamente las retenciones a las exportaciones hubiera generado recursos adicionales y moderado el impacto inflacionario de la devaluación. El Gobierno hizo un intento tardío en la Ley Ómnibus, pero no prosperó. Lo que sí fue correcto fue mantener el cepo cambiario en ese contexto de alta fragilidad externa.
El segundo error vino después. El crawling peg al 2% mensual -con una inflación muy por encima- estaba pensado como esquema transitorio de pocos meses. Tuvo un efecto desinflacionario real y por eso se extendió mucho más allá de lo planeado. Fue ahí cuando el Gobierno cambió el relato: dejó de advertir que la estabilización iba a llevar no menos de dos duros años, y pasó a vaticinar que la economía iba a rebotar “como pedo de buzo”. Ese apuro llevó a sostener una apreciación cambiaria real que complicó el frente externo y derivó en la necesidad de tres salvatajes: el blanqueo, el FMI y el Tesoro de Estados Unidos. Sin eso, la situación actual del Gobierno sería otra.
En resumen: la dirección inicial fue correcta, la magnitud fue excesiva, la distribución de los costos fue regresiva y el error más persistente fue hacer el intento de acelerar un proceso que, por su naturaleza, no admite atajos.

— Sobre la coyuntura reciente: el intercambio comercial, el repunte del EMAE desde marzo y el ritmo de acumulación de reservas. ¿Considera que estos puntos fueron subestimados por los técnicos del FMI?
— Los tres indicadores merecen una lectura matizada. El superávit comercial es genuinamente muy bueno y podría resolver el problema histórico argentino de la escasez de dólares. Pero hacerlo prescindiendo del entramado productivo existente es desperdiciar la oportunidad: mientras el superávit bate récords, las empresas siguen cerrando, el desempleo crece y la informalidad avanza. El propio FMI reconoce este riesgo.
Vale aclarar un punto que suele generar confusión: Argentina no está cara en dólares en términos agregados. El índice de precios relativos que publicamos en Fundar muestra que los precios promedio medidos en moneda extranjera se ubican por debajo del promedio latinoamericano. Lo que sí está caro son los rubros visibles al turista (hotelería, restaurantes, indumentaria) pero servicios públicos, salud y educación son más baratos que en la región.
“Banco Central sin reservas, Tesoro sin acceso a los mercados, sector privado que ahorra en dólares- exige un tipo de cambio más alto que el de nuestros vecinos”
Sin embargo, que no estemos caros no implica que el tipo de cambio sea el adecuado. Nuestra particularidad -Banco Central sin reservas, Tesoro sin acceso a los mercados, sector privado que ahorra en dólares- exige un tipo de cambio más alto que el de nuestros vecinos.

El dato del EMAE de marzo es bueno, pero hay que ponerlo en contexto. Enero y febrero mostraron caídas, los indicadores adelantados de abril tampoco son alentadores. Un solo mes de rebote no marca tendencia. Y, en cualquier caso, la desagregación sectorial muestra la economía dual que se está configurando: sectores exportadores que crecen; sectores demandantes de trabajo que son importadores netos caen. En esta dualidad se explica también el resultado comercial récord.
En cuanto a las reservas, lo que el FMI reconoce en su informe -que la acumulación rezagó respecto a otros procesos de estabilización comparables- en realidad fue una decisión deliberada. Durante 2025, el Gobierno eligió no acumular reservas para potenciar la baja de la inflación.
Si no hubiera sido por la intervención de Trump y Bessent, el régimen cambiario no habría aguantado y el resultado electoral habría sido otro. Este año sí se está acumulando, y eso es positivo. Pero se podría acelerar. El FMI es explícito en que la acumulación basada en superávit comercial -y no en endeudamiento- es la que más reduce el índice de riesgo país y es la llave que permitiría acceder nuevamente a los mercados financieros internacionales.
El FMI es explícito en que la acumulación basada en superávit comercial -y no en endeudamiento- es la que más reduce el índice de riesgo país
En síntesis, los técnicos del FMI no subestimaron estos datos: los incorporaron con el contexto que merecen. El desafío no es sólo acumular dólares, sino construir un modelo donde el crecimiento alcance también al sector productivo formal que hoy, en el mejor de los casos, está siendo desplazado por la informalidad y, en el peor de los casos, directamente está desapareciendo.
— De cara al futuro, los técnicos del FMI insisten en la necesidad de reformas profundas en el sistema tributario y previsional. ¿Ve factible que el Gobierno avance en estos temas en lo que resta de la gestión?
— El propio Gobierno anunció en los considerandos de la Ley Bases una reforma tributaria integral para fines de 2024. Todavía estamos esperando. Lo que hubo fue una sucesión de cambios puntuales que no pueden reemplazar una reforma integral: lo que importa no es cada impuesto por separado, sino cómo interactúan entre sí.
La necesidad de reforma es urgente. El sistema tributario argentino es simultáneamente distorsivo, complejo y regresivo, y actúa como freno directo sobre la formalidad y la competitividad. Desde Fundar hemos propuesto una reforma integral que parte de un diagnóstico claro: Argentina recauda demasiado a través de impuestos indirectos -retenciones a las exportaciones, el impuesto a los créditos y débitos bancarios, e ingresos brutos- y demasiado poco a través de impuestos directos sobre ingresos y patrimonio. Esa estructura no sólo es ineficiente: es regresiva, porque los impuestos indirectos pesan más sobre los que menos tienen.

Un rasgo que resume el problema: lo transitorio se vuelve permanente. El Impuesto al Cheque fue creado en 2001 como medida de emergencia; veinticinco años después, sigue vigente y es una fuente significativa de recaudación. La dirección del cambio debería ser la reducción de los impuestos más distorsivos y la ampliación de la base de los directos: recuperar Ganancias sobre los tramos medios, altos y, especialmente, súper altos; reformar el monotributo para acercarlo al régimen general enfatizando nuevamente en las escalas más altas; y fortalecer los impuestos al patrimonio.
Hay además una dimensión federal ineludible. Ingresos Brutos es un impuesto provincial, en cascada, altamente distorsivo, y su reemplazo requiere una nueva ley de coordinación tributaria. Llevamos 37 años con la misma Ley de Coparticipación, diseñada para un país que ya no existe. Desde Fundar hemos desarrollado también una propuesta en ese sentido.
Finalmente, hay un problema que el mundo entero está intentando resolver y Argentina no puede ignorar: la subdeclaración y evasión de los sectores de muy altos ingresos a través de estructuras societarias. Eso requiere trabajo serio sobre ganancias de sociedades y patrimonio.
“Hay un problema que el mundo entero está intentando resolver y Argentina no puede ignorar: la subdeclaración y evasión de los sectores de muy altos ingresos a través de estructuras societarias”
En este punto, el Gobierno hizo exactamente lo contrario: el Reibp congela Bienes Personales por quince años y el RIGI reduce significativamente la carga sobre las grandes inversiones y la congela por 30 años.
— ¿Va a avanzar el Gobierno en esto antes de que termine el mandato?
— No lo veo probable. La secuencia que eligió -cambios puntuales sin mirada integral- es lo que perpetúa un sistema que nadie defiende, pero nadie reforma.
— El FMI subraya la importancia de mantener el apoyo a los sectores más vulnerables y mitigar los costos sociales de las reformas. ¿Cómo evalúa la gestión del Gobierno en ese aspecto?
— Es, sin dudas, el aspecto más flojo de toda la gestión. Y lo peor es que era totalmente evitable: gran parte del daño social podría haberse prevenido sin comprometer el resultado fiscal ni el proceso de desinflación. El ajuste recayó de manera desproporcionada sobre los sectores más vulnerables. Se recortaron partidas para comedores populares, para personas con discapacidad, para hospitales públicos de referencia como el Garrahan. Las jubilaciones perdieron poder adquisitivo de manera sostenida.
Todo esto en simultáneo con la reducción de la carga tributaria sobre los patrimonios más grandes, como ya mencionamos. No es sólo una cuestión distributiva abstracta: es una decisión concreta de quién paga el ajuste.

El FMI, en su última revisión, subraya la importancia de mantener el apoyo a los sectores vulnerables y mitigar los costos sociales de las reformas. Es una señal de que incluso el organismo que avala el programa entiende que este es su principal flanco débil. Pero las recomendaciones del Fondo en materia social suelen ser las menos implementadas.
— ¿Qué debería profundizarse?
— Básicamente, revertir la lógica del ajuste: en lugar de proteger a quienes más tienen y ajustar sobre los que menos tienen, priorizar el gasto social básico -salud, discapacidad, alimentación- que tiene alto impacto y bajo costo fiscal relativo, y financiarlo con una estructura tributaria más progresiva. No es incompatible con el equilibrio fiscal: es una decisión de prioridades.
— Los vencimientos de deuda en 2027 generan preocupación entre economistas y el FMI, aunque la Secretaría de Finanzas informa operaciones mensuales por montos superiores y saldos netos de baja. ¿Cómo explica esa preocupación persistente?
— La preocupación por los vencimientos de 2027 no es irracional ni caprichosa, aunque la Secretaría de Finanzas tenga razón en que mes a mes las operaciones de refinanciamiento vienen funcionando. El problema no es el presente; es la fragilidad estructural que subyace.
“La preocupación por los vencimientos de 2027 no es irracional ni caprichosa, aunque la Secretaría de Finanzas tenga razón en que mes a mes las operaciones de refinanciamiento vienen funcionando”
La clave está en una distinción importante: no es lo mismo refinanciar deuda en pesos en el mercado doméstico que refinanciar deuda en dólares en los mercados internacionales. Lo primero está funcionando razonablemente bien. Lo segundo todavía no está disponible a tasas sostenibles.
Con el índice de riesgo país rondando los 500 puntos básicos, emitir deuda en el mercado internacional implicaría pagar tasas cercanas al 10% anual en dólares. El propio secretario de Política Económica lo dijo sin rodeos: el Gobierno prefiere no salir al mercado porque no quiere pagar tasas que pongan en riesgo la dinámica fiscal de mediano plazo. A esas tasas, la deuda no se refinancia genuinamente: se acumula.
Lo que genera preocupación persistente es que ese acceso no está garantizado para 2027. Los vencimientos en moneda extranjera son significativos, y su refinanciamiento depende de que para entonces el índice de riesgo país haya bajado lo suficiente. Eso a su vez requiere que las reservas se acumulen al ritmo necesario, que el superávit fiscal se sostenga, y que no haya shocks externos o internos que descarrilen el proceso.

Son muchas condiciones simultáneas en un país con historial de incumplimiento.
A esto se suma que los años electorales generan demanda adicional de dólares para atesoramiento, presionando las reservas justo cuando más se necesitan. No estamos ante un escenario de default inminente, pero tampoco ante uno de sostenibilidad garantizada. La preocupación de los economistas no es alarmismo: es la lectura correcta de una situación que sigue siendo frágil.
— El FMI señala que serán necesarias políticas estrictas para que la inflación baje a un dígito hacia 2028. ¿Qué tipo de políticas considera viables para lograr esa meta?
— El primer mensaje es que no hay que apurarse. La experiencia internacional es contundente: Israel tardó seis años en bajar la inflación a un dígito desde el lanzamiento de su plan de estabilización de 1985; Uruguay, cinco años para bajar del 50% a menos del 10%; México y Perú, entre cinco y seis.
El propio FMI documenta que en los casos exitosos bajar la inflación de dos dígitos a uno tomó en promedio tres a cuatro años adicionales, y hasta siete en economías muy dolarizadas como la de Argentina. Apurar ese proceso tiene costos conocidos: apreciación cambiaria, fragilidad externa, acumulación insuficiente de reservas. Ya lo vivimos. El objetivo ahora no es bajar rápido, sino de manera sostenida y consistente. Para eso hacen falta varias cosas simultáneas.
“FMI documenta que en los casos exitosos bajar la inflación de dos dígitos a uno tomó en promedio tres a cuatro años adicionales, y hasta siete en economías muy dolarizadas”
- Mantener el equilibrio presupuestario, pero recuperando la capacidad de financiar los gastos esenciales del Estado. La obra pública está prácticamente paralizada desde el inicio de la gestión, y eso tiene costos reales sobre la productividad, el empleo y la logística que se van acumulando.
- Un tipo de cambio acorde a la productividad del país. El Gobierno invirtió los términos del plan de estabilización: los países exitosos arrancaron con tipo de cambio alto que se fue apreciando gradualmente una vez consolidada la estabilidad. Acá se hizo al revés, prometiendo que los demás costos bajarían después. Pero la industria enfrenta hoy un tipo de cambio bajo con costos tributarios, burocráticos, logísticos y de financiamiento todavía altos, y la apertura comercial fue la gota que rebalsó el vaso. Los empresarios dicen estar dispuestos a competir, pero con la cancha nivelada: su par del exterior no paga ingresos brutos ni impuesto al cheque, tiene costos financieros y logísticos menores y no opera con obra pública paralizada. El resultado está a la vista: caída récord de empresas, desempleo e informalidad.
- Una tasa de interés positiva en términos reales y algo por encima de la expectativa de devaluación. Esto es más fácil de sostener con un tipo de cambio adecuado: si el tipo de cambio está apreciado y genera expectativas de corrección, la tasa necesaria para mantener la calma cambiaria se vuelve excesiva y termina dañando el nivel de actividad.
- Quizás lo más ignorado: políticas de ingresos. Acuerdos entre trabajadores, empresas y sector público para reducir la inercia inflacionaria, moderar el impacto de la corrección de precios relativos sobre la inflación, y desplazar la puja distributiva hacia niveles inflacionarios menores. No es lo mismo política de ingresos que represión salarial, aunque el Gobierno parece confundirlos. Y tiene una ventaja que no es menor: no tiene costo fiscal. Aun si se descree de su efectividad, vale la pena preguntarse cuál es el costo de implementarla.

— De cara a 2027, ¿el Gobierno debe preocuparse por la incertidumbre electoral o aún es prematuro mirar tan lejos en Argentina?
— Sí, hay que preocuparse desde ahora. En Argentina, los que esperan a último momento para prepararse generalmente no llegan a tiempo. El punto de partida es reconocer algo que incomoda, pero es real: los años electorales en Argentina son volátiles porque el mercado claramente prefiere un partido político sobre el otro. Esa asimetría genera presión sobre el tipo de cambio y las reservas a medida que se acercan las elecciones, independientemente de los fundamentos económicos del momento.
El año pasado es el mejor manual de lo que no hay que hacer. Se decidió no acumular reservas para mantener el tipo de cambio bajo y acelerar la desinflación. Pero a medida que se acercaban las elecciones, la demanda de dólares fue creciendo, el tipo de cambio subió hasta tocar la banda superior y el Banco Central terminó vendiendo reservas que no tenía porque no las había acumulado antes. El desenlace requirió el salvataje desde Washington. Ese camino no puede repetirse.
“La industria enfrenta hoy un tipo de cambio bajo con costos tributarios, burocráticos, logísticos y de financiamiento todavía altos”
La solución es acelerar la acumulación de reservas ahora, aunque eso implique un tipo de cambio algo más alto en el corto plazo. El argumento es simple: si una vez que pase la cosecha gruesa el tipo de cambio será mayor, ¿por qué no llevarlo a esos niveles desde ahora y usar ese espacio para acumular? Más reservas equivale directamente a menos riesgo país.
El mercado mira básicamente dos variables para estimar la probabilidad de impago: resultado fiscal y reservas. El primero se viene cumpliendo, aunque la recaudación lleva varios meses cayendo de manera preocupante, metiéndonos en el círculo vicioso del ajuste: menos actividad, menos recaudación, necesidad de más ajuste del gasto, y vuelta a empezar. Las reservas, en cambio, recién ahora empiezan a mostrar resultados, después de haberlas descuidado por completo durante 2025. Solo acumulando con consistencia el riesgo país bajará a niveles compatibles con la refinanciación genuina de la deuda, las expectativas de devaluación se moderarán y la dolarización de carteras en el año electoral será menor.
Pero, más allá de la coyuntura electoral, hay razones genuinas para el optimismo. Argentina tiene hoy una oportunidad estructural que no tenía hace diez años: el sector exportador –agro, hidrocarburos, minería– genera divisas a un ritmo inédito y podría resolver el problema histórico de la escasez de dólares.
El desafío es no desperdiciarla. Hoy enfrentamos una situación paradójica: una economía que crece con aumento del desempleo y la informalidad, caída de empresas, caída de importaciones y caída de la recaudación. Es una economía de senderos que se bifurcan: el sector exportador florece mientras el entramado productivo que genera empleo masivo se marchita.
Usar los dólares del superávit para sostener un tipo de cambio apreciado que destruye industria es exactamente lo contrario de lo que hay que hacer. Hay que usarlos para fortalecer el balance del Banco Central, bajar el índice de riesgo país y crear las condiciones para que los sectores intensivos en mano de obra crezcan también. Esa es la diferencia entre una bonanza que se agota y un desarrollo que se sostiene.
Guido Zack,oficina,trabajo,profesional,laptop,entorno laboral,tecnología,escritorio,sonrisa,empresa







ECONOMIA
Una turista fue a una emblemática parrilla de Palermo y mostró el menú: el precio de las mollejas y otros cortes súper premium
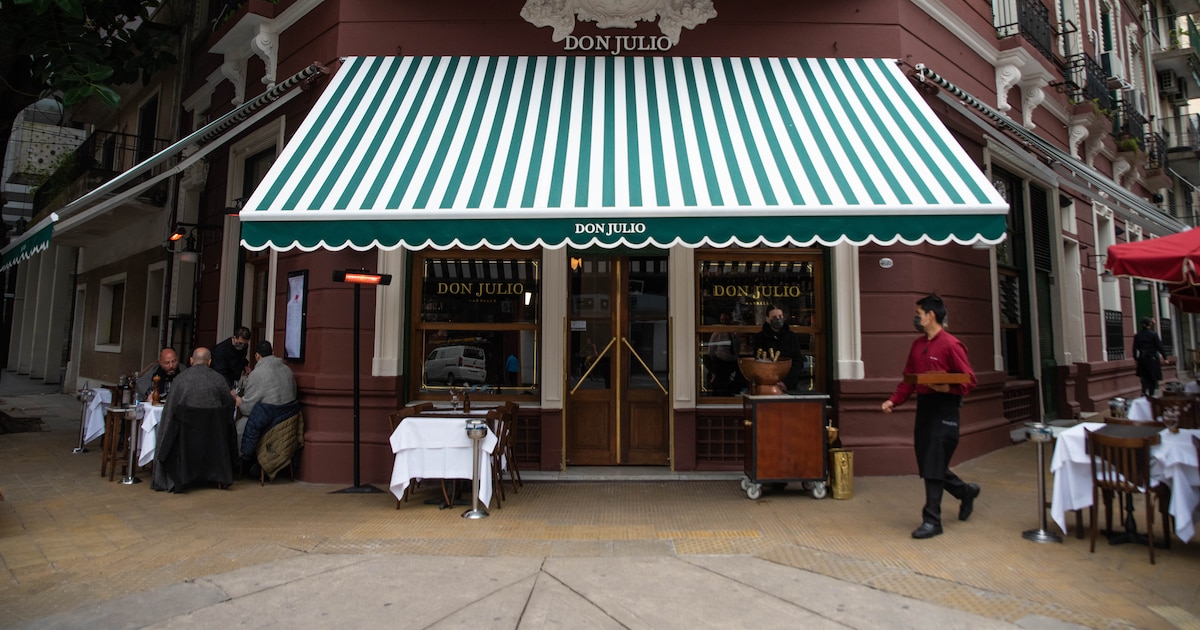
Una visitante compartió su experiencia en Don Julio, la parrilla de Palermo que figura entre las más reconocidas del mundo, y publicó fotos de la carta con los valores de carnes, achuras y acompañamientos. La reseña incluyó una calificación máxima para la comida, el servicio y el ambiente.
Los precios de restaurantes en la Argentina están altos en comparación con la región y, dentro de esos precios, Don Julio se destaca como una opción de alta gama.
Datos de Numbeo muestran que Argentina tiene precios de restaurantes 25,9 % superiores al promedio de Uruguay, Brasil y Chile si se toma una canasta simple de ocho consumos, desde una comida económica hasta bebidas. Esa canasta suma USD 97,38 en Argentina, frente a USD 77,32 en el promedio de los tres países vecinos. La brecha se amplía en un combo de comida rápida, que cuesta 41 % más que la media regional, y en una comida económica, con una diferencia de 37 %.
La comparación también muestra valores argentinos por encima de la región en una salida para dos personas a un restaurante de gama media, que promedia USD 55 frente a USD 44,91 en Uruguay, Brasil y Chile. Incluso los productos de menor valor exhiben diferencias: el agua embotellada cuesta 36 % más, la gaseosa 31 % y el capuchino 14 %. En ese contexto, el alza de los precios en pesos por encima de la evolución del dólar durante casi tres años elevó el costo medido en moneda estadounidense.
Al incorporar a Estados Unidos al cálculo, la distancia se reduce porque ese país presenta los precios más altos de los cinco relevados en varios rubros. Argentina resulta más barata que Estados Unidos para una comida económica —USD 14,48 contra USD 20— y para una salida de gama media para dos —USD 55 frente a USD 80—. Sin embargo, supera los valores estadounidenses en el combo de comida rápida, con USD 13 frente a USD 12, y queda cerca en bebidas y consumos cotidianos.
Los precios en Don Julio
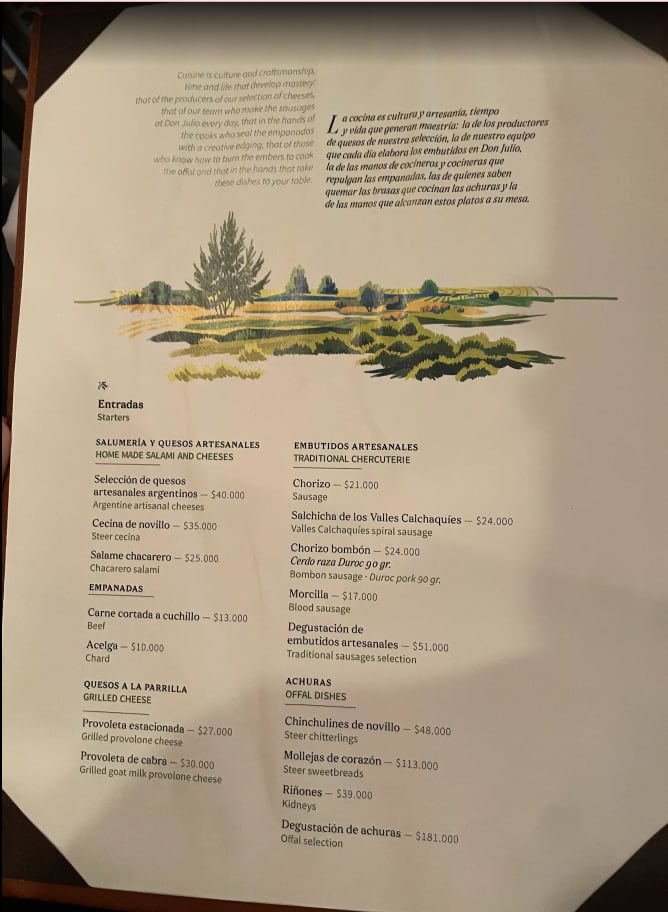
Entre los precios que se observan en el menú, las mollejas de corazón se ofrecen a $113.000 (USD 73,38), mientras que una degustación de achuras cuesta $181.000 (USD 117,53). En la sección de cortes, el bife de lomo tiene un valor de $113.000 (USD 73,38) y el ojo de bife llega a $101.000 (USD 65,58).
La carta también detalla alternativas para compartir y productos de menor precio, como empanadas de carne cortada a cuchillo a $13.000 (USD 8,44), papas fritas a $19.000 (USD 12,34) y provoleta estacionada a $27.000 (USD 17,53). Para beber, aparecen cervezas desde $13.000 (USD 8,44) y vinos por copa a partir de $17.000 (USD 11,04).
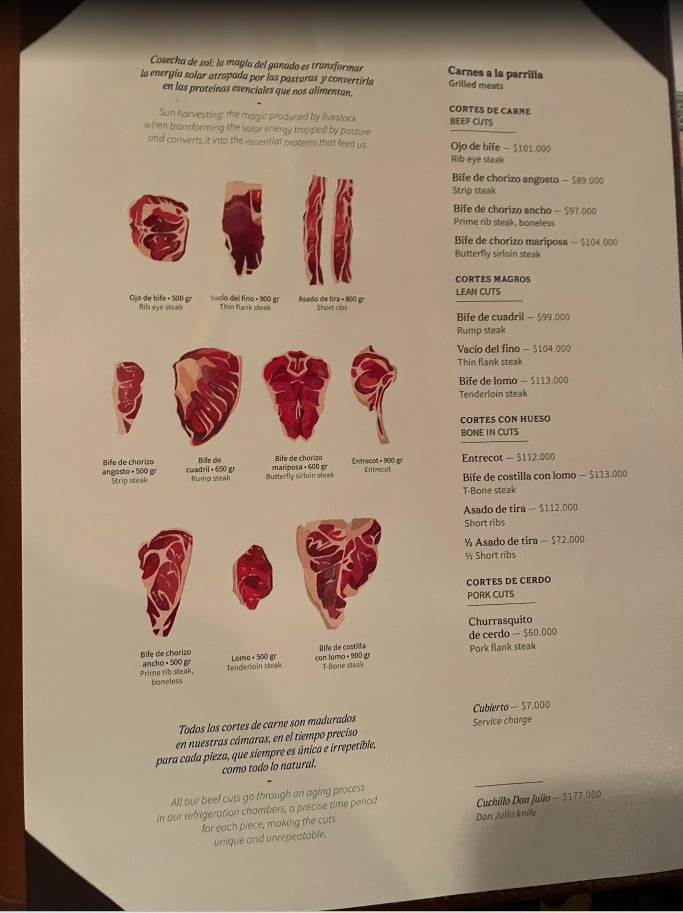
En el apartado de carnes a la parrilla, el menú incluye bife de cuadril por $99.000 (USD 64,29), vacío de fino por $104.000 (USD 67,53) y bife de chorizo mariposa por el mismo valor. También hay opciones con hueso, como entrecot a $112.000 (USD 72,73) y asado de tira a $112.000 (USD 72,73).
Las achuras forman otra parte de la propuesta: los chinchulines de novillo cuestan $48.000 (USD 31,17), los riñones $39.000 (USD 25,32) y la morcilla $7.000 (USD 4,55). La carta suma chorizo, salchicha de los Valles Calchaquíes y una selección de embutidos artesanales por $51.000 (USD 33,12).
Comparación de precios
La comparación con otra parrilla premium de Palermo muestra diferencias en precios, aunque no todos los productos tienen el mismo tamaño de porción. Don Julio ofrece mollejas a $113.000, frente a $80.900 de la competidora, y chinchulines a $48.000 contra $33.700. En ambos casos, los precios de Don Julio son cerca de 40% superiores. La excepción son los riñones: cuestan $39.000 en Don Julio y $41.700 en el otro restaurante. El vacío también presenta una brecha: $104.000 en Don Julio frente a $72.100 en la parrilla del mismo barrio.
Los bifes requieren una comparación por kilo. En la competidora, el bife de chorizo ancho de 800 gramos cuesta $100.600, unos $125.750 por kilo; en Don Julio, el corte de 500 gramos vale $97.000, equivalente a $194.000 por kilo. En el angosto ocurre algo similar: la porción de 800 gramos tiene un precio de $95.900 en el otro local, mientras que Don Julio cobra $89.000 por 500 gramos. Aunque la diferencia por plato parece reducida, al ajustar por gramaje los bifes de Don Julio resultan entre 48 % y 54 % más caros.
La comensal dejó una valoración de cinco estrellas y destacó: “El servicio es excepcional y la comida muy rica”. En su comentario, señaló que el lugar requiere reserva previa, tiene un nivel de ruido silencioso y es apto para grupos de distintos tamaños.
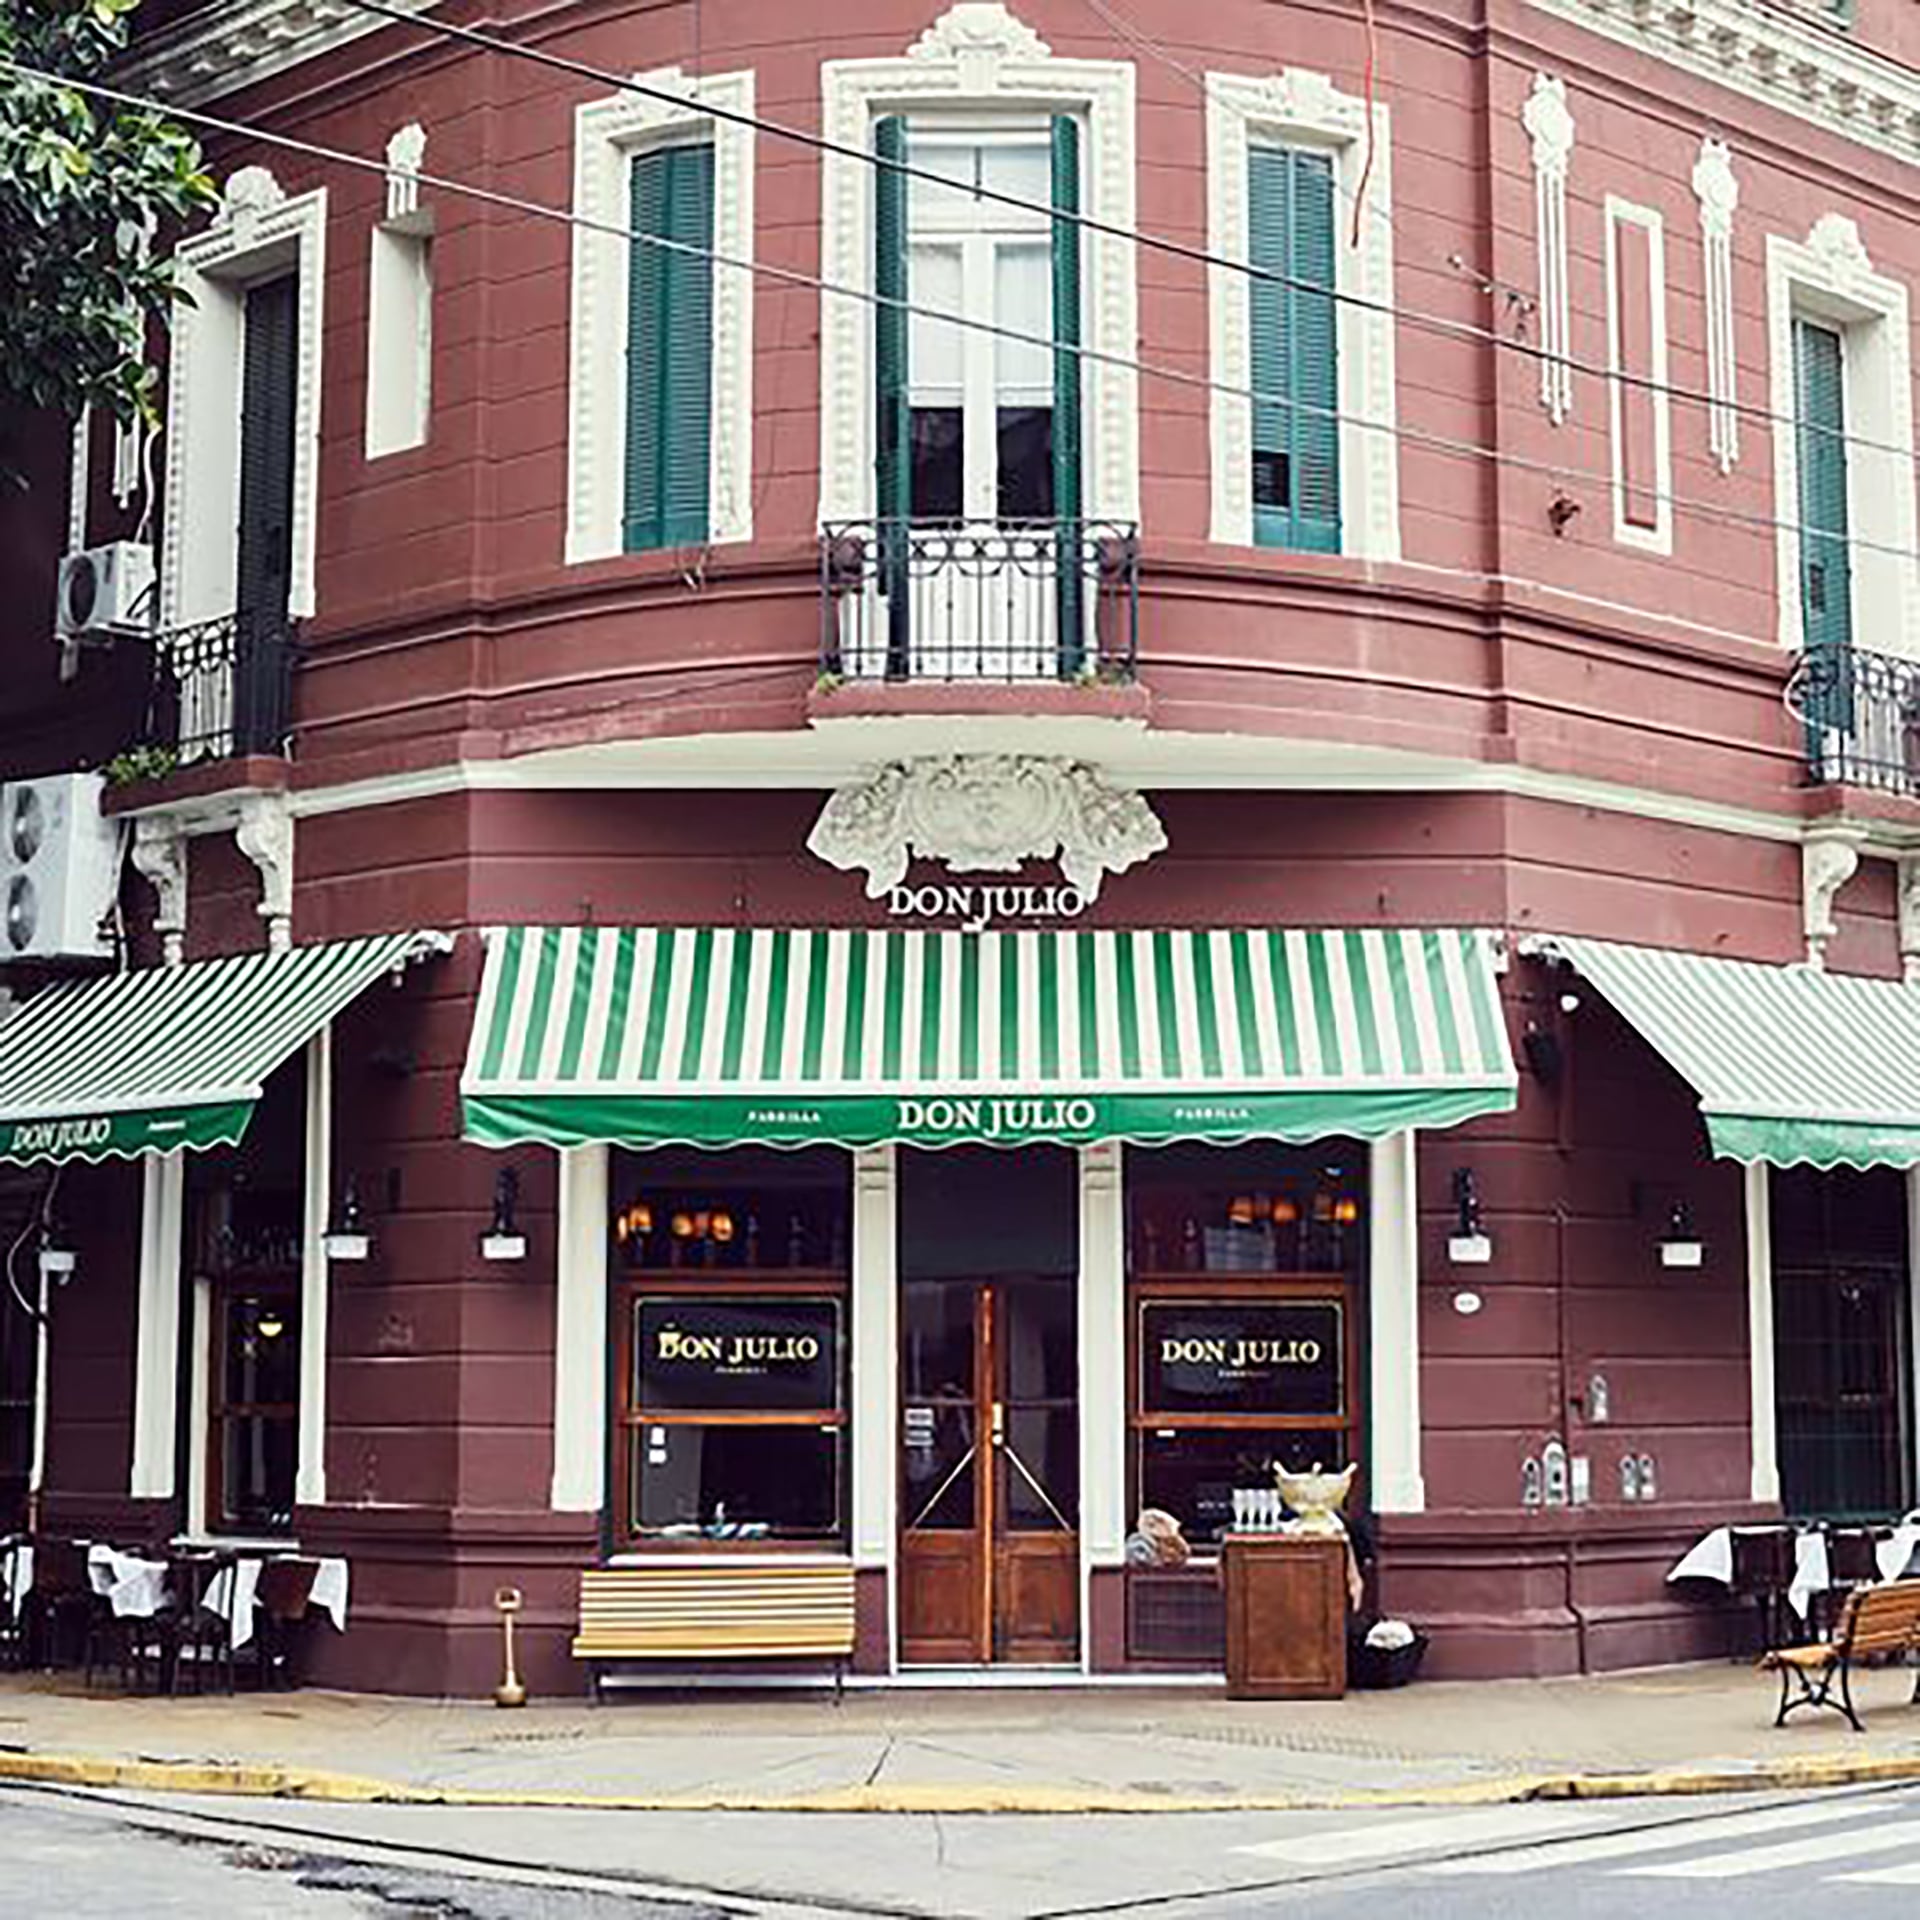
Don Julio es una parrilla ubicada en el barrio porteño de Palermo, fundada en 1999 por Pablo Rivero. El restaurante se especializa en carnes argentinas y trabaja con ganado Aberdeen Angus y Hereford alimentado a pasto. Su propuesta combina cortes tradicionales, achuras, embutidos artesanales, quesos y guarniciones, junto con una carta de vinos centrada en etiquetas nacionales. El salón cuenta con una parrilla a la vista y una decoración marcada por botellas de vino firmadas por comensales.
El establecimiento alcanzó notoriedad internacional a partir de su presencia en los listados de The World’s 50 Best Restaurants. En la edición de 2024 ocupó el décimo lugar del ranking mundial, elaborado por William Reed Business Media, y figuró entre los restaurantes argentinos incluidos en la selección. Un año antes había quedado en el puesto 19 de la lista global y tercero en la clasificación de América Latina. Esas menciones impulsaron su visibilidad fuera del país y lo convirtieron en una referencia frecuente para turistas que buscan parrilla en Buenos Aires.
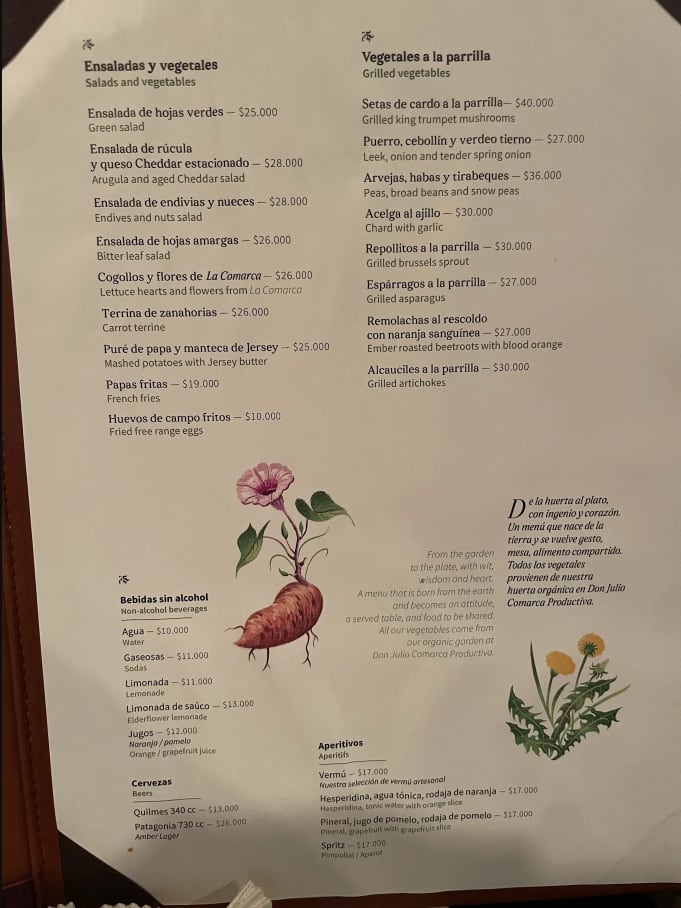
Además de la carne, Don Julio desarrolla una oferta vinculada con proveedores locales y productos de estación. La carta incluye ensaladas, vegetales a la parrilla, papas, preparaciones con queso y opciones de charcutería. Los vinos tienen un espacio central en el servicio: la bodega reúne miles de etiquetas argentinas y acompaña una propuesta que prioriza varietales producidos en distintas regiones vitivinícolas. Rivero recibió en 2024 el premio Beronia al Mejor Sommelier del Mundo durante la ceremonia del ranking. El restaurante también funciona con reservas, una modalidad que la visitante mencionó en su reseña. Por eso, las imágenes del menú permiten dimensionar los precios vigentes en una parrilla cuya fama se extendió más allá de Buenos Aires y que recibe tanto a clientes locales como a viajeros extranjeros interesados en la cocina argentina. La propuesta mantiene como eje los cortes de carne, servidos junto con acompañamientos clásicos y una oferta de bebidas del país.
ECONOMIA
Vialidad Nacional lanzó un plan de retiros voluntarios: cuánto cobrarán los empleados que adhieran

- Opción 1: 90% de un haber de egreso por cada año de antigüedad, o fracción superior a tres meses, con un máximo de 24 años computables.
- Opción 2: 85% de un haber por cada año de antigüedad, también con un límite de 24 años, más un monto en concepto de “cobertura asistencial” equivalente a 12 meses de los aportes y contribuciones de obra social (9%) correspondientes al mes previo a la desvinculación.
- Opción 3: destinada exclusivamente a trabajadores de 64 años o más que no cuenten con los años de servicios necesarios para acceder a la jubilación ordinaria. En este caso, se aplica el cálculo de la primera alternativa, pero con un máximo de 12 años de antigüedad.

Foto NA
- Hasta $10 millones: una única cuota.
- Más de $10 millones y hasta $20 millones: tres cuotas mensuales iguales y consecutivas.
- Más de $20 millones y hasta $30 millones: cinco cuotas mensuales iguales y consecutivas.
- Más de $30 millones: ocho cuotas mensuales iguales y consecutivas.
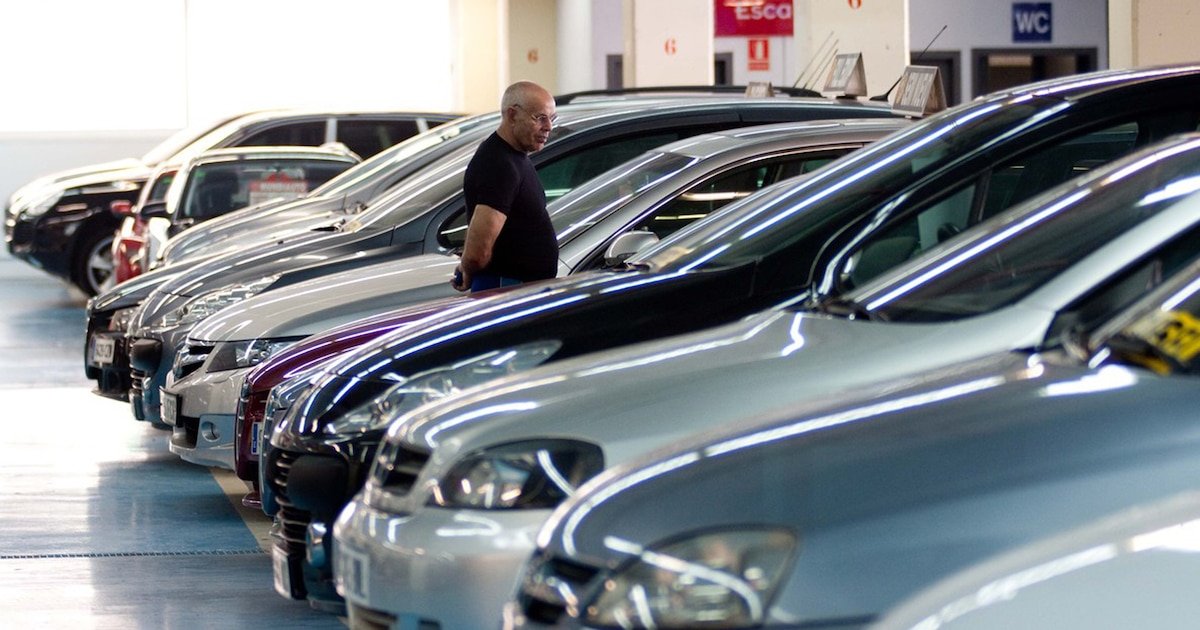
El mercado de autos usados en la Argentina registró en septiembre un fuerte crecimiento frente al mes anterior y alcanzó uno de los niveles más altos para ese período desde que existen estadísticas. Según informó la Cámara del Comercio Automotor (CCA), durante el mes se comercializaron 170.768 vehículos, frente a las 155.246 unidades de agosto.
La diferencia representó un incremento mensual del 10% y ubicó a septiembre como el segundo mejor septiembre desde que comenzó el registro, hace 31 años, en 1995. En la comparación interanual, en cambio, las operaciones quedaron apenas 0,35% por debajo de septiembre de 2025, cuando se comercializaron 171.364 unidades.
Los números mostraron una recuperación frente a agosto, aunque el acumulado del año permaneció por debajo del nivel registrado durante 2025. Entre enero y septiembre de 2026 se vendieron 1.374.454 vehículos usados, frente a 1.436.656 unidades durante el mismo período del año anterior. La diferencia representó una caída interanual del 4,33%.
En ese contexto, las planillas de precios de octubre publicadas por la propia CCA permiten tener una referencia de cuánto valen algunos de los vehículos que lideraron las ventas. Para el relevamiento se seleccionaron modelos, versiones y años específicos, por lo que los montos no representan un precio único para cada vehículo: las cotizaciones cambian según la antigüedad, la versión y la configuración. El detalle de los casos seleccionados se incluye más abajo.
Desde la entidad destacaron especialmente el comportamiento del mercado durante septiembre. Alejandro Lamas, secretario de la CCA, señaló que el volumen quedó prácticamente en los mismos niveles del mismo mes del año pasado, pero resaltó el avance respecto de agosto.
“Septiembre se convirtió en el segundo mejor septiembre desde que se tiene registro desde hace 31 años (1995)”, afirmó Lamas. El directivo explicó que el crecimiento mensual respondió, en parte, a un aumento en el otorgamiento de préstamos para comprar autos, una baja en las tasas de financiación y un acomodamiento hacia abajo de los precios de los vehículos.
Cuáles fueron los autos usados más vendidos en septiembre
El ranking de autos usados más vendidos volvió a mostrar entre los primeros puestos a varios de los modelos de mayor presencia en el mercado argentino. El Volkswagen Gol y Trend se mantuvo ampliamente en el primer lugar, con 9.291 unidades comercializadas durante septiembre.
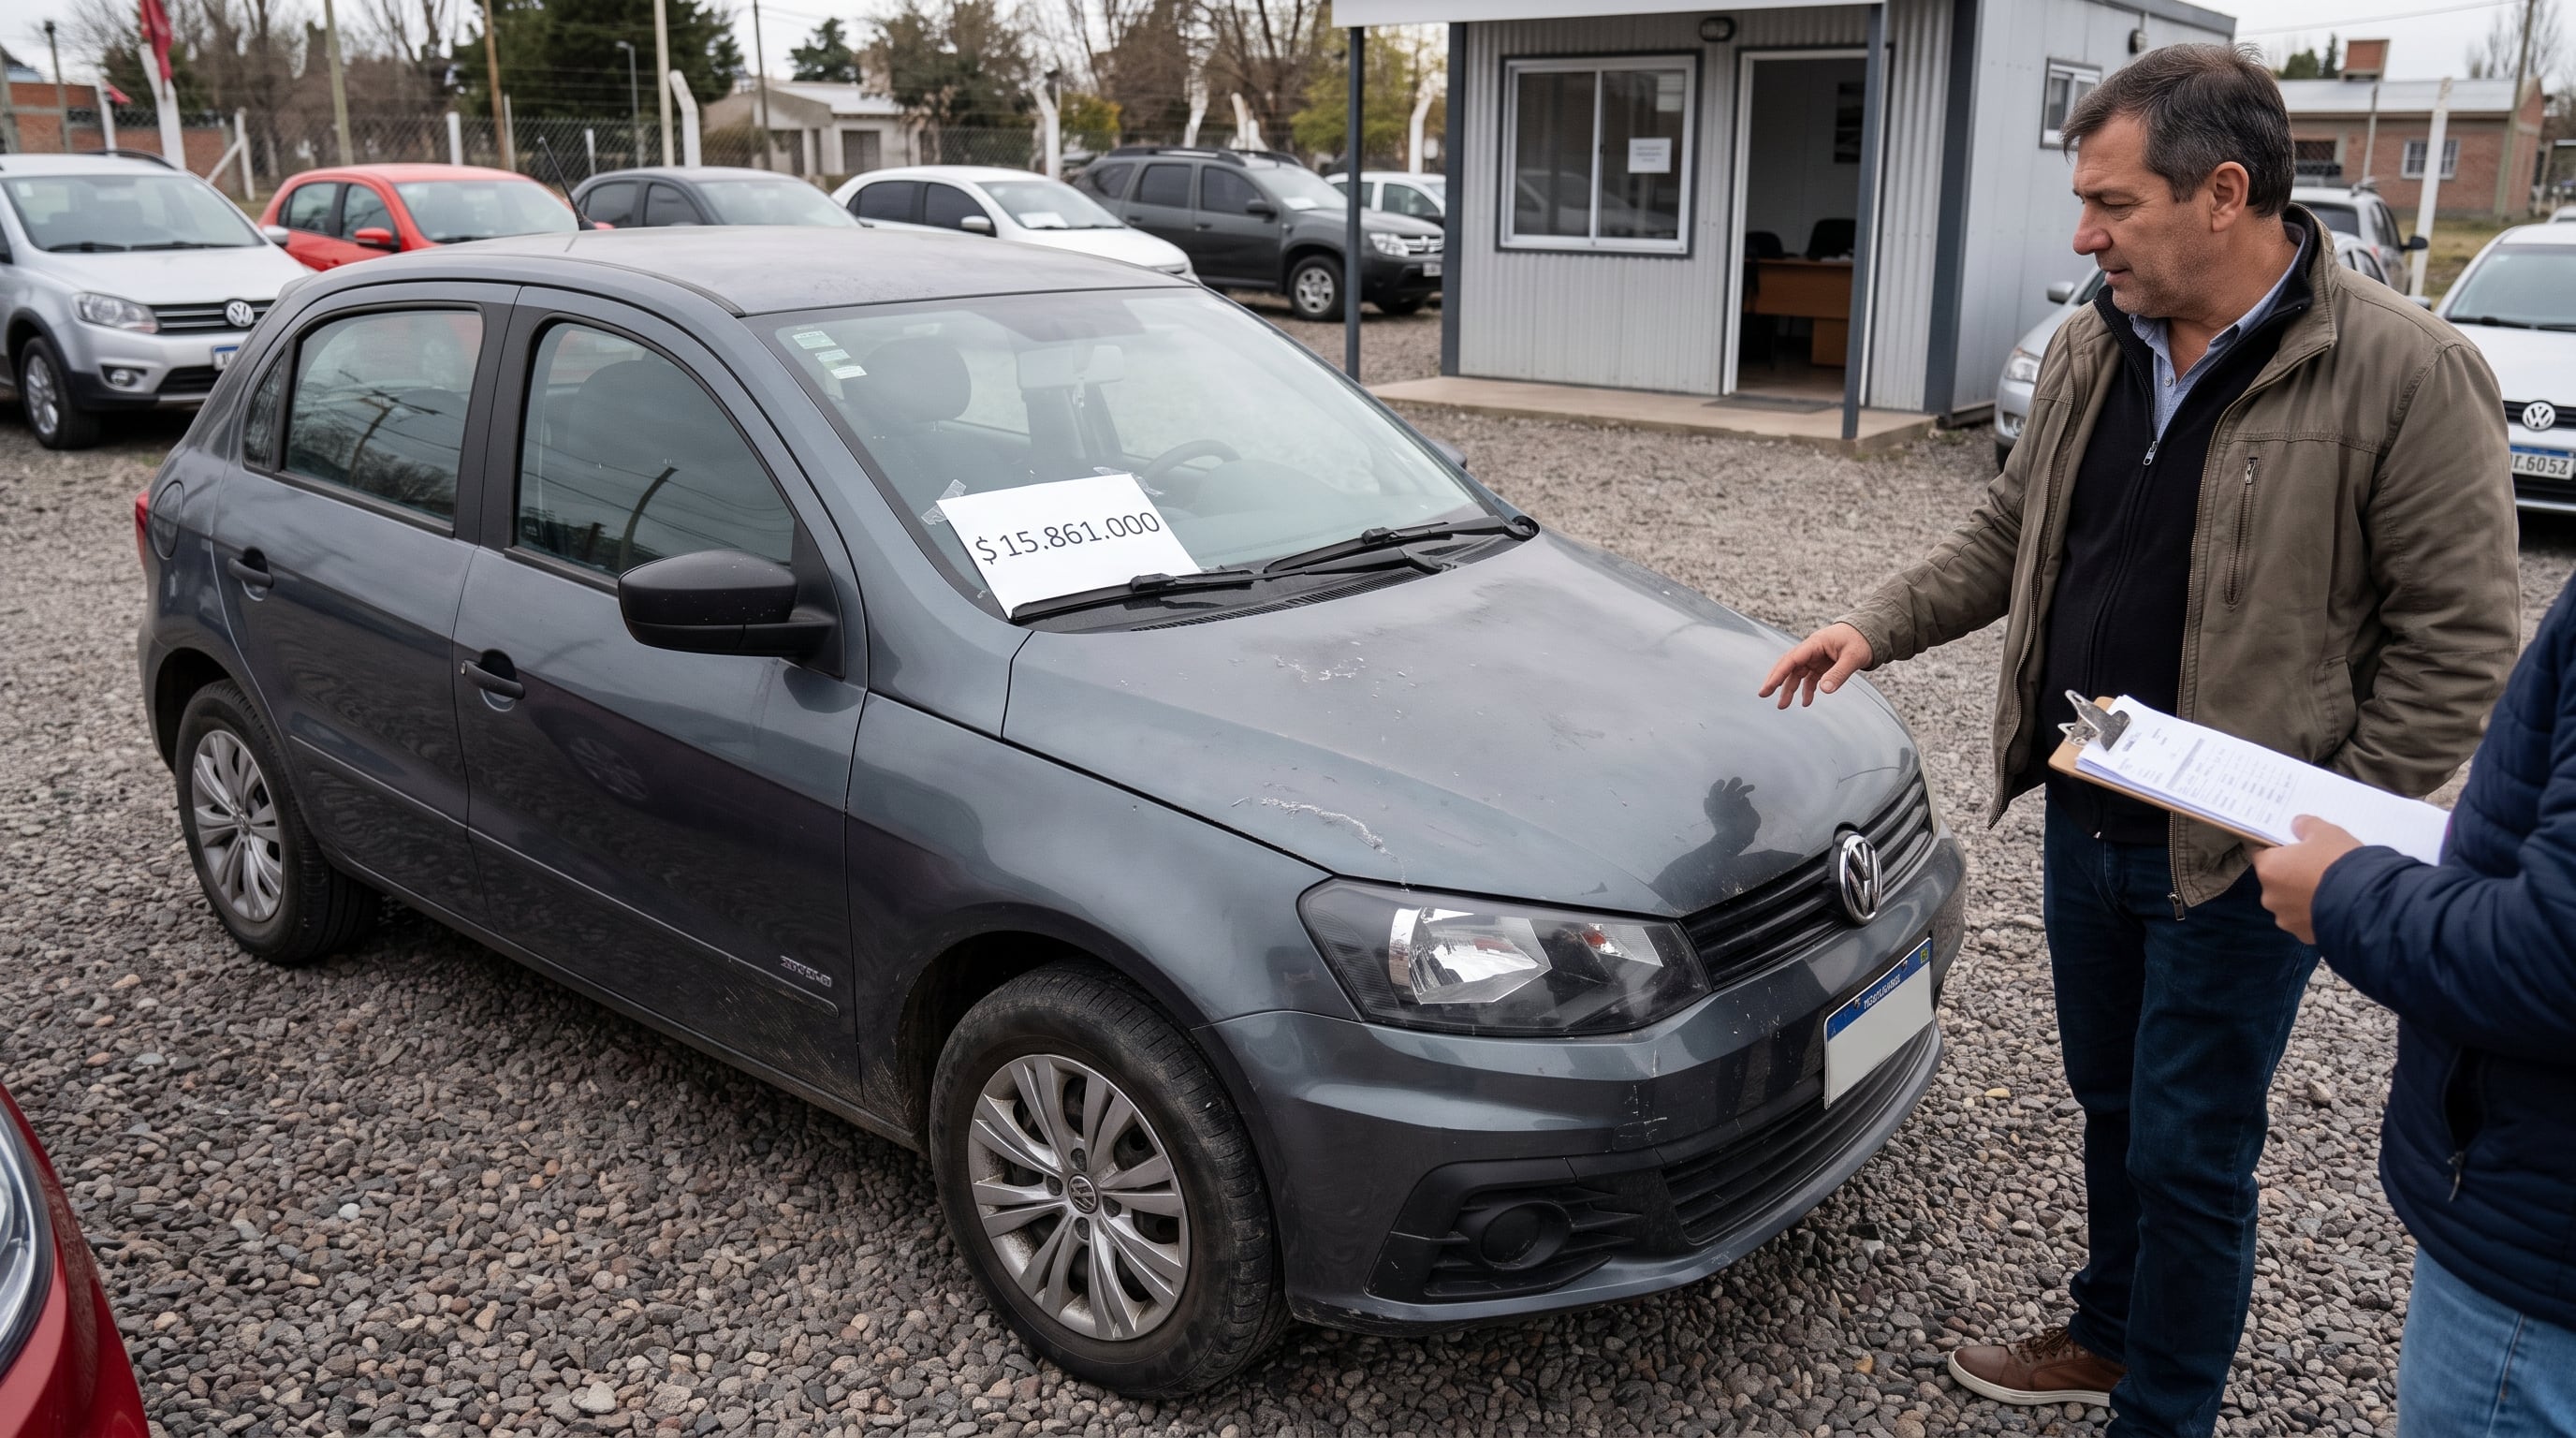
La Toyota Hilux ocupó el segundo puesto, con 6.443 operaciones, mientras que la Volkswagen Amarok quedó tercera, con 4.771 unidades. Muy cerca se ubicó la Ford Ranger, con 4.724 transferencias. Así, tres pickups aparecieron entre los cuatro vehículos usados con mayor cantidad de operaciones durante el mes.
El quinto lugar correspondió al Chevrolet Corsa y Classic, con 4.671 unidades. A continuación se ubicó el Peugeot 208, con 3.898 operaciones, seguido por la Ford EcoSport, con 3.394.
El Toyota Corolla alcanzó 3.291 transferencias y quedó en el octavo puesto. El ranking de los diez primeros se completó con el Ford Ka, con 3.118 unidades, y el Fiat Palio, con 3.036.
La diferencia entre el primero y el resto del ranking fue amplia. El Gol y Trend superó en 2.848 operaciones a la Hilux. Entre las pickups, en cambio, Amarok y Ranger mostraron volúmenes muy similares: sólo 47 unidades separaron a ambos modelos durante septiembre.
Los precios de referencia de octubre
De acuerdo con las planillas de octubre de la Cámara del Comercio Automotor, estos son los valores correspondientes a las versiones y años seleccionados de los modelos que integraron el ranking de ventas de septiembre:
- Volkswagen Gol 2016: 3p 1,4l Power 4g, $7.996.000; 5p 1,4l Power 4g, $8.618.000.
- Volkswagen Gol Trend 2022: 5p 1,6 Trendline 2019, $18.435.000; 5p 1,6 Trendline Tipt 2020, $18.804.000.
- Toyota Hilux Pick Up 2025: C/c 2,4 Tdi 4×2 Dx 6mt 2024, $31.169.000.
- Volkswagen Amarok 2023: C/C 3,0 TDi V6 4X4 8AT Black Style 258 CV, $53.512.000.
- Ford Ranger 2023: D/C 3,0 TD V6 Lion LTD + 4X4 10AT 2023, $58.972.000.
- Ford Ranger 2018: D/C 3,2 TDCi Black Edition 4X4 6AT 2019, $33.035.000.
- Chevrolet Classic 2017: 4P 1,4 LS A/C DH ABG ABS PAC, $9.780.000.
- Peugeot 208 2025: 5P T200 CVT GT, $26.444.000.
- Ford EcoSport 2012: 5P 2,0 XLT 4X4 Plus CRO, $12.266.000.
- Toyota Corolla 2025: 4P HEV 1,8 SEG eCVT Safety, $40.660.000.
- Ford Ka 2019: 4P 1,5 12V SEL AT 2018, $17.042.000.
- Fiat Palio 2016: 5P 1,6 Sporting Pack Seg, $12.975.000.
Los valores corresponden específicamente a las alternativas detalladas y no a la totalidad de las versiones disponibles para cada modelo. En algunos casos se incluyó más de una opción del mismo vehículo para mostrar las referencias seleccionadas dentro de las planillas de la entidad.
Cómo se movieron las ventas en las provincias
El crecimiento que registró el mercado entre agosto y septiembre también se reflejó en buena parte del país, aunque con diferencias importantes según la jurisdicción.
Santa Cruz encabezó el crecimiento mensual, con un avance del 28,85%, seguida por Tierra del Fuego, con 15,11%, y Chubut, con 14,05%. En CABA, las operaciones aumentaron 12,83%, mientras que en la provincia de Buenos Aires avanzaron 12,47%.
También registraron aumentos Chaco, con 11,65%; San Luis, con 10,99%; Neuquén, con 10,78%; Corrientes, con 10,65%; Jujuy, con 9,46%; Córdoba, con 9,02%; Santiago del Estero, con 8,90%; Río Negro, con 8,61%; Mendoza, con 8,10%; La Pampa, con 7,28%; Santa Fe, con 7,04%; Formosa, con 6,86%; Catamarca, con 6,56%; San Juan, con 6,39%; Tucumán, con 2,55%; Entre Ríos, con 2,25%; y Salta, con 0,48%. La Rioja no registró cambios.
Misiones fue la única provincia que mostró una baja entre agosto y septiembre, con un retroceso del 0,59%.
El panorama resultó diferente cuando la CCA comparó los primeros nueve meses de 2026 con el mismo período de 2025. En ese caso, el informe consignó subas en Jujuy, del 2,48%; San Juan, del 0,96%; y Santiago del Estero, del 7,03%.
Entre las jurisdicciones que mostraron caídas en el acumulado, Santa Cruz registró el mayor retroceso, con 19,15%. Le siguieron Formosa, con 12,07%; Misiones, con 10,24%; y La Rioja, con 10,09%. El listado también incluyó a Chubut, San Luis, Tucumán, Neuquén, Salta, La Pampa, Tierra del Fuego, provincia de Buenos Aires, Entre Ríos, CABA, Chaco, Catamarca, Santa Fe, Corrientes, Río Negro y Mendoza.
La preocupación de la CCA por las multas
Junto con las cifras de ventas, la Cámara del Comercio Automotor planteó una preocupación vinculada con las dificultades que encuentran los propietarios cuando deciden vender sus vehículos y necesitan conocer las multas de tránsito pendientes.
La entidad cuestionó el sistema mediante el cual se informan y cargan las infracciones. Según sostuvo, el mecanismo puede provocar problemas entre vendedores y compradores y no brinda seguridad jurídica al momento de informar las faltas. La CCA también reiteró una propuesta que, según indicó, planteó en distintas oportunidades: que las faltas de tránsito se carguen en el DNI de los titulares y no sobre los vehículos. La entidad sostuvo que ese mecanismo evitaría inconvenientes al realizar las transferencias de dominio y las correspondientes bajas y altas por cambios de radicación.
La Cámara señaló además que el sistema actual genera reclamos entre particulares durante las operaciones. Para la entidad, vincular las infracciones con el titular en lugar de hacerlo con el vehículo permitiría evitar esos problemas durante el proceso de transferencia.
Volkswagen Gol,automóvil usado,compraventa,precio

France explodes again as students riot over education

Trump turns to emerging tech giant in multi-billion bid to ramp up US submarine production

Una turista fue a una emblemática parrilla de Palermo y mostró el menú: el precio de las mollejas y otros cortes súper premium

Presupuesto porteño 2027: La Libertad Avanza propuso cambios en ABL, Patentes e Ingresos Brutos

La Justicia se queda con la Ferrari California y otros 25 vehículos del financista vinculado a Chiqui Tapia

Vialidad Nacional lanzó un plan de retiros voluntarios: cuánto cobrarán los empleados que adhieran

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

 INTERNACIONAL3 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA3 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final
- CHIMENTOS3 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”