ECONOMIA
Se viene el «efecto aguinaldo»: el Gobierno y bancos palpitan un salto en la compra de dólares

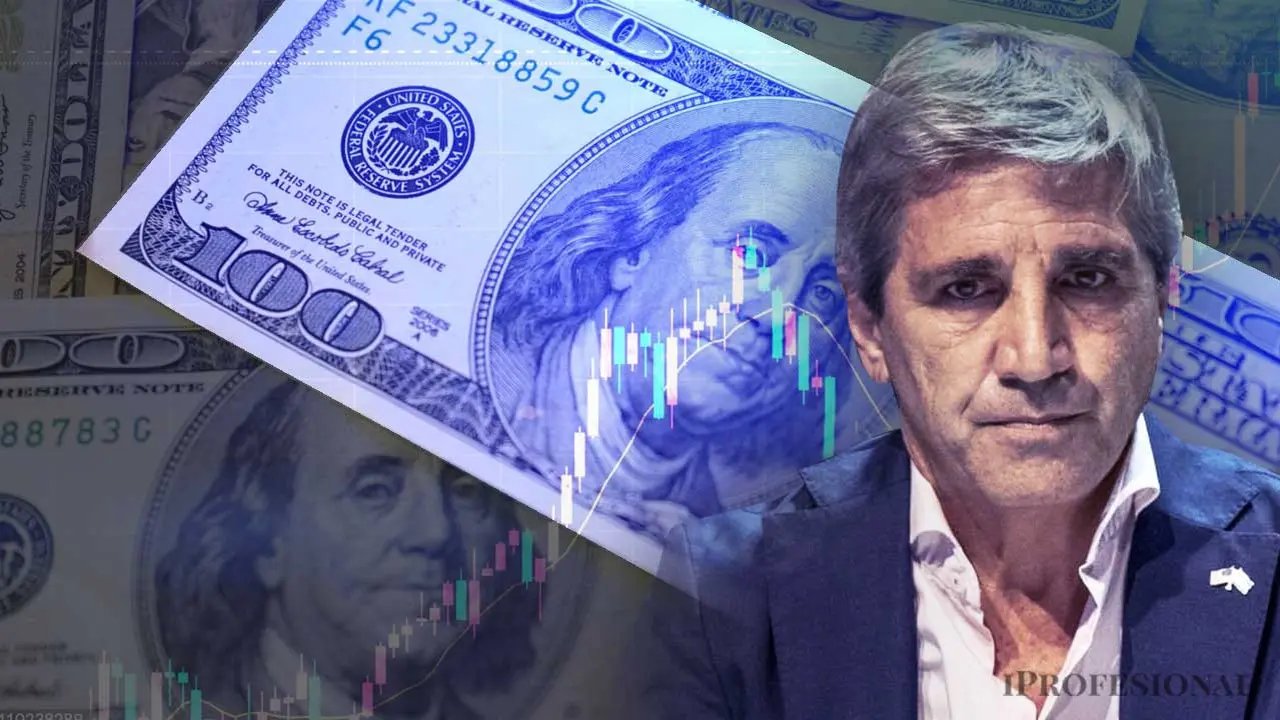
Este momento del año no sólo es el del pico estacional de entrada de dólares: es, también, el de mayor demanda de billetes verdes por parte de los ahorristas. Y hay varios motivos para ello, sobre todo el «efecto aguinaldo», que implica una transferencia de liquidez desde las empresas y el sistema financiero hacia los asalariados.
El pago se realiza en la segunda mitad de junio, y su impacto financiero suele impactar sobre este mes y sobre el siguiente. Esta situación, típicamente puede generar tres efectos:
*un mayor nivel de cancelación en las deudas de las familias -cuyo nivel de morosidad asciende al récord de 11,5%, según los últimos datos del Banco Central-;
*un incremento en los niveles de consumo, que podría recuperarse tras las mejoras del salario real como consecuencia de los convenios firmados por los gremios más numerosos;
*una canalización de la mayor liquidez del público hacia los dólares, ya sea con fines de atesoramiento, de turismo o de compra de activos dolarizados -como las mini importaciones vía courier, el llamado «efecto Temu», que en abril ascendió a u$s118 millones-.
Los economistas prevén que ocurrirá una combinación de las tres situaciones, aunque observan que las compras para atesoramiento están en un camino ascendente. El nivel de compras viene subiendo desde inicios de año, aunque con volúmenes inferiores a los del año pasado, cuando el levantamiento del cepo y la incertidumbre electoral funcionaron como alicientes para que los ahorristas corrieran a los bancos a comprar divisas.
Sin embargo, esa relativa calma que se observa ahora tuvo un punto de inflexión: el último reporte del BCRA muestra que en abril pasado la demanda de dólares ya fue mayor que la de hace un año.
El colchón de dólares adelgaza
Las compras totales, realizadas por un millón y medio de ahorristas, fueron por u$s2.727 millones, aunque la cifra neta -al descontar el monto de quienes vendieron dólares- queda en u$s2.292 millones. A pesar de ser el número más alto del año, el gobierno no mostró preocupación, dado que la mayor parte quedó depositada en el sistema bancario.
Esto implica que hay menor preferencia por «el colchón» como refugio de valor, algo que precisamente va en línea con la prédica que viene realizando el ministro de Economía, Toto Caputo, tras la modificación de la norma que presume «inocencia fiscal» a quienes depositen dólares en sus cuentas. El argumento del gobierno es que esa preferencia a la hora de atesorar los dólares es una señal de confianza en el sentido de que no hay riesgo de confiscaciones ni canjes compulsivos para los ahorristas.
Esa permanencia de los dólares en los bancos hace que los depósitos continúen en su nivel de u$s40.000 millones, lo que posibilita que se siga expandiendo el crédito al sector privado y también el fondeo al Tesoro, que está emitiendo en el mercado doméstico bonos nominados en dólares para hacer frente a los vencimientos de deuda.
El otro consuelo para el gobierno es que, de las compras con tarjeta que realizan los turistas argentinos en el exterior, un 70% son pagadas desde sus propias cuentas bancarias. Es decir, es un error metodológico sumar las compras de divisas para ahorro y el total de las compras de pasajes y gastos con tarjeta de crédito. En todo caso, la salida neta del turismo, cuando al gasto total se le descuentan esos dólares del sistema bancario, queda en u$s244 millones.
El precio bajo del dólar, un aliciente
La parte en la que el discurso del gobierno no se ha visto refrendada por la realidad es la que refiere a la recuperación de la demanda de pesos. Tanto es así que el Tesoro, en las últimas licitaciones, ha exacerbado su tendencia a absorber liquidez excedente, por temor a que se genere presión sobre los precios o sobre el tipo de cambio.
Más bien al contrario, la demanda continuó justamente en un momento de caída de la cotización nominal, que tuvo su mínimo a mediados de abril, con un dólar vendido a $1.380 en el Banco Nación.
Durante mayo se generó un rebote, que llevó el precio hasta $1.430, y los primeros indicios marcan que esa tendencia seguiría durante junio. Como ha ocurrido en otros momentos, esa percepción de que el precio bajo es una «ventana de oportunidad» motivó a los pequeños inversores, que tienen la expectativa de que el dólar sea el mejor refugio en los próximos meses, sobre todo si la inflación sigue a la baja y las tasas de interés pasivas se tornan cada vez menos atractivas.
Desde el punto de vista del gobierno, el hecho de que esté ingresando una «ola de dólares» como consecuencia de la exportación de la cosecha gruesa y del boom de las ventas petroleras debe actuar como un «calmante» para el mercado. La explicación del ministro de Economía es que si no fuera por la activa intervención del BCRA en el mercado, el dólar estaría cotizando a $1.100, en vez de los actuales $1.420.
Es una afirmación que remite a uno de los momentos más polémicos de Caputo, el de julio del año pasado, cuando ante la proliferación de críticas por el atraso cambiario, hizo su célebre desafío: «Si lo ves barato, compra, campeón, no te la pierdas». Y el público le tomó la palabra, al incrementar en 50% el nivel de atesoramiento de dólares.
Más oferta de dólares… ¿y más demanda?
¿Qué ocurrirá ahora? El gobierno tiene una ventaja, que es el excelente momento de la exportación, que está dejando unos u$s9.000 millones, con un saldo de balanza comercial de más de u$s2.700 millones al mes.
Pero en la vereda de enfrente, hay economistas que opinan que, precisamente, esa oferta de divisas será lo que incentive a una mayor demanda en las ventanillas de los bancos.
De hecho, lo que muestra la estadística es que los meses en los que hubo grandes picos de compra de billetes fueron, exactamente, los que mostraron ingresos masivos de divisas. Por ejemplo, septiembre del año pasado, cuando Caputo eliminó temporariamente las retenciones de exportación para estimular a los productores sojeros a liquidar u$s7.000 millones. En aquella ocasión, la compra de dólares por parte de los ahorristas triplicó al nivel que se está verificando en este momento.
Lo que argumentan los analistas es que los productores agrícolas, que son obligados a liquidar esas divisas, automáticamente vuelven a demandarlas, ya sea para hacer frente a obligaciones financieras dolarizadas o para la compra de maquinaria e insumos para la nueva cosecha.
En todo caso, lo cierto es que la compra de dólares por parte del público minorista está nuevamente en su promedio histórico de los últimos años, y con tendencia al alza, aunque ahora con una diferencia notoria: la cuenta corriente ya no muestra un crónico déficit sino que pasó a números positivos, gracias al gran momento de las exportaciones.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,bcra,ahorro,bancos,divisas,exportación,devaluación,pesos,tasas,toto caputo







ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
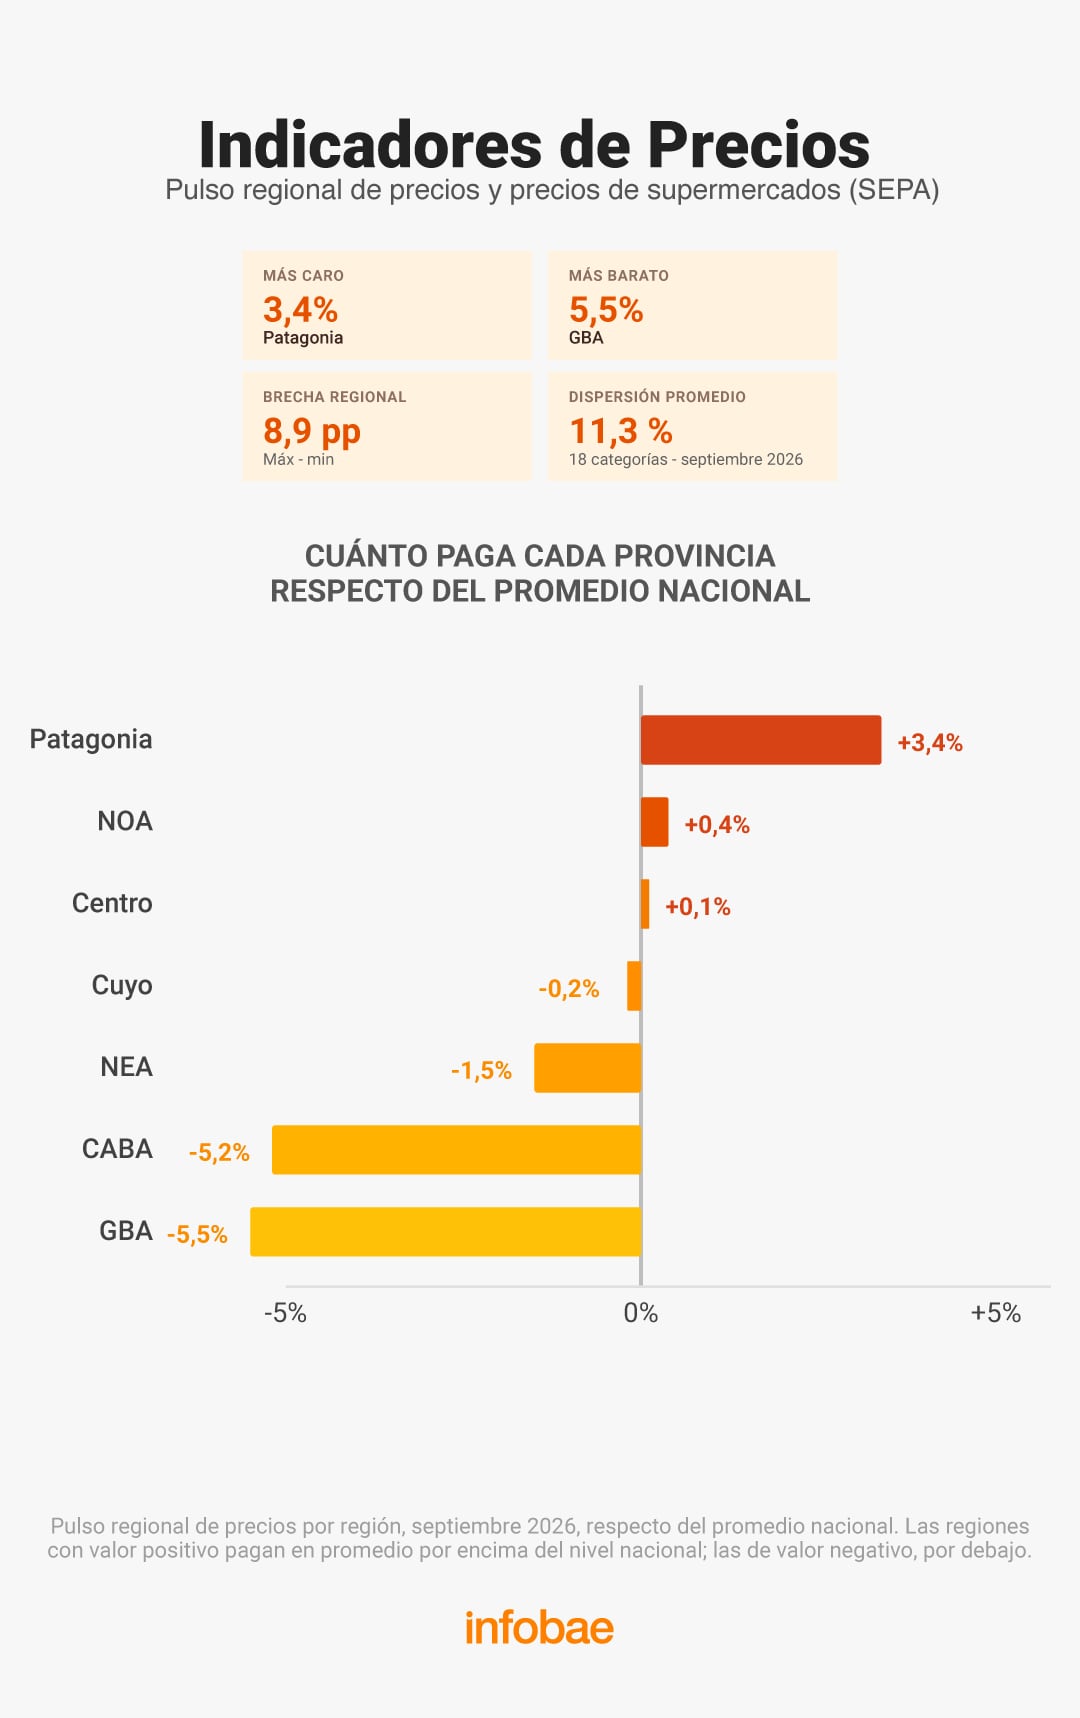
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales
ECONOMIA
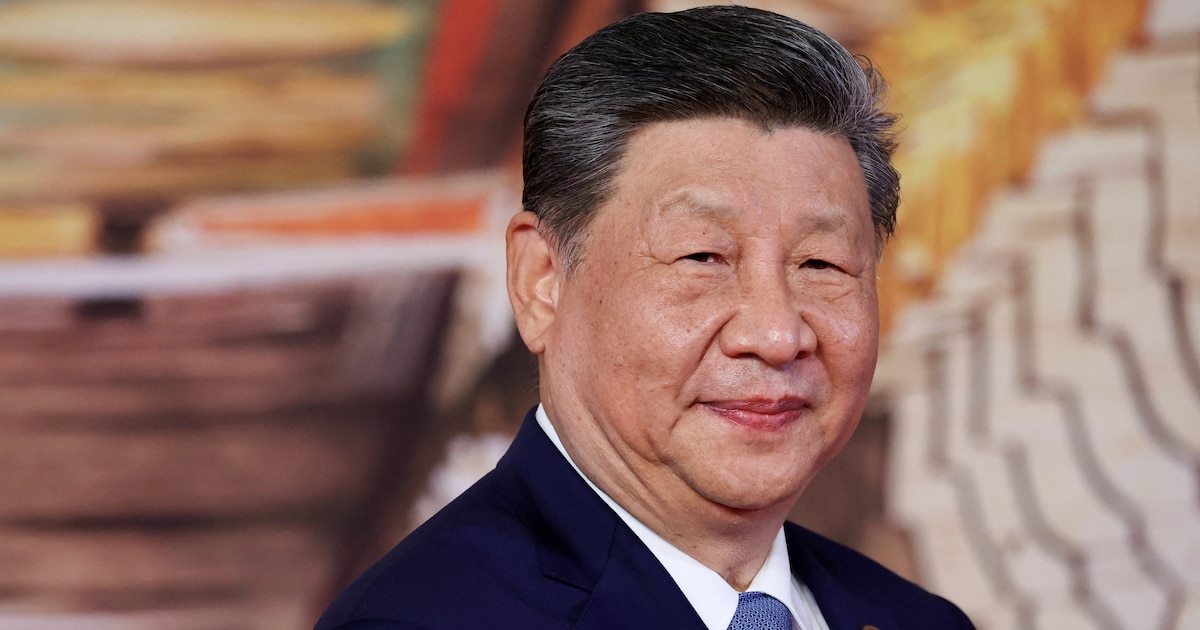
Xi Jinping quiere cobrarle más impuestos a los chinos más ricos en todo el mundo y lanzó una campaña global para recaudar


International,Relations,Asia / Pacific,Diplomacy / Foreign Policy

Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Un marino estadounidense fue detenido por el crimen de una mujer en Okinawa y EE.UU. suspendió sus operaciones en la base militar

«La pura verdad» de Cristiano Ronaldo: más bombas sobre su adiós a Portugal :: Olé

Procesaron por enriquecimiento ilícito al exfuncionario kirchnerista Roberto Baratta, mano derecha de Julio De Vido

Qué dijo Papu Gómez sobre el partido despedida de Lionel Messi en su rol de comentarista de la TV de Medio Oriente

La IA y la religión digital en Argentina

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil