





- 25 de septiembre: fixing de la letra dólar linked D30S6.
- 28 de julio: fixing de la letra dólar linked D31L6.
- 7 de septiembre: jornada sin fixing, pero con poco flujo de divisas por el feriado en Estados Unidos.
ECONOMIA
Cosecha récord, boom minero y emisiones de deuda: por qué el BCRA compró más de USD 10.000 millones en 100 días

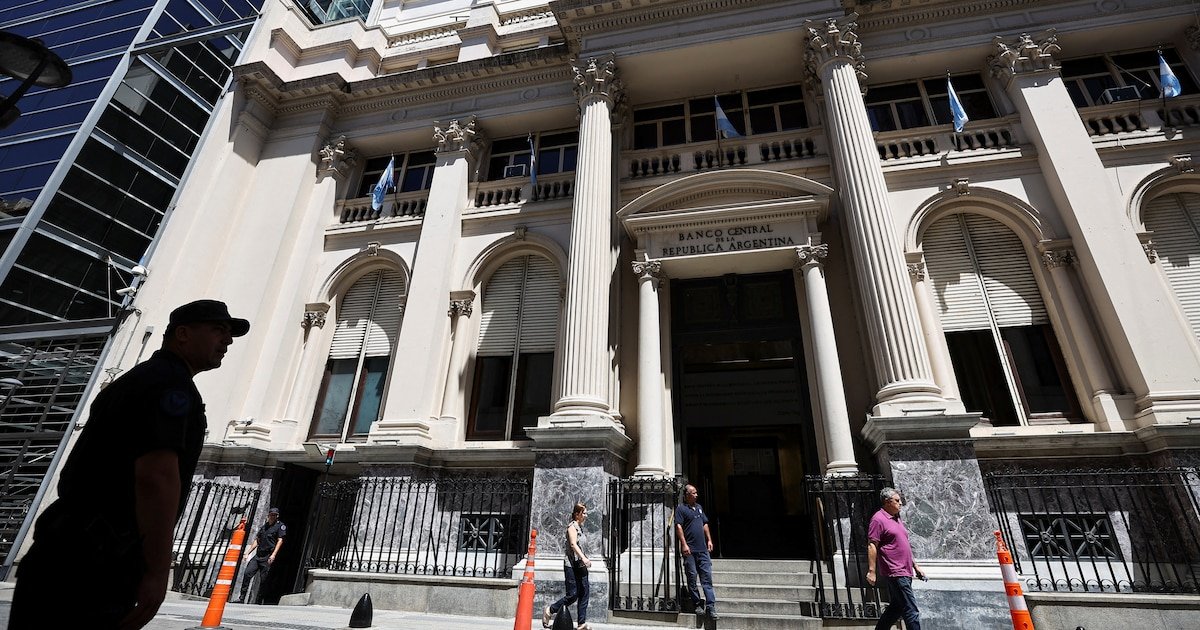
A finales de 2025, el Gobierno anunció la intención de comprar USD 10.000 millones para fortalecer las reservas del BCRA, con la posibilidad de ampliar la meta a USD 17.000 millones bajo un escenario más optimista.
La decisión generó escepticismo en el mercado, ya que persistía la duda sobre la capacidad de generar un flujo de divisas tal que permitiera concretar compras de semejante volumen sin provocar una presión adicional sobre el tipo de cambio. Cien días después del anuncio, la autoridad monetaria superó el objetivo previsto con la adquisición de USD 10.029 millones.
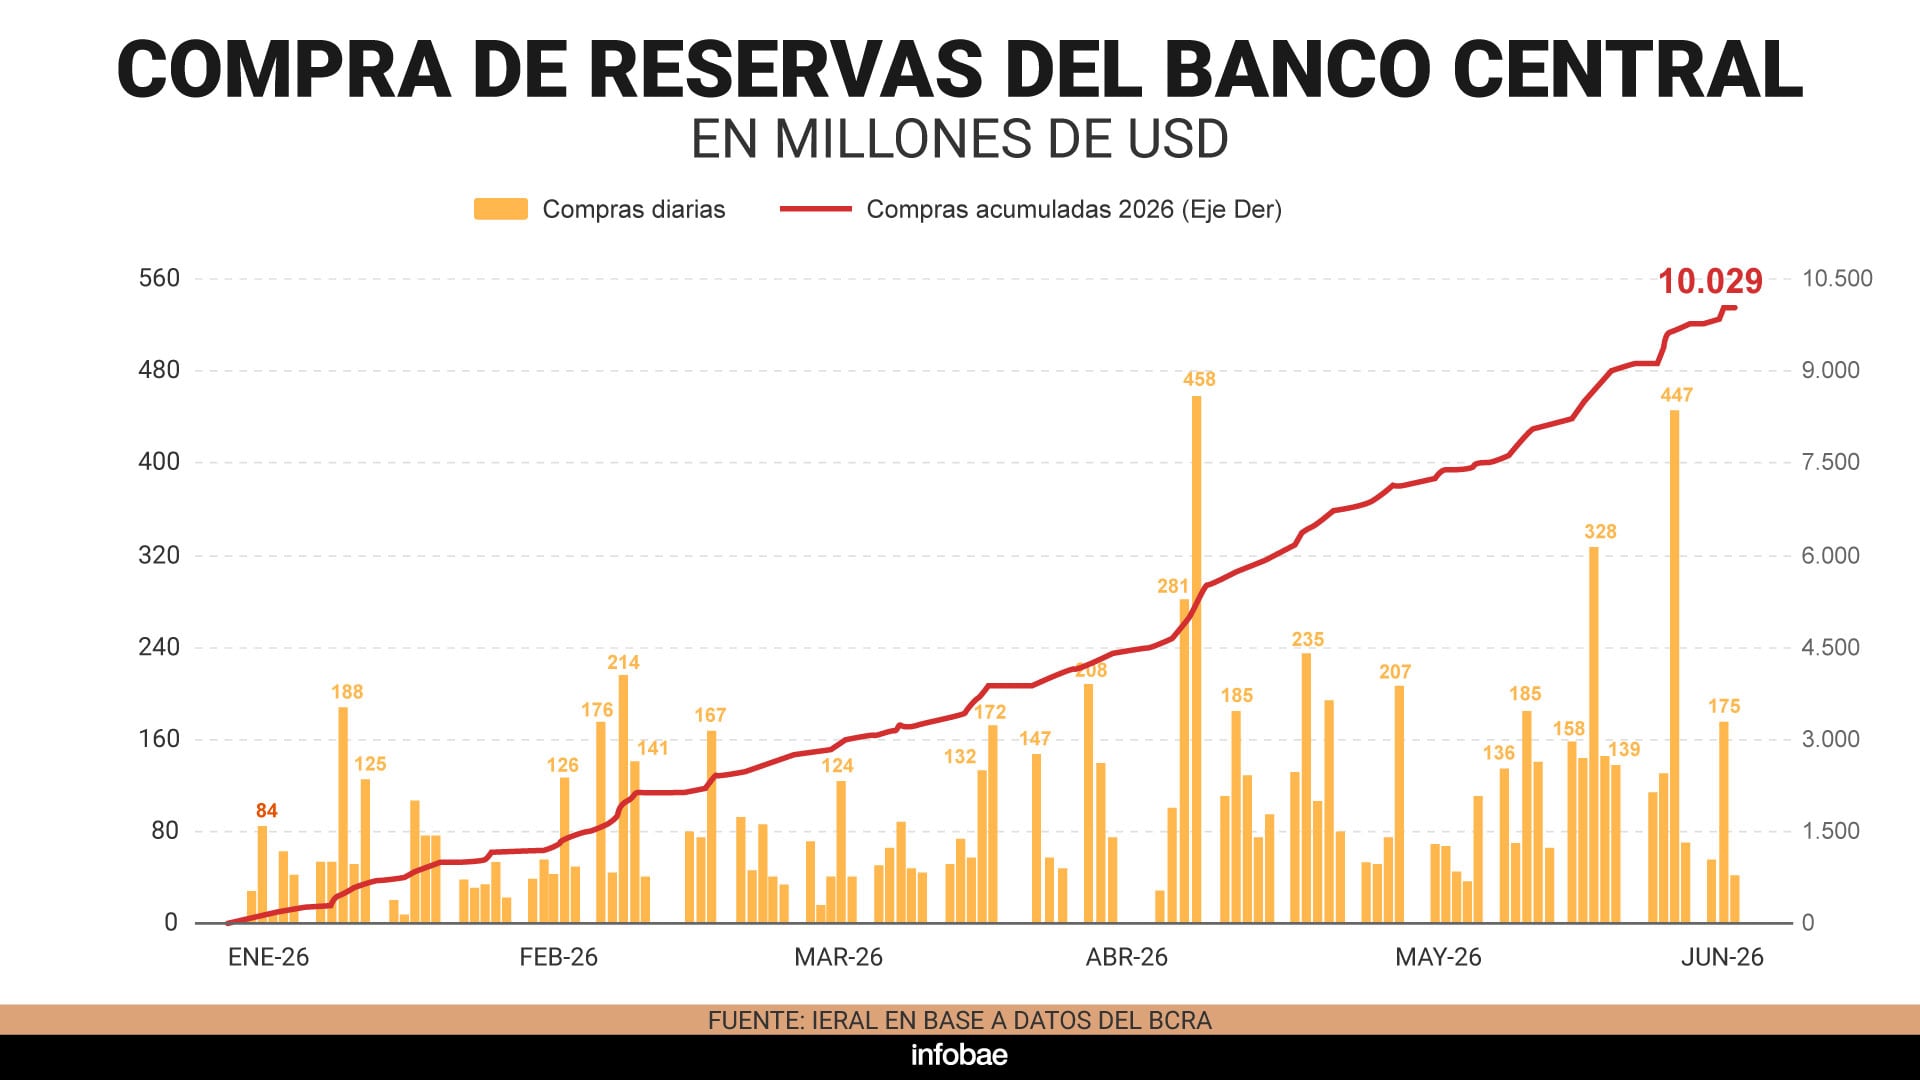
Desde el IERAL resaltaron que el BCRA encadenó 100 ruedas consecutivas de compras, registrando la tercera racha más prolongada de la historia, solo superada por los ciclos de febrero-noviembre de 2004 (184 ruedas) y septiembre de 2006-mayo de 2007 (161 ruedas).
Y el balance adquiere mayor relevancia al evaluar los montos acumulados: bajo esta métrica, el ciclo actual escala al segundo puesto histórico, quedando únicamente por detrás del período 2006-2007, cuando se adquirieron USD 11.100 millones.
En paralelo, el tipo de cambio se movió en contra de lo esperado: en promedio, de acuerdo a estimaciones de GMA Capital, se apreció 2,9% respecto a los valores de diciembre de 2025 ($1.448).

Según GMA, la clave de dicho desempeño fue una cosecha de trigo récord que, junto a la soja significaron liquidaciones por USD 7.667 millones. Además, el complejo energético y minero contribuyó con más de USD 8.200 millones en el primer cuatrimestre del año, y las colocaciones de deuda tanto de empresas como provinciales aportaron más de USD 6.300 millones.
Aunque esto no se tradujo en una mejora lineal de las reservas netas, dado que hubo pagos de deuda de por medio, estas pasaron de -USD 14.318 millones en diciembre de 2025 a -USD 5.977 millones a principios de junio, medidas bajo la metodología del FMI. Así, ya superan la meta de -USD 7.896 millones propuesta por el organismo en la última revisión.
Las reservas brutas, en tanto, alcanzaron los USD 48.400 millones, la marca más elevada desde mediados de octubre de 2019.

Hacia adelante, los proyectos aprobados bajo el RIGI ya comprometen inversiones por cerca de USD 31.400 millones, mientras que los anuncios en carpeta superan los USD 50.000 millones.
De mantenerse este panorama, el ministro de Economía, Luis Caputo, anticipó que podrían comprar entre USD 17.000 y USD 24.000 millones en el año.
Por otro lado, remarcó LCG, la cuenta corriente cambiaria fue positiva por primera vez en el año (USD 1.333 millones), cortando una racha de seis meses en rojo. La cuenta capital y financiera también resultó favorable, con un saldo de USD 1.049 millones. “Del otro lado, la demanda neta de billetes de personas humanas (USD 2.363 millones) siguió drenando, un flujo que conviene seguir porque viene creciendo desde enero”, advirtió la consultora.
En ese contexto, GMA destacó que los datos positivos del frente externo y la decisión de fortalecer el stock de reservas contribuyeron a un cambio de percepción sobre la capacidad de pago del país: “Desde el anuncio del programa de compras en diciembre, la probabilidad implícita de default (calculada vía Credit Default Swaps) mostró una caída sostenida a lo largo de la curva. Esto fue el reflejo de una mejora gradual en las expectativas de solvencia soberana”.
Por su parte, el IERAL señaló que el hecho de que el BCRA esté llevando este ritmo de compra de divisas robustece la sostenibilidad del esquema cambiario y “empuja” la economía hacia el equilibrio “bueno”.
“La estrategia cobra especial relevancia al ponderar dos factores de riesgo: la volatilidad latente de cara a las elecciones presidenciales de 2027 y el exigente cronograma de vencimientos en moneda dura ante el escaso rollover de los vencimientos”, precisó el informe.
Desde otra perspectiva, Outlier puso foco en el retroceso de la demanda transaccional de pesos y del canal de crédito, cuya recuperación constituye un elemento indispensable para la sustentabilidad de la estrategia de acumulación de reservas.
“Caso contrario, no se están acumulando contra una mejora de la demanda transaccional de pesos, sino contra liquidez bancaria excedente esterilizada por el BCRA y el Tesoro, originada por una combinación de crecimiento de la demanda especulativa de pesos en el contexto de un sistema financiero que no está canalizando esas colocaciones hacia el sector privado”, consideró la consultora.
Corporate Events,South America / Central America
El Central desacelera la compra de dólares para no sobrecargar la demanda. Aún así, las reservas netas subirían más en el último trimestre
Puntos importantes

El BCRA no compra reservas en días de fixing de bonos dólar-linked.
Las reservas netas alcanzan el nivel más alto desde 2021.
Inversores dolarizan carteras, prefieren bonos hard dólar.
banco central,bono,reservas,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
El indicador se alejó de los mínimos de 2026, pero mientras el Tesoro paga más del 10% en dólares, varias empresas emiten deuda más barata
Puntos importantes
El riesgo país es la referencia del costo de financiamiento argentino en dólares, impactando la economía real, el crédito y las inversiones.
Aunque es un indicador general, empresas exportadoras consiguen tasas de deuda significativamente menores que el propio Estado.
Su histórica volatilidad influye directamente en el acceso y costo de financiamiento para las compañías, afectando su inversión y crecimiento.
¿Qué es exactamente el riesgo país?
Por qué el número de Riesgo país genera tanta preocupación
¿Qué tiene que ver una empresa con el riesgo país?
Qué pasa cuando el riesgo país baja
¿Y qué pasa si vuelve a subir?
deuda,empresas,tesoro,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
La mayoría de las compañías que dejaron de abonar los créditos no registraban impagos hasta comienzos de año. Cuáles son los sectores más afectados
Puntos importantes

La morosidad corporativa se quintuplicó. Ya no es puntual, sino generalizada y sistémica, afectando a empresas de todo tamaño.
Muchas empresas establecidas no generan flujo de caja suficiente para honrar sus deudas, impactadas por el bajo consumo interno y endeudamiento familiar.
Sectores como textil y consumo masivo, bancos públicos y firmas jóvenes del interior son los más afectados por esta dinámica.
La mora ya no es un fenómeno aislado
Qué arrastra a las empresas a la morosidad
Qué bancos concentran el mayor volumen de deuda
Las empresas jóvenes sienten primero el impacto
El mapa de la mora se corre hacia el interior
bancos,deudas,morosidad,Economía,Económica,Economia politica,Que es economía,Economía definición

ECONOMIA27 minutos ago
Reservas netas se acercan a u$s10.000 millones y la City sugiere dolarizarse con bonos

POLITICA38 minutos ago
Elisa Carrió cuestionó el rumbo económico del Gobierno: “Se está aniquilando a la clase media”

CHIMENTOS42 minutos ago
El horóscopo de hoy: martes 29 de septiembre
SOCIEDAD57 minutos ago
Cada vez menos mujeres “ni-ni”. La fecundidad cayó a la mitad y un número explica el derrumbe

INTERNACIONAL1 hora ago
La sequía que golpea a 577 mil familias en Guatemala, pero sin partidas en el Presupuesto de 2027

ECONOMIA1 hora ago
Riesgo país: su importancia, cómo llegó a 600 puntos y cuánto pagan las empresas argentinas

POLITICA4 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

INTERNACIONAL4 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

INTERNACIONAL4 días ago
Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: “Netanyahu es uno de los mayores líderes de la historia del mundo”, afirmó el Presidente

 INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- CHIMENTOS3 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»