Connect with us

ECONOMIA

“El inicio de una nueva etapa”: las empresas vinculadas a la Hidrovía celebraron la privatización del canal navegable

Published

on


El Gobierno dio por concluida la auditoría de la Hidrovía y avanza con el proceso licitatorio.

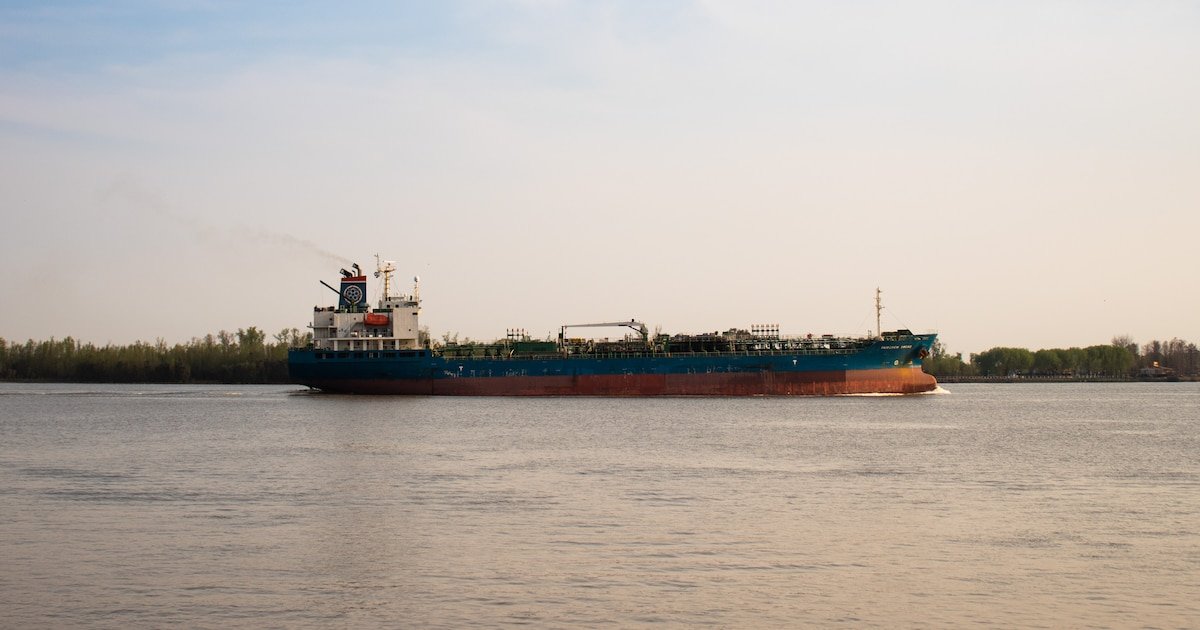
Las cámaras empresariales y compañías vinculadas a la Hidrovía expresaron su respaldo al proceso de privatización de la Vía Navegable Troncal, tras la adjudicación del contrato al consorcio Jan De Nul-Servimagnus y la conclusión de la licitación que impulsó el gobierno de Javier Milei.

Según el comunicado firmado por la Bolsa de Comercio de Rosario (BCR), la Cámara de la Industria Aceitera de la República Argentina – Centro de Exportadores de Cereales (CIARA-CEC), la Cámara de Puertos Privados Comerciales (CPPC), la Cámara de Actividades Portuarias y Marítimas (CAPyM), la Unión Industrial Argentina (UIA), y la Comisión Permanente de Transporte de la Cuenca del Plata (CPTCP), la decisión representa “el inicio de una nueva etapa con gestión privada y a riesgo empresario”, que califican como estratégica para el desarrollo productivo nacional.

Advertisement

Las organizaciones remarcaron la importancia de la Vía Navegable Troncal para el comercio exterior del país, al considerar que su correcto funcionamiento repercute de manera directa en la competitividad, los costos logísticos y la inserción internacional de Argentina. En ese sentido, manifestaron que “celebran la finalización del proceso licitatorio”, al que el gobierno nacional definió como prioritario dentro de su gestión.

El comunicado de las cámaras empresariales resalta que la Autoridad de Aplicación mantuvo un intercambio permanente con los usuarios del sistema, lo que, según sus palabras, permitió fortalecer la transparencia, la previsibilidad y la solidez institucional del procedimiento. Además, las entidades destacaron la importancia de “la aprobación de la tercera y última etapa y la adjudicación al oferente mejor calificado”.

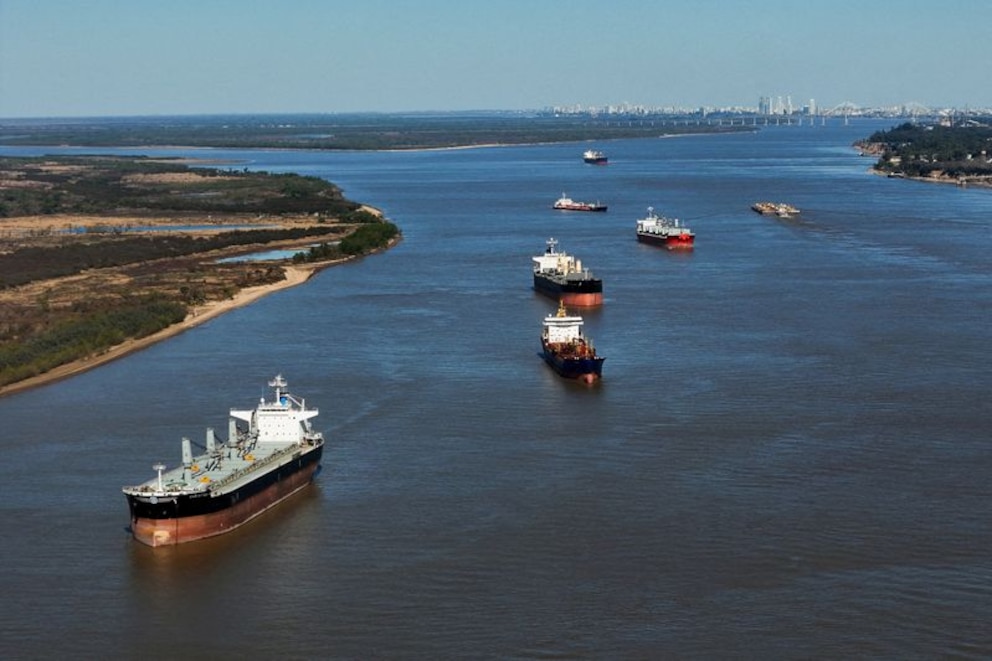
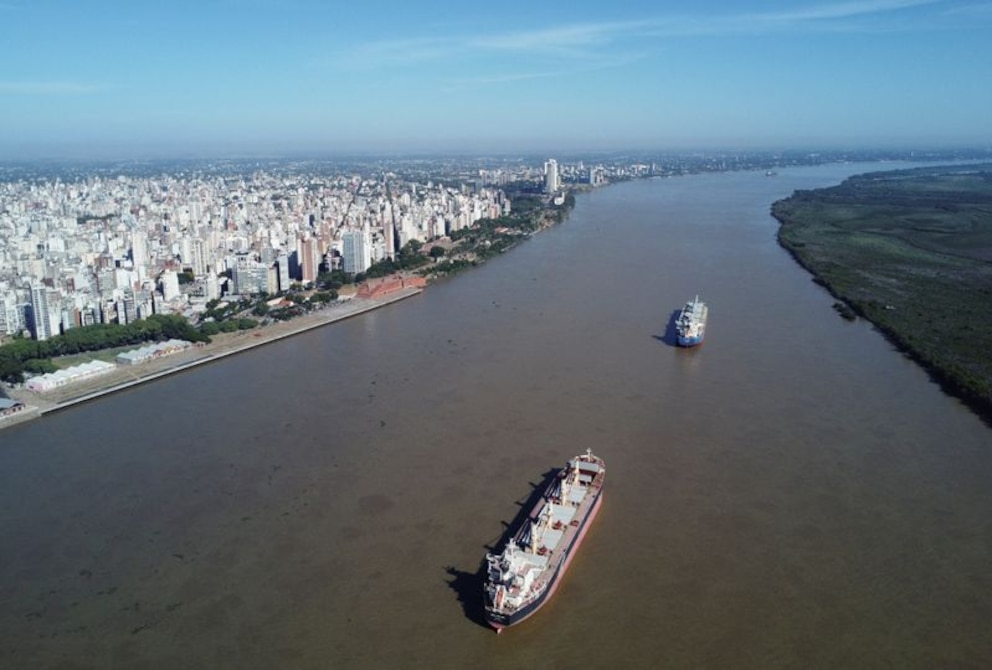
La Vía Navegable Troncal se extiende a lo largo de 1.635 kilómetros y es la principal ruta de salida al Atlántico para el 80% de las exportaciones argentinas. (Reuters)

De cara a la etapa que comienza, las empresas consideran prioritario avanzar en la adecuación del marco normativo que regula la actividad, en especial en lo referido al Impuesto al Valor Agregado. También proponen acelerar la conformación y puesta en funcionamiento del Consejo de Control, concebido como un espacio técnico y participativo que incluya representación de los usuarios de la Vía Navegable Troncal.

Los entes consideran que la puesta en marcha del Consejo contribuirá a acompañar la implementación del contrato, aportar una mirada operativa sobre las necesidades del sistema y sus usuarios, y a controlar el desarrollo de las obras comprometidas, la calidad del servicio, la evolución tarifaria y la gestión ambiental. El comunicado subraya que este espacio será fundamental para “la mejora continua de la Vía Navegable Troncal”.

Advertisement

Finalmente, las cámaras empresariales y compañías involucradas en la Hidrovía manifestaron su predisposición a colaborar activamente para que el proceso de privatización siente las bases de una nueva etapa orientada al crecimiento y la competitividad del comercio exterior nacional.

La administración de Javier Milei finalizó el proceso de adjudicación de la concesión de la Hidrovía, el corredor fluvial por donde pasa la mayor parte del comercio exterior argentino, tras seleccionar a la firma Jan de Nul-Servimagnus como ganadora de la licitación.

Jan De Nul operará la concesión de la Hidrovía por los próximos 25 años. (REUTERS/Agustin Marcarian)

Desde el Ministerio de Economía se informó que “con la adjudicación del contrato a la empresa ganadora, el gobierno nacional del presidente Milei completó la adjudicación de la Vía Navegable Troncal, que impulsará el comercio exterior con ahorro para los productores argentinos y modernizará una infraestructura estratégica, hecho histórico para el sector privado del país”. El comunicado oficial precisó que la licitación fue formalizada mediante la Resolución 2026-36-APN-ANPYN#MEC, después de que la Agencia Nacional de Puertos y Navegación concluyera las evaluaciones pertinentes. El texto oficial remarcó que el proceso “no registró impugnaciones por parte de las empresas participantes, que de esta manera convalidaron los dictámenes técnicos emitidos por la Comisión Evaluadora en cada una de las etapas de la licitación pública”.

Las empresas adjudicatarias anunciaron la creación de Vía Navegable Argentina, la compañía encargada de llevar adelante el proyecto y que, según sus estimaciones, permitirá generar empleo directo e indirecto para más de 600 familias. “Recibimos esta ratificación con satisfacción, pero sobre todo con una profunda responsabilidad. Somos plenamente conscientes de la importancia que tiene la Vía Navegable Troncal para la competitividad de la Argentina y para el desarrollo de sus cadenas productivas”, afirmó Wim Bosteels, representante de Jan De Nul.

Advertisement

Por su parte, Marcos De Vincenzi, gerente general de Servimagnus, remarcó la solidez de la propuesta presentada, respaldada por inversión privada, equipamiento propio, compromiso ambiental y un equipo profesional especializado. “Nuestro propósito es brindar a los usuarios y al Estado las garantías operativas necesarias para contar con una vía navegable moderna, transparente y competitiva a nivel global”, expresó.

El contrato, cuya firma está pautada para los próximos 30 días, prevé una disminución del 13,5% en los costos logísticos y establece el inicio de una etapa caracterizada por obras de profundización y la incorporación de tecnología orientada a mejorar la seguridad de la navegación y la lucha contra el narcotráfico.


01001v..

Advertisement

ECONOMIA

Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

Published

on


El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.

Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

Advertisement

infografia

.responsive {

width: 100%;

height: auto;

Advertisement

}

La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.

Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.

Advertisement

Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.

Sin efectivo en las góndolas de supermercado

Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

infografia

.responsive {

Advertisement

width: 100%;

height: auto;

}

Advertisement

El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.

El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.

Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

Advertisement
Continue Reading

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias