A más de seis años de la última vez que la jubilación mínima alcanzó un poder adquisitivo aceptable, los haberes siguen sin cubrir ni la mitad de la canasta de un adulto mayor. En paralelo, la eliminación del impuesto PAÍS dejó al sistema previsional sin una fuente de financiamiento que llegó a representar más del 6% de la recaudación total.
Desde hace casi dos décadas, el sistema previsional argentino atraviesa una crisis profunda que combina fragilidad financiera y pérdida constante del poder adquisitivo. Entre 2008 y 2026 se sucedieron al menos diez cambios en el sistema y fórmula de ajuste previsional, que reconfiguraron sucesivamente el sistema de reparto, las moratorias para acceder a una jubilación y la fórmula de movilidad de los haberes, modificada en al menos cuatro oportunidades en ese período. Esta sucesión de cambios no sólo diluyó la previsibilidad del sistema, sino también la confianza ciudadana en que el Estado pueda garantizar una vejez digna.
A pesar de la urgencia, durante el primer semestre de 2026 el panorama político no mostró señales de una reforma estructural: el régimen continuó sosteniéndose con ajustes mensuales por inflación y bonos «extraordinarios», que vienen siendo aplicados desde fines de 2022, para complementar los haberes más bajos.
La jubilación mínima se derrumba: de u$s403 a u$s321 en seis años
La evolución del haber jubilatorio mínimo en nuestro país muestra con crudeza el deterioro de su valor, medido en dólares, a lo largo de la última década. Este fenómeno no solo refleja el impacto de la inflación interna y la devaluación, sino también el carácter errático de las políticas previsionales, muchas veces compensadas con bonos discrecionales que no modifican la base estructural del ingreso de los jubilados.
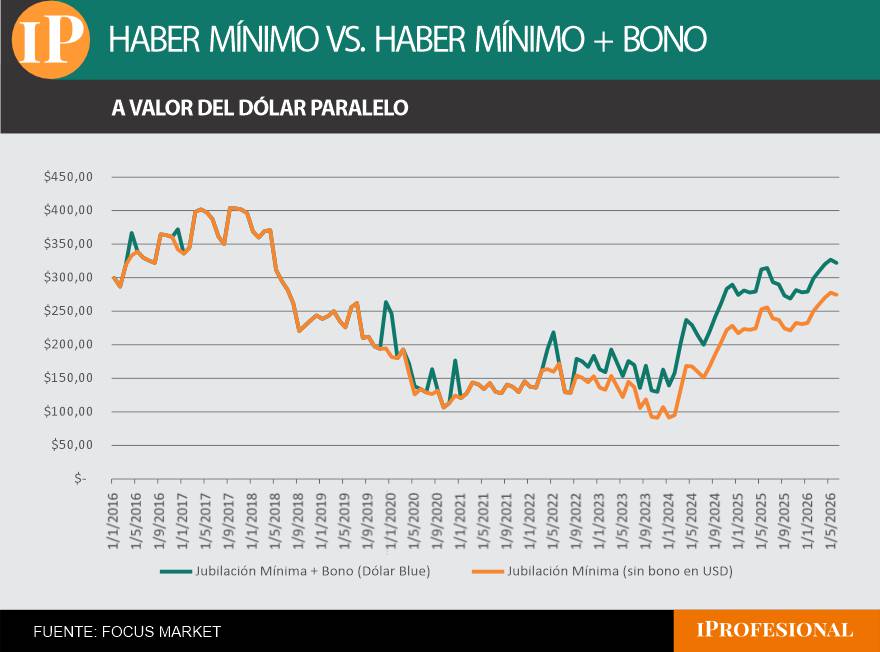
El gráfico a continuación muestra la trayectoria de la jubilación mínima (con bono) tanto en pesos corrientes como a valor del dólar paralelo promedio de cada período. El pico más alto de la serie se registra en septiembre de 2017, cuando el haber alcanzó los u$s403,77. El punto más bajo se dio en octubre de 2020, en pleno contexto de pandemia, cuando cayó a apenas u$s106,25. En junio de 2026, la jubilación mínima con bono se ubica en $473.318 (u$s321,99), todavía más de u$s80 por debajo del máximo histórico de hace casi una década.
En junio de 2026, la jubilación mínima con bono se ubica en $473.318 (u$s321,99)
El siguiente gráfico ilustra con claridad cómo, desde diciembre de 2019, la política previsional argentina profundizó una lógica paliativa, extendiendo el uso de bonos como herramienta central para compensar la pérdida del poder adquisitivo. Desde marzo de 2022 el refuerzo se volvió prácticamente permanente, y desde febrero de 2024 se estabilizó en $70.000, un monto que no se actualizó desde entonces a pesar de la inflación acumulada.
Esto hizo que su peso relativo dentro del haber total fuera diluyéndose mes a mes: representaba cerca del 34% del ingreso total en febrero de 2024 y, hacia junio de 2026, ya equivale a apenas el 15%. La diferencia entre ambas curvas pone en evidencia la «bono-dependencia» del sistema previsional argentino, donde buena parte del ingreso del jubilado no está asegurado por ley ni es estructural, sino que depende de decisiones discrecionales del Ejecutivo de turno, sujetas además a la falta de actualización del propio bono.

El pico más alto de la serie se registra en septiembre de 2017, cuando el haber alcanzó los u$s403,77.
La canasta básica que los jubilados no pueden pagar
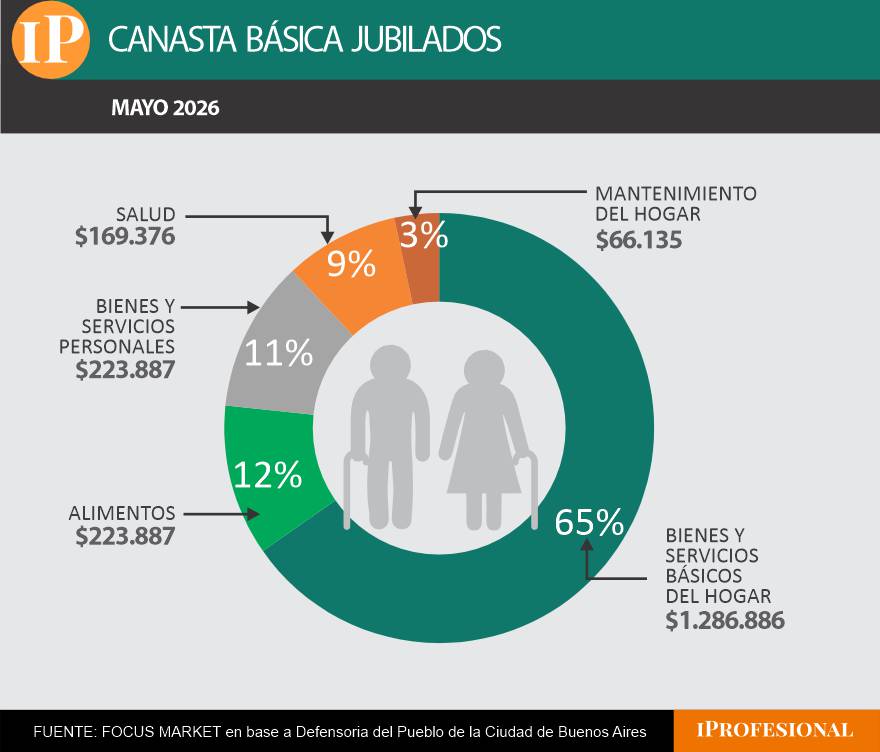
Para entender el verdadero deterioro del poder adquisitivo de los jubilados, es necesario ponerlo en relación con el costo real de vida. La Defensoría del Pueblo de la provincia de Buenos Aires elabora una Canasta Básica de Adultos Mayores para una pareja de jubilados, que incluye alimentos, bienes y servicios personales, salud, mantenimiento del hogar y vivienda.
Según la última actualización, a mayo de 2026 esta canasta asciende a $1.970.171 mensuales si la pareja es propietaria de su vivienda, y a $2.393.079 si alquila. De ese total, los bienes y servicios básicos del hogar representan la mayor porción, seguidos por:
- Alimentos: $223.887
- Bienes y servicios personales: $223.887
- Salud: $169.376
- Mantenimiento del hogar: $66.135
En comparación, una jubilación mínima más bono en mayo de 2026 asciende a $463.174, lo que alcanza para cubrir apenas el 24% de la canasta si la pareja es propietaria, y el 19% si alquila. Incluso considerando los ingresos de dos jubilados con haber mínimo —es decir, $926.348—, la cobertura sube al 47% en el caso de vivienda propia y al 39% si se alquila, sin llegar a cubrir ni la mitad de los gastos esenciales estimados para una vejez digna.

A mayo de 2026 esta canasta asciende a $1.970.171 mensuales si la pareja de adultos mayores es propietaria de su vivienda
Dos décadas sin alcanzar el 100% de cobertura
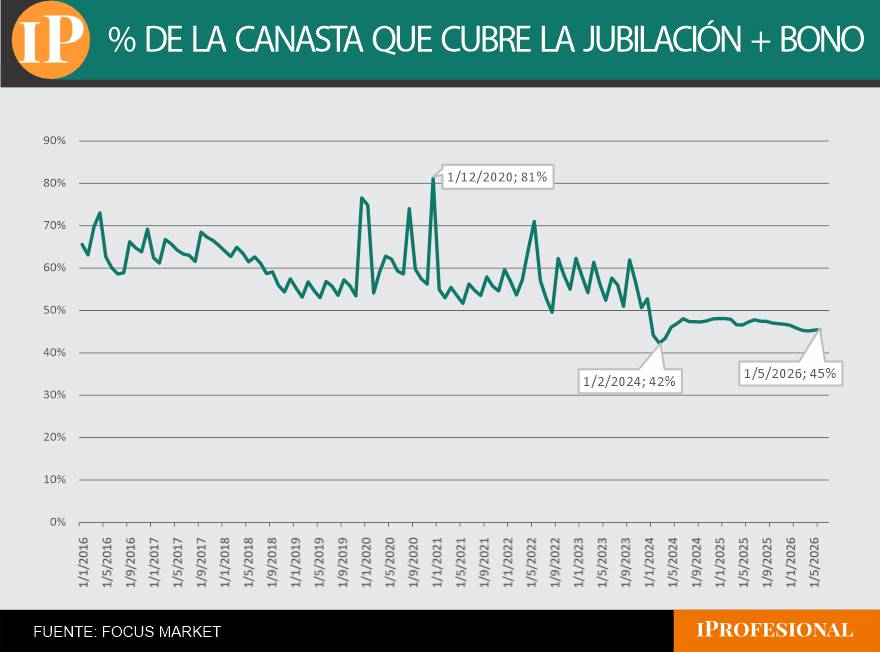
Lo siguiente que analizamos es cómo ha evolucionado, desde 2016 hasta hoy, la relación entre la jubilación mínima (con bono) y el valor de una canasta básica de adulto mayor, en este caso la elaborada por el GCBA en base al IPCBA. El resultado es contundente: en toda la serie, el haber mínimo nunca logró cubrir el 100% del costo estimado de vida de un jubilado, y desde 2024 la cobertura se estabilizó en una banda baja, de entre el 42% y el 48%.
El punto más alto se registró en diciembre de 2020, cuando un bono extraordinario llevó la cobertura al 81%, aunque de forma excepcional y transitoria. El piso se dio en febrero de 2024, con apenas el 42%, en el inicio de la gestión actual y antes de que el bono se estabilizara en $70.000. Para mayo de 2026, último dato disponible, la jubilación mínima con bono cubre el 45% de la canasta.
Para mayo de 2026, la jubilación mínima con bono cubre el 45% de la canasta.
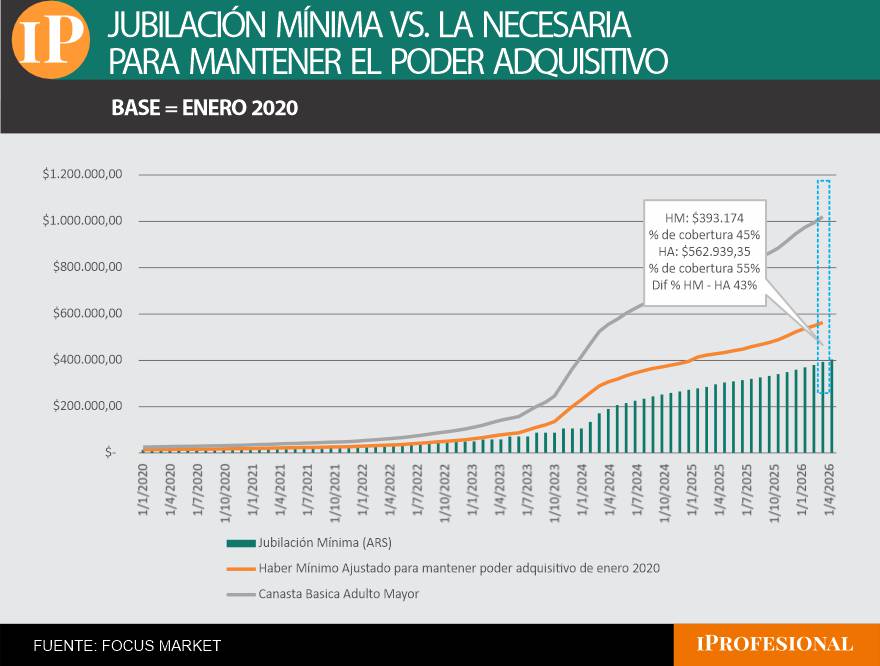
Desde enero de 2020, el haber mínimo nominal creció año tras año, pero muy por debajo del ritmo al que lo hizo la Canasta Básica del Adulto Mayor, que refleja el costo real de vida. Vale aclarar que tampoco en enero de 2020 la jubilación mínima sin bono era una panacea: ya entonces cubría apenas el 55% de la canasta básica de un adulto mayor.
El gráfico compara dos líneas: por un lado, la evolución del haber mínimo jubilatorio sin bonos para evitar la distorsión y, por el otro, el valor que debería haber alcanzado esa jubilación para mantener ese mismo nivel de cobertura, ya de por sí insuficiente.
Durante los más de seis años de la serie, el haber mínimo se mantuvo sistemáticamente por debajo del nivel necesario para sostener siquiera ese 55% de cobertura. En mayo de 2026, el haber mínimo asciende a $393.174 y cubre el 39% de la canasta, mientras que para mantener el poder adquisitivo de enero de 2020 debería ubicarse en $562.939, una diferencia de 43 puntos porcentuales entre ambos niveles de cobertura. Es decir, lejos de mejorar, la jubilación mínima hoy ofrece menos protección que un punto de partida que ya era insuficiente. Este deterioro estructural no se corrige con bonos compensatorios.

Desde enero de 2020, el haber mínimo nominal creció año tras año, pero muy por debajo del ritmo al que lo hizo la Canasta Básica del Adulto Mayor
El impacto fiscal de la eliminación del impuesto PAÍS
El impuesto PAÍS fue creado a fines de 2019 por la Ley 27.541 con un diseño de emergencia y una vigencia limitada a cinco períodos fiscales, con el objetivo declarado de desalentar la compra de divisas. Sin embargo, lejos de ser un tributo marginal, su peso en la recaudación total creció del 2% en 2020 al 6,4% en 2024, y a lo largo de sus cinco años de vigencia aportó más de u$s17.000 millones, equivalentes al 3% del PBI acumulado.
El 70% de lo recaudado tenía asignación específica a la seguridad social, con el 60% destinado a programas de ANSES y el 40% restante al INSSJP (PAMI). Su carácter no coparticipable y su fecha de vencimiento explícita —dejó de aplicarse el 23 de diciembre de 2024— generaron, con el tiempo, una dependencia fiscal cada vez más difícil de sostener: esa discontinuidad significó una pérdida de ingresos equivalente al 1,1% del PBI, y en el acumulado al tercer trimestre de 2025, por cada $100 de menor recaudación total, $88 se explicaron directamente por la eliminación del impuesto PAÍS.
El propio esquema de Ahorro-Inversión-Financiamiento de ANSES permite dimensionar el quiebre. El impuesto PAÍS pasó de aportarle $3.690.987 millones en 2023 a apenas $2.605 millones en 2025, una caída prácticamente a cero en sólo dos años. Pese a esa pérdida, los aportes y contribuciones a la seguridad social —la fuente genuina de financiamiento del sistema— treparon de $7.805.686 millones en 2023 a $38.955.793 millones en 2025, lo que llevó a que la cobertura de las prestaciones jubilatorias con recursos propios mejorara del 72% en 2023 al 80% en 2024 y 2025, muy por encima del 61% que se registraba en 2019.
El resultado financiero total de ANSES, que en 2023 había sido de apenas $1,2 billones, saltó a $3,1 billones en 2024 y $4,2 billones en 2025. A simple vista, estos números podrían leerse como un fortalecimiento genuino del sistema. Pero la mejora no se explica por un salto en el empleo formal ni en la recaudación, sino, en gran medida, por el congelamiento real de los haberes: mientras las prestaciones de la seguridad social crecieron de $10.871.776 millones en 2023 a $48.663.243 millones en 2025 (4,5 veces), la inflación acumulada en ese período fue muy superior, licuando el valor real de cada jubilación.
El superávit financiero de ANSES en 2025 convive, entonces, con un sistema que perdió por completo el impuesto PAÍS como fuente de financiamiento y que, según vimos antes, hoy ofrece una jubilación mínima que cubre apenas el 45% de la canasta de un adulto mayor. La salida del impuesto PAÍS dejó un agujero fiscal que el Estado logró tapar, pero a costa de una variable que rara vez se explicita: el congelamiento real de los haberes jubilatorios. Mientras no haya una reforma estructural que aborde tanto la sostenibilidad financiera como el poder adquisitivo de los jubilados, el ajuste seguirá recayendo, una vez más, sobre los mismos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,jubilaciones,impuesto país