ECONOMIA
Reforma de la Carta Orgánica e independencia del BCRA: qué tiene que ocurrir para que realmente funcione

La reforma de la Carta Orgánica del Banco Central, que en su discurso por cadena nacional el presidente Javier Milei definió como un proyecto para “terminar con el robo de la alta política”, es en gran medida una “contra-reforma”: deshacer lo que en 2012 hizo el kirchnerismo al asignarle a la entidad tantas funciones que al final no era responsable de ninguna.
Como precisó Infobae, el proyecto girado al Congreso propone una serie de cambios a través de seis ejes: un mandato único de control de la inflación, reforzar la autonomía de la entidad y de sus autoridades, eliminar las vías de financiamiento al Tesoro, redefinir qué utilidades pueden transferirse, usar parte de resultados contables para cancelar pasivos heredados y actualizar reglas operativas y de reservas.
Pero, ¿cuán importante es la independencia del Central? ¿Servirá para alcanzar en algún momento una inflación anual de un dígito y para que el peso argentino sea una moneda en la que se pueda ahorrar y hacer planes sin temer saltos bruscos de su valor respecto del dólar?
“Es muy importante. Los economistas discutimos miles de cosas y en muchas no nos ponemos de acuerdo, pero si vas a la literatura teórica y a la evidencia empírica, en la profesión hay muchísimo acuerdo en que la política monetaria es muy efectiva para bajar la inflación y a mediano plazo nada efectiva para alterar el empleo y la actividad económica. Hay muchísimos modelos, testeados empíricamente, que muestran que los países con bancos centrales independientes tienen muchísima menos inflación que aquellos en que el Central depende del Ejecutivo. Esa literatura apareció a mitad de los ‘80 y fue una explosión hasta principios de los 90: tal fue así que la Carta Orgánica del BCRA se reformó en 1992 para incorporar eso y fue bastante independiente. Pero en 2012 se volvió a cambiar y fue un paso gran atrás. A grandes rasgos, la idea es tratar de volver a la CO del BCRA de principios de los 90”, respondió Gustavo Reyes, economista del Ieral de Fundación Mediterránea y especialista en temas monetarios y cambiarios.
En la profesión hay muchísimo acuerdo en que la política monetaria es muy efectiva para bajar la inflación y a mediano plazo nada efectiva para alterar el empleo y la actividad económica (Reyes)
Gustavo Reyes, economista del Ieral
“Argentina necesita instituciones fuertes”, dijo por su parte Martín Redrado, expresidente del BCRA, quien refirió el ejemplo peruano.
“Más allá de los vaivenes políticos, la institucionalidad del Banco Central del Perú le dio fortaleza para darle credibilidad en materia cambiaria, monetaria y también en materia de cumplimiento de la ley e independencia de los poderes. Eso es clave para que haya más inversiones en la Argentina. La reforma de 2012 fue un total despropósito, para financiar al sector público. El efecto fue llegar en 2023 a 211% de inflación, diez tipos de cambio, a una economía inflacionaria que ahogaba al sistema productivo: no se podía producir ni importar y estaba lleno de distorsiones en materia cambiaria», contó Redrado.
Por ese motivo, dijo: “Una reforma de la Carta Orgánica, un directorio que sea independiente de la política, lo que debe dar es tranquilidad, estabilidad monetaria, de precios, financiera y también predictibilidad cambiaria. Es importante para la vida de todos los argentinos (…) hoy todo el directorio del BCRA está en comisión. Después de mi renuncia en 2010, solo un presidente de Central, Federico Sturzenegger, fue aprobado por el Senado, pero ningún director y ningún otro presidente -y hubo varios desde el 2010 a la fecha- tiene garantía de permanencia”.
¿Cuánto han durado los presidentes del BCRA? “Entre los 80 y principios de los 90 duraron 11 meses en promedio. Cuando explotó la convertibilidad, hubo dos o tres días en que no hubo presidente del Central. Nadie quería tomar el puesto, porque había sido tanto el desmanejo”, recordó Reyes.
¿Cuánto han durado los presidentes del BCRA? “Entre los 80 y principios de los 90 duraron 11 meses en promedio (Reyes)
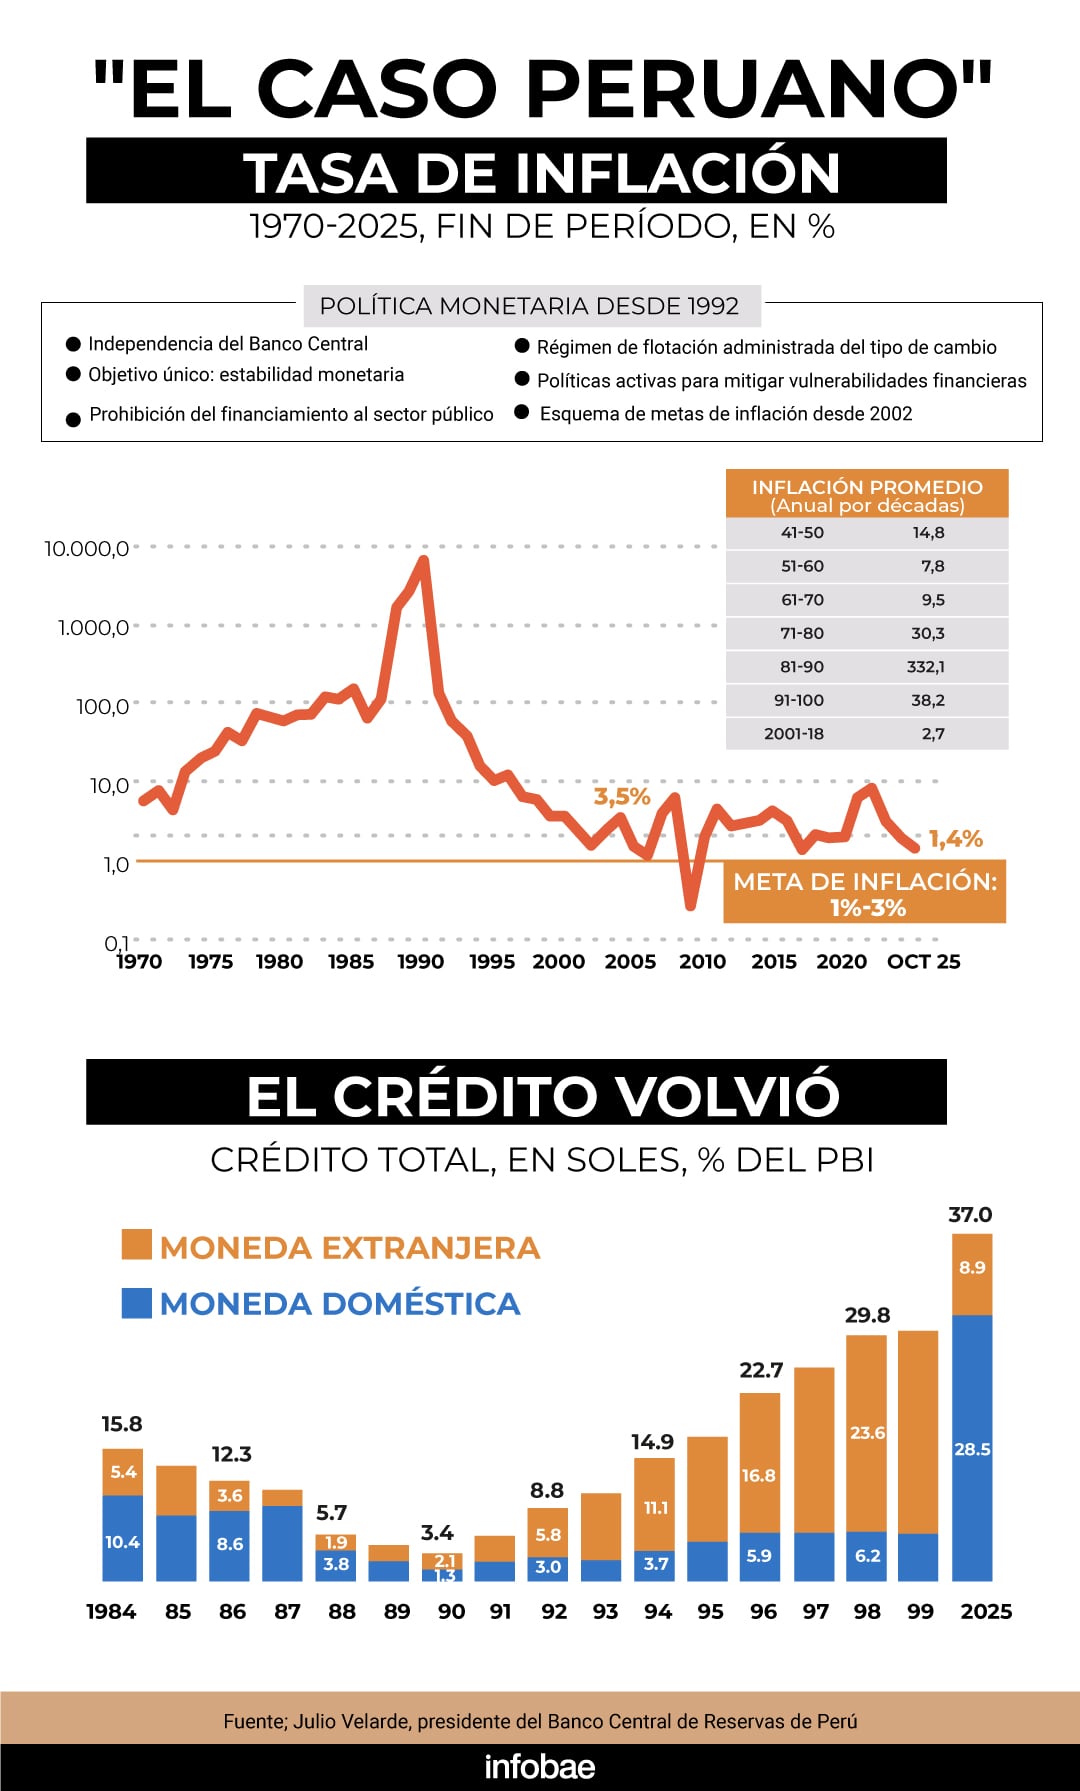
Redrado, quien en 2004 habia sido designado durante la presidencia de Néstor Kirchner, renunció bajo la presión política de Cristina Fernández de Kirchner por oponerse a la cesión de USD 10.000 millones de reservas para constituir los llamados “Fondos del Bicentenario”, expuso en diciembre pasado sobre el tema junto al presidente del Banco Central peruano, Julio Velarde, de quien resalta no solo su capacidad técnica, sino también su independencia y su pragmatismo.
En esa ocasión, Velarde, que hace 20 años preside el Banco Central peruano, dijo que la política monetaria más que un roble debía ser un junco y responder con flexibilidad a las circunstancias de la economía, pero manteniendo su objetivo de preservar el valor de la moneda.
.responsive {width: 100%; height: auto;}</style
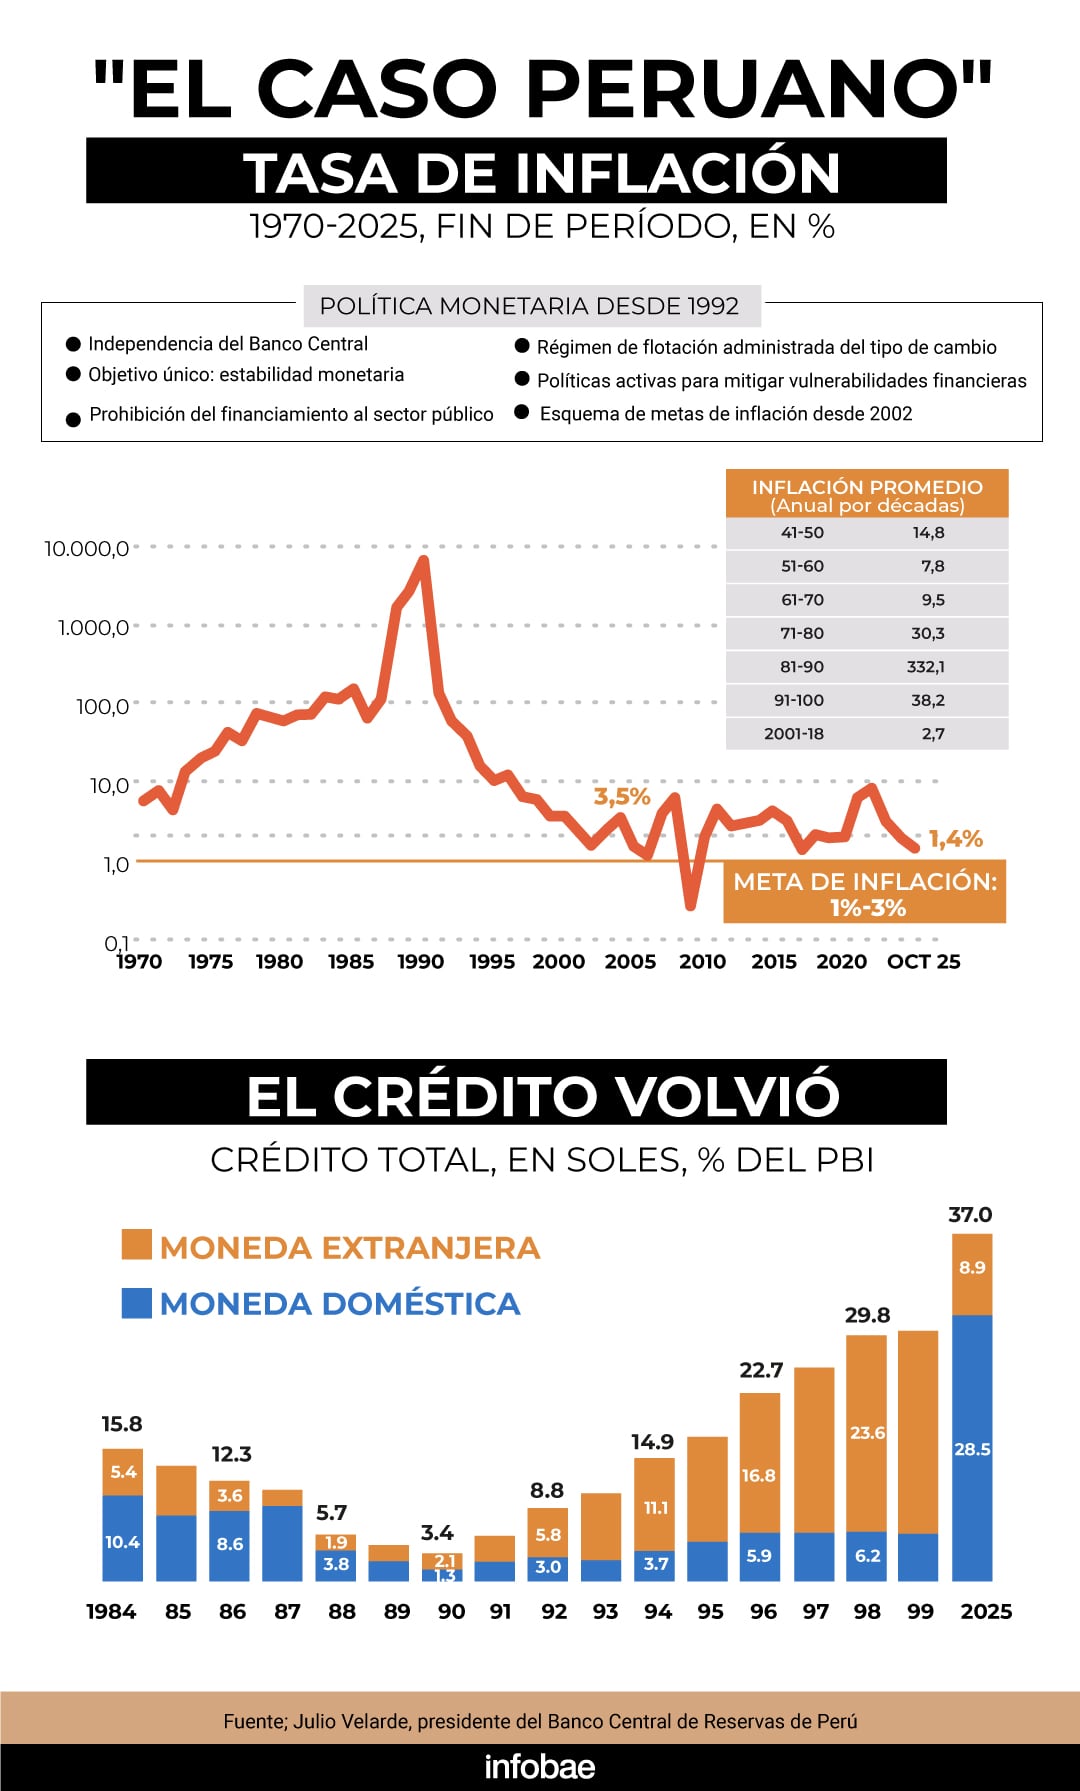
Al respecto, Velarde le contó a Redrado que durante la presidencia de Pedro Castillo Perú tuvo una fuga de capitales de casi 10% del PBI, pero como el Banco Central peruano había acumulado reservas (actualmente, tiene el equivalente a 28% del PBI, como si el BCRA tuviera más de USD 250.000 millones) puso sobre la mesa esas divisas para evitar una brusca devaluación.
El ejemplo peruano de baja inflación, moneda estable, abundantes reservas y expansión del crédito interno no debe confundirse con éxito político y socio-económico: el país andino ha cambiado de presidentes como de figuritas, sigue siendo mucho más pobre que la Argentina y registra altísimos niveles de desigualdad. Su estabilidad monetaria no es igual a éxito general, pero se mantiene. Sin ella, el balance sería peor.
Si uno mira los últimos 20 años, el sol peruano oscila entre 3 y 4 por dólar. Nadie le dice a Velarde que acumule o no acumule reservas, lo decide él con su directorio (Redrado)
“Si uno mira los últimos 20 años, el sol peruano oscila entre 3 y 4 por dólar. Nadie le dice a Velarde que acumule o no acumule reservas, lo decide él con su directorio. Es algo que puede preguntar el Congreso (cuando haya audiencias públicas de designación): cómo reaccionarían el futuro presidente del BCRA y sus directores frente a este tipo de circunstancias”, contó Redrado.
Limitaciones actuales y alternativas de política monetaria
Muchos economistas critican la demora oficial en desanclar del todo el dólar y sugieren que el BCRA aplique una política de flotación cambiaria y “metas de inflación”.
En su paso por la Argentina, el propio Velarde dijo que, más allá de cuestiones técnicas, Argentina va camino de derrotar la inflación. Por ahora, sin embargo, el BCRA enfrenta una limitación importante: la baja efectividad de la tasa de interés como instrumento de política monetaria.
“El gran economista argentino Guillermo Calvo mostró en una investigación la debilidad de la tasa de interés como instrumento de transmisión de la política monetaria cuando el crédito es, como en la Argentina, 12% del PBI. Si uno cree que con una tasa de interés que impacta sobre 12% de la actividad económica, mientras el 88% se mueve en efectivo o por otros canales informales, hace una política monetaria que no tiene que ver con la realidad. No se puede operar en el vacío. Debería haber un período de transición, hasta que el crédito tenga suficiente volumen, unos treinta puntos del producto, ahí sí la tasa de interés puede ser un instrumento útil y de transmisión para ir a un esquema de metas de inflación», dijo Redrado.

¿Y mientras tanto? Según el exfuncionario y titular de la Fundación Capital, un recorrido viable seria un esquema de agregados monetarios que muestre disciplina y que no se financia espuriamente al sector público.
“El próximo directorio -dijo- debería presentar al Congreso un programa monetario que a mi juicio debería basarse en el agregado M2 privado: billetes y monedas en circulación del sector privado, más los depósitos a la vista. Estudios técnicos del BCRA muestran una correlación importante entre la evolución del M2 privado y la demanda de pesos. Fijando metas trimestrales, cumplibles, exigibles, públicas, va a permitir profundizar el crédito”.
Reyes, del Ieral, subrayó que la política cambiaria es “la otra cara” de la política monetaria. “Si querés tener una determinada política monetaria y una determinada apertura financiera al mundo, eso te determina el sistema cambiario, no hay otra. Aquí todavía tenemos algo de cepo y una política del BCRA que fija los agregados monetarios e implícitamente está definiendo la política cambiaria».
Santiago Bausili es del riñón del ministro Luis Caputo, mucha independencia no hay, es esto. Pero que empecemos a tener un poco más de independencia del Banco Central es una muy buena medida (Reyes)
Reyes agregó: “Las dos políticas tienen que estar a cargo del BCRA y el objetivo debe ser generar la mayor certidumbre y baja inflación. No necesariamente la mas baja posible, pero sí una inflación baja y muy estable. Obviamente, esto debe complementarse con el déficit fiscal, la apertura, con que la economía funcione bien, pero esta reforma es una en que el Gobierno no había avanzado. Santiago Bausili (el actual titular del BCRA) es del riñón del ministro Luis Caputo, mucha independencia no hay. Pero que empecemos a tener un poco más de independencia del BCRA es una muy buena medida».
Desafíos institucionales y antecedentes históricos
“Una cosa es el proyecto y otra quienes sean designados. Tendrá que haber un escrutinio de las personas propuestas para presidir e integrar el directorio del Central en audiencias públicas, como ocurre en los principales países del mundo. Y ahí hacerles todas las preguntas: qué haría en tal caso, qué en tal otro, examinar el pragmatismo que tenga”, dijo Redrado.

“Nadie le puede decir al presidente o al directorio del Central cuánto tiene que comprar o vender. A eso llamo independencia operativa, pero independencia no significa aislamiento: el BCRA no puede estar aislado de la realidad ni de la política económica; tiene que coordinar pero no subordinarse al Ministerio de Economía. Esos dos conceptos deben estar muy claros: independencia no es aislamiento, y coordinación no significa subordinación”, enfatizó Redrado.
Si el Congreso aprueba el proyecto oficial, al que el gobierno agregó novedades como el “grillete fiscal”, ¿cuánto tiempo llevaría llegar a una inflación anual de un dígito?
“Depende de lo que se haga en política económica. La disciplina fiscal es una condición necesaria, pero no suficiente. Para bajar la tasa de inflación a un dígito se necesita una política cambiaria, una política financiera y una política monetaria permanentes. Y eso todavía no está dado. Mucha gente del exterior me pregunta qué significan el dólar MEP, el CCL. No entienden las restricciones y diferentes valores para el tipo de cambio. Se necesita hacer convergente lo que ya se está haciendo en política fiscal con la política monetaria, que tuvo muchos vaivenes y aún no tiene un objetivo claro. Que la Argentina pague los intereses de deuda con superávit fiscal y con la renovación de capital en los mercados voluntarios vaya bajando la relación de deuda contra producto”, concluyó Redrado.
Argentina, no lo entenderías
El Congreso tiene ya en sus manos el proyecto oficial. De aprobarse, seguirá la designación y evaluación de futuras autoridades. Y luego el examen de una Argentina que suele dar por tierra con conceptos que funcionan en otros países.
Como mencionó Reyes, la CO de 1992 del BCRA tenía varios de los elementos que el gobierno busca restablecer, pero no impidió que a comienzos de 2001 el entonces presidente del BCRA, Pedro Pou, fuera denunciado judicialmente por la diputada nacional Elisa Carrió por falta de control y complicidad en operaciones de lavado de dinero y favoritismo, basándose en parte en investigaciones del Senado de Estados Unidos.
Tampoco impidió que en abril de ese año el ministro de Economía Domingo Cavallo lograra finalmente desplazar a Pou, opositor a su “factor de convergencia” o “empalme” para salir del corset monetario de la convertibilidad, ya en el tercer año de una larga recesión. La CO de 1992 tampoco evitó que en 2011 Cristina Kirchner designara a Mercedes Marcó del Pont para que hiciera lo que ella le ordenara.
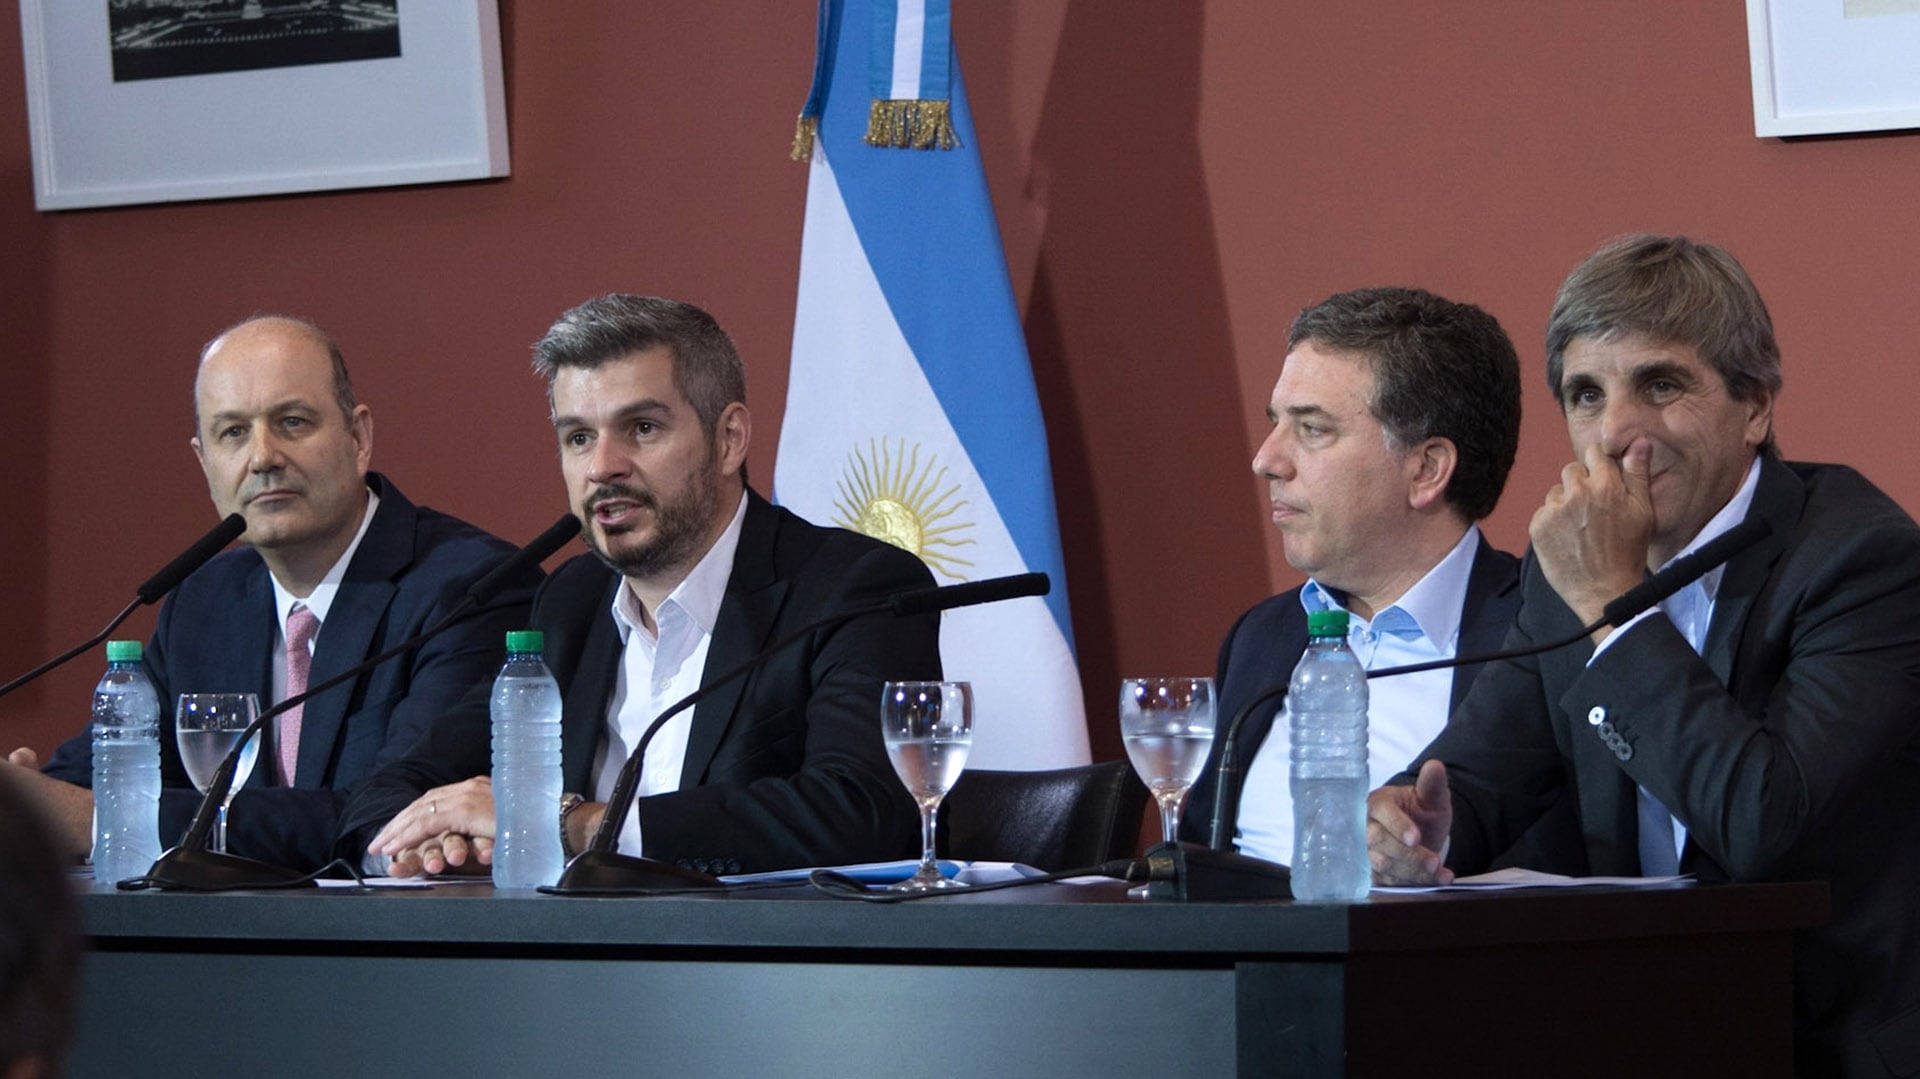
El 28 de diciembre de 2017, ya vigente la reforma kirchnerista de 2012, la política de “Metas de Inflación” iniciada por el entonces presidente del BCRA y actual ministro de Desregulación, Federico Sturzenegger (último titular del BCRA con designación aprobada por el Senado), fue dañada en su credibilidad por un cambio de metas anunciado en una rueda de prensa encabezada por el entonces jefe de Gabinete, Marcos Peña, en la que Sturzenegger asistía a su propio descabezamiento.
He ahí algunos antecedentes de la prueba empírica y contra-histórica que debería superar no solo el eventual “nuevo” Banco Central, sino la economía argentina en su conjunto.
Business,Domestic Politics,Corporate Events,South America / Central America,Government / Politics






ECONOMIA
Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street
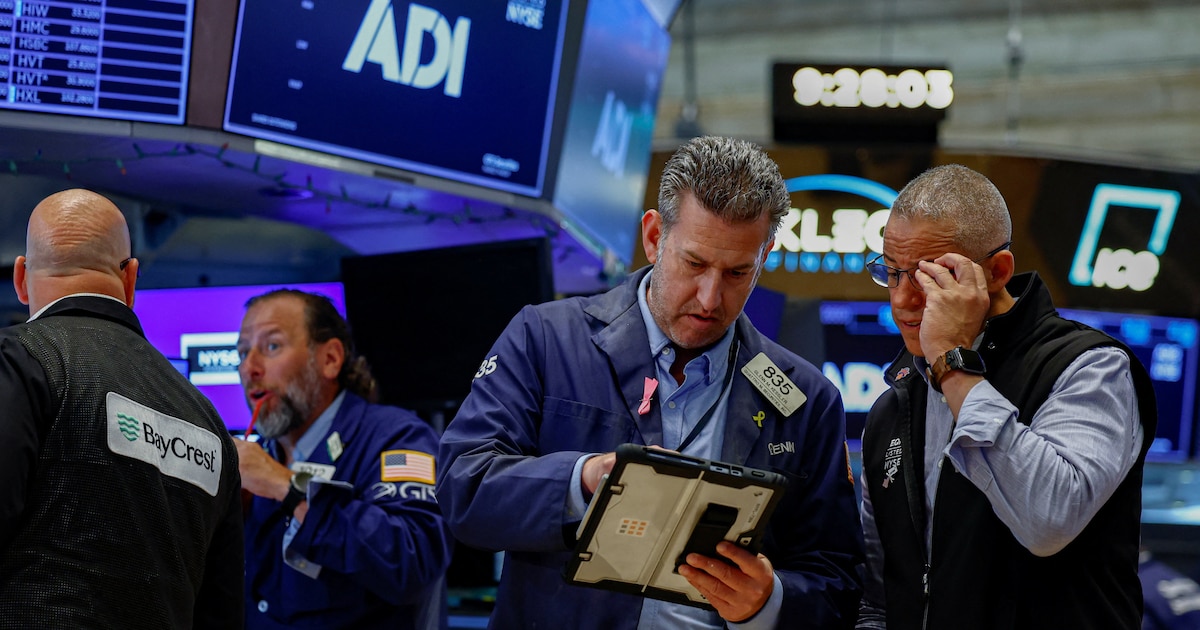
La salida de fondos privados que estaban posicionados en deuda de los Estados Unidos provocó un salto en las tasas de retorno de los bonos del Tesoro, que asentados sobre el 5% anual alcanzaron máximos desde el 2002.
Esa señal tuvo impacto en el resto de los activos del mundo. Para los títulos emergentes implicó también una presión bajista, aunque las acciones de los EE.UU. se transformaron en un inesperado refugio de valor, con un S&P 500 que quedó prácticamente neutro en medio de la volatilidad semanal.
Las acciones y los bonos argentinos se llevaron la peor parte de este contexto, al que se le añadieron debilidades macroeconómicas propias, con un riesgo país que se disparó 37 unidades o un 6,1%, a 646 puntos básicos, luego de haber tocado el viernes los 655 puntos, un máximo desde el 25 de noviembre del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos hard dollar -Bonares y Globales- promediaron una baja de precios del 2% desde el viernes anterior, mientras que las rentabilidades superaron el 11% anual.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires retrocedió un 4,4% en pesos, en los 2.767.663 puntos, mientras que medido en dólares bajó un 4,6%, a la zona de 1.700 puntos, un piso desde el 24 de octubre del año pasado, la rueda previa a las elecciones legislativas.
Las pérdidas semanales entre los ADR y acciones argentinas negociadas en dólares en Nueva York fueron elocuentes, encabezadas por Cresud (-11,6%), IRSA (-9,1%) y Telecom (-9%). Les siguieron Satellogic (-8,1%), Banco Supervielle (-8%), Edenor (-6,3%), Vista Energy (-6,3%), Transportadora Gas del Sur (-5,9%), YPF (-5,8%, a USD 49,60) y Grupo Galicia (-5,7%).
“La semana no fue buena para la renta fija global en general y la argentina en particular. La tasa de los bonos estadounidenses a diez años pasó de 4,9% el 23 de septiembre a 5,25% al cierre del jueves, provocando un gran sell off de bonos en el mundo. En este contexto, la renta fija local tuvo una de las peores semanas del año”, sintetizaron los analistas de IEB.
“Argentina no tiene un problema de stock de deuda -la neta del Tesoro es de apenas 35% del PBI- y tiene superávit primario -casi inédito en todo América Latina-, pero, dada la falta de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover –algo que damos por hecho si Milei reelige- o grandes compras de BCRA o Tesoro”, indicó la consultora 1816, dado que el sector “energía generará dólares, pero para que se queden el programa económico debe ayudar”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Mientras el calendario avanza con rapidez, los inversores se enfrentan a tiempos electorales que se adelantaron incluso a los mercados financieros. En ese contexto, la ansiedad habitual por anticipar el futuro vuelve a ocupar el centro del juego”, explicó el economista Gustavo Ber.
“Así, la política no sólo ocupa el centro de la escena: cada señal se interpreta de inmediato en clave electoral, mientras los operadores recalculan permanentemente las chances de reelección. Este circuito retroalimenta la incertidumbre y refuerza entre los inversores una actitud de wait and see, que en su extremo paraliza decisiones de inversión y genera efectos adversos sobre la actividad económica”, evaluó Ber.
Max Capital describió un panorama con “el desempeño más débil de los activos argentinos frente a sus pares en un contexto global de aversión al riesgo, en el que los spreads de los bonos high yield se ampliaron de manera generalizada, aunque los bonos argentinos en dólares registraron una ampliación aún mayor”.
“Desde julio la explicación se divide en partes iguales entre factores locales y externos. Los riesgos globales tuvieron un papel más importante en septiembre. Los bonos high yield registraron caídas, pero la corrección de Argentina fue más pronunciada que la que sugeriría su beta habitual frente a los mercados emergentes. Las probabilidades de default aumentaron con mayor intensidad para los años posteriores a 2027, lo que sugiere que el incremento del riesgo electoral explica una parte importante de la caída”, continuó Max Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Las bolsas de Nueva York comenzaron el cuarto trimestre del año con leves avances, recortando la volatilidad reciente gracias a un respiro en el mercado de renta fija estadounidense. El repliegue de los rendimientos de los bonos del Tesoro de EEUU logró neutralizar la presión inflacionaria ejercida por una nueva suba en los precios internacionales del crudo, en una jornada donde las ganancias operativas de tecnológicas y semiconductores compensaron el freno en firmas de consumo masivo”, comentó Mauricio Villacorta, estratega de Inversión de IOL.
Un informe de la gerencia de Estudios Económicos del Banco Provincia aportó que “la economía cayó fuerte en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recomposición del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada”.
Baja para el dólar
La oferta de divisas en el mercado de cambios se mantuvo elevada a lo largo de la semana, donde el dólar mayorista cerró a 1.520 pesos.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
La cotización blue del dólar, a $1.560 para la venta, finalizó el mismo nivel de cierre de la semana anterior.
El Banco Central efectuó compras en el mercado de cambios por un total de USD 369 millones, mientras que las reservas internacionales brutas de la entidad crecieron en USD 408 millones, a 48.653 millones de dólares.
Business,Corporate Events,North America
ECONOMIA
Fuerte respaldo al rumbo económico y preocupación por la actividad y la política: el balance empresario tras el Coloquio de IDEA
coloquio idea (IDEA)

Fuente IDEA

Fuente IDEA

Fuente IDEA

coloquio idea
ECONOMIA
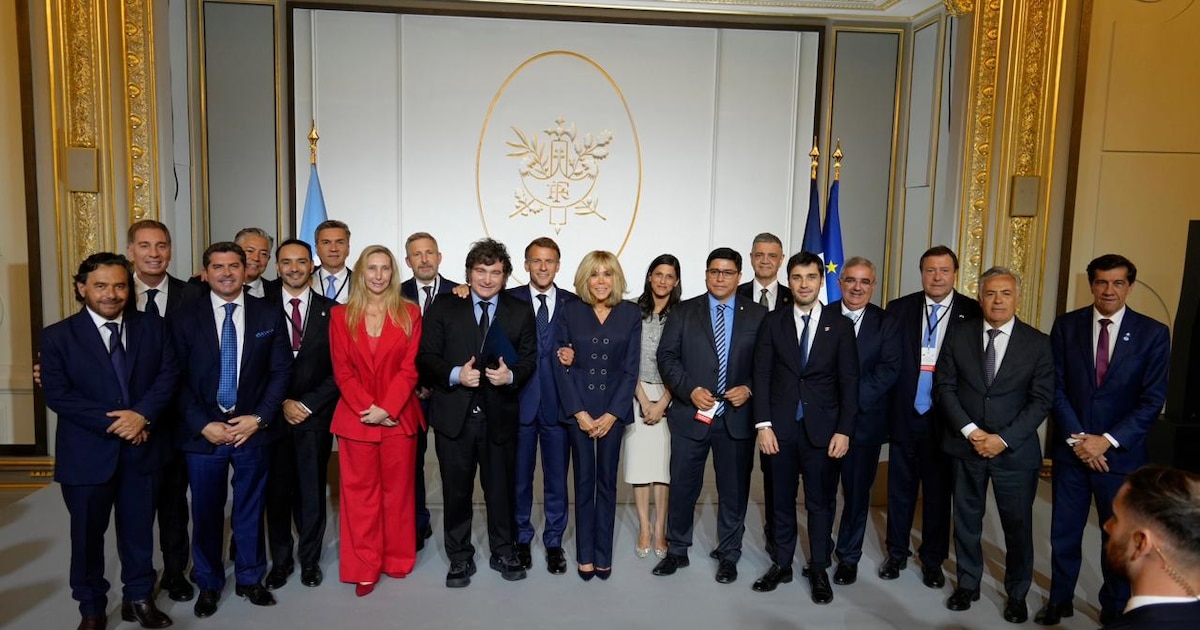
“Rosca” con gobernadores, energía y tech, claves en Argentina Week París: Vaca Muerta y la gran apuesta por ser pioneros en IA
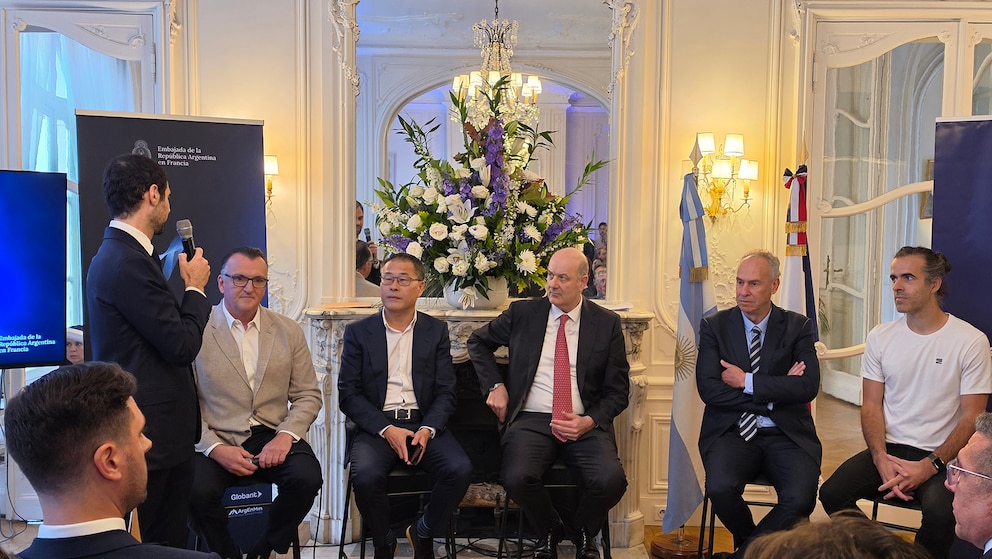
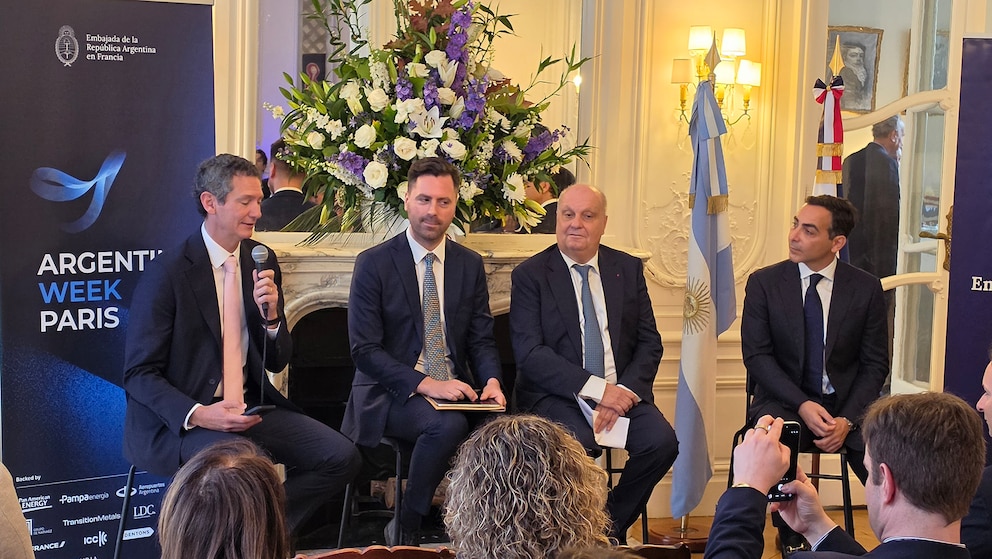
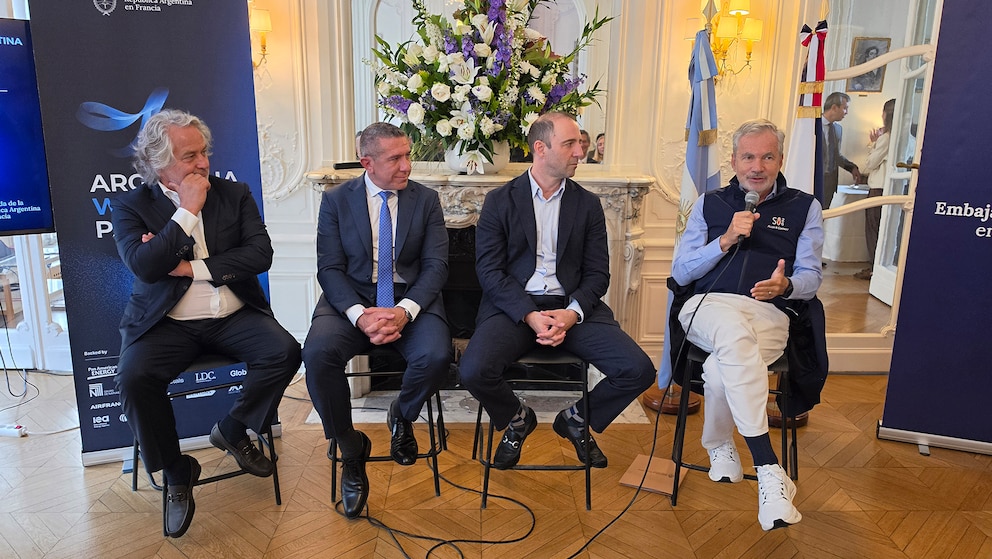
Embajada de la República Argentina en Francia,empresarios,conferencia

Una de las mayores empresas globales de servicios petroleros ratificó que no operará en Malvinas ni en Sea Lion

Star Wars Jedi 3 podría lanzarse el próximo año y revelarse de forma inminente – Nintenderos

Los factores a los que ponen el foco en Wall Street ante la escalada del riesgo país de la Argentina

La reflexión de Pampita durante la Peregrinación a Luján bajo la lluvia: “Descubrirse en cada paso”

El DNU 70 de Milei, en la mira: optimismo en el Gobierno porque creen que la oposición no conseguirá derogarlo

Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA23 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- SOCIEDAD3 días ago
Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?