ECONOMIA
Lucas Pussetto, economista del IAE: “No hay mucha evidencia de que el famoso derrame funcione”

Es la primera vez que Argentina lleva adelante un programa de estabilización basado en la solvencia de las finanzas públicas; el superávit de las cuentas externas; la apertura de la economía; la eliminación y baja de retenciones a las exportaciones y de aranceles a las importaciones; la reducción y extinción de impuestos, e incentivos a la inversión productiva.
Además, se busca consolidarlo con la reforma de la Carta Orgánica del Banco Central de la República Argentina para que nunca más se puedan emitir pesos para financiar al Tesoro y recibir a cambio Letras Intransferibles.
Sin embargo, para muchos analistas existe una asignatura pendiente: encender todos los motores de la actividad productiva y comercial. Inicialmente lo hicieron el agro pampeano y regional, el sector energético y la nueva minería, mientras se mantienen frenados y en retroceso gran parte de la industria manufacturera, el comercio interior y los servicios vinculados con el mercado interno.
Con ese cuadro, Infobae entrevistó a Lucas Pussetto, con máster en economía y empresa por la Universidad Pompeu Fabra de Barcelona, profesor en el EMBA y en programas ejecutivos de la Escuela de Negocios de la Universidad Austral, además de asesorar a empresas en Argentina y la región, para analizar la coyuntura y compartir sus expectativas para lo que resta del año.
— ¿Cómo ve la economía argentina hoy: cuáles son sus principales fortalezas y debilidades?
— Tras dos años y medio de gobierno de Milei y haciendo una valoración de lo logrado hasta aquí, creo que la principal fortaleza radica en haber alcanzado cierta estabilidad macrofinanciera, que se refleja en la desaceleración de la inflación, la acumulación de reservas por parte del BCRA, la disminución del índice de riesgo país y, como fundamento, el superávit fiscal.
“La estabilidad macrofinanciera se refleja en la desaceleración de la inflación, la acumulación de reservas por parte del BCRA, la disminución del índice de riesgo país y, como fundamento, el superávit fiscal”
No es poco para un país acostumbrado a la inestabilidad. Queda pendiente que esto se refleje plenamente en la economía real, con aumento generalizado de la producción y generación de empleo. El sector externo hoy juega a favor de Argentina y esto, más allá de las fortalezas y debilidades internas, constituye una oportunidad fantástica.
— Muchos analistas y parte de la sociedad perciben que “la macro está mejor”, pero que esa mejora no se traduce en el bolsillo. ¿A qué se lo atribuye?
—Depende de lo que entendamos por “la macro”. Si nos limitamos solo a indicadores nominales y financieros, como superávit fiscal, tipo de cambio, reservas, riesgo país e inflación, indudablemente la macro está mejor que el año pasado y que varios años anteriores. Que esto se traduzca en el bolsillo significa que deberíamos verlo reflejado en los indicadores de consumo, y eso es complejo porque algunos indicadores, como las ventas de supermercados y otros relacionados con el comercio minorista, siguen contrayéndose, mientras que el comercio electrónico aumenta.
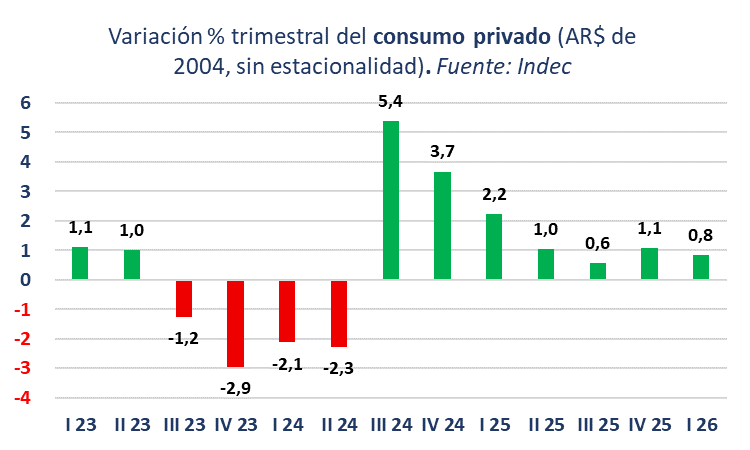
Los datos de las cuentas nacionales, que captan la información de toda la economía, muestran que el consumo acumula siete trimestres de aumentos en la medición sin estacionalidad. Para que esto se perciba con mayor claridad, es necesario algo más de tiempo y que traccionen dos elementos clave: el crédito, hoy estancado; el salario real, y las tasas de interés, aún muy elevadas.
— El ministro de Economía se mostró convencido de que “se vienen los mejores 18 meses de las últimas décadas”. ¿Lo interpreta como una frase política o como un escenario probable? ¿Qué variables deberían confirmarlo?
— Es una afirmación ambiciosa, sobre todo teniendo en cuenta que en las últimas dos décadas hubo algunos años buenos desde lo macroeconómico. En todo caso, sí: creo que es probable. Si este año Argentina crece en torno al 3%, con inflación en torno al 30%, superávit fiscal y superávit de cuenta corriente de la balanza de pagos, y esto se repite el año próximo con algo menos de inflación, ciertamente podemos hablar de un muy buen desempeño de la economía.
Solo con que la economía crezca este año y el siguiente significa que el país habrá crecido tres años de manera consecutiva, algo que no ocurre desde 2008
Solo con que la economía crezca este año y el siguiente significa que el país habrá crecido tres años de manera consecutiva, algo que no ocurre desde 2008. Visto así, es decir, con varios años de crecimiento e inflación a la baja, más equilibrio fiscal y externo, ciertamente podemos afirmar que estamos en presencia de resultados macroeconómicos extraordinarios.
— En anuncios, la inversión productiva aparece expansiva, pero en la ejecución agregada se ve retraída. ¿Por qué cree que ocurre esa brecha entre anuncios y concreción?
— Las cuentas nacionales muestran que la inversión, en términos desestacionalizados, acumula cuatro trimestres consecutivos de caídas. Concretamente, la inversión del primer trimestre de este año estuvo un 11% por debajo de la del primer trimestre del año pasado. Son datos duros, pero no me sorprenden demasiado. Este tipo de políticas económicas no se caracterizan por conseguir un boom de consumo ni de inversión en el corto plazo. Requieren tiempo para ganar credibilidad y para impactar.
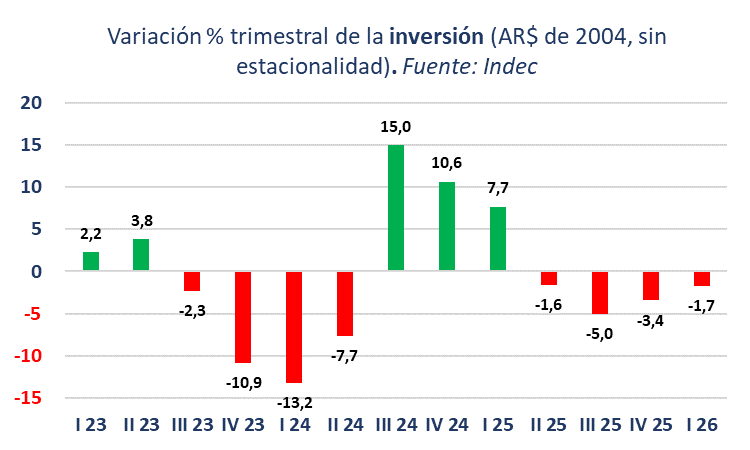
En países que realizaron cambios similares, la inversión repuntó bastante tiempo después. Hay que tener paciencia. No creo, sin embargo, en que todo llegue solamente como consecuencia de la estabilidad. No hay mucha evidencia de que el famoso derrame funcione. Creo que el Gobierno, una vez lograda la estabilidad, tendrá que actuar para generar algún tipo de incentivo para los sectores más afectados. Solo así la inversión repuntará sólidamente.
—Si se eliminara lo que queda del cepo cambiario para empresas, ¿cuánto podría acelerarse el proceso de inversión y actividad? ¿A través de qué canales concretos?
— La eliminación de lo que queda del cepo supondría un incentivo importante para la inversión en particular y para la actividad en general, probablemente más por lo que represente como señal clave en el proceso de normalización de la economía. De todos modos, veo difícil que esto en sí mismo, aun cuando ocurriese en el corto plazo, se refleje rápidamente en los números.
“Hoy creo que hay otros eventos que pesan mucho más en el horizonte de planificación de las empresas, como las elecciones del año próximo”
Hoy creo que hay otros eventos que pesan mucho más en el horizonte de planificación de las empresas, como las elecciones del año próximo. En cualquier caso, la eliminación del cepo supondría un incentivo importante, por ejemplo, para las inversiones extranjeras, determinantes para sectores estratégicos.
— En la industria manufacturera hay alta capacidad ociosa. ¿Eso funciona como un freno a la inversión en formación de capital? ¿En qué condiciones dejaría de serlo?
— La utilización de la capacidad instalada permanece por debajo del 60% y sin indicios de que vaya a recuperarse en el corto plazo. Pero cuando se hace el análisis por rubro, solo cuatro están por encima de ese nivel y siete están por debajo. Son números bajos. Pero si damos una mirada más amplia al indicador, quizás podamos encontrar algunos elementos interesantes para analizar mejor esta cuestión.
En 2022, por ejemplo, la utilización de la capacidad instalada de la industria fue, en promedio, de un 66,5%; en 2025 fue del 58%. Para alcanzar su nivel de producción de 2022, este año la industria debería crecer un 11% con respecto al año pasado. Esto último evidentemente no ocurrirá, pero estos cálculos simples nos sugieren que la utilización de la capacidad de la industria puede aumentar rápidamente en un proceso de crecimiento sostenido. Y si ese crecimiento se mantiene, las inversiones son necesarias.
Estamos hablando solamente de un sector, mientras que la inversión total, que tomamos de las cuentas nacionales, considera todos los sectores. No creo, por lo tanto, que esta situación constituya un freno a la formación de capital.
— ¿La economía se está concentrando en unas pocas actividades expansivas, o se trata de un fenómeno atípico en el que solo algunos sectores ganan protagonismo después de años de estancamiento generalizado y podrían terminar traccionando al resto?
— Para responder a esta pregunta, creo que es importante analizarla desde distintas perspectivas:
- El auge de sectores como el petrolero y el minero no implica que otros sectores disminuyan su producción. Un proceso de reconversión productiva implica un cambio en la composición relativa del PBI, con algunos sectores ganando peso y otros perdiéndolo, pero en términos absolutos todos pueden aumentar la producción. Hablo de sectores entendidos de forma amplia, como la industria, donde algunos rubros sí pueden caer, pero como resultado de la política económica.
- En Argentina conviven transformaciones productivas inéditas con un cambio radical de la política económica. Esto hace difícil definir causalidades: ¿la energía y la minería ganan peso porque la política económica los privilegia o simplemente porque Argentina cuenta con la enorme fortuna de tener enormes reservas de ambos, una alta demanda mundial y precios favorables?
- Creo que es importante ser muy claros en la definición de los criterios que usamos para definir la importancia de un sector. ¿Es el aporte al PBI y el empleo? ¿Es la capacidad para generar dólares por exportación? Algunos sectores son claves para lo primero, y otros para lo segundo. Un detalle para terminar este punto: hablar de estancamiento en algunos sectores durante los últimos dos años es, estadísticamente hablando, erróneo. La producción manufacturera alcanzó su máximo histórico en 2011, al igual que la construcción y el comercio. El estancamiento de la economía argentina lleva, por lo tanto, casi una década y media.
— Semanas atrás, al vocero presidencial le preguntaron si el tipo de cambio podía llegar a $1.800 y respondió: “es posible”. Más allá de que “todo es posible”, ¿le parece un escenario probable antes de fin de año? ¿De qué dependería?
—El vocero no podía responder de otra forma. A partir de los $1.500 actuales, un aumento a $1.800 en cinco meses es un salto del 20%. En principio, lo creo poco probable, y me gustaría explicar por qué. El dólar es un activo y, como tal, la cotización depende de cuánto se demande y cuánto se oferte.
El dólar es un activo y, como tal, la cotización depende de cuánto se demande y cuánto se oferte
Por el lado de la oferta, no parece haber ninguna restricción: este año tendremos superávit de balanza comercial y muy probablemente también de cuenta corriente. Por el lado de la demanda, las importaciones siguen planchadas. Aún queda buena parte del cepo cambiario por desarmar y algunos eventos internacionales pueden generar presión, pero creo que están dadas las condiciones para la estabilidad.
A mitad de abril el dólar estaba a $1.380 y hoy está a $1.510, es decir, un aumento cercano al 10% en poco más de tres meses. Y esto no se trasladó a inflación; al contrario: la inflación bajó. Con esto quiero decir que, por diversos motivos, en Argentina parece estar empezando a romperse el mecanismo, con fundamento o sin él, que trasladaba variaciones del dólar a precios. Por esto vale la pena preguntarse si, aun cuando el valor dado como probable por el vocero se alcance en cinco meses, esto realmente generaría fuertes perturbaciones en la economía.
— Si el Banco Central ya acumuló compras de reservas por más de USD 13.100 millones en siete meses, hay superávit récord de balanza comercial, crece la llegada de turistas de países no limítrofes e ingresan dólares por inversiones y emisiones de deuda corporativa, ¿por qué el valor del dólar sigue siendo una preocupación persistente en Argentina?
— Por nuestra historia, más que por los fundamentos macroeconómicos actuales. Hay países de América Latina que tienen déficit fiscal y déficit de cuenta corriente y, aun así, registran un índice de riesgo país que es la mitad del argentino. La historia inflacionaria de Argentina y sus depreciaciones cambiarias recurrentes hacen que no pueda resultar sorprendente que, tras dos años y medio de esfuerzos por normalizar la macro, las dudas persistan.
Mauricio Macri hizo bastante bien las cosas durante sus dos primeros años de gobierno, pero terminó perdiendo la elección en 2019, con el dólar depreciándose nuevamente. Nos ha pasado: es lógico que los agentes económicos, consumidores y empresas, piensen que puede volver a ocurrir. Dicho esto, hay que aclarar que la mirada sigue puesta sobre el dólar porque aún hay cuestiones por definir y, en cierto modo, falta claridad en la política cambiaria.
Por ejemplo: ¿cuánto tiempo más persistirá el esquema de bandas cambiarias? Y si bien es cierto que el valor actual está un 30% por debajo del techo de la banda, es legítimo cierto nerviosismo que surge de preguntarse qué hará el dólar sin bandas.
Otra pregunta relevante gira en torno al valor de equilibrio del dólar, que surge más de analizar el tipo de cambio real (tipo de cambio corregido por inflación interna y externa) que el valor de mercado del dólar. El problema es que la respuesta a esta última pregunta depende siempre de cuál es el punto de partida que tomamos.
— ¿Ve una desconexión entre los mercados financieros y las calificadoras de riesgo, por un lado, y el humor social y buena parte del análisis de coyuntura de la “economía real”, por el otro? ¿Cómo se explica?
— La economía de un país es algo complejo. No todo es lineal ni inmediato. Y es prácticamente imposible encontrar situaciones en las que todas las variables, financieras y reales, evolucionen en el sentido deseable. En dos años y medio, el Gobierno ha logrado superávit fiscal, reducir la inflación, estabilizar el dólar y acumular reservas. Los mercados financieros y las calificadoras de riesgo lo han valorado positivamente y el índice de riesgo país cayó. Los datos de actividad, consumo, etc., muestran claramente un panorama menos alentador, o al menos muy divergente dependiendo del sector productivo, del tipo de consumo, etc.
“Es prácticamente imposible encontrar situaciones en las que todas las variables, financieras y reales, evolucionen en el sentido deseable”
Los indicadores macro como el PBI, en una transición, esconden muchas diferencias de desempeño, a diferencia de procesos de crecimiento sostenidos en el tiempo, donde probablemente todos los sectores crezcan. Pero una cosa es creer ciegamente que los mercados financieros son totalmente eficientes y otra es creer que son tontos y se mueven guiados solamente por la especulación. Si las calificadoras de riesgo estuviesen viendo riesgos serios de un deterioro de la macroeconomía en Argentina o, peor aún, riesgo de una crisis, indudablemente esto se vería reflejado, por ejemplo, en el índice de riesgo país.
Al mismo tiempo, los índices que miden la confianza de los consumidores en la economía y en el gobierno muestran un comportamiento aceptable. Ha habido alguna caída en los últimos meses, pero, desde mi punto de vista, nada que permita anticipar que esté instalándose un clima de pesimismo generalizado.
— La inflación sigue bajando, pero a un ritmo menor al deseado por el Gobierno. ¿Cuándo cree que podría llegar al dígito anual y qué condiciones faltan para que eso ocurra?
— Repasemos los números. La inflación fue 211% en 2023, 118% en 2024, 32% el año pasado y este año podría cerrar en torno al 30% o un poco menos. El FMI estima que Argentina podría tener una inflación menor al 10% en 2028. Si estas proyecciones se cumplen, estaríamos hablando de un período de solo cinco años. En mi opinión, sería un éxito. Y sin tipo de cambio fijo, como en la Convertibilidad, ni dolarización.
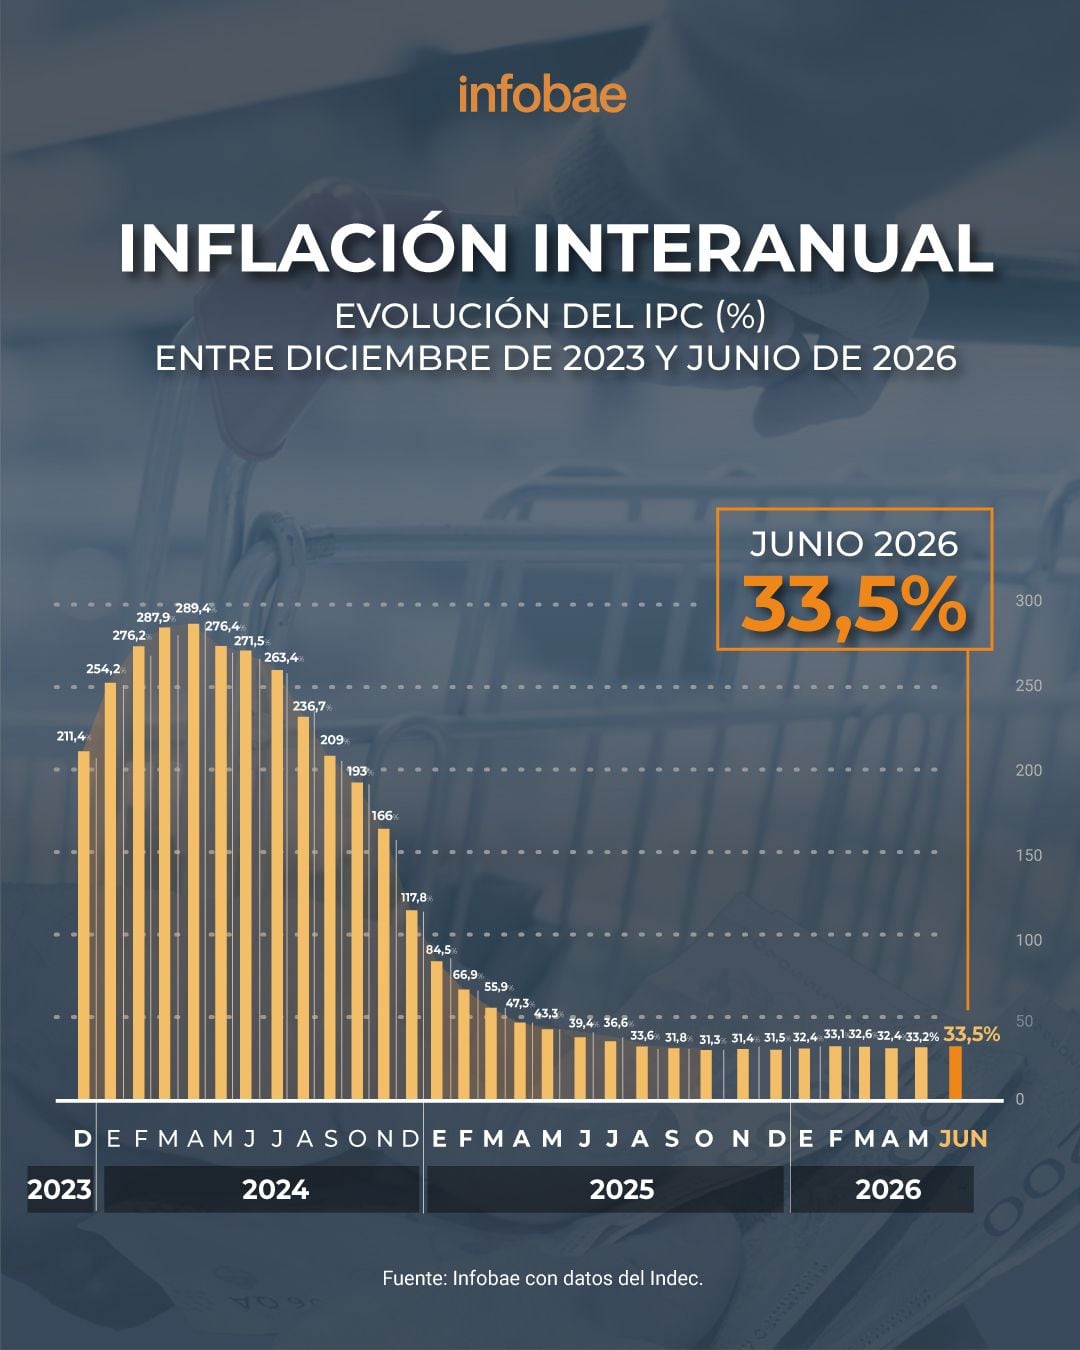
La experiencia internacional también es útil en este sentido, más allá de las diferencias entre países. Uruguay demoró casi una década para bajar la inflación del 100% a menos del 10%. En Colombia, el proceso fue similar. Lo que falta, en síntesis, es tiempo para que la política económica siga haciendo su trabajo para reducir expectativas de inflación y romper con la inercia.
— ¿Qué rol tendrá el contexto internacional en la desinflación, considerando que las anclas internas ya se fortalecieron?
— La trayectoria de la inflación de un país no es independiente de lo que ocurre en el mundo, pero depende más de la consistencia de la política económica interna. La evidencia es muy clara en este sentido. Un aumento del precio del petróleo puede afectar la inflación, pero el impacto es, en general, coyuntural. Luego de la pandemia, la inflación aumentó en todo el mundo, pero en pocos años disminuyó. Creo que esto aplica también al proceso de desinflación de Argentina.
“Si el país mantiene esta política económica, no dudo de que en dos o tres años tendremos inflaciones anuales de un dígito”
La inflación disminuyó en abril, mayo y junio, y probablemente también lo haya hecho en julio, pero esto no implica que de aquí a fin de año no podamos ver algún aumento. Ante transformaciones de esta magnitud en la política económica, el dato mensual pierde relevancia y se vuelve mucho más trascendente la tendencia del indicador.
Aún con un entorno mundial complejo y volátil, si el país mantiene esta política económica, no dudo de que en dos o tres años tendremos inflaciones anuales de un dígito.
Lucas Pussetto,IAE,oficina,ordenador,libros







ECONOMIA
Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street
La salida de fondos privados que estaban posicionados en deuda de los Estados Unidos provocó un salto en las tasas de retorno de los bonos del Tesoro, que asentados sobre el 5% anual alcanzaron máximos desde el 2002.
Esa señal tuvo impacto en el resto de los activos del mundo. Para los títulos emergentes implicó también una presión bajista, aunque las acciones de los EE.UU. se transformaron en un inesperado refugio de valor, con un S&P 500 que quedó prácticamente neutro en medio de la volatilidad semanal.
Las acciones y los bonos argentinos se llevaron la peor parte de este contexto, al que se le añadieron debilidades macroeconómicas propias, con un riesgo país que se disparó 37 unidades o un 6,1%, a 646 puntos básicos, luego de haber tocado el viernes los 655 puntos, un máximo desde el 25 de noviembre del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos hard dollar -Bonares y Globales- promediaron una baja de precios del 2% desde el viernes anterior, mientras que las rentabilidades superaron el 11% anual.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires retrocedió un 4,4% en pesos, en los 2.767.663 puntos, mientras que medido en dólares bajó un 4,6%, a la zona de 1.700 puntos, un piso desde el 24 de octubre del año pasado, la rueda previa a las elecciones legislativas.
Las pérdidas semanales entre los ADR y acciones argentinas negociadas en dólares en Nueva York fueron elocuentes, encabezadas por Cresud (-11,6%), IRSA (-9,1%) y Telecom (-9%). Les siguieron Satellogic (-8,1%), Banco Supervielle (-8%), Edenor (-6,3%), Vista Energy (-6,3%), Transportadora Gas del Sur (-5,9%), YPF (-5,8%, a USD 49,60) y Grupo Galicia (-5,7%).
“La semana no fue buena para la renta fija global en general y la argentina en particular. La tasa de los bonos estadounidenses a diez años pasó de 4,9% el 23 de septiembre a 5,25% al cierre del jueves, provocando un gran sell off de bonos en el mundo. En este contexto, la renta fija local tuvo una de las peores semanas del año”, sintetizaron los analistas de IEB.
“Argentina no tiene un problema de stock de deuda -la neta del Tesoro es de apenas 35% del PBI- y tiene superávit primario -casi inédito en todo América Latina-, pero, dada la falta de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover –algo que damos por hecho si Milei reelige- o grandes compras de BCRA o Tesoro”, indicó la consultora 1816, dado que el sector “energía generará dólares, pero para que se queden el programa económico debe ayudar”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Mientras el calendario avanza con rapidez, los inversores se enfrentan a tiempos electorales que se adelantaron incluso a los mercados financieros. En ese contexto, la ansiedad habitual por anticipar el futuro vuelve a ocupar el centro del juego”, explicó el economista Gustavo Ber.
“Así, la política no sólo ocupa el centro de la escena: cada señal se interpreta de inmediato en clave electoral, mientras los operadores recalculan permanentemente las chances de reelección. Este circuito retroalimenta la incertidumbre y refuerza entre los inversores una actitud de wait and see, que en su extremo paraliza decisiones de inversión y genera efectos adversos sobre la actividad económica”, evaluó Ber.
Max Capital describió un panorama con “el desempeño más débil de los activos argentinos frente a sus pares en un contexto global de aversión al riesgo, en el que los spreads de los bonos high yield se ampliaron de manera generalizada, aunque los bonos argentinos en dólares registraron una ampliación aún mayor”.
“Desde julio la explicación se divide en partes iguales entre factores locales y externos. Los riesgos globales tuvieron un papel más importante en septiembre. Los bonos high yield registraron caídas, pero la corrección de Argentina fue más pronunciada que la que sugeriría su beta habitual frente a los mercados emergentes. Las probabilidades de default aumentaron con mayor intensidad para los años posteriores a 2027, lo que sugiere que el incremento del riesgo electoral explica una parte importante de la caída”, continuó Max Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Las bolsas de Nueva York comenzaron el cuarto trimestre del año con leves avances, recortando la volatilidad reciente gracias a un respiro en el mercado de renta fija estadounidense. El repliegue de los rendimientos de los bonos del Tesoro de EEUU logró neutralizar la presión inflacionaria ejercida por una nueva suba en los precios internacionales del crudo, en una jornada donde las ganancias operativas de tecnológicas y semiconductores compensaron el freno en firmas de consumo masivo”, comentó Mauricio Villacorta, estratega de Inversión de IOL.
Un informe de la gerencia de Estudios Económicos del Banco Provincia aportó que “la economía cayó fuerte en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recomposición del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada”.
Baja para el dólar
La oferta de divisas en el mercado de cambios se mantuvo elevada a lo largo de la semana, donde el dólar mayorista cerró a 1.520 pesos.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
La cotización blue del dólar, a $1.560 para la venta, finalizó el mismo nivel de cierre de la semana anterior.
El Banco Central efectuó compras en el mercado de cambios por un total de USD 369 millones, mientras que las reservas internacionales brutas de la entidad crecieron en USD 408 millones, a 48.653 millones de dólares.
Business,Corporate Events,North America
ECONOMIA
Fuerte respaldo al rumbo económico y preocupación por la actividad y la política: el balance empresario tras el Coloquio de IDEA
coloquio idea (IDEA)

Fuente IDEA

Fuente IDEA

Fuente IDEA

coloquio idea
ECONOMIA
“Rosca” con gobernadores, energía y tech, claves en Argentina Week París: Vaca Muerta y la gran apuesta por ser pioneros en IA
Embajada de la República Argentina en Francia,empresarios,conferencia

Una de las mayores empresas globales de servicios petroleros ratificó que no operará en Malvinas ni en Sea Lion

Star Wars Jedi 3 podría lanzarse el próximo año y revelarse de forma inminente – Nintenderos

Los factores a los que ponen el foco en Wall Street ante la escalada del riesgo país de la Argentina

La reflexión de Pampita durante la Peregrinación a Luján bajo la lluvia: “Descubrirse en cada paso”

El DNU 70 de Milei, en la mira: optimismo en el Gobierno porque creen que la oposición no conseguirá derogarlo

Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA23 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- SOCIEDAD3 días ago
Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?