
ECONOMIA
Aguinaldo inteligente: diseña tu táctica para cumplir tus metas

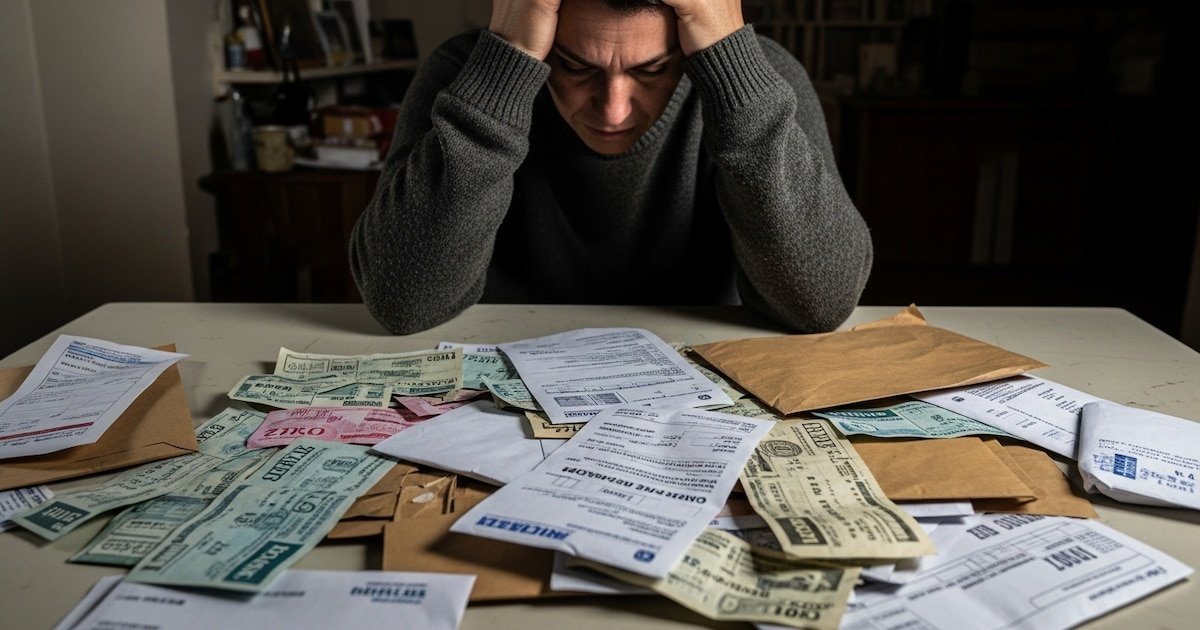
Junio es uno de los momentos del año en los que podés cambiar las reglas del juego. Acercarte a tus objetivos depende de una primera decisión, una buena planificación y una estrategia acorde. Y la llegada del aguinaldo en estos días, justamente, habilita ese proceso. Por eso, la agenda para esta nota tiene tres ejes que podemos identificar.
En primer lugar, será clave tener en claro que el aguinaldo no es un regalo. Es el resultado de tu propio trabajo acumulado, diferido durante seis meses. ¿Por qué? Porque tomarlo como un regalo puede llevarnos a no aprovecharlo. Por algo, uno de los mayores desafíos no es cuánto ganás, sino la capacidad de tomar buenas decisiones.
Incluso, en estos casos, nuestro enemigo es nuestra propia mente. Hay una teoría comprobada: si percibimos el dinero como “inesperado” o “extra”, se gasta más fácil, más rápido y con menos culpa. Por ende, nos puede llevar a tomar decisiones erradas. Un consejo acá: no actuar por impulso. Frená, pensá y asignale un propósito antes de gastar es lo que permite neutralizar la euforia.
Si percibimos el dinero como “inesperado” o “extra”, se gasta más fácil, más rápido y con menos culpa
Siguiendo este camino, y usando terminología acorde a la época mundialista que estamos viviendo, podemos identificar al menos tres propósitos para el aguinaldo que está por llegar:
- Pagar deudas. Esto sería liberar la cancha para poder ir por tus objetivos. ¿Sabías que el pago mínimo de la tarjeta de crédito es un préstamo a una de las más altas tasas de interés? Entonces, no es un gasto: debe ser una prioridad. Siempre se debe empezar por las deudas más caras, que no necesariamente son las más grandes.
- Armá tu fondo de emergencia y protegé el arco. ¿Qué es? El fondo de emergencia no es ahorro: es un fondo que te permitirá hacer frente a eventos imprevistos (se te rompió el auto o un caño de la casa, tuviste un gasto no pensado, etcétera). En otras palabras, es lo que te impide endeudarte si hay sorpresas. Guardalo separado, pero ¡ojo!: buscá que te dé una tasa de interés. La recomendación: empezá de a poco, para llegar al ideal de cubrir tres a seis meses de gasto.
- Controlá el juego y meté el gol. En palabras de finanzas personales, sería identificar tu objetivo y asignar una posición (inversión) a cada ahorro. Cada objetivo debe tener fecha y monto: sin estos, es solo un sueño.
Por ende, para comenzar, hacete previamente tres preguntas: qué querés lograr, cuándo y cuánto necesitás. La elección de esos “delanteros” dependerá, claramente, de tu objetivo, tu perfil de inversor y el horizonte de inversión que tengas.

Dicho esto, el último tema es la estrategia. Para ayudar a armar tu táctica de juego, te compartimos algunas inversiones según el perfil y el plazo que tengas, siempre recordando que no es lo mismo si estás invirtiendo para cuidar tus pesos o USD hasta tus vacaciones de verano que si estás construyendo tu retiro.
No es lo mismo si estás invirtiendo para cuidar tus pesos o USD hasta tus vacaciones de verano que si estás construyendo tu retiro
Aunque lo importante (y positivo) es entender que el mercado ofrece un amplio menú de opciones, y acá te dejamos las que más nos gustan:
- Perfil Conservador -Riesgo Bajo / Corto Plazo-. Entre las opciones ideales, encontramos los Fondos Comunes de Inversión (FCI) de corto plazo, como el Novus Liquidez Plus (objetivo: buscar una tasa mayor a un plazo fijo, pero con liquidez en 24 horas). También podemos encontrar algunas letras, como la Letam (M31G6), una Letra del Tesoro a tasa variable con una TIR de referencia del orden del 26%. Por último, Obligaciones Negociables (ON) en USD de corto plazo y buenos créditos, como Loma Negra 2027; o bonos soberanos con renta mensual como el Bonar 2027 (AO27).
- Perfil Moderado -Riesgo Medio / Mediano Plazo-. Acá entran los FCI de Renta Fija, como Novus Performance, que invierten en bonos de diferente ajuste, o bonos soberanos con ajuste CER. En dólares, ya podemos apuntar a FCI en Renta Fija USD con posición en ON y/o bonos soberanos en dólares.
- Perfil Agresivo -Riesgo Alto / Largo Plazo-. Ya en este perfil, y con un plazo objetivo más largo, incorporamos renta variable. Podemos ir hacia un FCI de acciones que permite diversificar con bajo monto, o apuntar a acciones de empresas locales y Cedear de ETF, que permiten dolarizar la cartera e invertir en índices globales como el S&P 500 (SPY) o el Nasdaq (QQQ).
En conclusión, tenés diferentes jugadas para que el aguinaldo sea una oportunidad que te acerque a tus objetivos. No la pierdas.
La autora es directora de PPI (Portfolio Personal Inversiones)
endeudamiento,facturas,estrés,finanzas personales,pagos,economía doméstica







ECONOMIA
Reactivar sin hacer un “plan platita”: qué medidas anunció el Gobierno para impulsar la economía y sostener el superávit
El Gobierno necesita que la actividad económica repunte antes de las elecciones presidenciales del próximo año. Sin embargo, por mandato del presidente Javier Milei, no puede apartarse del equilibrio fiscal ni —según asegura— apela a un “plan platita”. En ese marco, desde agosto, el ministro de Economía, Luis Caputo, ya realizó siete anuncios que abarcan desde la flexibilización de los créditos en dólares hasta alivios para las pymes frente al fisco nacional. A la par, el Banco Central y la Comisión Nacional de Valores (CNV) trabajan en otras cinco iniciativas.
El límite que plantea el Gobierno es fiscal. Caputo defendió ese criterio este miércoles durante su exposición en un evento de la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) donde rechazó la posibilidad de aumentar el gasto o incurrir en déficit para mejorar los ingresos de los hogares antes de las elecciones.
“También es muy difícil mantenerse. Escucho a ciertos colegas y veo cuán fácil pierden la convicción. Enseguida ya queremos movernos, dicen: ‘Ahora ya tenemos equilibrio; no están claras las elecciones, pongamos un poco de plata en el bolsillo de la gente’”, afirmó el ministro.
El titular del Palacio de Hacienda sostuvo que una modificación de ese criterio tendría consecuencias sobre las necesidades de financiamiento del Estado. “Si tenemos un déficit de dos puntos, implica que vamos a tener que salir a buscar financiamiento por USD 14.000 millones. ¿Podemos? No”, señaló. También advirtió que abandonar el ancla fiscal afectaría las expectativas por los antecedentes de la economía argentina.
Esta semana, el equipo económico quedó más en evidencia respecto a sus intenciones para impulsar la actividad con la serie de medidas que Caputo comunicó durante su participación en el evento anual de la Unión Industrial Argentina (UIA).
Caputo anunció tres decisiones destinadas a las pequeñas y medianas empresas (pymes) en su relación con la Agencia de Recaudación y Control Aduanero (ARCA). La primera estableció la suspensión de embargos hasta mayo de 2027.
También comunicó la extensión del plan de pagos hasta 18 cuotas. La modificación incluye deudas vencidas hasta el 31 de octubre, con lo que se amplía el alcance de esa alternativa de regularización. La tercera disposición habilita a las empresas a computar el 100% de sus saldos a favor contra impuestos aduaneros.
Los economistas consideran que esas tres medidas apuntaban a no empeorar aún más la situación de las pymes. Y que la única que podría llegar a tener un impacto sobre el nivel de actividad -aunque habría que analizar en que magnitud- es la nueva línea de créditos del Banco Nación para la compra de autos, cuya tasa será del 25% y los plazos previstos serán de tres, cuatro y cinco años.
Hasta ahora, las versiones extra oficiales indican que el financiamiento podría destinarse a vehículos de producción nacional. Esa condición todavía requiere una confirmación oficial y será relevante para determinar el alcance de la medida sobre la industria automotriz local.
Medidas para la construcción
Sin embargo, los anuncios comenzaron en agosto, cuando Caputo comunicó la flexibilización del acceso a créditos en dólares. La medida eliminó la condición que obligaba a los bancos a prestar en moneda estadounidense solo a quienes generaban divisas o contaban con la garantía de una empresa que cumplía esa condición.
La modificación amplió el universo de personas y compañías que pueden acceder a ese financiamiento. Si bien la flexibilización no tiene restricciones por sector, el ministro reconoció que apuntaban sobre todo a la construcción.
Esa medida se complementó, a posteriori, con el anuncio de licitaciones del Fondo de Garantía de Sustentabilidad (FGS), administrado por la Administración Nacional de la Seguridad Social. Mediante esas licitaciones, el Gobierno busca fondear a los bancos con hasta $2 billones a largo plazo para que amplíen la oferta de créditos hipotecarios.
El esquema prevé licitaciones de hasta $200.000 millones. Los bancos pueden colocar fondos a un año a una tasa mínima de UVA +2,5%, o a cinco años con una tasa mínima de UVA +4,5%. La disponibilidad de recursos a plazos más extensos apunta a facilitar la originación de préstamos hipotecarios. Las entidades financieras deberán participar de las licitaciones para acceder a los fondos que ofrece el FGS dentro de este mecanismo.
Menos impuestos
Otra decisión se vinculó con el precio de los combustibles. En medio de la volatilidad internacional del petróleo y luego de los aumentos que las petroleras aplicaron en los surtidores tras el estallido del conflicto en Oriente Medio, el Gobierno resolvió postergar la actualización del impuesto a los combustibles.
La decisión quedó formalizada nuevamente mediante el Decreto 1305/2026, que fijó el 1° de diciembre como nueva fecha para aplicar la actualización. La ley establece que el impuesto debe revisarse cada tres meses según la inflación acumulada, pero el Ejecutivo decidió diferir ese traslado.
La medida buscó evitar una presión adicional sobre los consumidores y sobre la inflación. El impuesto forma parte de los componentes que inciden en el precio final de los combustibles, por lo que su actualización puede tener efecto sobre los valores de venta en los surtidores.
En camino
Además de los anuncios de Caputo, el Banco Central de la República Argentina (BCRA) y la CNV preparan cinco iniciativas para ampliar el crédito en pesos. El diagnóstico oficial fue expuesto por el vicepresidente del BCRA, Vladimir Werning, durante una ronda con inversores organizada en el marco de las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial, en Bangkok, Tailandia, en octubre de 2026.
La primera iniciativa se dirige a empleados públicos que cobran créditos personales mediante descuentos de haberes. El BCRA eliminará el tope de tasa de interés para esos préstamos y permitirá que el código de descuento se transfiera a otra institución que reúna las condiciones exigidas.
La intención es dar más seguridad a las entidades que adquieren una cartera ya otorgada y ampliar sus alternativas de fondeo. El cambio alcanzará a los préstamos que se cobran directamente a través del sistema de haberes de trabajadores estatales.

La segunda propuesta se concentra en empleados del sector privado que acceden a créditos con descuento salarial. El plan prevé centralizar los flujos de pagos con afectación específica por medio de la Cámara Electrónica de Compensación de Medios de Pago (Coelsa).
El trabajador conservará la facultad de asignar los fondos, mientras que el empleador no deberá asumir tareas administrativas asociadas con ese circuito. El objetivo es ordenar el flujo de cobros de los créditos con descuento de haberes en el sector privado.
La tercera medida que preparan el BCRA y la CNV apunta a los comercios. El Gobierno propone que los cupones de tarjetas sean reconocidos como instrumentos legales, digitales y transferibles. La iniciativa se dirige al tiempo que transcurre entre una venta con tarjeta y el cobro efectivo de los fondos. Con ese reconocimiento, los comercios podrán utilizar los cupones dentro de operaciones de financiamiento.
El proyecto también contempla que esos instrumentos puedan ejecutarse por procedimientos sumarísimos en caso de incumplimiento. El alcance de la medida se vincula con las ventas realizadas mediante tarjetas y con el acceso de los comercios a liquidez antes de la acreditación definitiva de los pagos.
La cuarta medida alcanzará a las Sociedades de Garantía Recíproca (SGR), entidades que respaldan créditos de pequeñas y medianas empresas mediante avales. El BCRA busca que las SGR puedan sostener una mayor cantidad de créditos con el mismo fondo de garantía. La medida apunta a que más pymes accedan a préstamos o mejoren sus condiciones de financiamiento, como tasas y plazos.
South America / Central America,Government / Politics

- Hasta $1.212.301: $79.812,80 por hijo
- De $1.212.301,01 a $1.777.957: $53.838,46
- De $1.777.957,01 a $2.052.708: $32.564,29
- De $2.052.708,01 a $6.419.726: $16.801,94

- PNC por invalidez o vejez: $310.910,91 de básico + $70.000 de bono = $380.910,91
- PNC para madres de siete hijos o más: $444.158,46 (equivalente al haber mínimo) + $70.000 de bono = $514.158,46
- Pensión Universal para el Adulto Mayor (PUAM), destinada a personas de 65 años que no reúnen los aportes para acceder a una jubilación ordinaria: $355.326,76 de básico + $70.000 de bono = $425.326,76
- Nacimiento: $93.032,34
- Adopción: $556.214
- Matrimonio: $139.297,43
ANSES,jubilados,seguridad social,trámites,fila
Este viernes 6 de noviembre, los bancos no abrirán sus sucursales ni atenderán al público por el Día del Bancario. La medida alcanzará a las entidades financieras de todo el país, aunque los usuarios podrán utilizar los canales electrónicos para las operaciones que permanezcan habilitadas.
Por qué se celebra el Día del Bancario el 6 de noviembre
El Día del Bancario conmemora la fundación de la Asociación Bancaria, el sindicato de los trabajadores del sistema financiero, el 6 de noviembre de 1924. La fecha está contemplada en el convenio colectivo de la actividad y tiene el mismo tratamiento que un feriado nacional para el personal alcanzado.
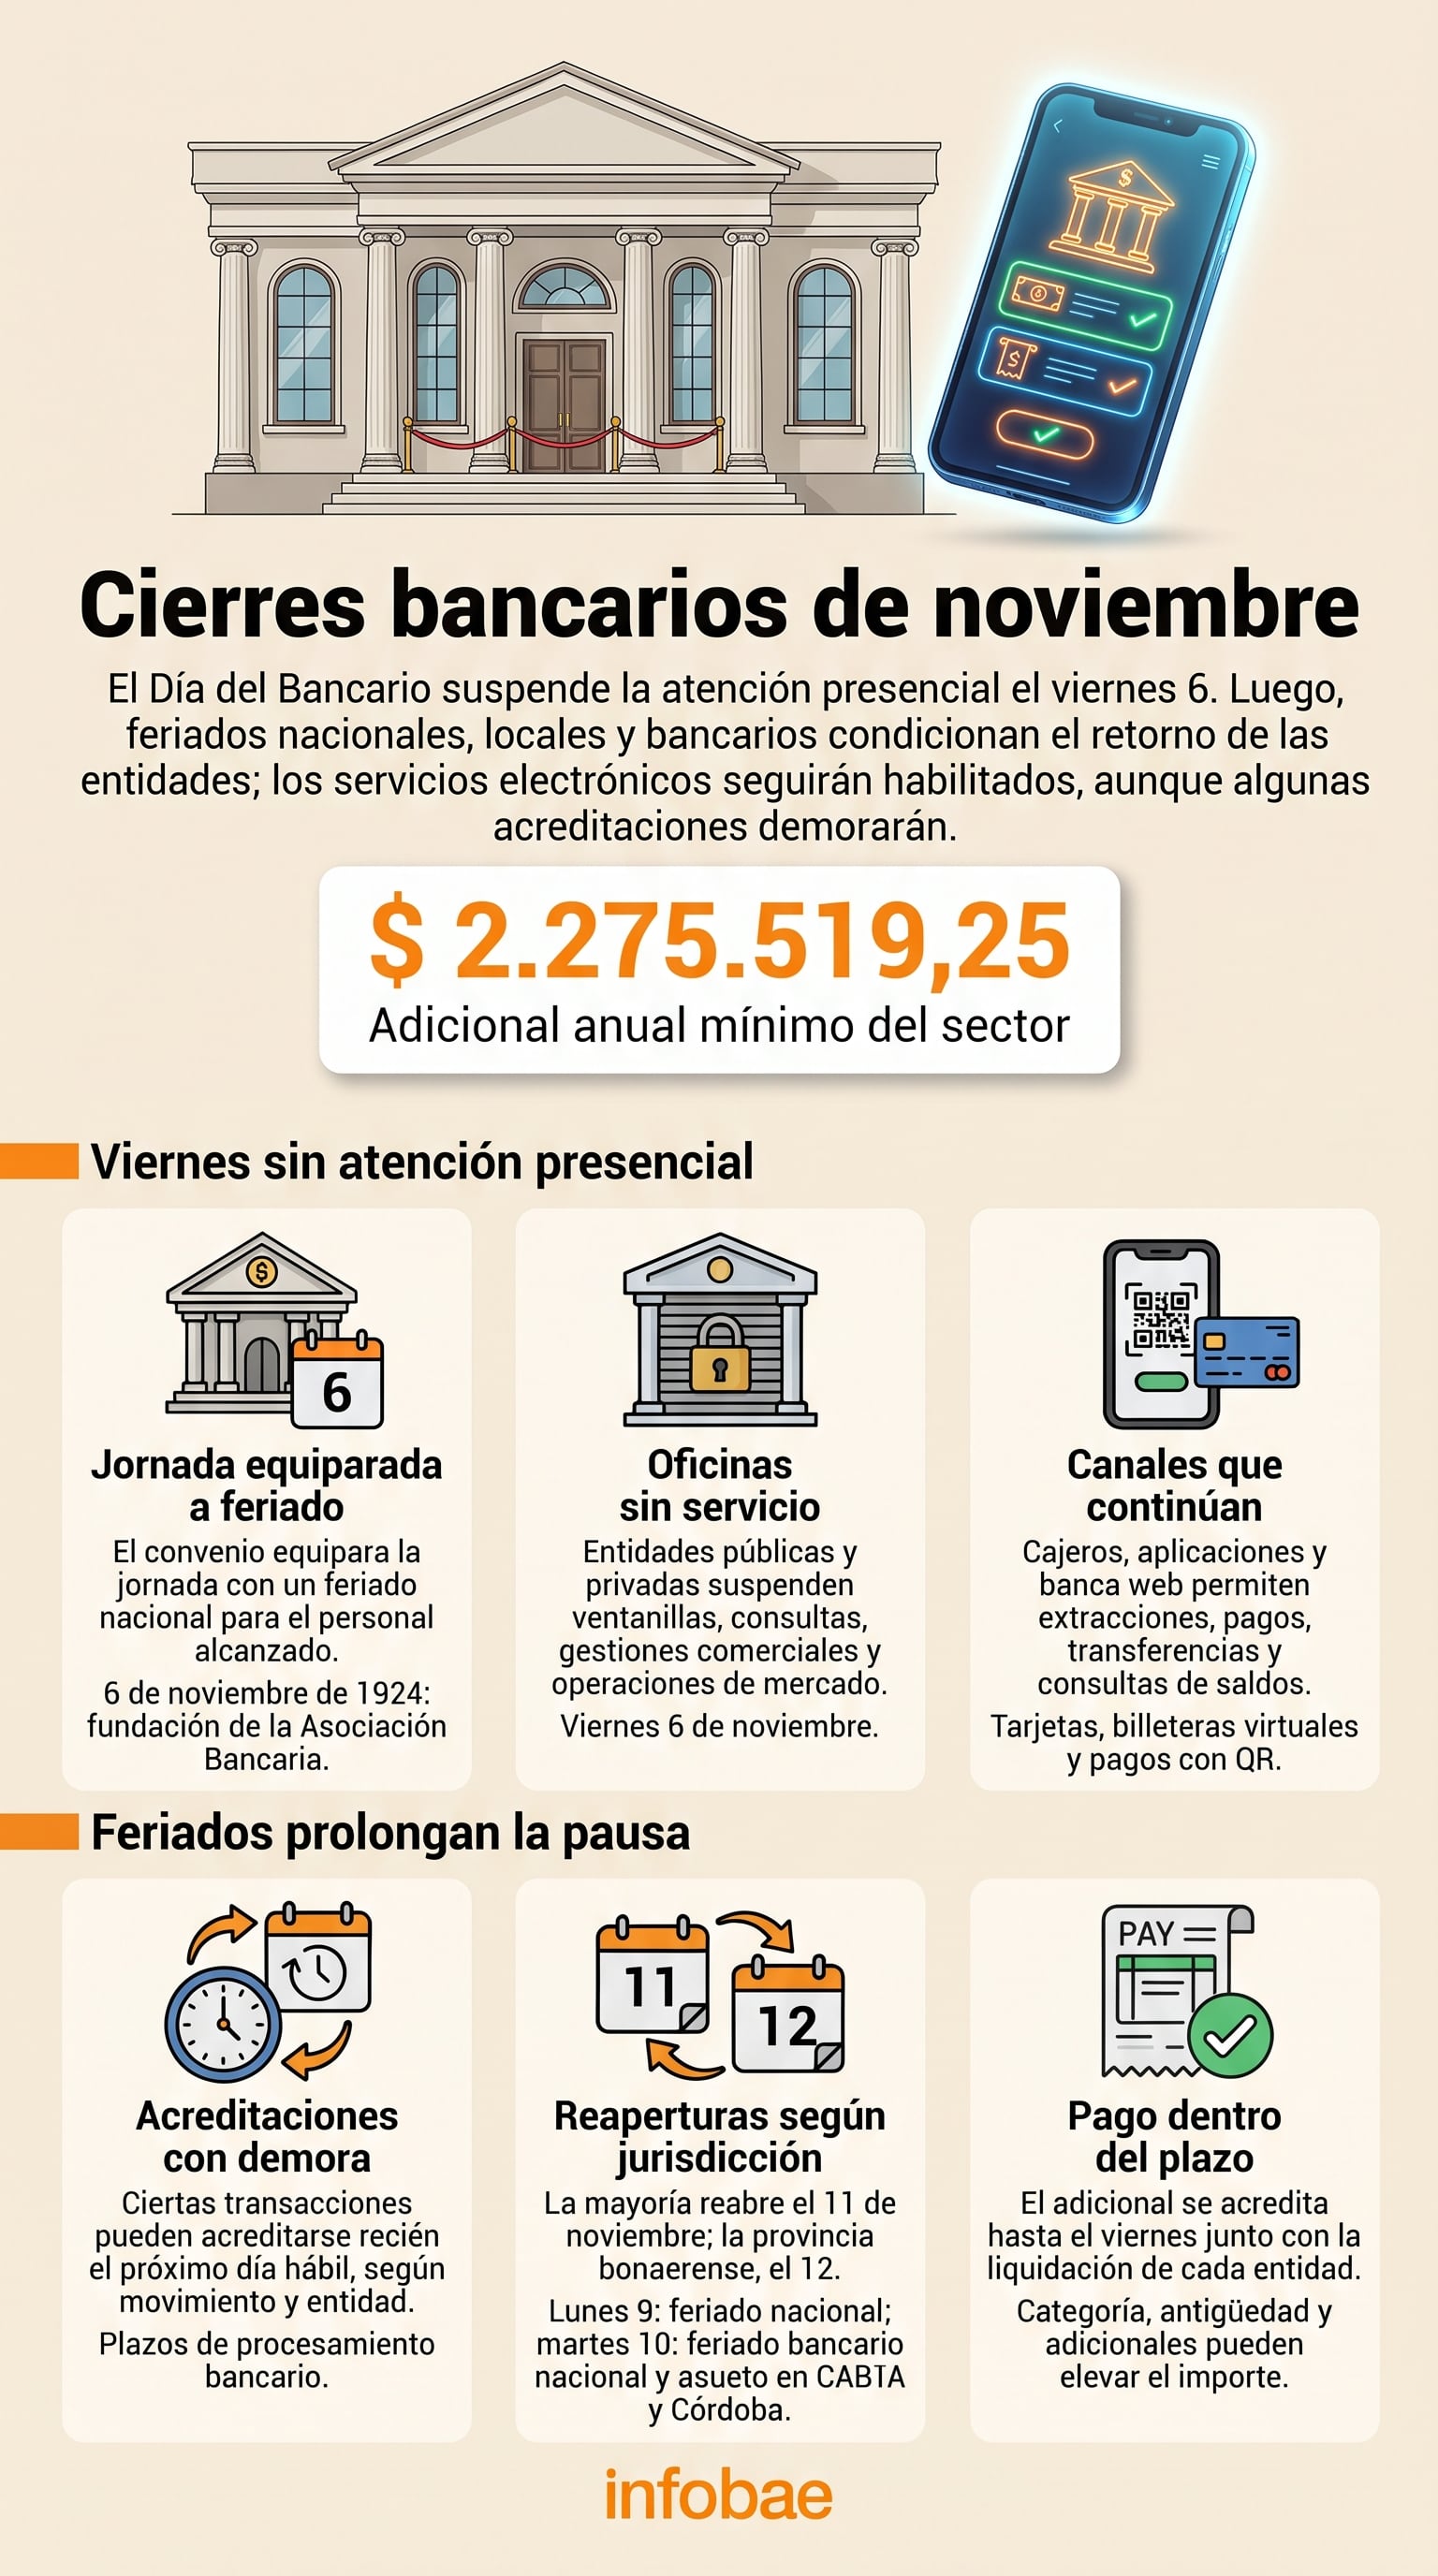
Por ese motivo, las sucursales de bancos públicos y privados no prestarán atención presencial el viernes. La jornada implica descanso para los empleados del sector y suspende las operaciones que requieran intervención en las oficinas.
El cierre no modifica los vencimientos que puedan tener los usuarios ni elimina el funcionamiento de los servicios digitales. De todos modos, conviene prever con anticipación los trámites que exijan la presencia en una sucursal, sobre todo por la sucesión de días no operativos que habrá la semana próxima.
Cómo funcionarán los bancos el 6 de noviembre
Durante el viernes 6 no se podrán realizar trámites por ventanilla, gestiones comerciales ni operaciones cambiarias o bursátiles en las sucursales. Tampoco habrá atención para consultas presenciales vinculadas con cuentas, préstamos u otros productos bancarios.
Sí seguirán disponibles los canales habituales de autoservicio y las herramientas digitales de cada entidad. Entre las alternativas para los clientes se encuentran:
- Cajeros automáticos, para extracción de efectivo y las operaciones que admita cada terminal.
- Home banking y aplicaciones móviles, para consultar saldos, hacer transferencias y pagar servicios.
- Tarjetas de débito y crédito, billeteras virtuales y pagos con código QR en los comercios que los acepten.
La disponibilidad de esos servicios no supone que todas las transacciones se acrediten en el acto. Algunas operaciones pueden quedar sujetas a los plazos de procesamiento del siguiente día hábil, según el tipo de movimiento y la entidad interviniente.
Qué pasará con los bancos durante la visita del papa León XIV
El cierre por el Día del Bancario se encadenará con el fin de semana y con los feriados dispuestos por la visita oficial del papa León XIV a la Argentina, prevista entre el 8 y el 11 de noviembre. El lunes 9 será feriado nacional en todo el territorio, de acuerdo con el Decreto 1103/2026, publicado en el Boletín Oficial.
Además, el martes 10 será feriado en la Ciudad Autónoma de Buenos Aires y en la provincia de Córdoba. Para esa misma fecha, el Banco Central de la República Argentina informó un feriado bancario nacional, por lo que las entidades y cámaras electrónicas de compensación no tendrán actividad.
Así, en la mayor parte del país las sucursales permanecerán sin atención presencial desde el viernes 6 hasta el martes 10, inclusive, y volverán a operar el miércoles 11. En la provincia de Buenos Aires, donde ese miércoles también será feriado por la visita papal, la reapertura se trasladará al jueves 12.
El cronograma oficial del BCRA contempla el feriado nacional del 9 y el bancario del 10. Los servicios electrónicos, cajeros y medios de pago digitales continuarán como las principales vías para operar durante esas jornadas, con las limitaciones que pueda tener cada transacción.
De cuánto es el bono por el Día del Bancario
Los trabajadores comprendidos por el convenio de la actividad financiera percibirán un adicional anual mínimo de $ 2.275.519,25 por el Día del Bancario. El importe deberá acreditarse, como máximo, el viernes 6 de noviembre, junto con la liquidación que corresponda en cada entidad.
La cifra funciona como piso y puede ser superior según la categoría, la antigüedad y otros adicionales de cada empleado. El pago se suma al salario habitual y debe figurar como un concepto diferenciado en el recibo de haberes.
El valor vigente incluye la actualización salarial del 1,9% correspondiente a septiembre, que modificó la escala del sector. Los trabajadores que registren una diferencia en la liquidación podrán revisar las condiciones de su categoría y los conceptos aplicados por su empleador.
cajera bancaria,billetes de dólar,ventanilla,efectivo,atención al cliente

Marcados por Sabella: tres generaciones de hinchas de Estudiantes lo recordaron en su cumpleaños

“No fueron 50, fueron 200 los atacantes”: hablaron dos mujeres trans agredidas en los bosques de Palermo

Reactivar sin hacer un “plan platita”: qué medidas anunció el Gobierno para impulsar la economía y sostener el superávit

La Cámpora quedó marginada del PJ de Mendoza y el peronismo se aleja de la unidad en un distrito clave

¡Se terminó! Yanina Latorre confirmó la separación de la mujer más importante del espectáculo, que estaba a punto a casarse: «Él la dejó por…»

Cristiano Ronaldo anunció su retiro de la selección de Portugal

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Karina Milei y Jorge Macri recorrieron los preparativos para la misa del Papa León XIV – Nexofin

 POLITICA1 día ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA1 día ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias



