Una persona con expresión de preocupación paga con tarjeta de crédito en un establecimiento comercial de Estados Unidos, reflejando el impacto económico en los consumidores. (Imagen Ilustrativa Infobae)
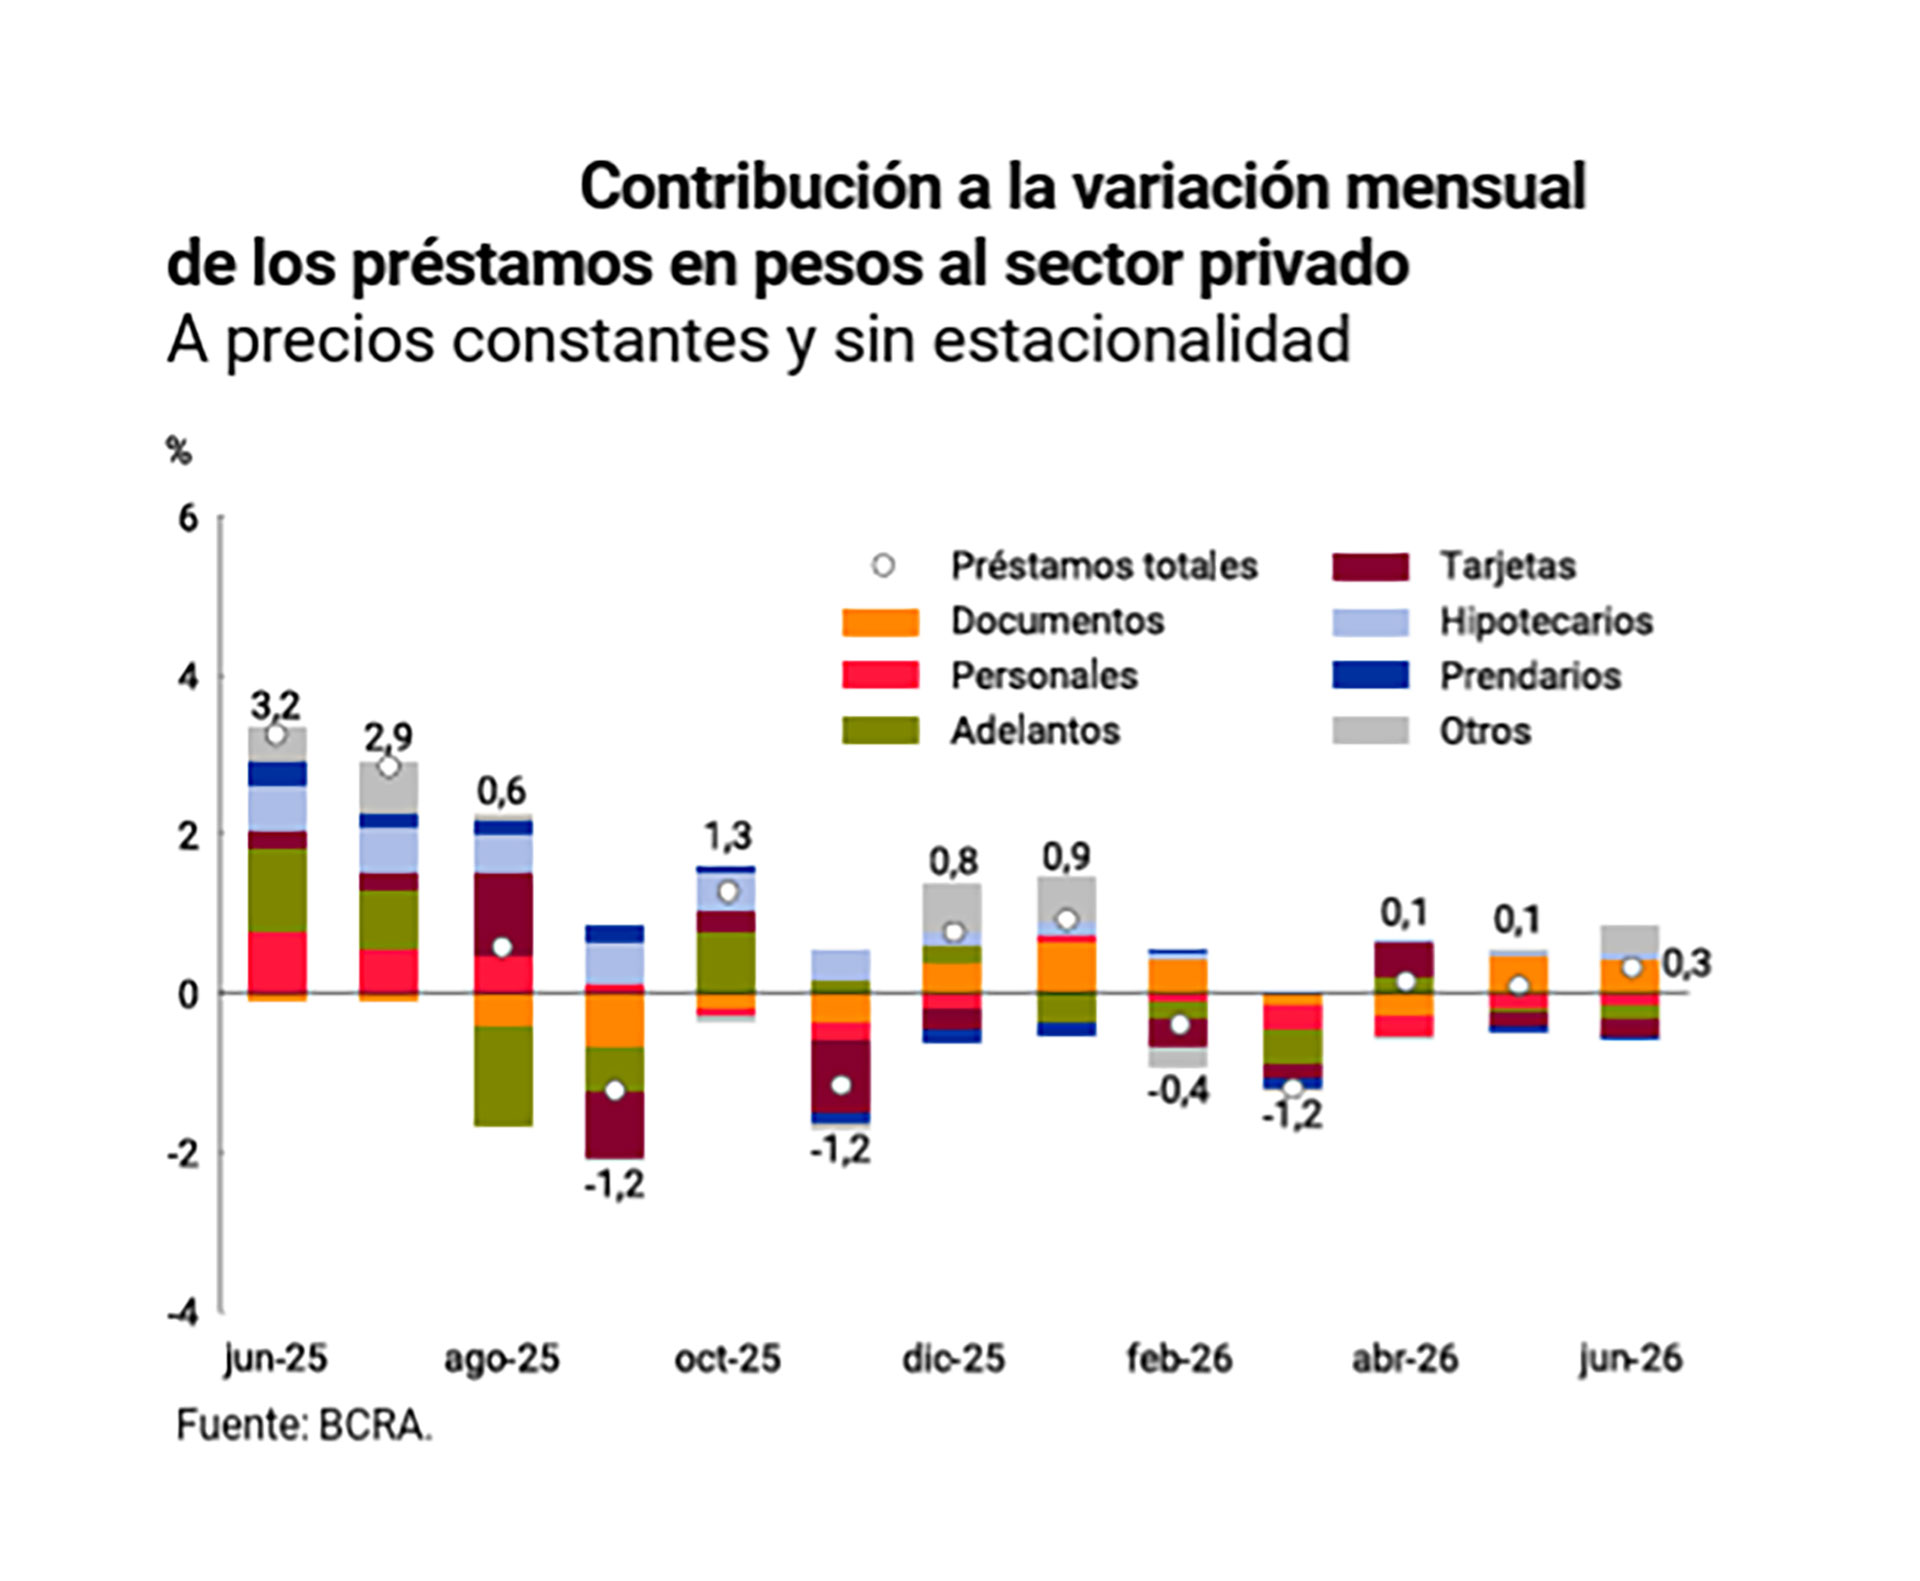
El crédito al sector privado sigue sin levantar vuelo a pesar de que las tasas de interés se muestran algo más accesibles y de que la inflación sigue dando señales de que continuará su senda a la desaceleración. En junio, el stock total de préstamos en pesos al sector privado tuvo una escasa expansión de 0,3%, que combinó un avance de las líneas para empresas y una retracción en los créditos para familias, vinculados al consumo.
En junio, los préstamos para el consumo terminaron con números negativos en todas sus líneas, registrando una contracción de 0,8% frente a mayo en términos reales, es decir, sin considerar el efecto de la inflación.
Advertisement
Los dos principales indicadores de los créditos para el consumo exhibieron caídas. Las financiaciones con tarjetas de crédito tuvieron una contracción del 4,2% en relación a junio de 2025 mientras que los préstamos personales también cayeron 1,1% en la medición interanual, según datos del Informe Monetario Mensual del Banco Central.
Al mismo tiempo, la morosidad en el crédito bancario sigue firme. Un informe de la consultora 1816, que aplica la misma metodología utilizada en los reportes oficiales del Banco Central, calculó que la irregularidad en los préstamos para el consumo subió de un 12,1% en abril a un12,7% en mayo. En el caso de las empresas, el indicador pasó de 3,3% a 3,5%, y el total del sector privado avanzó de 7,3% a 7,7 por ciento.
El pobre desempeño de los créditos es, al mismo tiempo, lo que sigue sosteniendo esos niveles elevados en la morosidad. El ratio de mora surge del monto préstamos en situación de retraso sobre el stock total de préstamos otorgados. De esa forma, aún cuando la irregularidad empiece a frenarse en virtud de los planes de refinanciación que distintas entidades pusieron en marcha, los datos de la mora seguirán siendo negativos mientras no mejore la otra parte de la ecuación, la colocación de nuevos créditos.
Advertisement
Desde hace varios meses, los bancos decidieron no incentivar la colocación de préstamos por dos motivos: la demanda no lo exige, con un consumo privado estancado, y existe la necesidd de reducir su exposición al riesgo para “limpiar” sus carteras de atrasos.
Según explicaron en el sector, ante la falta de pedidos de financiación tanto de familias como de empresas, priorizan colocar sus fondos en deuda pública y esperan un panorama más claro antes de colocar financiamiento con mayor agresividad.
Para sostener esa estrategia, las entidades aplican medidas como no actualizar los límites de las tarjetas, endurecer los criterios de calificación de clientes y mantener las tasas de interés en niveles altos, limitando sus préstamos para clientes más seguros.
Advertisement
Pese a que la venta de autos, tanto usados como 0 km, tuvo un leve repunte en junio, el financiamiento no acompañó. Los préstamos prendarios mostraron una caída de 0,4% real con respecto al mes anterior, “profundizando la tendencia descendente que registran desde fines del año pasado”, señaló el BCRA. Como resultado, la variación interanual también fue negativa (-0,6%).
«Al igual que en mayo, los préstamos comerciales continuaron siendo los más dinámicos. El aumento registrado en junio fue de 1,5% mensual en términos reales y ajustados por estacionalidad», afirmó el informe del Central, que destacó que esa expansión se explicó por los documentos a sola firma, que crecieron 2,5%. Los documentos descontados se mantuvieron sin grandes cambios y los adelantos en cuenta corriente, el financiamiento más habitual y sencillo de acceder para las pymes, se contrajo 1,5%.
El crédito hipotecario, impulsado por las líneas ajustadas por UVA, tuvo un leve crecimiento del 1,2% en términos reales. Con respecto al mismo mes del año pasado, tuvo una suba del 63%. La particularidad de los hipotecarios es que sigue siendo el segmento crediticio con menor morosidad, ya que las familias suelen privilegiar el pago de la cuota por sobre cualquier otro gasto.
Advertisement
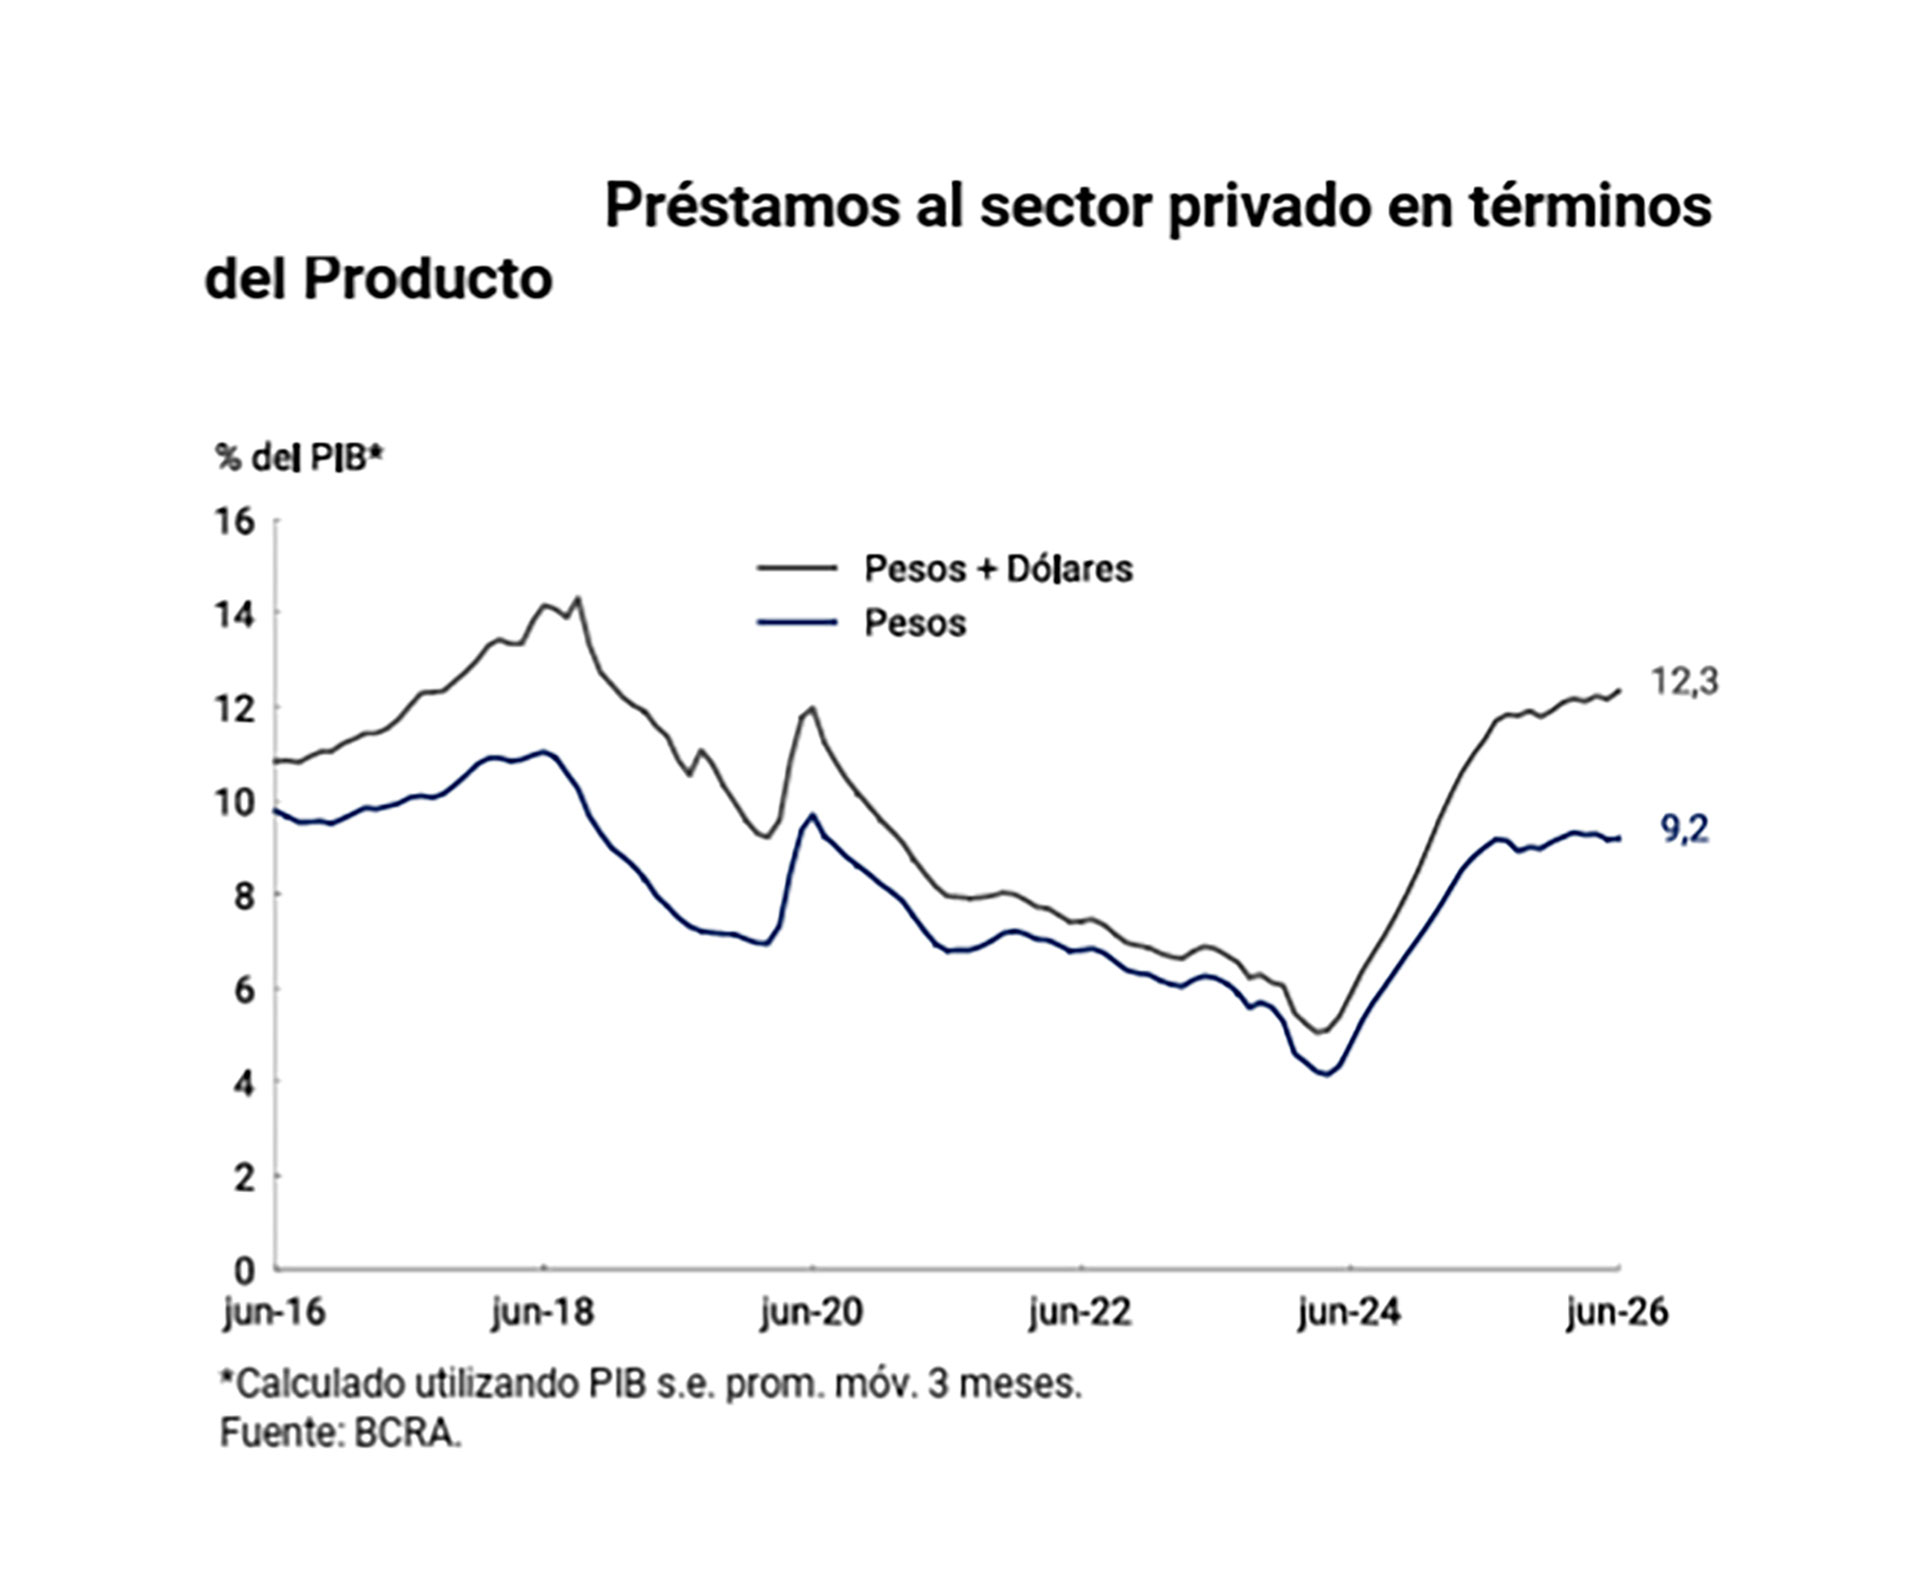
Según el informe del Banco Central, el crédito bancario en pesos se ubicó en 9,2% y se extiende al 12,3% si se añaden los créditos en moneda extranjera. De todas formas, esos datos implican que la Argentina tiene el nivel de crédito más bajo de la región. En promedio, en América Latina el ratio crédito/PBI es del 47%.
Atado al boom exportador, el único segmento del crédito que muestra firmeza es el de los préstamos en dólares, que creció un 48,7% en el último año y cerró junio on un saldo de USD 23.741 millones colocados.
“Los préstamos en moneda extranjera al sector privado crecieron USD 312 millones en junio, impulsados principalmente por los documentos a sola firma, línea destinada a financiar operaciones de comercio exterior”, señaló el BCRA.
Advertisement
Los depósitos privados en dólares crecieron USD 503 millones en junio, empujados por el pago de capital e intereses del Bopreal por USD1.027,8 millones, parte de los cuales fueron retirados a lo largo del resto del mes. El saldo de USD 39.347 millones.
preocupación,tarjeta de crédito,pagos,Estados Unidos,economía,consumidor,finanzas,endeudamiento,inflación,compras
El turismo atraviesa un cambio más profundo de lo que muestran las estadísticas. No pasa solamente por la ocupación hotelera o la cantidad de pasajeros, sino por algo mucho más difícil de medir: la manera en que las personas deciden viajar y el lugar que el descanso ocupa en sus vidas.
Hace algunos años, las vacaciones estaban asociadas a la idea de “desconectar” durante quince días. Hoy ese esquema cambió hacia un descanso más fragmentado, corto y estratégico. El viajero actual compara precios, espera promociones, reserva sobre la fecha y busca que cada salida justifique el tiempo y el dinero invertidos. Esta realidad moldea a un consumidor más racional, informado y exigente. Ya no alcanza con ofrecer un buen alojamiento; las personas buscan propuestas que les permitan recuperar energía a través de experiencias memorables, incluso en estadías breves.
Advertisement
De hecho, el turismo actual parece definido por una búsqueda profunda de bienestar emocional y desconexión tecnológica. Según el informe Tendencias de Viajes 2026, viajar se consolidado como una necesidad vinculada a la salud mental: el 97% de las personas afirma que utiliza los viajes para recargarse emocionalmente, mientras que uno de cada dos viajeros a nivel global prioriza las experiencias únicas por encima de los bienes materiales.
Según el informe Tendencias de Viajes 2026, viajar se consolidado como una necesidad vinculada a la salud mental
Esta demanda responde a un “cansancio digital”: el 87% de los viajeros reconoce que extraña una vida más simple, y el 64,5% admite sentirse saturado por la presión de las redes sociales y las notificaciones. En un contexto marcado por la hiperconectividad, el viaje dejó de ser una simple pausa para convertirse en una herramienta de salud física y emocional. El bienestar, por lo tanto, ya no es un lujo, sino una expectativa básica del viajero contemporáneo.
Esta transformación también llegó al ámbito corporativo. Los viajes de negocios ya no se limitan a cumplir una agenda laboral; ahora es frecuente combinar reuniones con momentos de ocio o extender la estadía, ya sea solo con amigos o con la familia. Esta tendencia que hemos denominado de “bleisure” (business + leisure) avanza también por la consolidación del trabajo remoto y es una opción que el 58,5% de las personas considera atractiva. Esta realidad obliga a la hotelería a adaptar sus servicios, ya que los huéspedes esperan mantener intacto su estilo de vida: espacios adecuados para trabajar y conectividad eficiente, junto con opciones para sostener rutinas de ejercicio y alimentación saludable.
Advertisement
El 97% de las personas afirma que utiliza los viajes para recargarse emocionalmente
Por otra parte, la tecnología modificó las expectativas: el viajero espera resolver todo desde el celular, obtener respuestas rápidas y acceder a propuestas personalizadas. La inmediatez y la simplicidad ya no son ventajas competitivas, sino requisitos básicos. En este escenario, los programas de fidelización adquieren una nueva dimensión: ya no buscan únicamente ofrecer descuentos, sino acompañar toda la experiencia del viaje.
La hotelería del futuro, entonces, ya no pasa solamente por vender habitaciones. Implica comprender las prioridades de un viajero que, pese a cuidar su presupuesto, sigue priorizando la calidad, la autenticidad y el bienestar. Significa entender que las personas no buscan un sitio donde dormir, sino espacios que les permitan vivir mejor, aunque sea por unos pocos días.
El autor es Chief Operating Officer Accor North & Hispanic Americas
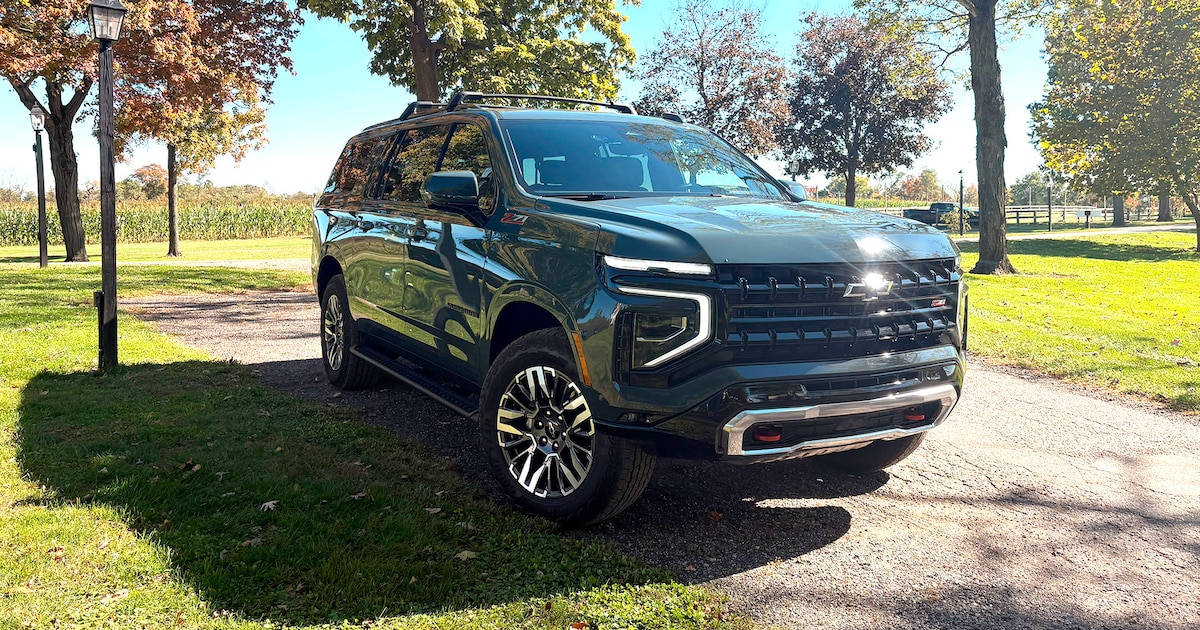
General Motors mostró en Estados Unidos los tres modelos de SUV grandes que piensa traer a Argentina cuando empiece a regir el acuerdo de libre comercio con Estados Unidos. (Infobae)
20 Oct, 2026 06:38 a. m. EST
La Chevrolet Traverse es la gran sorpresa para el mercado argentino. De los tres modelos es al que más «fichas» le ponen en GM Argentina. (Infobae)
El Chevrolet Tahoe ya se había mostrado en las acciones de verano en la Costa argentina. Es una de las apuestas más fuertes de GM en el segmento de SUV grandes para el mercado argentino. (Infobae)
La Chevrolet Suburban Z71 es el vehículo más grande de Chevrolet en Estados Unidos. Llegará a Argentina pero será el que menos volumen tenga porque su demanda es menor por sus dimensiones. (Infobae)