
ECONOMIA
Alquiler 2026: qué conviene más, garantía propietaria o seguro de caución y cuánto cuestan

A la hora de alquilar, la gran duda suele ser si conviene pedirle a un familiar o amigo una garantía propietaria o directamente contratar un seguro de caución. Aunque ambos mecanismos sirven para respaldar al propietario ante un eventual incumplimiento, tienen diferencias importantes en costos, rapidez y riesgos.
La garantía propietaria sigue siendo la opción más barata en términos estrictamente económicos. En general no tiene un costo directo: el garante solo debe presentar la escritura, informes de dominio y eventualmente firmar ante escribano. Pero el problema aparece en la práctica: cada vez menos personas quieren comprometer su inmueble para respaldar un alquiler ajeno.
El seguro de caución, en cambio, funciona como una póliza emitida por una aseguradora. El inquilino paga una prima y la compañía responde frente al dueño si hay falta de pago de alquileres, expensas o servicios, según la cobertura contratada.
Cuánto cuesta cada alternativa
La garantía propietaria prácticamente no tiene costo económico relevante. Puede haber gastos menores por certificaciones, informes o escribano, pero suelen representar una cifra baja comparada con el valor total del contrato. El seguro de caución sí implica un desembolso importante. Hoy las aseguradoras cobran entre 4% y 7% del valor total del contrato, aunque depende del perfil crediticio y de las coberturas incluidas. En la práctica, suele equivaler aproximadamente a entre uno y dos meses de alquiler.
Por ejemplo, para un alquiler inicial de $500.000 mensuales, el seguro puede rondar entre $700.000 y más de $1 millón según la duración de contrato, los ingresos declarados, el historial crediticio, si incluye expensas, servicios u ocupación indebida, etc. Debe tenerse en cuenta que según el monto que se trate, muchas compañías permiten financiarlo en cuotas o pagarlo con tarjeta.
Qué conviene para el inquilino y el propietario
Si el inquilino tiene acceso a una garantía propietaria confiable, suele ser la opción más económica. Pero implica pedir un favor importante: el garante pone en juego su patrimonio y queda legalmente comprometido si hay deuda.
El seguro de caución evita ese problema y además agiliza el proceso. Muchas inmobiliarias incluso lo prefieren porque consideran más sencillo reclamarle a una aseguradora que ejecutar una garantía inmobiliaria. En muchos casos la aprobación sale en 24 a 72 horas y el trámite es completamente online.
Además, el seguro tiene ventajas para quienes no tienen familiares propietarios, vienen del interior, son jóvenes que alquilan por primera vez, trabajan como monotributistas o freelancers y necesitan resolver rápido la operación.
Por el lado de los propietarios, históricamente preferían la garantía propietaria porque existía un inmueble concreto detrás del contrato. Sin embargo, el mercado empezó a cambiar y hoy hay muchas inmobiliarias aceptan o directamente exigen seguros de caución por mayor rapidez de cobro, validación crediticia previa del inquilino, cobertura de expensas y servicios y menor complejidad judicial.
En distintos foros inmobiliarios y experiencias de usuarios aparecen inmobiliarias que ya trabajan directamente con determinadas compañías o marcas de caución como condición para alquilar.
Cuáles son las principales compañías de caución
Entre las empresas y aseguradoras más utilizadas en Argentina aparecen:
- Woranz
- Finaer
- Respaldar
- IAPSER Seguros
- Garantía Ya
- TuGarantía
- Hanseatica Seguros
También existen pólizas emitidas por bancos y aseguradoras tradicionales como BBVA, Banco Provincia, Sancor Seguros, Federación Patronal, San Cristóbal o La Segunda, aunque no todas son aceptadas por todas las inmobiliarias.
Entonces, ¿qué conviene más?
Para quien tiene acceso a una garantía propietaria sólida y no quiere sumar gastos iniciales, sigue siendo la alternativa más barata, pero para quienes buscan rapidez, independencia y evitar comprometer a familiares o amigos, el seguro de caución se convirtió en la opción más práctica y cada vez más usada en el mercado inmobiliario argentino, aunque implique pagar un costo importante al inicio del contrato.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,alquileres,garantías,seguro de caución,inmobiliaria






Un nuevo sondeo arrojó una diferencia entre el orden de prioridades de los votantes y del Gobierno en el plan económico. Cómo impacta en lo electoral
¿Qué nivel de aprobación tiene la gestión económica de Milei según la encuesta?
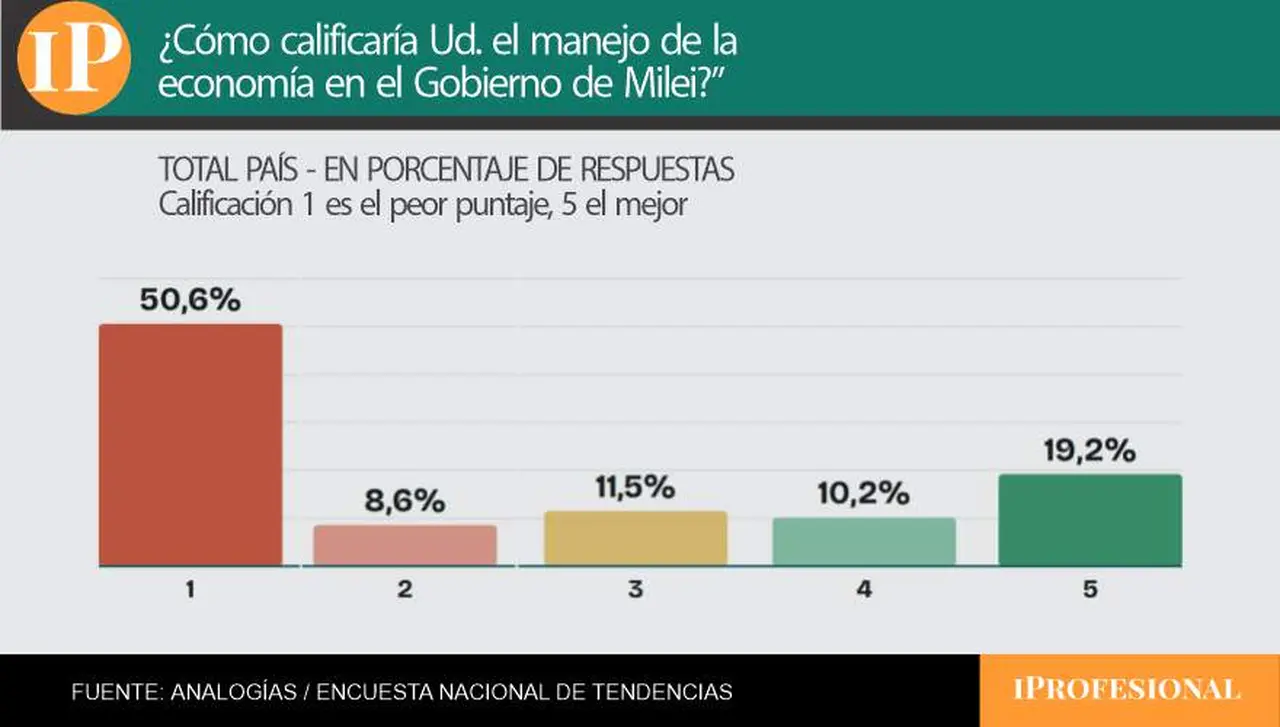
La desaprobación de la gestión económica llegó casi al 60% en la encuesta
¿Salarios y empleo o estabilidad de precios?: el dato clave para el Gobierno que surgió de la encuesta
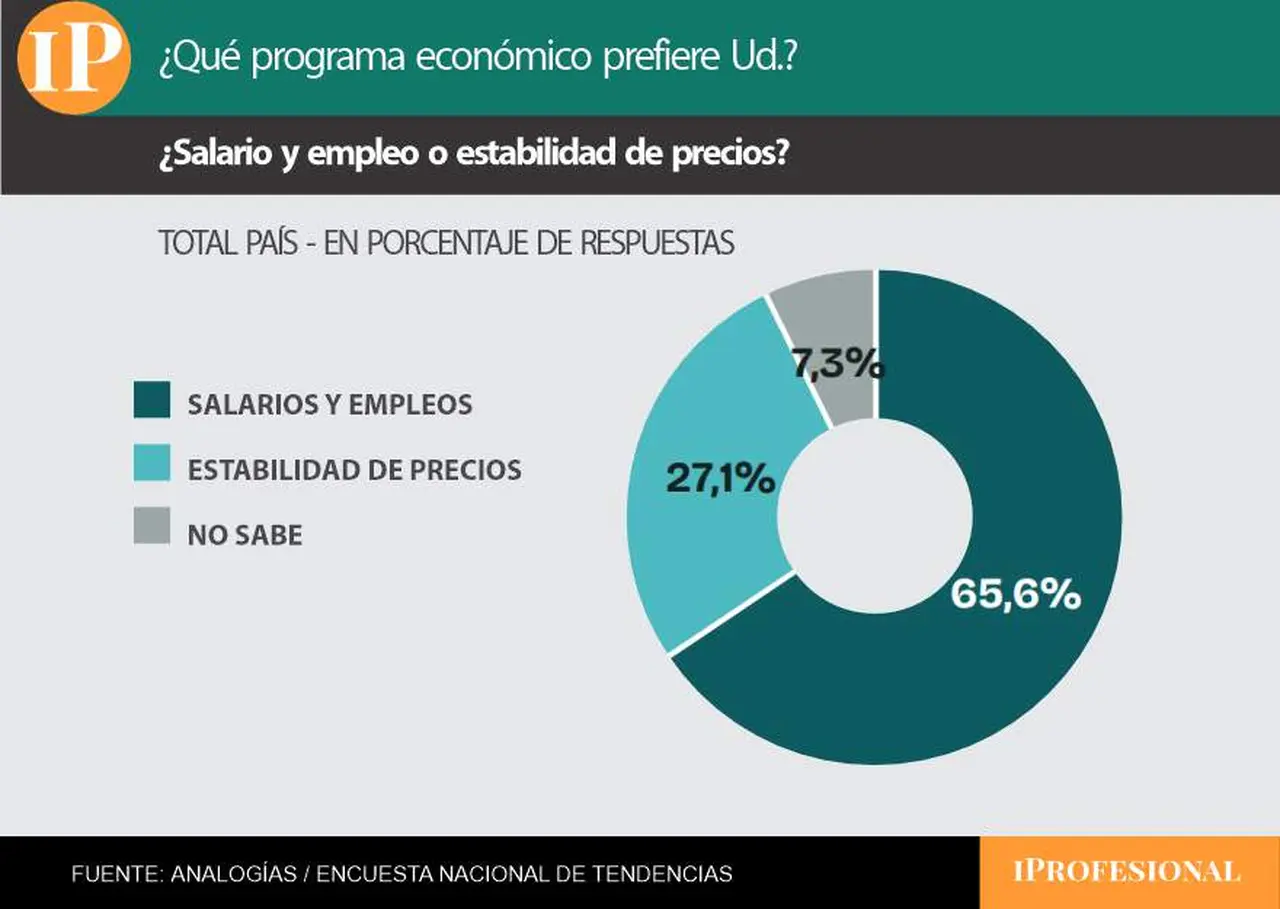
Casi dos tercios de los votantes prioriza las políticas sobre salarios y empleo frente a los precios
Las expectativas sobre la inflación y el empleo
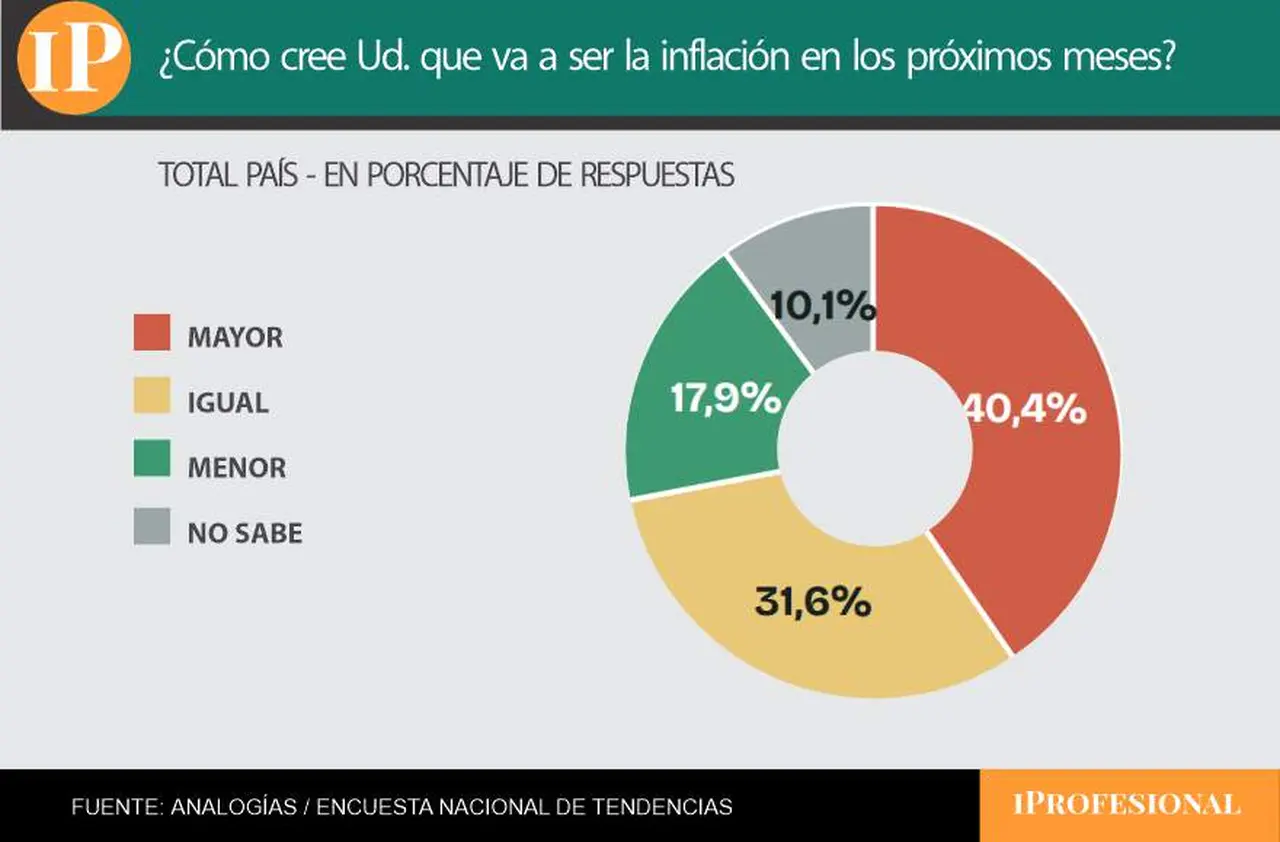
El 40,4% aún cree que la inflación subirá pero más del 30% ve un sendero estable
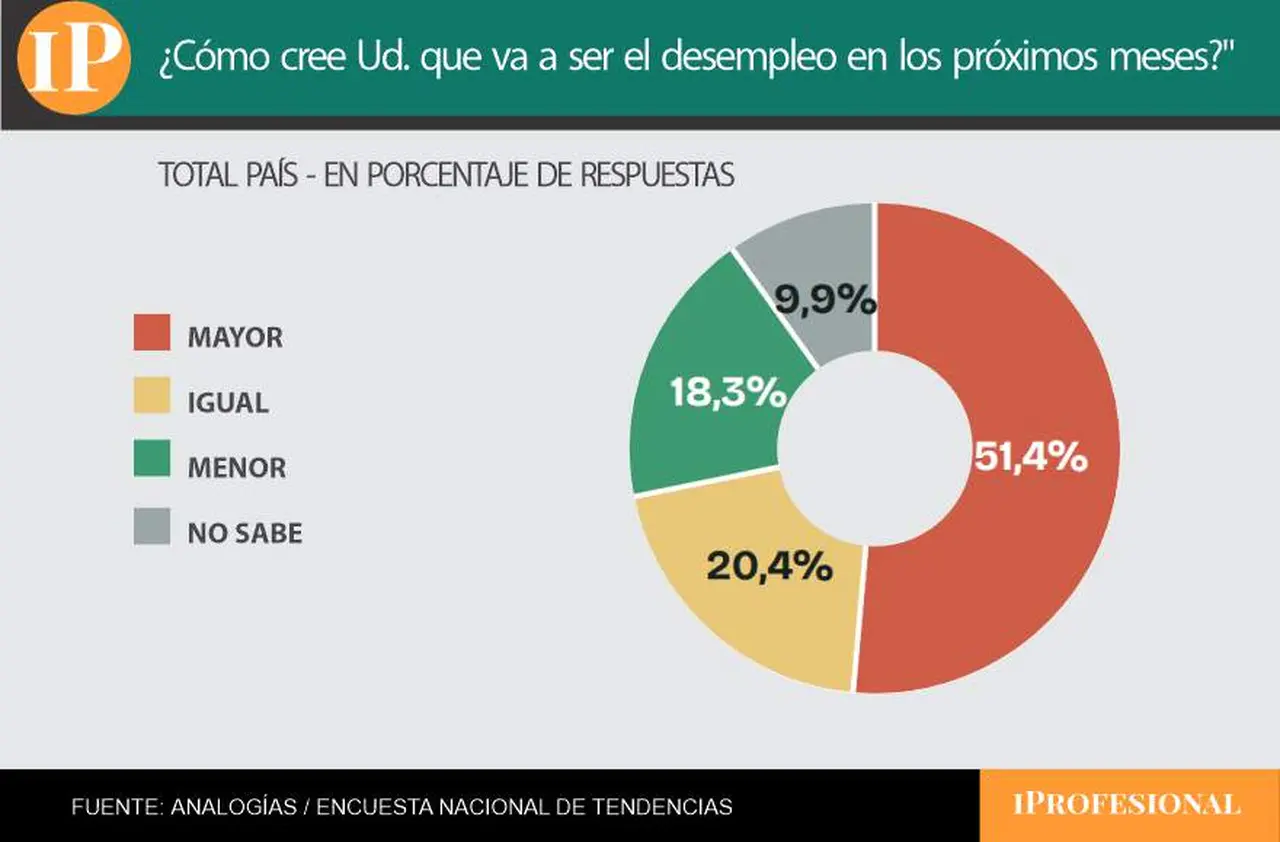
La mitad de los consultados cree que el desempleo aumentará
¿Cómo le fue a Milei contra el peronismo en el tramo electoral de la encuesta?
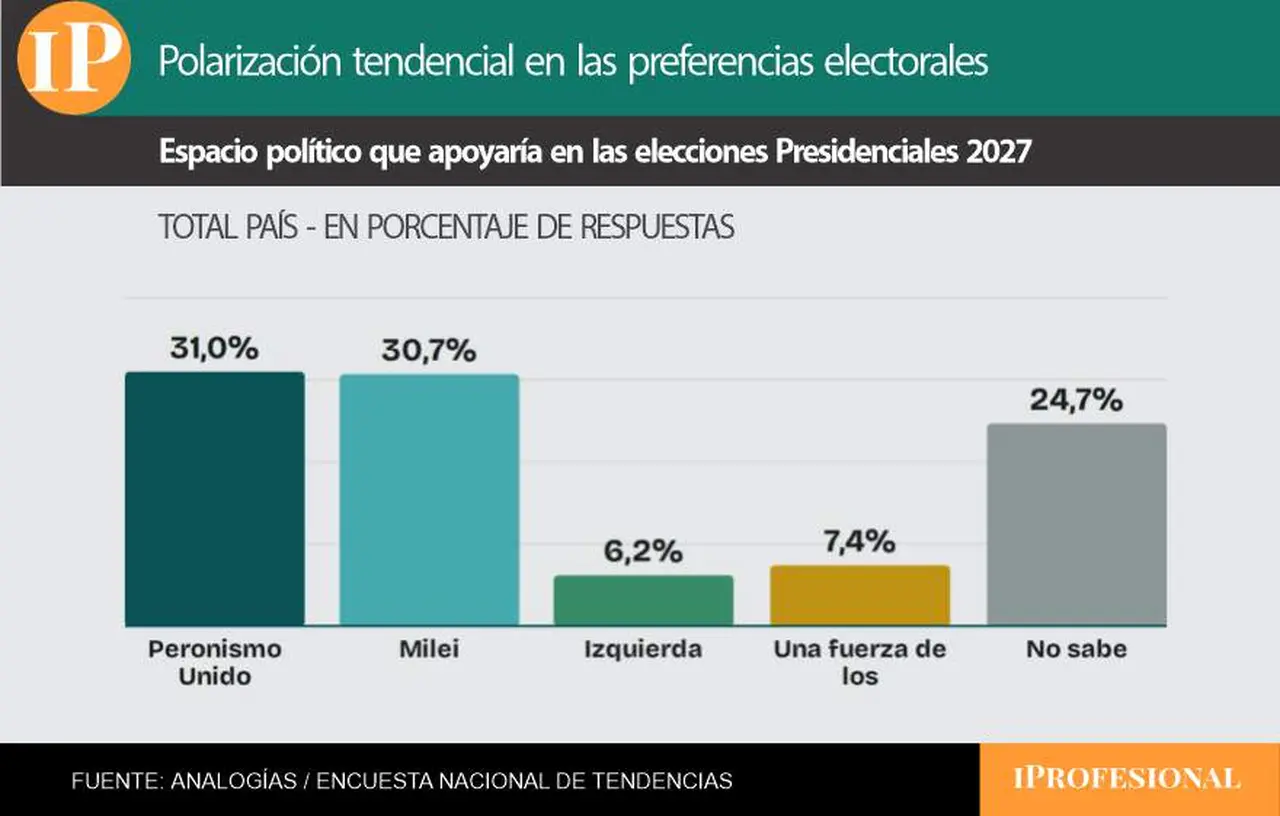
La encuesta mostró un empate técnico entre Milei y el peronismo
encuesta,javier milei,inflacion,acto,adquisición,aéreas,aerolíneas,agroinsumos
ECONOMIA
El Banco Provincia lanzó un plan para comprar autos 0 km o usados hasta en 72 cuotas: quiénes pueden acceder y a qué tasa
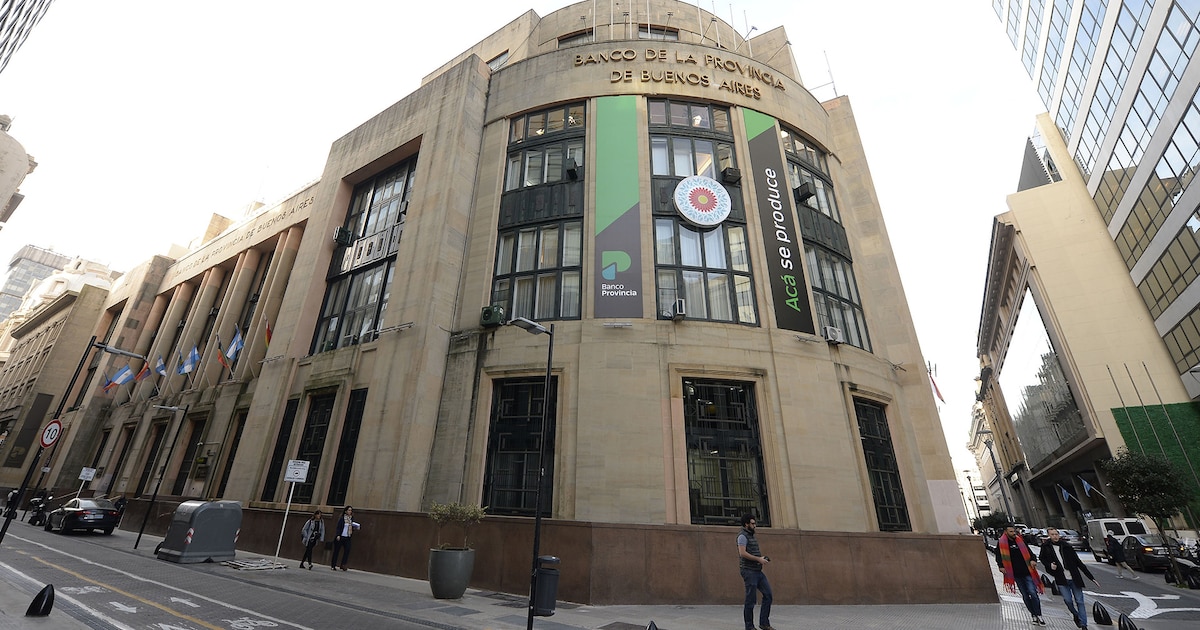


- Quiénes pueden acceder: clientes de Banco Provincia, sujetos a calificación crediticia.
- Qué vehículos se pueden comprar: autos 0 km y usados.
- Monto disponible: desde $100 mil hasta $50 millones.
- Financiación: hasta el 100% del valor de la operación, según condiciones vigentes y evaluación crediticia.
- Préstamos UVA: plazos de 12 a 48 meses. Tasas para clientes con haberes de UVA + 6% a UVA + 10% nominal anual; para quienes no cobran haberes, de UVA + 10% a UVA + 14% nominal anual.
- Préstamos en pesos a tasa fija: plazos de 12 a 72 meses. Tasas de 55% a 65% nominal anual para clientes con haberes y de 65% a 75% nominal anual para quienes no cobran haberes.
- Cómo se solicita: se elige el auto en una concesionaria adherida, se recibe una oferta personalizada y se confirma desde Cuenta DNI o Home Banking BIP.
- Cómo se paga: en cuotas mensuales con débito automático en cuenta.
- Dónde está disponible: en más de 70 concesionarias adheridas de la provincia de Buenos Aires.
El monto operado en el segmento de contado se redujo este lunes a USD 494,2 millones, unos USD 340 millones menos que el viernes anterior. Igualmente la oferta fue suficiente para mantener contenido al dólar mayorista, que cedió un peso, a 1.507,50 pesos, el precio más bajo desde el 21 de agosto.
Precios internacionales que alientan la liquidación de exportaciones y un revitalizado flujo de colocaciones de deuda corporativa alimentan la oferta del mercado por encima de los niveles propios a esta época -por la estacionalidad del comercio exterior-. La tonelada de soja, que la semana alcanzó los USD 480 en el Mercado de Chicago, anotó máximos desde diciembre de 2023, a la vez que el barril de petróleo -otra vez sobre USD 100- está en su mejor nivel en cuatro meses.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el recorrido de 2026 el tipo de cambio oficial exhibe una suba de 52,50 pesos 3,6%, detrás de una inflación próxima al 22% acumulado en lo que va del año.
El Banco Central estableció un techo para su régimen de bandas cambiarias en los $1.898,24, un movimiento que dejó al dólar mayorista con un margen de alza de 390,74 pesos o 25,9% para desafiar ese límite teórico de flotación. Se trata de la brecha más amplia desde el 13 de mayo de 2025 (25,9%), dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista continúa prácticamente planchado, transitando una etapa de muy acotada volatilidad tras superar recientemente los $1.500, mientras el BCRA sigue desacelerando las compras en busca de dar más espacio a la demanda privada, sin que la misma altere las cotizaciones. Más allá de la positiva lectura ayer del IPC, las tasas cortas en pesos podrían no encontrar más espacio para la contracción, y hasta que se siga avanzando en la desaceleración de la inflación, el objetivo de máxima sería que se prolongue el actual clima de calma financiera”, señaló el economista Gustavo Ber.
El dólar al público estuvo negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.531,73 para la venta y $1.480,30 para la compra.
El dólar blue ganó diez pesos o 0,6% en el día, a $1.555, en su precio más alto en lo que va de septiembre.
“A lo largo de 2026 el BCRA venía logrando tres cosas a la vez: dólar calmo, tasas bajas y elevadas compras de divisas. Ya no puede: en las últimas semanas viene priorizando estabilidad cambiaria y de tasas, resignando compra de divisas”, comentó Lorenzo Sigaut Gravina, director de Equilibra.
Ignacio Morales, Chief Investments Officer de Wise Capital, mencionó que “la corrección bajista de la divisa coincidió con la difusión del dato inflacionario de agosto, que registró un 1,7% mensual y servirá de pauta para recalibrar las bandas operativas en octubre. Con este ajuste programático, la banda máxima se desplazará el próximo mes hasta rozar los $1.952″.
“El Banco Central de la República Argentina mantuvo una intervención acotada en el Mercado Libre de Cambios debido a la menor oferta de divisas respecto a la demanda privada. Esta dinámica de compras reducidas refleja las dificultades del organismo para sumar divisas en el escenario actual”, añadió Morales.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La Consultora 1816 subrayó que “el BCRA estima que quedaban por liquidarse USD 4.400 millones de Obligaciones Negociables y títulos provinciales emitidos hasta fin de agosto, mientras que septiembre ya tuvo colocaciones (YPF fue récord con USD 1.200 millones). ¿Quién demanda? Principalmente minoristas, pero los corporativos aprovechan para girar montos inéditos de dividendos: USD 3.700 millones entre enero y agosto, más del doble de lo que se giraba con Macri, lo que sugiere que -implícitamente- se están girando utilidades viejas, retenidas por el cepo. Es decir, se gira un porcentaje mucho más alto de las ganancias habilitadas».
Corporate Events

Encuesta revela qué pesa más para los votantes, entre salarios, empleo e inflación

Malvinas: el Reino Unido refuerza la defensa militar de las islas con cuatro aviones caza

Malvinas: el Gobierno sigue de cerca la crisis interna del Reino Unido y apuesta al respaldo internacional

Nueve huelgas de hambre en cárceles de Cuba, cinco muertes bajo custodia y Kilo 8 señalado: el mes que expone la crisis penitenciaria

Yet another Dem ripped online for ‘inventing racism’ as lawmakers peddle debunked ‘lynching’ claims

Russia readies new 500-mile missile as weapon expert warns of ‘terminal end game surprises’

El Gobierno suma una función a Cancillería: alinear la política exterior al reclamo por Malvinas

“¿Dónde está Kicillof?”: Patricia Bullrich cruzó al gobernador por la inseguridad en la Provincia

La cima de la Zona A del Torneo Clausura se pondrá en juego con dos compromisos: hora, TV y formaciones

Gremios que le ganaron a la inflación oficial de agosto en paritarias

 SOCIEDAD1 día ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA1 día ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA1 día ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis





