ECONOMIA
Atención contadores y contribuyentes: hasta cuándo se prorrogan los vencimientos de Ganancias


Este jueves un grupo de reconocidos contadores se reunió con el ministro de Economía, Luis Caputo, para plantearle las dudas sobre la implementación del régimen de Ganancias Simplificada y la Inocencia Fiscal. En otras palabras, el plan para que los contribuyentes «saquen los dólares debajo del colchón».
A la salida de la reunión, el ministro de Economía, Luis Caputo, se expresó en X: «Excelente reunión con el grupo de contadores, que nos explicaron en detalle sus sugerencias con respecto a la ley de Inocencia Fiscal».
«Hubo consenso en que si implementamos esas modificaciones, habrá muchas más adhesiones al nuevo régimen. También nos comprometimos a prorrogar los vencimientos para fin de julio», adelantó Caputo.
«Muchas gracias a todos los participantes de la reunión por su aporte y su honestidad intelectual», concluyó el Ministro.
Ganancias: los vencimientos se prorrogarán a fin de julio
Las dudas que relevó la FACPCE
La Federación Argentina de Consejos Profesionales de Ciencias Económicas, elevó una nota respecto a diversos aspectos de la Ley 27.799 que requieren precisión y/o aclaración, para su correcta aplicación.
La implementación de la Declaración Jurada simplificada del Impuesto a las Ganancias, con posibilidades de aplicarse en el próximo vencimiento, ha generado diversas dudas en el análisis de las distintas situaciones que presentan los contribuyentes.
En relación con el tope de ingresos de $ 1.000.000.000.-
a) Tratamiento de las Rentas Presuntas de primera categoría. Se consulta si las mismas deben computarse como ingresos. Por ejemplo, el valor locativo tipificado en el art. 44 inciso f) e inciso g) de la LIG.
b) Tratamiento de los Dividendos Presuntos fictos. Se debería precisar si los retiros que en los términos del art. 50 de la LIG constituyen dividendos presuntos o disposiciones de fondos a favor de terceros deben computarse como ingresos.
c) Tratamiento del dinero en efectivo exteriorizado en los términos de la ley 27.743 en el período fiscal 2024 en relación a los ingresos a considerarse.
d) Tratamiento de los bienes recibidos por herencia. Se solicita se aclare si el dinero en efectivo recibido por herencia debe ser considerado como ingresos a estos efectos. Entendemos que es obvio que los otros bienes recibidos en tal carácter no se deben considerar como ingresos.
e) Tratamiento de las diferencias de cambio productos de la venta de moneda extranjera, acciones, títulos públicos, amortización de títulos públicos, rescate de FCI, etc. La inquietud radica en si el importe bruto de estas operaciones financieras debe ser considerado como ingresos.
f) En el caso de un comisionista, ¿se debe tener en cuenta el monto total facturado a nombre propio y por cuenta del comitente menos el importe liquidado a este último?
g) Se consulta también si, a los efectos del encuadre, se debe tener en cuenta el importe total facturado bruto, o el neto de los impuestos al valor agregado, internos, sobre los combustibles, etc.
Requisitos para adherir al régimen simplificado de impuesto a las ganancias.
a) Se consulta si constituye un requisito tener presentadas las declaraciones juradas de impuesto a las ganancias y de impuesto al valor agregado de los períodos fiscales no prescriptos.
En relación con la Declaración jurada simplificada del período fiscal 2025.
a) Tratamiento del impuesto cedular del artículo 98 y del artículo 99de la LIG: si deben incluirse en el formulario F. 2711 o continuar liquidándose mediante F. 2022.
b) Inclusión de las rentas exentas y no gravadas en la declaración jurada simplificada de impuesto a las ganancias del período fiscal 2025.
c) Posibilidad de adhesión al régimen simplificado por parte de sujetos inscriptos en Ganancias como directores de S.A. y simultáneamente adheridos al Monotributo por otra actividad
d) Situación de rabajadores en relación de dependencia o jubilados inscriptos en Monotributo por otra actividad.
e) Se solicita aclaración sobre si se puede aplicar la presunción por depósitos bancarios del art. 18 inciso g) de la Ley 11.683, a efectos de detectar discrepancias significativas por ingresos omitidos en el período fiscal base de impuesto a las ganancias. Por ejemplo, en el caso de depósitos bancarios de «dólares del colchón» que superen los ingresos del período fiscal.
f) Tratamiento de discrepancias no significativas detectadas en el período base: ¿deben ajustarse, o gozan de efecto liberatorio del pago?
g) ¿La presunción de exactitud alcanza al impuesto al valor agregado del período fiscal 2025?
h) Se debe definir la procedencia de considerar los ajustes técnicos como discrepancias significativas.
Por ejemplo, diferencias de valuación de inventarios, diferencias en el ajuste por inflación impositivo, diferencias en las amortizaciones, etc.
i) Situación de las inspecciones en curso respecto de periodos fiscales no prescriptos. Luego de presentada la declaración jurada simplificada del periodo fiscal 2025, y siempre que no se detecten discrepancias significativas, ¿quedarán sin efecto producto de la presunción de exactitud, o seguirán su curso por haberse notificado la orden de intervención con anterioridad de la presentación de la DDJJ simplificada del período fiscal 2025?
j) La Incorporación de los fondos al sistema financiero formal, por ejemplo mediante cuenta bancaria, cuenta comitente o billetera virtual, ¿debe cumplirse respecto de todas las cobranzas y los pagos que realice el sujeto adherido al régimen simplificado, o puede recibir cobranzas y realizar pagos en efectivo?
k) Los fondos no exteriorizados («dólares del colchón») ¿pueden utilizarse para realizar pagos en efectivo?, o deben ingresarse previamente al sistema financiero formal (en el origen o en el destino de la operación), por ejemplo, mediante cuenta bancaria, mediante cuenta comitente o mediante billetera virtual.
l) En el caso de una persona humana titular de una explotación unipersonal. En la declaración jurada simplificada del período fiscal 2025. ¿Se debe informar solamente ingresos, gastos y deducciones, sin informar el patrimonio de la unidad económica?
m) El impuesto a las salidas no documentadas en caso de no detectarse discrepancias significativas en el período fiscal base, ¿goza de presunción de exactitud por los períodos fiscales no prescriptos?
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,ganancias,arca







ECONOMIA
A más de USD 100 el barril, impulsó la inflación mayorista, pero un banco de Wall Street y un economista global prevén una importante baja del precio del petróleo

ECONOMIA CENTROAMÉRICA MÉXICO POLÍTICA
Cedida

petróleo crudo,petróleo Brent,mercado financiero
ECONOMIA
Boom de ingenieros en Argentina: se rompió un récord de egresados pero faltan en sectores clave
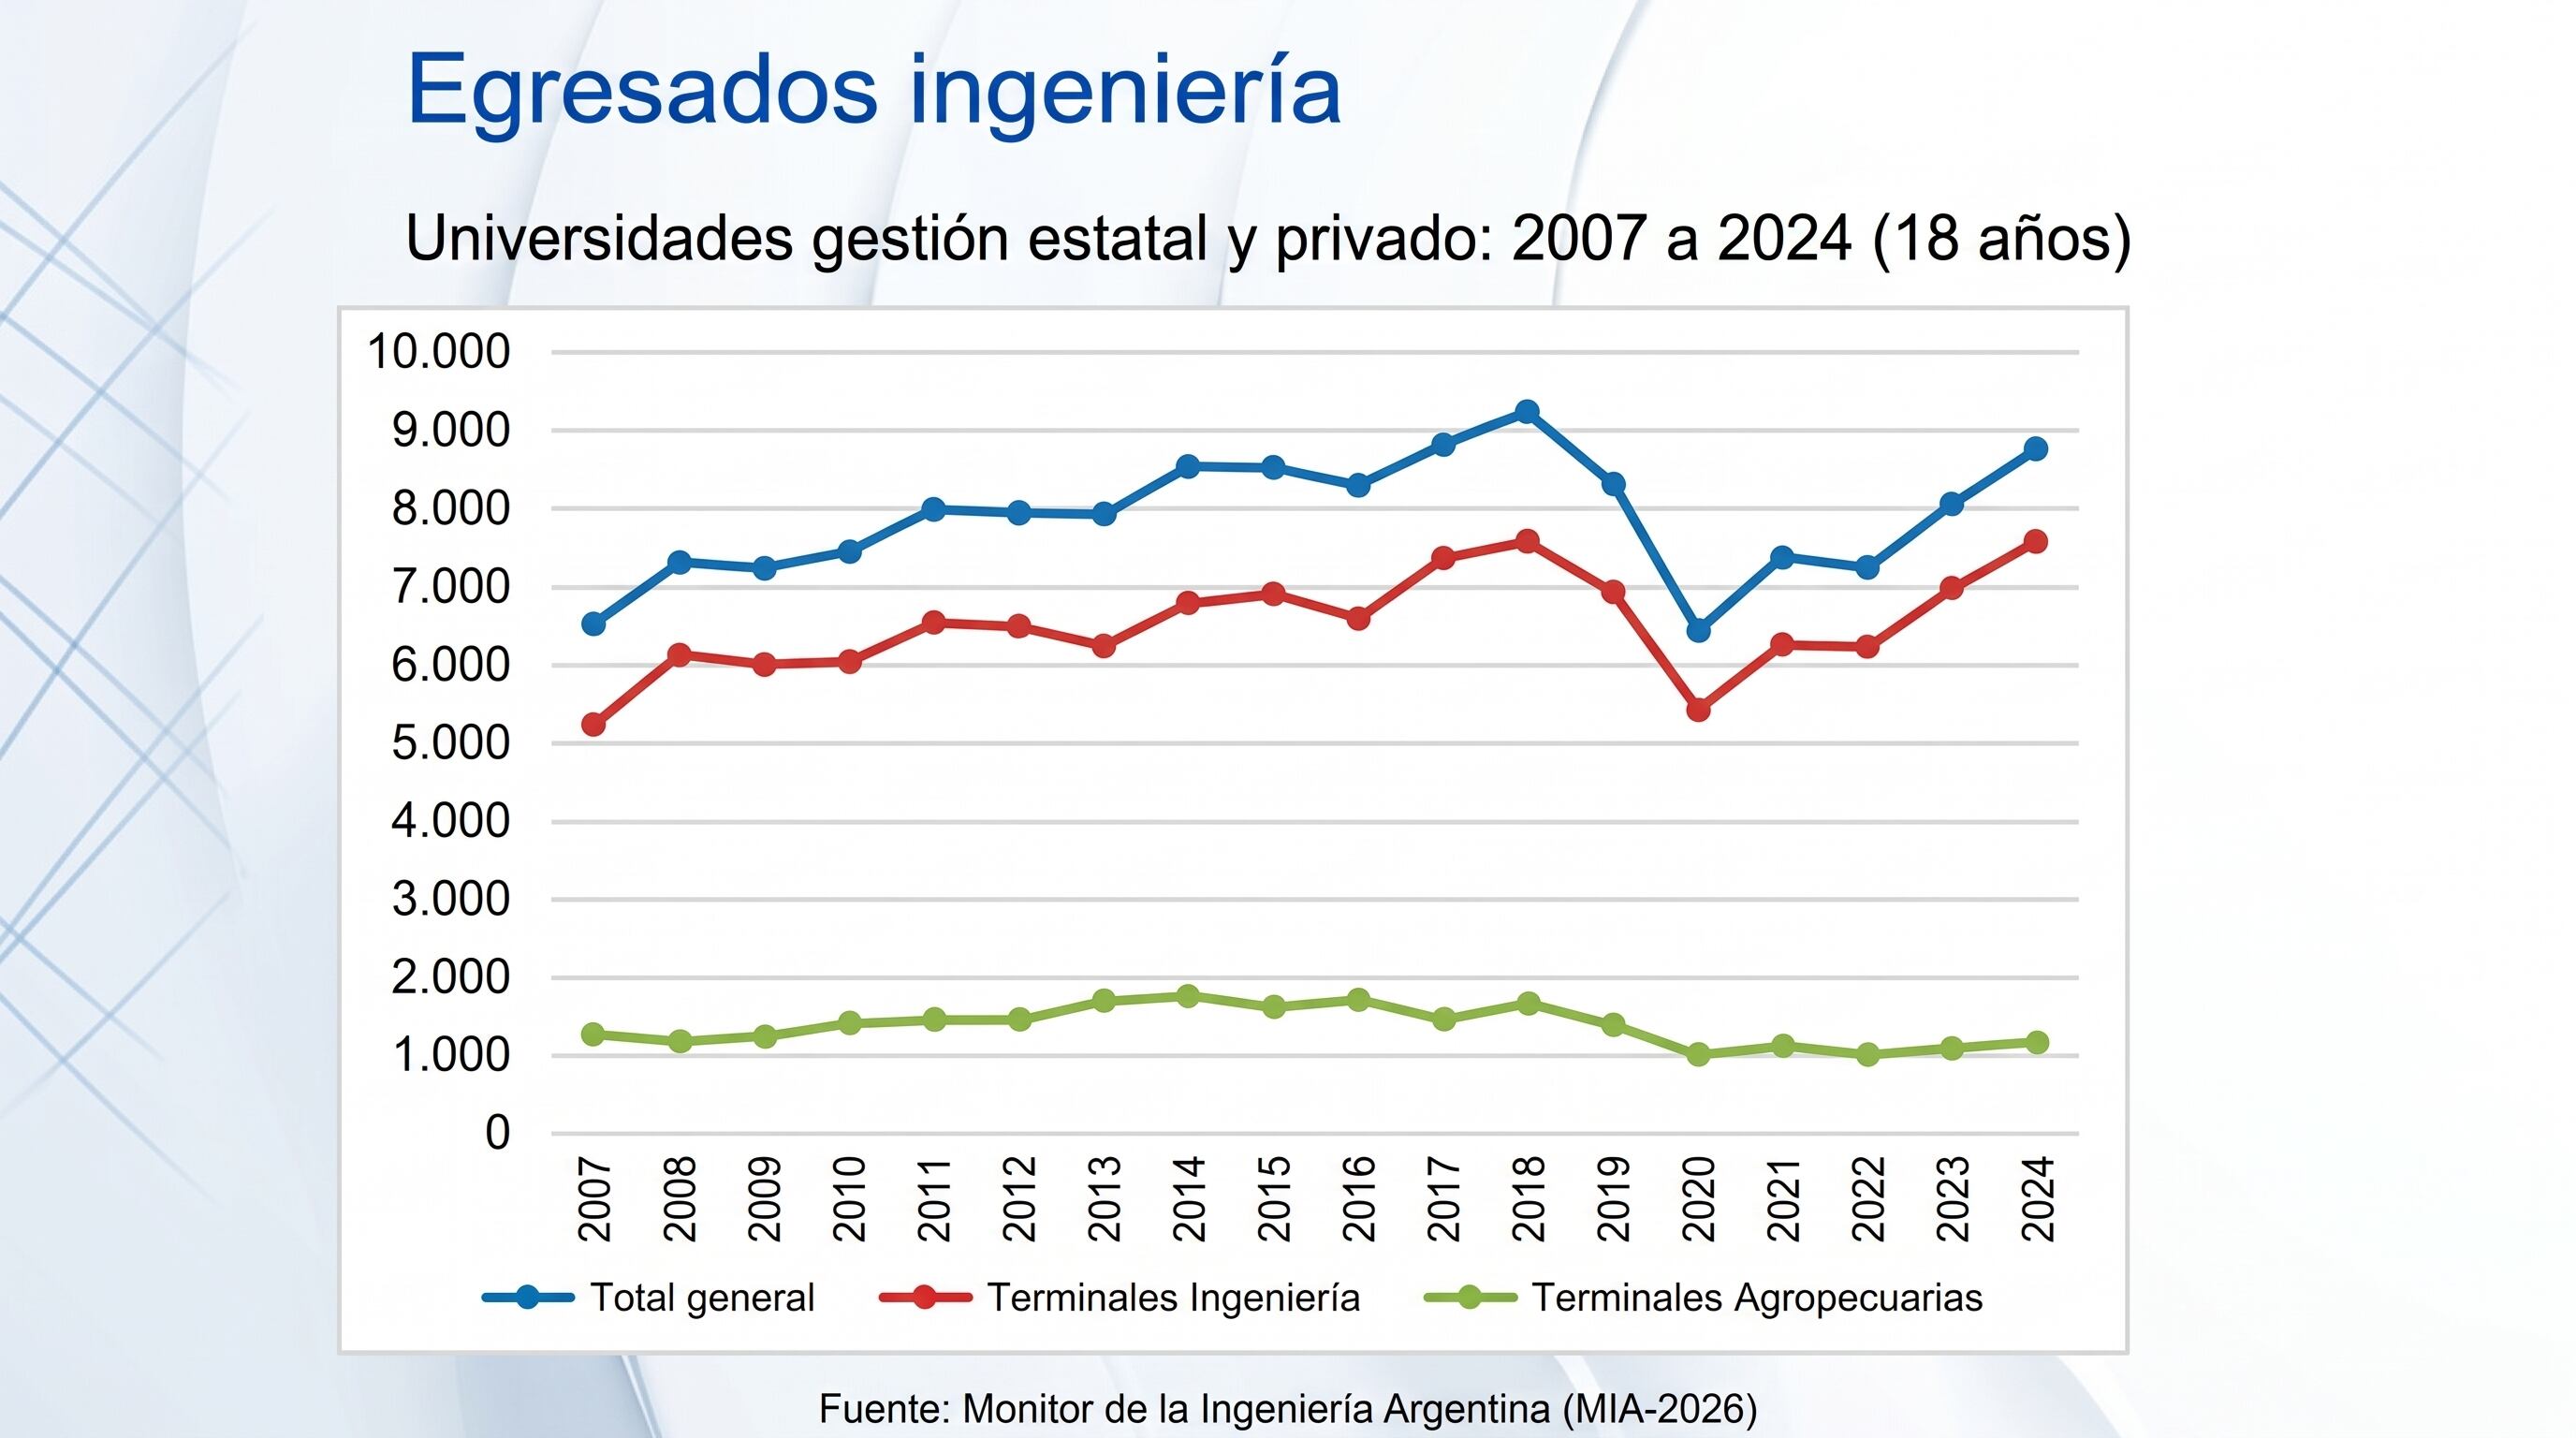


- Estadísticas universitarias: datos 2007-2024 de la Dirección Nacional de Presupuesto, Control e Información Universitaria (Ministerio de Capital Humano), sobre las 29 terminales de interés público definidas por el CONFEDI.
- Visión de la sociedad: encuesta online a 1.371 personas de 16 a 85 años de todo el país (marzo-abril de 2026; error de ±2,6%).
- Visión de los ingenieros: 372 encuestas a graduados (marzo-mayo de 2026; error de ±5%).
- Visión de las empresas: 117 empresas que emplean a 34.932 ingenieros, cerca del 15% del total del país (abril-junio de 2026). Colaboraron: Argencon, CADECI, CAEM, CAMARCO, CIQyP, IAPG, IPA, SRA y UIA.
Argentina,ingeniería,educación universitaria,Centro Argentino de Ingenieros,Monitor de la Ingeniería Argentina
ECONOMIA
Una delegación argentina viajó al Reino Unido en medio de la tensión por la soberanía y el petróleo de Malvinas
En la misma semana en que la Argentina formalizó ante el Tribunal Internacional del Derecho del Mar su pedido para frenar la explotación petrolera británica en las Islas Malvinas, el secretario de Minería, Luis Lucero, viajó a Londres junto a funcionarios de Mendoza y Jujuy para participar en uno de los foros más influyentes de la industria global de metales y minerales críticos.
Según supo Infobae, Lucero partió el miércoles 14 de octubre rumbo a la capital británica, donde su agenda incluirá dos citas centrales. El lunes 20, participará del Argentina Day, un foro de inversión en minerales estratégicos organizado por la Embajada argentina en Londres junto con la embajadora Mariana Plaza. Allí, el secretario presentará un panorama de la actualidad minera del país y las oportunidades de inversión.
Al día siguiente, el 21 de octubre, expondrá como panelista en el Wood Mackenzie LME Forum, dentro de la London Metal Exchange Week (LME Week), el encuentro anual que reúne a los principales actores del mercado mundial de metales. Lo hará junto con ejecutivos de Appian Capital, BMO Capital Markets y la propia consultora organizadora, en un bloque dedicado a la geopolítica de los minerales críticos, el dominio chino en las cadenas de suministro y las condiciones para atraer inversión occidental.

La comitiva incluye también funcionarios técnicos de Jujuy y Mendoza, las dos provincias con mayor proyección en litio y cobre. Si bien se especuló en un momento con una comitiva integrada por el propio presidente Javier Milei y gobernadores, para una organización similar a la Argentina Week que se realizó en Nueva York (EEUU) y París (Francia), la delegación se centró en cuadros especializados del sector minero, no en figuras políticas de primer nivel.
El propio Milei abonó a la especulación cuando, a finales de 2025, aseguró a The Telegraph que su intención era viajar a Londres en 2026. De haberse realizado, habría sido la primera visita bilateral de un presidente argentino al Reino Unido desde la de Carlos Menem en 1998. Pero todo cambió con el giro en la política argentina sobre Malvinas.
El 3 de septiembre, la Oficina del Presidente anunció sanciones y un proyecto de ley contra empresas vinculadas con la explotación de hidrocarburos en el archipiélago, con foco en el proyecto Sea Lion, operado por la israelí Navitas Petroleum (65%) y la británica Rockhopper Exploration (35%). Una semana después, la Casa Rosada confirmó que el viaje presidencial quedaba suspendido.
“Acordamos que era mejor suspenderlo”, explicó una fuente del gabinete a Infobae. La Argentina Week en Londres fue descartada y la actividad regresó a un formato estrictamente minero, vinculado con la LME Week.
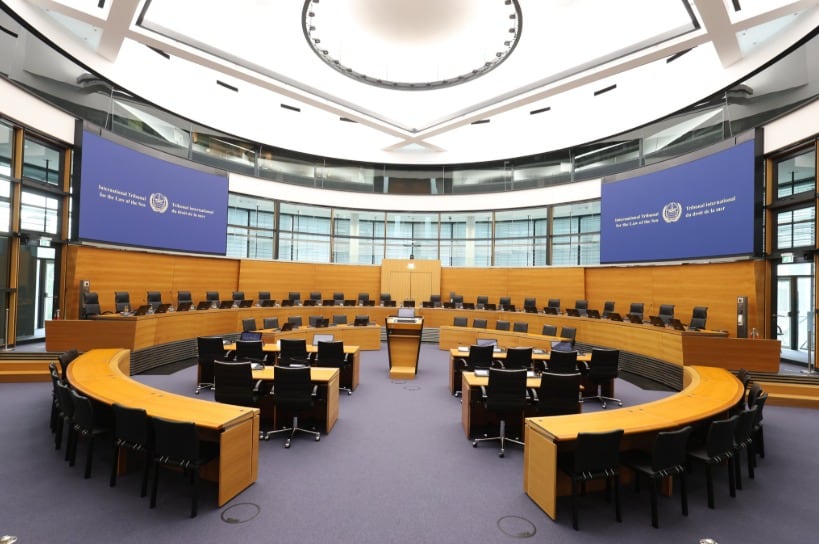
En paralelo a estas actividades en Londres, sigue su curso la presentación argentina ante el tribunal con sede en Hamburgo, que se formalizó el 13 de octubre. Buenos Aires pidió medidas provisionales para prohibir nuevas actividades extractivas de Sea Lion, restringir el uso de información técnica obtenida durante las exploraciones y ordenar al Reino Unido que se abstenga de conceder nuevos permisos. El reclamo se apoya en el artículo 290.5 de la Convención de las Naciones Unidas sobre el Derecho del Mar (Convemar) y se inscribe dentro de un procedimiento arbitral iniciado el 28 de septiembre.
Londres respondió con firmeza. La subsecretaria parlamentaria del Foreign Office, Uma Kumaran, calificó las acciones argentinas como “una campaña escalada de coerción económica” y anunció que el Gobierno británico activará la legislación de Protección de los Intereses Comerciales (PTI) para blindar a las empresas que operan en las islas. “Este gobierno no se quedará de brazos cruzados mientras la Argentina utilice la coerción económica contra el pueblo de las Islas Malvinas”, afirmó ante la Cámara de los Comunes.
Sea Lion prevé una inversión de USD 2.200 millones, con inicio de producción estimado para 2028 y una capacidad proyectada de hasta 180.000 barriles diarios durante 30 años.
El Tribunal Internacional del Derecho del Mar confirmó la recepción de la solicitud argentina y anunció que fijará una fecha para audiencias orales. El resultado determinará si las medidas provisionales pedidas por Buenos Aires pueden frenar Sea Lion antes de que se constituya el tribunal arbitral. Navitas y Rockhopper mantienen sus planes y han señalado que no esperan que las acciones legales argentinas alteren el cronograma del proyecto.
En medio de la escalada diplomática, el principal asesor presidencial, Santiago Caputo, sumó un nuevo frente de controversia. El 14 de octubre publicó en la red social X un extenso mensaje en el que afirmó que “el Reino Unido está siendo colonizado por el Islam” y que esa supuesta amenaza constituía una razón adicional para que Argentina recupere las Islas Malvinas.
Caputo compartió un video que mostraba a Sagal Abdi-Wali, diputada laborista de origen somalí, jurando su cargo en la Cámara de los Comunes con la mano sobre el Corán. “Ver al Reino Unido siendo colonizado por el Islam no solo es un riesgo inminente para la causa de Occidente todo sino que es una tragedia en términos históricos para quienes defendemos las ideas de la libertad”, escribió el asesor, quien concluyó: “Recuperar Malvinas no es una causa solamente nacional. Es una causa de Occidente”.
El presidente Milei replicó la publicación en su propia cuenta. El mensaje, según supo este medio, generó preocupación en el Reino Unido, y medios como The Telegraph y The Guardian le dedicaron notas destacadas.
La organización del Argentina Day del 20 de octubre confirma que la representación diplomática argentina en el Reino Unido mantiene activa su agenda de promoción de inversiones, incluso en el momento de mayor confrontación bilateral en décadas. El antecedente es directo: en octubre de 2024, durante la LME Week, la Embajada argentina y la Embajada británica en Buenos Aires coorganizaron un encuentro similar donde Lucero, el entonces secretario de Finanzas Pablo Quirno —hoy canciller— y cinco gobernadores de provincias mineras presentaron el potencial del país ante inversores internacionales.
Argentina como proveedor de litio y cobre
Más allá de la controversia política y diplomática, el Servicio Geológico Británico (BGS) identificó a la Argentina como uno de sus tres destinos prioritarios para la cooperación en minerales críticos, junto con Filipinas y Zambia, con oportunidades específicas en litio, cobre y exploración geológica en Jujuy, Salta y Catamarca. Según la Estrategia Nacional de Minerales Críticos del Reino Unido, la demanda interna de litio crecería un 1.100% antes de 2035, mientras que la de cobre casi se duplicaría.
Esa evaluación técnica contrasta con el clima político. En la misma semana, la Argentina también votó en la Asamblea General de la ONU junto con Estados Unidos e Israel —y contra 153 países— contra una declaración sobre prevención de pandemias, una posición que el Gobierno vinculó con su salida de la Organización Mundial de la Salud (OMS) y con su defensa de la soberanía nacional frente a organismos multilaterales.
Tribunal Internacional del Derecho del Mar,sala de audiencias,derecho del mar

Buscan a una docente de una escuela rural desaparecida hace 10 días en Corrientes

Mathieu Flamini, exjugador, sobre su éxito empresarial: ‘Algunos jugadores prefieren jugar a la PlayStation; yo aposté por un camino distinto’

En medio de la interna del peronismo, Pichetto dijo que no descarta que Cristina Kirchner pueda ser la candidata el año que viene

A más de USD 100 el barril, impulsó la inflación mayorista, pero un banco de Wall Street y un economista global prevén una importante baja del precio del petróleo

El golazo de uno de los delanteros que sigue Scaloni para la selección argentina en el triunfo de la Roma: “Para frotarse los ojos”

“Hacer cine nos salió mal”: Orsai les pidió a sus seguidores que los defiendan tras la denuncia contra Casciari

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA