ECONOMIA
Aumentan las ofertas para comprar un auto 0 km: una por una, todas las opciones de financiación a tasa 0%

La baja del 13,6% en las ventas de autos 0 km registrada en abril motivó que la mayoría de las automotrices argentinas se vean obligadas aumentar su presupuesto destinado a promover las operaciones e intentar recuperar el impulso que se había visto en marzo, el único mes de este año con cifras mejores que las de 2025.
Una gran parte de esa inversión que hacen las marcas está puesta en mantener las listas de precios sin aumentos a pesar de la inflación todavía cercana a los 3 puntos, o incluso a bajar el precio de algunos modelos como viene ocurriendo en los últimos tres meses, especialmente después de la eliminación del impuesto interno.
Sin embargo, una de las herramientas que mayores ventas tracciona actualmente es la financiación de una porción considerable del precio de los vehículos con tasas subsidiadas, comúnmente conocidas como “tasa cero” aunque también las hay con tasas menores a las del mercado financiero, lo que insume un aporte de capital por parte de fabricantes y concesionarios para hacer más accesible la compra de un vehículo nuevo a los usuarios.

Stellantis fue una de las automotrices que amplió sus ofertas. En la marca Fiat, con dos financiaciones destacadas: una con una TNA del 0% a 18 meses y un monto máximo de financiación de $18.000.000, y otra a 12 meses, con un monto máximo mayo de $24.000.000. También se ofrece una alternativa con créditos UVA a 36 meses con tasa 0%, que permite financiar hasta 30.000.000 de pesos.
Independientemente de esos planes generales, para los modelos Cronos, Pulse, Fastback y Toro, se pueden financiar hasta $28.000.000 a 18 meses con una TNA del 0%, para el Fiat 600 Hybrid dos opciones distintas. Una de $20.000.000 a 24 meses y la segunda, de hasta $30.000.000 a 12 meses. Finalmente, para la pickup Titano hay una línea de crédito especial a tasa fija, con financiación de hasta $35.000.000 a 12 meses y una TNA del 0 por ciento.
Peugeot, por su parte, tiene la conocida Tasa Express del 0% hasta 18 meses, con un monto máximo financiable de $16.000.000 disponible para toda la gama de productos, o la opción de Créditos UVA, disponibles a 24 meses con tasa 0% para financiar hasta 24.000.000 de pesos. Como complemento, los Peugeot 208 y 2008 tienen una Tasa Exclusiva del 0% hasta 24 meses con un monto máximo de financiación de 20.000.000 de pesos.

Citroën comparte el mismo esquema que Peugeot en relación con la Tasa Express, aunque en esta marca el monto es más elevado y llega hasta los $18.000.000, y en la opción de crédito UVA amplía sus plazos y montos, alcanzando los 36 meses (3 años) y hasta 30.000.000 de pesos. La Tasa Exclusiva, en tanto, tiene una alternativa TNA 0% a 18 meses para financiar hasta un máximo de $20.000.000 para los modelos Basalt Dark Edition y Basalt Shine, Aircross Shine y Aircross XTR.
En las otras marcas de Stellantis, Jeep y RAM ofrecen una financiación con una tasa fija de 0% a 12 meses hasta $24.000.000, y a 18 meses con un monto máximo de 18.000.000 de pesos. La opción de préstamos UVA tiene disponible con una tasa del 0% a 12 meses y un monto financiable de hasta 30.000.000 de pesos.
Sin embargo, este mes hay una bonificación adicional para algunos modelos específicos. El Jeep Renegade Longitude con un precio de $43.500.000 (precio de lista $50.910.000), el Renegade Serie S en $44.500.000 (lista de $52.060.000), el Jeep Compass Blackhawk en $64.300.000 ($72.930.000 precio oficial) y el Jeep Commander Limited en $59.900.000 (en lista es de $68.500.000).

RAM, por su lado, tiene también una oferta especial para la pickup Dakota, que tiene una bonificación de $1.700.000 este mes y se ofrece una financiación exclusiva de hasta $35.000.000 con tasa fija 0% a 12 meses. Mientras que la pickup compacta Rampage tiene un beneficio de $8.000.000 aplicable a todas sus versiones.
General Motors amplió también su oferta de financiación a tasa 0%, sumando a las ofertas que ya tenía en Onix, Onix Plus y Tracker, los modelos Spin y S10, Montana, Trailblazer y Captiva PHEV. Los montos y plazos para mayo son variables en cada modelo.
Onix y Onix Plus ofrecen financiación en 12, 18 y 24 meses a tasa 0% por montos de $25.000.000, $22.000.000 y $20.000.000, con la posibilidad de pagar la primera cuota a los 60 días para el primer caso. Tracker también tiene planes a un año, un año y medio y dos años de plazos con montos de $27.000.000, $23.000.000 y $16.000.000 respectivamente con la alternativa del diferimiento mencionado en el plan más corto.

Para los Chevrolet Spin y Montana tienen financiación a 12 y 18 meses y la primera cuota diferida. En el caso de Spin son $20.00.000 y $18.000.000 respectivamente y en Montana son 30.000.000 y 18.000.000 de pesos. La pickup S10 y Trailblazer tienen también esos mismos plazos pero con montos máximos distintos según la versión en el caso de las camionetas.
En tanto que los autos electrificados se pueden comprar financiando $15.000.000 en 12 meses para el Spark EUV, y con mayores opciones para el Captiva PHEV, ya que se pueden financiar en 12 y 18 meses por montos que van desde los $30.000.000 y los $26.500.000 respectivamente. Por último, la pickup Chevrolet Silverado se puede comprar financiando hasta $20.000.000 en 12 meses de plazo.
Renault es otra de las marcas que subió su oferta de financiación en mayo. Una de sus opciones es la de su compañía financiera Mobilize Financial Services, con cuotas fijas en pesos y a tasa 0%, de acuerdo al siguiente detalle según el plazo:

A 12 meses se puede comprar el Renault Boreal Evolution & Techno financiando hasta $30.000.000, el Boreal Iconic con un monto máximo de 25.000.000 de pesos. Arkana hasta $27.000.000, Kardian hasta $24.000.000, Kangoo VU hasta $20.000.000, Kwid hasta $18.000.000, Kangoo VP $17.000.000, Oroch $16.000.000, Logan, Sandero y Stepway $15.000.000, y Renault Duster hasta 15.000.000 de pesos.
En plazo de 18 meses, Boreal Evolution & Techno pueden financiar hasta $22.000.000, Boreal Iconic hasta $18.000.000, Arkana $22.000.000, Kardian $20.000.000, Kangoo VU $18.000.000, Kwid hasta $16.000.000, Oroch $16.000.000, Kangoo VP $15.000.000, Logan $15.000.000 y Duster hasta 15.000.000 de pesos.
Finalmente, en un plazo de dos años se pueden comprar los Renault Kardian con hasta $20.000.000 de financiación, Oroch hasta $16.000.000, Kangoo VU $16.000.000, Arkana $15.000.000, Kwid $14.000.000 y Kangoo VP hasta 13.000.000 de pesos.
En el Renault Store (e-commerce oficial), se puede financiar Renault Boreal por un monto de $17.000.000 en 18 meses, Kardian y Renault Duster hasta $17.000.000 en 12 o 18 cuotas fijas a tasa 0%, Renault Kwid hasta $14.000.000 en 12 o 18 cuotas, y Arkana hybrid E-Tech hasta $17.000.000 en 12 o 18 cuotas fijas a tasa 0% (TNA).

Ford ofrece en mayo también mayores planes de financiación. En la línea nacional de la pickup Ranger se puede financiar hasta el 25% del valor en 12 meses con tasa 0%, o hasta $30.000.000 en un plazo de 18 meses.
Por otro lado, la Ford Territory Híbrida se puede comprar financiando $15.000.000 en 18 meses, y las Titanium financiando $25.000.000 en 18 meses. La pickup Maverick XLT y Tremor hasta $15.000.000 en 18 meses, y la Ford Everest con un plazo de 18 meses y $30.000.000 también a tasa 0 por ciento.
Toyota mantiene su filosofía de no apostar fuerte a la financiación subsidiada por la marca en función de entender que es preferible mejorar los precios generales y no sólo para determinadas operaciones. Por ese motivo, tiene un cupo limitado de unidades con tasa 0% con planes de 12 meses con un monto máximo de $15.800.000 para todos los modelos de la gama. En crédito UVA también hay alternativas financiando hasta $28.000.000 en 12 cuotas sin interés.
Por último, Nissan también publicó su política comercial de mayo con ampliación de promociones, incorporando una nueva campaña que permite financiar hasta $30.000.000 en 12 meses tasa 0% para Nuevo Kicks y Sentra.
Esto se suma al plan anterior de un monto hasta $24.000.000 en 24 meses para Nuevo Kicks, Kait, Versa, Sentra y X-Trail. Mientras que en la categoría de las pickup se suma la versión Frontier S a la campaña existente de Tasa 0% en 24 meses hasta $22.000.000 que era válida para las versiones XE, X-Gear, Platinum y PRO-4X (MY25) y para X-Gear (MY26).
Jeep,Renegade,Serie S,SUV,automóvil,oferta,bonificación,mayo,vehículo,coche







ECONOMIA
Por qué Brasil pierde peso en la importación argentina de autopartes y cuál es el mercado que no para de crecer
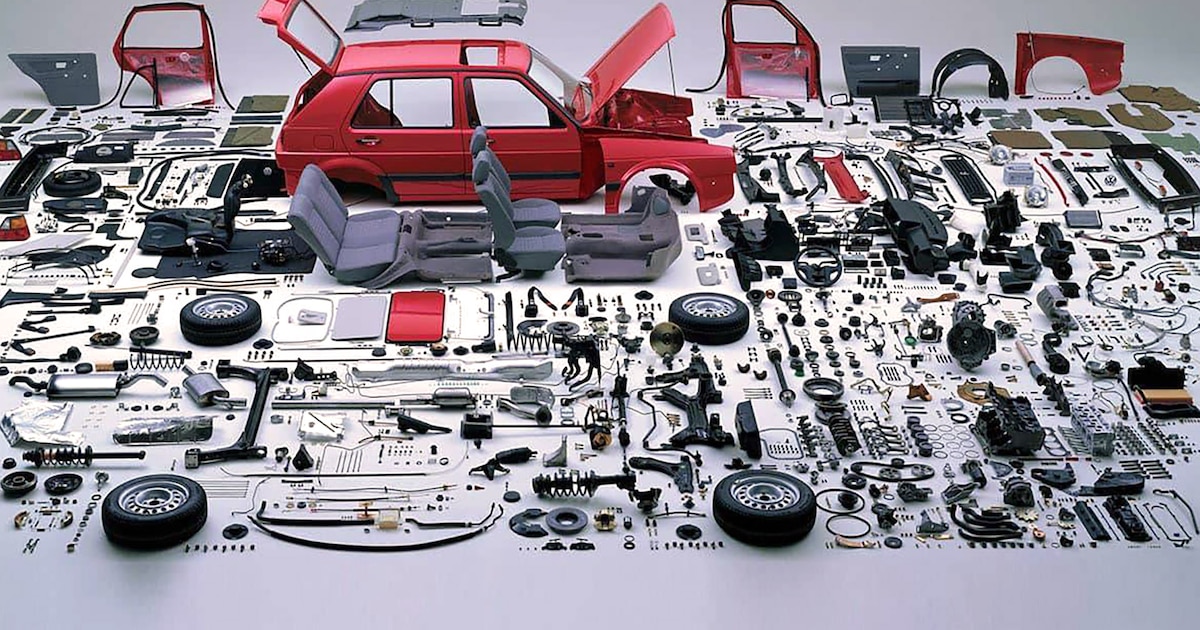
Brasil baja y Tailandia sube al ritmo de la producción de pickups

Las transmisiones siguen liderando por rubros

Toyota,Zárate,Argentina,fábrica,automotriz,pickups,producción,industria,manufactura,Hilux
ECONOMIA
Se redobla el viento de frente y le agrega presión al programa financiero de Caputo para 2027
Los mercados tuvieron ayer otro día convulsionado, que ahora se concentró en las acciones de tecnología y especialmente en aquellas que están subidas a la ola de la inteligencia artificial. Como consecuencia, el índice Nasdaq cayó 2,6%, mientras que los inversores buscaron refugio en los bonos norteamericanos para no correr riesgos.
Además, el petróleo subió otro escalón y el barril Brent tocó los USD 113, lo cual también aumento el nerviosismo de los inversores.
El otro dato de la jornada fue que la compra masiva de títulos de Estados Unidos provocó una suba de cotizaciones y por lo tanto una baja de los rendimientos. El bono que se utiliza como referencia, es decir el de diez años, pasó de un día para el otro de rendir 5,1% a 4,94% anual. Hace una semana ese rendimiento tocó el nivel de 5,3 por ciento.
Si bien la baja de los rendimientos luce como algo deseable, en realidad no lo es tanto. Sucede que en este caso el movimiento apareció como una respuesta ante el temor por la salud financiera de las empresas de IA, lo que gatilló compras de activos menos riesgosos, especialmente el bono del Tesoro americano.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consecuencia de esta baja de tasas fue, paradójicamente, una suba del riesgo país que volvió a superar los 700 puntos básicos. Pero en este caso al menos no hubo caída de bonos locales, sino que el movimiento se explicó sobre todo por un descenso en el nivel de la tasa considerada libre de riesgo como es la norteamericana.
El clima internacional ya en las últimas semanas viene siendo desfavorable para Argentina y afecta al plan financiero que elaboró Luis “Toto” Caputo para 2027. Por lo pronto está el shock petrolero, que a su vez impulsó la inflación en todo el mundo, incluyendo a los países más desarrollados.
Como respuesta, la Reserva Federal subió la tasa de interés y habría un nuevo incremento en diciembre. El viento de frente y la suba del riesgo país retrasan el regreso de Argentina a los mercados financieros internacionales. Y ya en los últimos dos meses el Tesoro decidió tampoco colocar deuda en el mercado local.
Los interrogantes surgen porque para el año próximo el propio ministro de Economía había previsto colocar USD 5.000 millones en AO29. Sin embargo, los aumentos de los rendimientos en dólares provocaron que se suspendan estas colocaciones en los últimos dos meses y parece difícil que se puedan reanudar en 2027, en pleno proceso preelectoral.

Un informe de la consultora LCG advirtió que fuera de las fuentes “seguras” de financiamiento todavía quedaría una brecha de USD 17.000 millones por sobre los vencimientos totales de USD 25.000 millones. “Los recursos potenciales que había preparado el Gobierno ahora están en duda, mayor o menor según el caso”, advirtieron.
Además de las dificultades por conseguir fondos frescos vía el A029, el Gobierno tiene previsto compras de dólares al BCRA (USD 4.900 millones), privatizaciones y “otras fuentes” (USD 3.500 millones), y un saldo remanente del programa financiero de este año, que se estimaba más holgado de lo que está resultando.
“Todos estos recursos están teñidos de dudas, en mayor o menor medida”, agregaron desde LCG. También detallaron que el Tesoro tiene solo USD 1.200 millones en las cuentas del BCRA y aún debe hacer frente a vencimientos por USD 2.100 millones en lo que resta del año. “Parece improbable -agregaron- que queden USD 3.700 millones de saldo remanente para ser utilizado el año que viene”
El mercado descarta la posibilidad de un default por parte del Gobierno en 2027. Y la apuesta es que hará lo imposible para hacer frente al pago de vencimientos de deuda del año próximo. Caputo dio alguna pista de lo que podrían hacer, al adelantar que en caso de que el mercado local continúe cerrado para colocar a tasas razonables entonces podría recurrirse al swap de monedas que existe con China.
Corporate Events,South America / Central America,Government / Politics
ECONOMIA
Desalojo “exprés”: qué cambiará para inquilinos y dueños con el proyecto que tuvo media sanción en Diputados
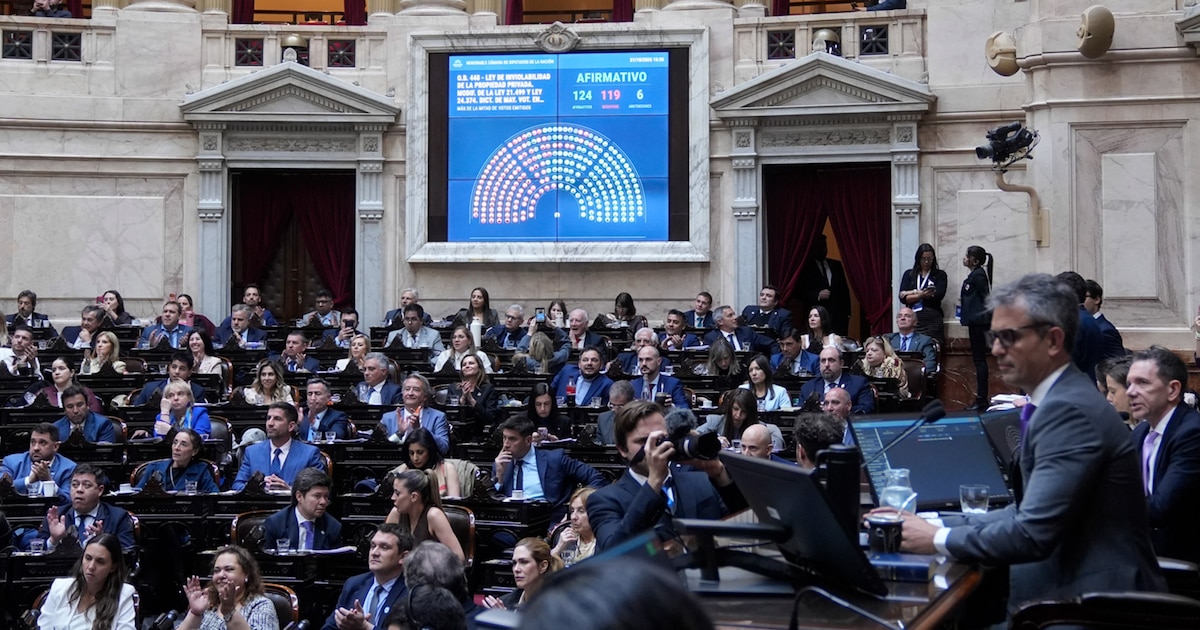
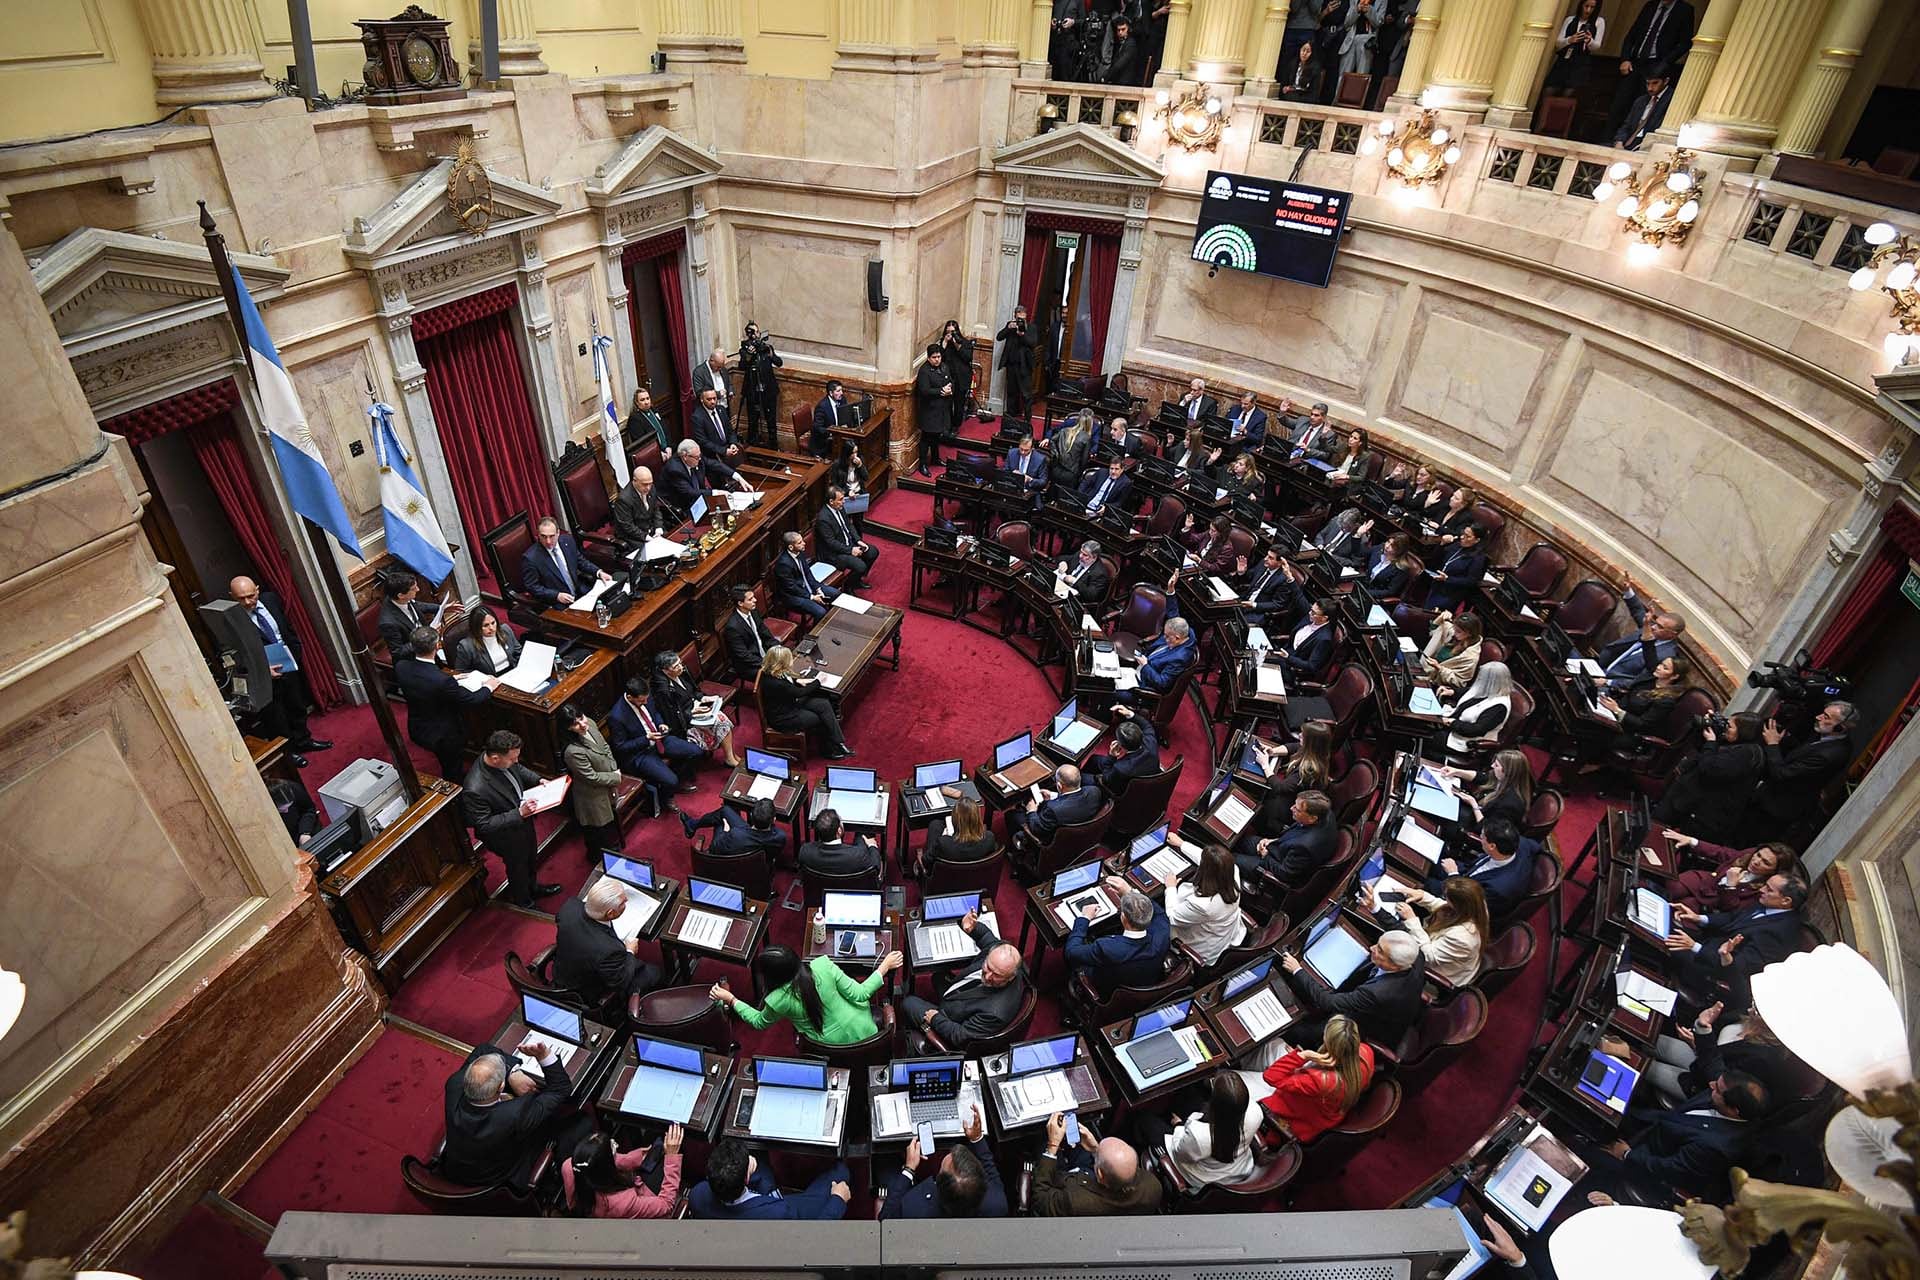
La Cámara de Diputados dio media sanción al proyecto de ley de inviolabilidad de la propiedad privada, que modifica los procedimientos de desalojo en inmuebles urbanos y rurales. Como la iniciativa recibió cambios durante su tratamiento, deberá regresar al Senado para que la Cámara alta defina si acepta las modificaciones antes de que pueda convertirse en ley.
La propuesta busca acelerar los desalojos y precisar las obligaciones de propietarios, inquilinos y demás ocupantes. Entre sus puntos centrales, dispone que la acción de desalojo se tramite por el “juicio sumarísimo”, un procedimiento más breve que el ordinario.
También amplía quiénes pueden iniciar el reclamo. La acción no se limita a los propietarios: procederá a pedido de cualquier persona que invoque un derecho o interés legítimo afectado, sin importar su naturaleza jurídica. Podrá dirigirse contra locatarios, sublocatarios, tenedores precarios, intrusos y otros ocupantes cuyo deber de restituir sea exigible. En el caso de locatarios, sublocatarios o quienes hayan ingresado de forma legítima, procederá cuando hayan incumplido los términos y condiciones de uso del inmueble o se hayan constituido en mora según el contrato.
Falta de pago, intimación previa y devolución de llaves
El proyecto sustituye el artículo 1222 del Código Civil y Comercial. En los contratos con destino habitacional, el locador deberá intimar de manera fehaciente al locatario al pago de la cantidad debida antes de demandar el desalojo por falta de pago. La intimación tendrá que especificar el lugar de pago y otorgar un plazo no inferior a diez días corridos, contados desde su recepción.
La notificación podrá dirigirse al domicilio denunciado en el contrato por el locatario, sea real o electrónico. Se considerará válida aun si el inquilino se niega a recibirla o si no puede perfeccionarse por motivos que le sean imputables.
Vencido el plazo, o si la locación se extingue por cualquier motivo, el locatario deberá restituir la tenencia del inmueble. Si no lo hace, el locador podrá iniciar la acción de desalojo, que deberá sustanciarse por el procedimiento más breve que prevea la ley.
El dueño no podrá negarse a recibir las llaves ni condicionar su recepción, sin perjuicio de la reserva por las obligaciones pendientes a cargo del inquilino. Si ante el requerimiento del locatario el locador se niega o guarda silencio, el inquilino podrá consignar judicialmente las llaves, y los gastos y costas quedarán a cargo del locador.
Además, el inquilino no adeudará alquileres ni ninguna obligación accesoria desde el día de la notificación fehaciente al locador para que reciba las llaves, siempre que realice la consignación judicial dentro de los diez días hábiles siguientes. Si la consignación se inició después de vencido ese plazo, el inquilino dejará de deber desde que se le notifique al locador el depósito judicial de las llaves.
Para los desalojos por falta de pago o vencimiento del contrato, el artículo 684 bis prevé que el actor pueda obtener la desocupación inmediata bajo caución juratoria, de acuerdo con el procedimiento y el plazo que hayan previsto las partes. Si no lo pactaron, se aplicará el procedimiento del artículo 680 bis. Si se prueba que el actor obtuvo la medida ocultando hechos o documentos que configuraran la relación locativa o el pago de alquileres, se le impondrá una multa de hasta diez veces el monto del último canon locativo, en favor de la contraparte.
Ocupaciones, reconocimiento judicial y personas vulnerables
Otro punto relevante del proyecto aprobado en Diputados es el artículo 680 bis, ya mencionado. Cuando la acción se dirija contra tenedores precarios, intrusos u otros ocupantes cuyo deber de restituir sea exigible, el juez podrá disponer la entrega inmediata del inmueble a pedido del actor, en cualquier etapa del juicio posterior a la contestación de la demanda. Para eso, el derecho invocado deberá resultar verosímil y habrá que presentar previamente una caución juratoria.
Cuando el desalojo se funde en cambio de destino, deterioro del inmueble, obras nocivas o uso abusivo o deshonesto, el juez deberá realizar, antes del traslado de la demanda, un reconocimiento judicial dentro de las 72 horas de dictada la primera providencia. La diligencia se hará con asistencia del Defensor Oficial y servirá para identificar a los ocupantes, con su nombre completo, nacionalidad y número de documento o pasaporte.
El proyecto incorpora además el artículo 680 quater, con resguardos para situaciones de vulnerabilidad. Cuando se acredite la presencia de menores de edad, personas con discapacidad o adultos mayores en situación de desamparo, el juez deberá, antes de ejecutar el lanzamiento, dar intervención obligatoria a los organismos de protección locales y al Ministerio Público Tutelar. También tendrá que disponer un plazo prudencial, que no excederá los diez días, para asegurar una alternativa habitacional transitoria, sin perjuicio de que el proceso continúe.
En esos casos, la caución juratoria solo será admisible cuando el derecho del actor resulte inequívoco y no se comprometan derechos de terceros ocupantes de buena fe. Si hay dudas, el magistrado podrá exigir una fianza personal o real suficiente para garantizar eventuales daños y perjuicios.
Notificaciones y lanzamiento
Sobre las notificaciones, el artículo 682 establece que, si en el contrato no se constituyó domicilio especial y el demandado no tiene su domicilio real dentro de la jurisdicción, la demanda podrá notificarse en el inmueble cuyo desalojo se requiere o en el domicilio electrónico constituido a tal efecto.
El notificador deberá identificar a los ocupantes y pedirles razón de su relación con el demandado y del carácter en que lo ocupan. Para eso queda autorizado a requerir el auxilio de la fuerza pública, de ser necesario.
Según el artículo 684, cuando la notificación se cumpla en el inmueble, el notificador deberá hacer saber la existencia del juicio a cada sublocatario u ocupante presente, aunque no hubiese sido denunciado. También deberá advertirles que la sentencia producirá efectos contra todos y que, dentro del plazo para contestar la demanda, podrán ejercer los derechos que estimen corresponderles. Deberá informar al juez el carácter que invocan los presentes y la existencia de otros ocupantes que surja de manifestaciones de terceros.
Si hay ocupantes ausentes, los trámites no se suspenderán y la sentencia de desalojo producirá efectos también respecto de ellos. El notificador podrá requerir el auxilio de la fuerza pública, allanar domicilios y exigir la exhibición de documentos de identidad u otros que fuesen necesarios.
Otros cambios y vigencia
El texto no se limita a los desalojos. En su primer capítulo modifica la ley de expropiaciones (21.499). Establece, entre otros puntos, que la indemnización comprenderá el valor objetivo del bien y los daños que sean consecuencia directa e inmediata de la expropiación. El lucro cesante no podrá exceder el 30% del daño emergente, salvo que el expropiado demuestre fehacientemente una afectación superior, y el monto se actualizará por IPC más una tasa de interés. También reforma la ley de regularización dominial (24.374), que exige diez años de posesión pacífica, ostensible y continua, e incluye a los agricultores familiares respecto del inmueble rural donde residen y producen.
Otro capítulo modifica la ley 17.801 del Registro de la Propiedad Inmueble. Habilita la presentación de documentos en soporte digital, fija en 30 días el plazo máximo para la calificación registral y crea el Consejo Federal de Registros de la Propiedad Inmueble y la Red Federal Digital de Publicidad de Inhibiciones.
Entre las disposiciones finales, el proyecto restituye la plena vigencia de la ley 26.737, de Régimen de Protección al Dominio Nacional sobre la Propiedad, Posesión o Tenencia de las Tierras Rurales.
Si el Senado lo sanciona, la ley entrará en vigencia el día siguiente al de su publicación en el Boletín Oficial, salvo el capítulo sobre el Registro de la Propiedad Inmueble, que lo hará a los 180 días de esa publicación.
Ley de Tierras
En el marco de la aprobación de la Cámara de Diputados al proyecto de Inviolabilidad de la Propiedad Privada por 124 votos afirmativos, 119 negativos y seis abstenciones, estas últimas decisivas, también se dio otra modificación de importancia. Durante el debate, La Libertad Avanza aceptó reincorporar la Ley de Tierras de 2011, que el Gobierno pretendía derogar, como parte de una negociación para sostener el DNU 70/2023.
La restitución implica mantener las restricciones a la adquisición de campos por parte de extranjeros: limita la titularidad extranjera al 15% de las tierras rurales del país, de cada provincia y de cada municipio, y fija topes para las compras individuales, especialmente en zonas de frontera y áreas con recursos estratégicos.
La iniciativa también endurece las condiciones para expropiar: exige declaración de utilidad pública, indemnización previa a valor de mercado y reconocimiento de lucro cesante. Por las modificaciones, el expediente deberá regresar al Senado, que definirá si acepta el texto o insiste con la versión original.
contrato de arrendamiento,alquiler,mercado inmobiliario,vivienda

El hit de Estudiantes finalista: «La Copa que perdieron los bosteros y las gallinas…» :: Olé

Por qué Brasil pierde peso en la importación argentina de autopartes y cuál es el mercado que no para de crecer

Ilhan Omar says she lives ‘paycheck to paycheck’ as DOJ probes financial disclosures

Almeida tiene un VAR en la Puerta del Sol: así se analizan frame a frame los vídeos de las cámaras de seguridad con IA en busca de delitos

Diputados aprobó el proyecto de discapacidad con 237 votos y lo giró al Senado – Nexofin

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 DEPORTE3 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas
- DEPORTE3 días ago
“Dios me puso ahí”: fue quien le dejó su lugar a Maradona el día de su debut y desde hace 42 años trabaja en una inmobiliaria
- POLITICA3 días ago
Tras el polémico fallo del juez de San Nicolás, reflotan un proyecto que tipifica los bloqueos sindicales como delito penal