ECONOMIA
Banco lanza una línea de crédito para consolidar deudas: cuánto se paga por cada millón de pesos

Con el paso de los meses se viene incrementando un problema que afecta a gran número de familias y es la creciente morosidad que se viene registrando tanto en tarjetas de crédito como en las diferentes líneas de préstamos.
Es por ello que en un contexto de tasas todavía elevadas y fuerte uso del financiamiento con tarjeta, el Banco Nación volvió a posicionar su línea de consolidación de deudas como una de las herramientas más relevantes para ordenar las finanzas personales. Se trata de un préstamo específico que permite unificar pasivos en una sola cuota, con un costo menor al de otros productos del sistema.
A diferencia de un crédito tradicional, este préstamo no se acredita en la cuenta del cliente. En cambio, el banco transfiere directamente los fondos a las entidades acreedoras, cancelando tarjetas de crédito o préstamos vigentes. De esta manera, el usuario pasa de tener múltiples obligaciones a afrontar una única cuota mensual, bajo el sistema francés, es decir, con pagos fijos a lo largo del tiempo.
El esquema apunta, principalmente, a quienes cobran su sueldo o jubilación en la entidad, ya que esa vinculación es clave para acceder a las mejores condiciones. A su vez, el banco evalúa la situación crediticia del solicitante: pueden aplicar tanto quienes están al día como aquellos con irregularidades leves, siempre que las deudas no estén judicializadas. Otro punto central es que la cuota resultante no puede superar aproximadamente entre el 30% y el 35% del ingreso, lo que busca evitar un sobreendeudamiento mayor.
Cuánto sale el préstamo de consolidación del Banco Nación
En cuanto a las condiciones financieras, esta línea se ubica hoy en niveles relativamente competitivos dentro del mercado. Las tasas parten en la práctica de un nivel en torno al 60%, dependiendo del perfil del cliente. Este nivel resulta significativamente más bajo que el de las tarjetas de crédito, que actualmente se mueven entre el 120% y el 150% anual.
Llevado a un caso concreto, el impacto es considerable. Por cada $1.000.000 financiado a una tasa del 60%, la cuota mensual para los siguientes plazos será:
- 24 meses: $82.971
- 36 meses: $70.934
- 48 meses: $65.818
- 60 meses: $63.394
- 72 meses: $62.036
Tomando en cuenta estos montos, obviamente resultan sustancialmente inferiores a los que surgirían de continuar financiando la tarjeta, pues la cuota inicial puede ubicarse entre $120.000 y $150.000, con el agravante de que la deuda no tiene un plazo definido de cancelación y puede extenderse durante años, elevando el costo total por encima de los $8 millones.
Qué tener en cuenta antes de pedir el préstamo
Este diferencial explica por qué la consolidación de deudas gana terreno como alternativa para aliviar el flujo mensual. Sin embargo, el análisis no debe quedarse únicamente en el valor de la cuota. Un aspecto clave es observar el Costo Financiero Total (CFT), que incluye no sólo la tasa de interés sino también seguros, impuestos y gastos administrativos. Este indicador puede modificar de manera significativa el costo real del préstamo.
También es importante tener en cuenta el tipo de deuda que se busca reemplazar. La consolidación resulta especialmente conveniente cuando se cancelan pasivos caros, como los saldos de tarjeta, pero pierde atractivo si se utiliza para refinanciar créditos que ya tenían tasas relativamente bajas. En ese sentido, el beneficio depende directamente de la diferencia entre el costo de la deuda original y el del nuevo préstamo.
Otro factor determinante es el plazo. Si bien la posibilidad de extenderlo en el tiempo, hasta 60 o incluso 72 meses permite reducir la cuota mensual, también implica pagar más intereses en el largo plazo. Por eso, la recomendación es optar por el plazo más corto que resulte compatible con la capacidad de pago, evitando transformar una solución de corto plazo en un compromiso prolongado.
A esto se suma un riesgo frecuente que señalan los especialistas: el llamado «efecto recaída». Ocurre cuando el cliente cancela sus deudas, libera el límite de sus tarjetas y vuelve a utilizarlas, generando una nueva acumulación de pasivos. En esos casos, el resultado es una doble carga financiera que puede agravar la situación inicial en lugar de resolverla.
En definitiva, la línea de consolidación del Banco Nación se presenta como una de las opciones más competitivas del mercado para quienes buscan ordenar sus finanzas, con tasas en torno al 60% que resultan considerablemente más bajas que las de otros instrumentos de crédito. Sin embargo, su efectividad depende menos de la herramienta en sí que del uso que se le dé: bien aplicada, puede ser un punto de partida para salir del endeudamiento; mal utilizada, puede terminar extendiendo el problema en el tiempo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco nación,prestamo,deuda,tasa de interés






La prima de riesgo subía por factores externos, pero también internos

Se descarta una corrida sobre los depósitos del sistema financiero como en episodios del pasado

El objetivo de estabilización que domina en la agenda del Gobierno no permite desvíos para expandir el gasto fiscal, ni un aumento de la emisión por la compra de reserva

construcción,bloques de concreto,varillas de acero,obrero
Seis de cada diez niños argentinos se encuentran en situación de pobreza de aprendizaje
- Recuperación de aprendizajes fundamentales. Casi la mitad de los estudiantes de tercer grado no comprende lo que lee y los resultados en matemática muestran un retroceso similar, con brechas amplias entre provincias, sectores de gestión y niveles socioeconómicos. Necesitamos establecer como objetivo prioritario la mejora urgente de los aprendizajes, especialmente en alfabetización inicial y matemática en la escuela primaria. Para eso, es fundamental consensuar y difundir una base curricular nacional que permita identificar qué debe saber cada estudiante en cada grado y año, y que ayude a las familias, los docentes y los equipos de gestión a monitorear los avances y exigir resultados.
- Sistema de información y transparencia educativa. Necesitamos construir un sistema integral de información que permita tomar decisiones basadas en evidencia en todos los niveles, desde la Nación hasta el aula, con datos confiables, accesibles y publicados de manera periódica y oportuna.
- Condiciones básicas para la enseñanza y los aprendizajes. La infraestructura escolar, el equipamiento y el tiempo efectivo de clase son condiciones indispensables para garantizar el derecho a la educación. Sin embargo, falta información actualizada, consolidada y pública sobre la infraestructura y el equipamiento disponibles, así como sobre la cantidad de días de clase reales y las horas efectivamente dictadas. Es necesario garantizar más y mejor tiempo de aprendizaje y establecer condiciones básicas de infraestructura y equipamiento en todas las escuelas del país.
- Rediseño del federalismo educativo y fortalecimiento de la autonomía escolar. La coordinación entre la Nación y las provincias arrastra tensiones históricas, responsabilidades poco claras y dificultades para cumplir las metas de inversión. Necesitamos un nuevo acuerdo federal que permita alinear responsabilidades, recursos y resultados. Al mismo tiempo, las escuelas estatales y sus equipos directivos deben contar con mayor capacidad para tomar decisiones sobre su funcionamiento y sus proyectos pedagógicos, con una rendición de cuentas centrada en los resultados educativos.
- Reformulación de la carrera profesional docente. Los docentes asumen la responsabilidad de enseñar en condiciones desafiantes y muchas veces sin las herramientas, el reconocimiento salarial y el apoyo estatal suficientes. El régimen laboral vigente, basado principalmente en la antigüedad, ofrece pocas alternativas de desarrollo profesional que no impliquen alejarse del aula, mientras que la profesión enfrenta una pérdida de prestigio social. Es necesario impulsar una discusión federal para modernizar la carrera docente, mejorar las condiciones de desarrollo profesional y fortalecer la calidad, la motivación y la gestión del sistema.
- Adaptación del sistema educativo a la inteligencia artificial y las transformaciones del mundo del trabajo. Los cambios tecnológicos, la inteligencia artificial, la automatización y la nueva economía del conocimiento plantean desafíos que la escuela no puede ignorar. Sin embargo, los diseños curriculares no siempre se actualizan con la velocidad necesaria para incorporar las competencias que exige este nuevo escenario. Necesitamos promover una actualización integral del sistema educativo que prepare a los estudiantes para comprender estos cambios, desarrollar nuevas capacidades y desenvolverse en un mundo laboral en permanente transformación.
coloquio idea
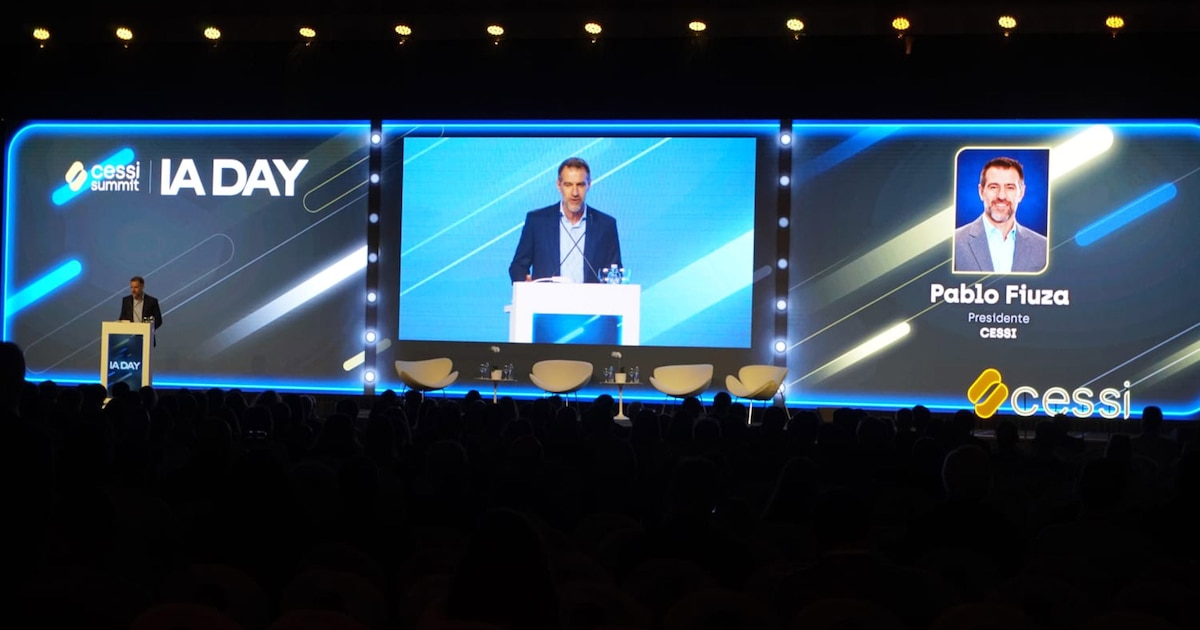
La próxima gran revolución consistirá en producir cosas diferentes, con materiales diferentes, mediante procesos diferentes, para resolver problemas que hoy todavía no sabemos resolver
La inteligencia artificial comienza a multiplicar nuestra capacidad de investigar, descubrir, diseñar y crear
La riqueza de una nación dependerá cada vez menos de los recursos que posee y cada vez más de su capacidad para incorporarles conocimiento y transformarlos
Argentina cuenta con capacidades industriales construidas a lo largo de décadas, sobre las que puede impulsar una nueva etapa de desarrollo

Zorrito Quintiero y Fernando Samalea celebran el MTV Unplugged de Charly García: “Detrás de ese genio hay una persona cariñosa”

Mamdani praised over move to dismantle controversial NYC industry — but insiders say there’s more to the story

Nueve presos salen por día de la cárcel en Uruguay sin un lugar adonde ir: el círculo que los expone a volver al penal

Fue héroe de la Generación Dorada, rechazó jugar en los Spurs y se convirtió en comentarista de la NBA: “Esto es lo que quiero”

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

El ‘Kily’ González confirma el viaje de Messi a España

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

La FIFA busca justificar el indulto a Balogun tras la llamada de Trump