Connect with us

ECONOMIA

Caputo no se anima a apagar la aspiradora de pesos: absorbió $1 billón y compró más dólares baratos

Published

on


A pesar de haber anunciado una mejora en la demanda de pesos y un deseo de dar mayor liquidez para el crédito, Toto Caputo todavía no se anima a expandir la base monetaria: en la licitación de este miércoles, el Tesoro no se contentó con «rollear» los vencimientos por $9,7 billones, sino que colocó títulos extra para absorber casi un billón más.

Igualmente, en el equipo económico se consideró que la licitación fue un éxito. No sólo se logró mantener las tasas de interés a nivel de mercado, sino que, sobre todo, se pudo «patear» para después del actual período de gobierno un 43,8% de los vencimientos.

Advertisement

Es lo que en la jerga financiera denominan «alargamiento de la duration» y, en términos simples, supone un alivio de corto plazo para el Tesoro, que estará menos exigido en las próximas licitaciones.

Ese monto a pagar después de 2027 corresponde al nuevo bono dual CER/Tamar -que implica que el inversor cobra la tasa que genere el mayor rendimiento al momento del vencimiento- con dos títulos, a cobrar respectivamente en junio 2028 y junio 2029.

Se trata de una inversión en modalidad de tasa variable, que ofrece cobertura contra la inflación por el componente CER y que además da un rendimiento igual al promedio de las tasas de plazo fijo del sistema bancario. Hablando en números, sería una rentabilidad que, considerando el nivel de tasas actual, podría superar un 32% nominal anual, mientras que la inflación que se estima para los próximos 12 meses, según la encuesta REM del Banco Central, es de 24,3%.

Advertisement

Todavía sin apagar la aspiradora

El hecho de que se haya vuelto a «encender la aspiradora» no deja de resultar sorpresivo, dado que, en la última licitación de abril, el Tesoro prácticamente no había realizado absorción de pesos. Y, en las últimas semanas, altos funcionarios habían enfatizado la voluntad de lubricar el crédito para impulsar el consumo y la producción, ante las señales de enfriamiento.

De hecho, el secretario de finanzas, Federico Furiase, había hablado sobre el regreso en breve del llamado «Punto Anker». Esa es la denominación que le dan en el gobierno al momento en el que la demanda por pesos es tan alta que el Tesoro ya no «rollea» la totalidad de los vencimientos de la deuda en moneda nacional, sino que deja una parte en el mercado, a modo de expansión monetaria.

De hecho, esa fue la tónica de las licitaciones a fines de 2024 y comienzos de 2025, cuando Caputo se jactaba de que se había logrado «que los bancos vuelvan a trabajar de bancos». Sin embargo, esa política tuvo un drástico cambio luego del desplome en la demanda de pesos ocurrida en la previa de las elecciones legislativas de octubre pasado.

Advertisement

Para el ministro, esa huida del peso está en proceso de reversión y en el segundo semestre volverá a haber un boom crediticio. Incluso, se llegó a plantear el regreso de planes específicos con tasa preferencial para las pymes desde la banca estatal. Fue un tema que causó escozor entre los economistas de línea ortodoxa, dado que la tasa de interés anunciada era de 20%, lo que implica en términos reales un subsidio para un sector específico de la economía.

Sin embargo, lo que dejó en claro esta última licitación es que Caputo todavía no está lo suficientemente seguro sobre la robustez de la demanda de pesos, aun cuando el mercado está inundado de dólares por el ingreso de la exportación sojera.

En todo caso, lo que el ministro evidenció es la prioridad absoluta que el gobierno le sigue asignando a asegurarse que la inflación vuelva al sendero descendente y que no haya tropiezos por culpa de una expansión monetaria mal calculada.

Advertisement

Más refuerzo de dólares

Como contracara de esa absorción de pesos, el Tesoro engrosó su cuenta depositada en el Banco Central, que ahora se ubica por encima de los $9 billones. Es un monto que le permitiría a Caputo comprarle u$s6.500 millones al BCRA para saldar los vencimientos en dólares.

En lo que resta del año, el calendario muestra obligaciones del Tesoro por u$s10.927 millones, mientras el Central deberá cancelar Bopreales por u$s997 millones. Los analistas asumen que un 40% de ese monto -intereses con el Fondo Monetario Internacional y otros organismos de crédito- será renovado. Esto implica una necesidad de caja por u$s6.900 millones, de los cuales Caputo captará al menos u$s4.000 millones.

Parte de esa estrategia continuó en esta nueva licitación, en la que volvieron a colocarse bonos en dólares en el mercado local, a una tasa notoriamente más baja que la que ofrece el mercado global: se logró un financiamiento de u$s300 millones en la primera jornada, y se espera sumar otros u$s200 millones en la jornada del jueves.

Advertisement

De cumplirse el plan del ministro, en seis colocaciones de este bono dolarizado que paga renta mensual ya se habrá recaudado u$s2.779 millones. Dentro de ese monto, u$s1.600 millones deben ser cancelados en octubre del año próximo, coincidiendo con el cierre de la campaña electoral.

340 puntos de «riesgo kuka»

En cuanto a la tasa de interés, se repitió la situación que se viene observando desde inicios de año: el título que vence en 2027 fue tomado por los inversores a una tasa de 5,12%, mientras que el que vence en 2028 tiene una tasa de 8,55%.

Ese diferencial de 340 puntos básicos es lo que Caputo toma como argumento para referirse al costo financiero del «riesgo kuka». Para el ministro, el hecho de que haya semejante spread de tasas en dos títulos idénticos, con apenas un año de diferencia en el vencimiento sólo puede ser explicado por la percepción de riesgo de default, asociada a un eventual triunfo electoral del peronismo en las elecciones presidenciales.

Advertisement

Mientras tanto, la expectativa del mercado es la colocación de estos bonos dolarizados continúe, dado que es una de las pocas fuentes de crédito a tasa razonable que le quedan a Caputo, dado el nivel de riesgo país todavía en torno de 500 puntos, y las tensiones del mercado global provocadas por el conflicto en Medio Oriente.

La reciente mejora en la calificación de los bonos soberanos por parte de la agencia Fitch y la probable revisión al alza en otras agencias de renombre podría mejorar algo el acceso al mercado de crédito global, pero todavía podrían pasar meses, y Caputo tiene vencimientos abultados en el corto plazo.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,pesos,bonos,tasas,interés,banco central,tesoro,licitación,riesgo país,toto caputo

Advertisement

ECONOMIA

Marcada baja interanual del consumo de carne vacuna en Argentina

Published

on


Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás


Advertisement

Consumo de carne: menor producción, retención de vientres y caída en el mercado interno

  • Contracción del consumo aparente: Entre enero y octubre, los envíos destinados al mercado interno cayeron un 11,5% anual, totalizando 1,698 millones de toneladas (221,1 mil toneladas menos que un año atrás). De este modo, el mercado doméstico absorbió el 68,9% de la producción total.
  • Fase de retención ganadera: Por séptimo mes consecutivo, la caída interanual de la faena de hembras superó a la de machos —con un desplome del 26,1% en vaquillonas—, señal de que el ciclo ganadero transita una etapa de retención para recomponer rodeos.
  • Brecha de precios en mostrador: Según datos del INDEC citados por la entidad, si bien en octubre el rubro carnes se mantuvo estable (-0,1% mensual), en la comparación interanual los cortes vacunos subieron un 44,5%, encareciéndose un 12,4% respecto del pollo entero (que aumentó 28,6% anual).

El contraste externo: exportaciones en alza e ingresos récord


carne,consumo,actualidad

Continue Reading

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


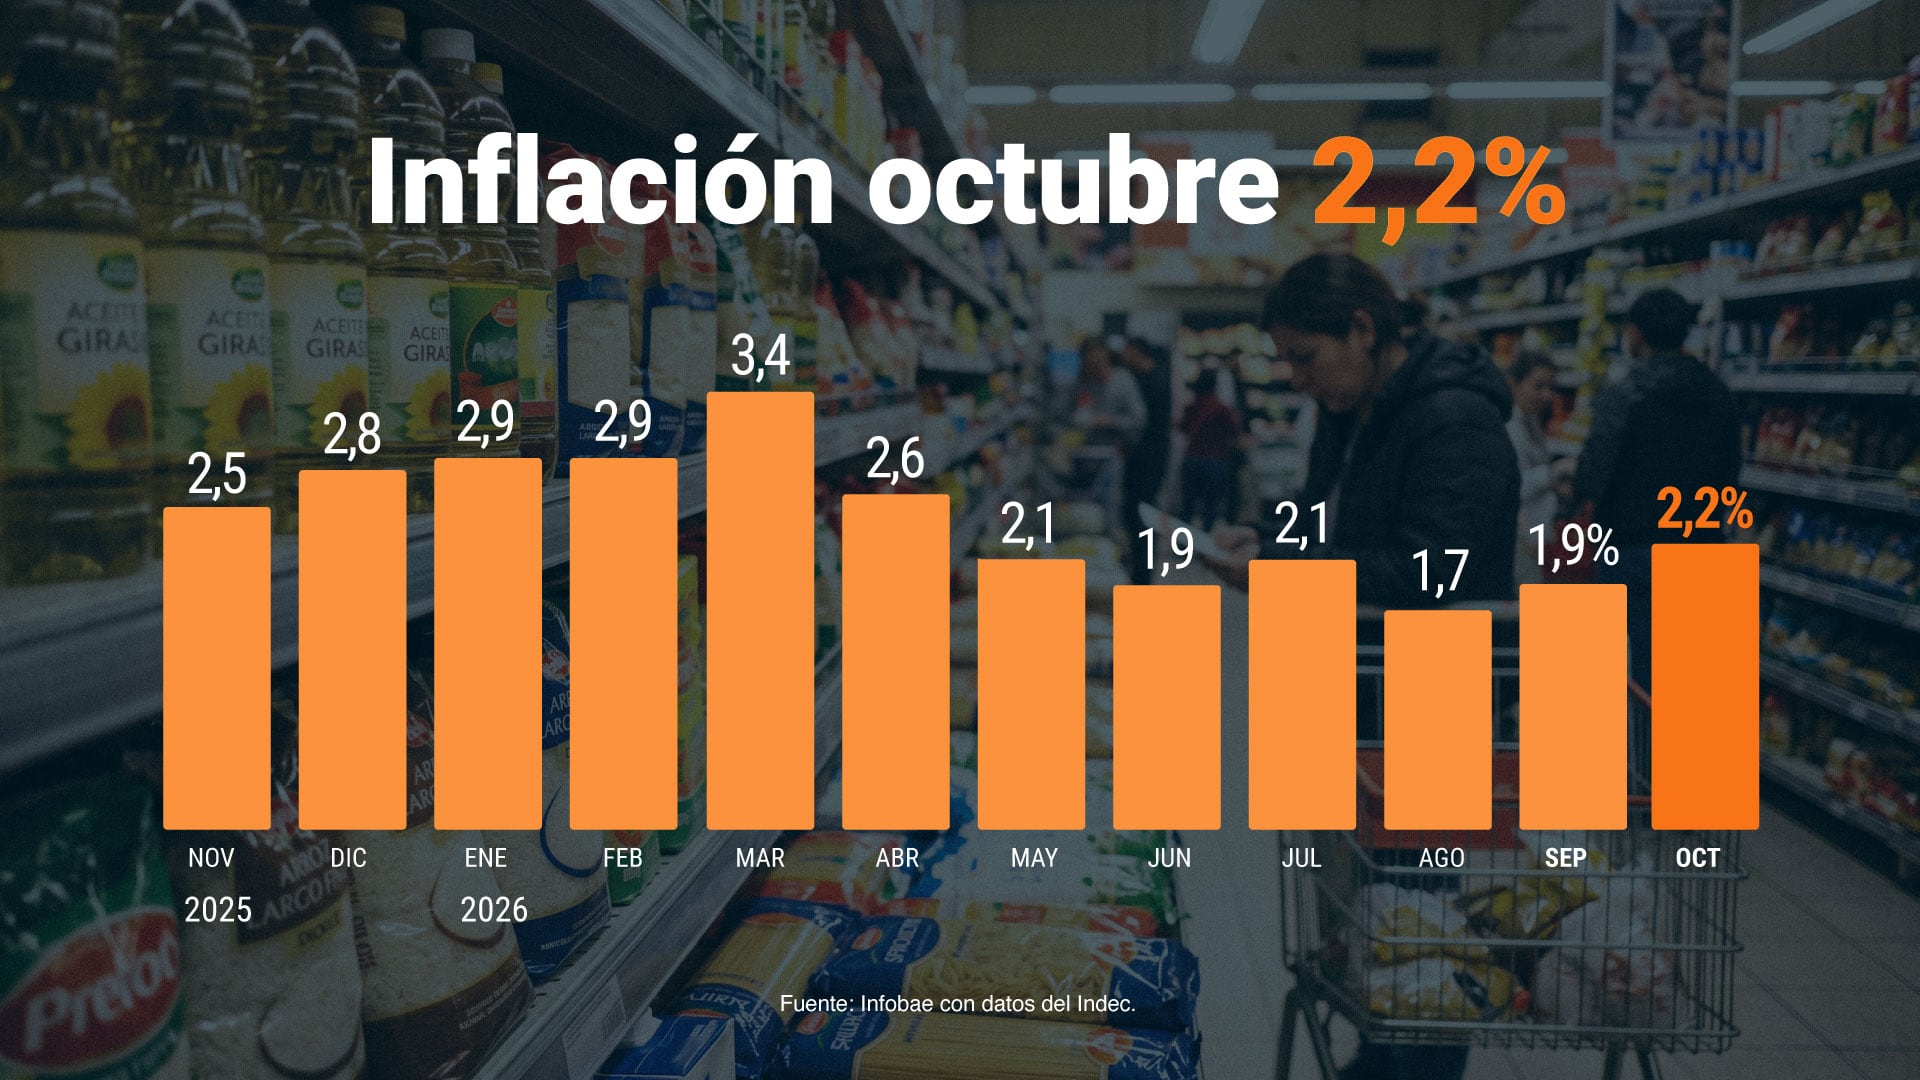
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

Tendencias