ECONOMIA
Caputo reconoció poco margen para más recortes: apuesta al crecimiento y al empleo formal para sostener el superávit fiscal

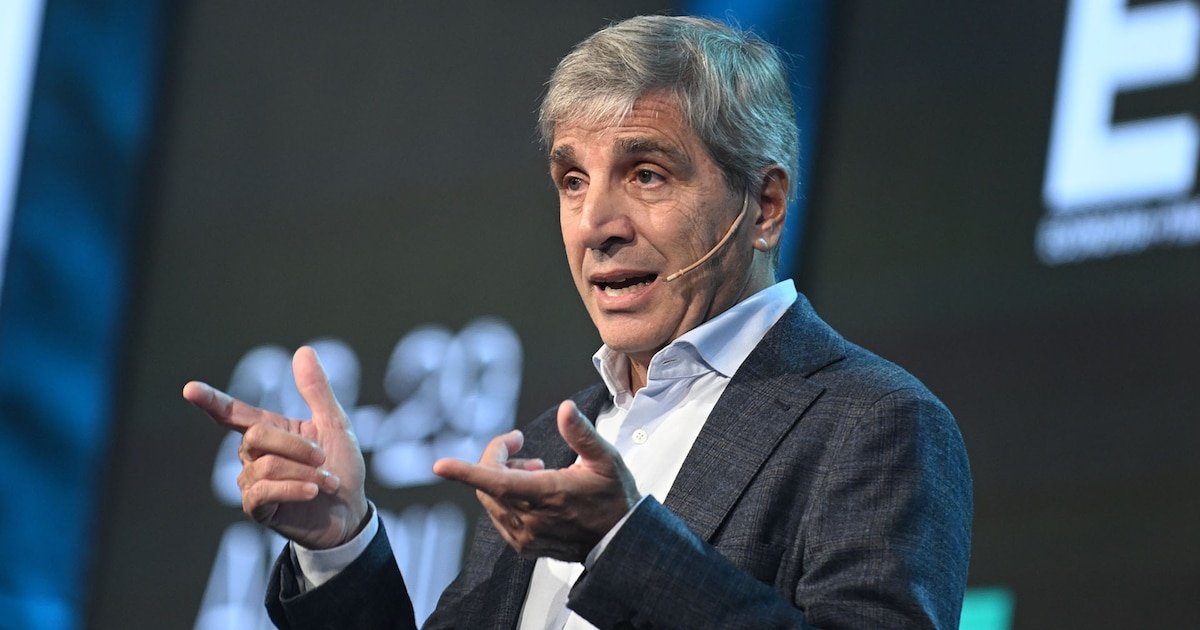
El equilibrio de las finanzas públicas es la piedra basal del programa económico impulsado por el gobierno de Javier Milei. Desde el inicio de su gestión, la administración aplicó un recorte significativo del gasto público con el objetivo de alcanzar el superávit fiscal. Sin embargo, el propio equipo económico reconoce que el margen para continuar con el ajuste se achicó en los últimos meses. Por este motivo, el Ministerio de Economía enfoca ahora sus esfuerzos en dos variables clave para sostener el balance presupuestario: el crecimiento económico y la formalización del empleo.
El ministro de Economía, Luis Caputo, sostuvo recientemente que la gestión busca avanzar con la reducción de impuestos para mejorar la competitividad de la economía. No obstante, advirtió que el ajuste del gasto público parece haber alcanzado su límite. “Para eso tenés que recaudar más porque seguir generando superávit vía ajuste ya es muy difícil. Estamos en un nivel de gasto de 15 puntos del Producto Bruto Interno (PBI). Para dar una idea, es el nivel de gasto que había en los 90 y es 10 puntos menos de lo que fue el pico hace ocho años”, explicó Caputo en el programa Economía de quincho.
Tenés que recaudar más porque seguir generando superávit vía ajuste ya es muy difícil. Estamos en un nivel de gasto de 15 puntos del PBI (Caputo)
Una proporción significativa del gasto del Estado nacional está indexada por ley, lo que impide su reducción discrecional. En estos casos, partidas como jubilaciones, pensiones y asignaciones familiares se actualizan de manera automática en función de la inflación de dos meses antes, sin necesidad de una decisión puntual del Gobierno para cada ajuste.
En este contexto, el plan del Gobierno combina nuevos recortes en áreas donde aún es posible -como la reciente reducción de $2,5 billones en partidas de Economía, Salud, Capital Humano e Interior- con la apuesta a una mejora en la recaudación. Para lograrlo, deben darse dos condiciones fundamentales: aumento de la actividad económica e integración de trabajadores al empleo formal.
En relación con el primer objetivo, el Estimador Mensual de la Actividad Económica (EMAE) registró en marzo un incremento de 3,5% respecto del mes anterior y de 5,5% en la comparación interanual. Sin embargo, esa mejora no se tradujo en una mayor recaudación. De hecho, los números oficiales de la Agencia de Recaudación y Control Aduanero (ARCA) acumulan nueve meses consecutivos de caídas en términos reales, descontando el efecto de la inflación.
En abril, la captación de recursos se vio afectada por la desaceleración de las importaciones, resultado de una alta base de comparación tras el fuerte crecimiento registrado en los primeros meses del año pasado. Además, la reducción de las alícuotas de Derechos de Exportación para productos como soja, trigo y maíz incidió en los ingresos por ese concepto.
En el IVA impositivo, influyeron negativamente el mayor acogimiento de deuda corriente a planes de pago y el aumento de devoluciones vinculadas al régimen de comercialización de granos
En el IVA impositivo, influyeron negativamente el mayor acogimiento de deuda corriente a planes de pago y el aumento de devoluciones vinculadas al régimen de comercialización de granos y otros conceptos. En el IVA aduanero, el menor ritmo de importaciones tampoco se compensó con el incremento del tipo de cambio ni con la presencia de un día hábil adicional respecto del año anterior.
En cuanto al proceso de regularización laboral, que busca revertir un nivel de informalidad superior al 40% a nivel nacional, el Gobierno apuesta a la Ley de Modernización Laboral. Parte de la normativa aún está pendiente de reglamentación, en especial artículos centrales como la creación del Fondo de Asistencia Laboral (FAL) y las rebajas en las cargas para nuevas contrataciones.

Una excepción es el Régimen de Incentivo a la Formalización Laboral (RIFL), reglamentado a comienzos de mes, que prevé una reducción de las contribuciones patronales para las empresas que incorporen trabajadores al empleo registrado en el sector privado. Sobre este punto, la idea oficial es recaudar más a mida que crezca la base de empleados formales.
Un informe de la consultora Equilibra destacó que en abril “los ingresos totales cayeron en términos reales 2,1% interanual (i.a.), producto de la contracción de los recursos tributarios (-4,1% real i.a.) y una expansión del 20% i.a. del resto de los ingresos”.
La firma alertó que el gasto primario real aumentó, impulsado por mayores subsidios económicos, erogaciones de capital y otros gastos corrientes, mientras que las transferencias a universidades y provincias mostraron fuertes retracciones. Además, la reducción de la deuda flotante, que había registrado un fuerte salto en marzo, durante el mes estuvo vinculada a la cancelación de obligaciones pendientes.
El director del Instituto Argentino de Análisis Fiscal (Iaraf), Nadin Argañaraz, evaluó que “sin los ingresos por privatizaciones, el superávit primario hubiese caído 26,7% real y el financiero hubiese bajado 62% real”.

Las privatizaciones tienen un impacto puntual en las cuentas públicas, ya que representan una extraordinaria de carácter no recurrente. Este tipo de operaciones aporta recursos solo en el momento en que se concretan, por lo que su efecto sobre la recaudación y el resultado fiscal se limita a ese período, dado que no genera un flujo permanente para las arcas estatales.
El reporte de Argañaraz remarcó que los ingresos tributarios presentaron un descenso real de 7,1% en el primer cuatrimestre, compensado en parte por un crecimiento del 33% en los ingresos no tributarios, influido por la concesión de la gestión de las cuatro represas del Comahue.
La clave de abril estuvo en las privatizaciones y ventas de activos estatales, que aportaron un ingreso extra superior a los $80.000 millones y compensaron el retroceso del 4,1% en la recaudación tributaria (Morales)
El analista financiero de Wise Capital, Ignacio Morales, “la clave del mes estuvo en las privatizaciones y ventas de activos estatales, que aportaron un ingreso extra superior a los $80.000 millones y compensaron el retroceso del 4,1% en la recaudación tributaria”. Morales agregó que, a pesar de estos ingresos extraordinarios, el superávit financiero acumulado tuvo una caída real del 64,6% frente a abril del año anterior.
Luis Toto Caputo,ExpoEFI,economía,finanzas,Argentina,ministro,conferencia,política







ECONOMIA
Jornada financiera: el riesgo país bajó y se acercó a los 600 puntos, pero la Bolsa porteña cayó por octava rueda seguida
Los activos argentinos se movieron dispares, tras una serie muy negativa condicionada por la volatilidad del exterior -con presión alcista de las tasas de interés- y factores domésticos, como datos débiles de actividad económica.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires revirtió una leve suba inicial y restó al cierre 0,6%, en los 2.782.561 puntos, para extender una serie negativa de ocho ruedas consecutivas en el cual el panel líder resignó un 9,1 por ciento.
Entre los ADR y acciones de compañías argentinas que son operados en dólares en Nueva York hubo números mixtos. Las pérdidas más amplias fueron para Satellogic (-7,4%), Bioceres (-3,5%) y Cresud (-2,3%). También cedieron las acciones de empresas del rubro energía, como YPF (-1,9%, a USD 50,34) y Vista Energy (-0,3%).
Mucho más consistente fue el rebote de los títulos públicos argentinos, que interrumpieron una racha negativa de once ruedas seguidas, aunque el riesgo país se mantuvo aún sobre los 600 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos Globales de Argentina mejoraron un 0,7% en promedio, mientras que el riesgo país de JP Morgan retrocedió 19 unidades para la Argentina, en los 607 puntos básicos. Este indicador tocó el lunes los 642 puntos al promediar la sesión, su nivel más alto en 2026.
Las tasas de retorno de los bonos del Tesoro de los EEUU volvieron a subir. El bono del Tesoro a diez años rindió 5,26% anual, un máximo desde 2007, mientras que el Treasury a 30 años alcanzó el 5,59%, máximo desde 2004.
Los precios del crudo operaron con baja próxima al 3%, mientras los inversores se centraban en la persistente preocupación por la interrupción del suministro en Oriente Medio provocada por la guerra de Estados Unidos e Israel contra Irán y en los indicios de recuperación de las exportaciones de crudo de la región.
Los futuros del Brent para noviembre bajaron 2,7%, a USD 102,40 el barril, mientras que el WTI (West Texas Intermediate) en Estados Unidos) restaba 3,8%, a 89,11 dólares. Ambos referenciales se encaminan a ganancias mensuales cercanas al 14% y el 6%, respectivamente.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Mauricio Villacorta, estratega de Inversión de IOL, puntualizó que las bolsas de Nueva York mostraron un comportamiento dispar e inestable durante la jornada del martes, con los inversores sopesando el continuo incremento en los rendimientos de los bonos del Tesoro estadounidense. La persistente suba en la rentabilidad de la deuda soberana de EEUU se vio compensada en parte por el retroceso en los precios internacionales del petróleo y novedades mixtas en el sector tecnológico».
“En la plaza financiera local, la deuda soberana en dólares logró interrumpir la inercia vendedora y tuvo una recuperación parcial, permitiendo que el indicador de riesgo país elaborado por el JP Morgan cediera cerca de 20 puntos básicos para cortar una racha de once subas consecutivas, aunque manteniéndose holgadamente por encima de los 600 puntos básicos. En contraste, la renta variable extendió la baja”, añadió Villacorta.
“El endurecimiento en los rendimientos de la deuda soberana a largo plazo continuará ejerciendo un peso considerable sobre la valoración de los activos de riesgo. La disparidad entre los discursos de la Fed y la debilidad en los datos macroeconómicos sugiere que el margen de maniobra para los bancos centrales se ha vuelto sumamente estrecho ante la persistencia inflacionaria”, estimó Laura Torres, directora de Inversión de IMB Capital Quants.
Bajó el dólar y el BCRA compró USD 70 millones
Con un excepcional monto operado por USD 846,3 millones en el segmento de contado, el dólar mayorista volvió a ser negociado con leve baja de 2,50 pesos o 0,2%, a 1.522 pesos.
“A partir del mediodía comenzó a cargarse fuertemente la pantalla de ofertas, lo que le permitió descomprimir por momentos hasta $1.523, donde encontró soporte y volvió a recuperar apenas algunos puntos. Ya sobre la última media hora, rompió ese piso de $1.523″, detalló Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A falta de solo una rueda operativa en septiembre, el tipo de cambio oficial anota un incremento de 13,50 pesos o 0,9 por ciento. A la vez, en 2025 la divisa comercial sube 67 pesos o 4,6 por ciento.
Este mes la devaluación volvería a perder contra la inflación, un “ancla cambiaria” posible por una extensión del período de liquidaciones del agro y derivados, un importante remanente de liquidaciones de Obligaciones Negociables, lo que se refleja en volúmenes récord en el spot.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A la vez, las presiones alcistas para el dólar se disipan por el bajo ritmo de compras a manos del BCRA y la renovación de vencimientos de deuda en pesos que mantiene escasa liquidez en en la plaza.
La autoridad monetaria fijó el techo de su régimen de bandas cambiarias en los 1.918,07 pesos. El dólar mayorista quedó a 396,07 pesos o 26% de ese límite de flotación, una brecha cercana a máximos en 17 meses (el 22 de septiembre fue de 26,1%).
El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financiaras el dólar minorista promedió $1.543,93 para la venta y $1.492,37 para la compra. El dólar blue cedió cinco pesos o 0,3%, a 1.560 pesos.
El Banco Central absorbió USD 70 millones con su intervención cambiaria, un saldo relevante que representó el 8,3% de la oferta spot. Las compras oficiales en septiembre ascienden a 383 millones de dólares. Las reservas internacionales brutas retrocedieron en USD 494 millones, a USD 47.482 millones, un piso desde el 1 de julio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A las compras del Central y la suba del oro (+1%, a USD 4.210,60 la onza), se le descontaron a reservas unos USD 140 millones por pagos de deuda al BID y el Club de París, más la salida de depósitos de cartera propia de los bancos, movimientos técnicos habituales a fin de mes y que se revertirán en el inicio de octubre.
Business,Corporate Events,North America
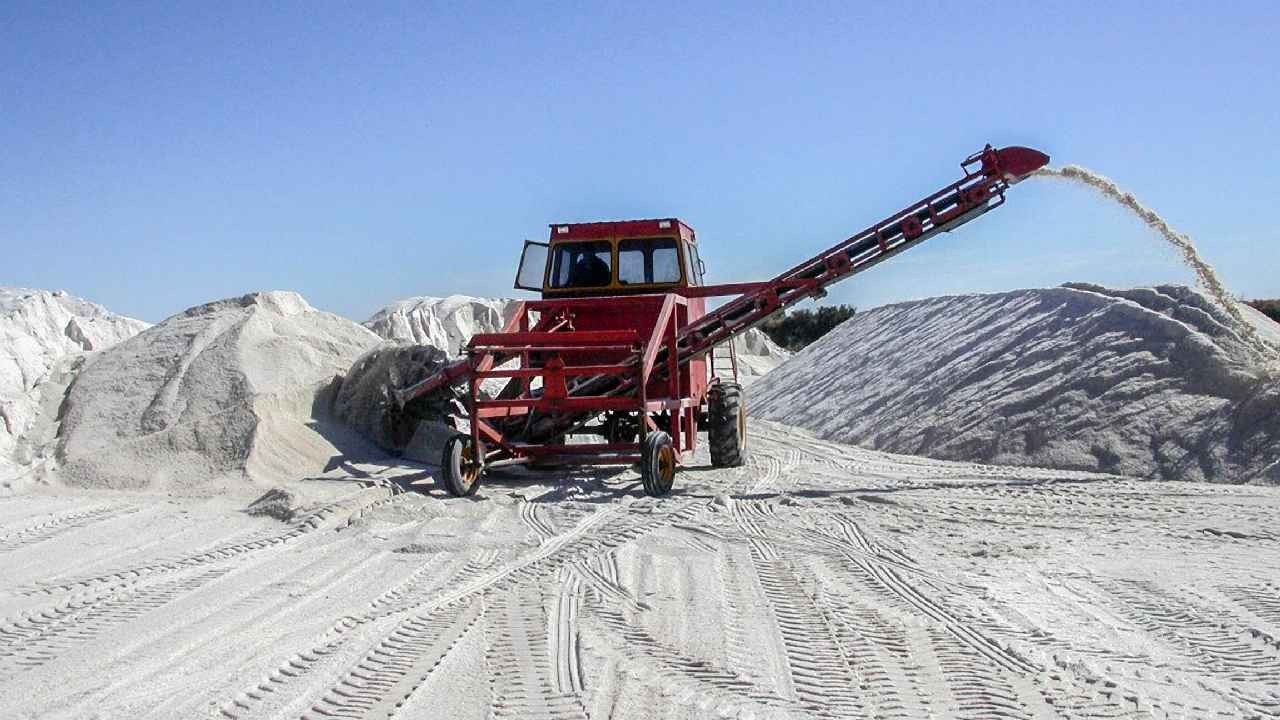
A través de un Plan Quinquenal de u$s40 millones y la articulación con la estatal EMSE, la provincia busca consolidar el regreso de gigantes globales
Minería de litio y cobre: La Rioja prepara 5 proyectos para captar dólares
Peñas Negras: El gigante del cobre y el oro en el Distrito Vicuña
Salar Altos Sapitos: La apuesta de vanguardia por el litio riojano
Cerro Blanco y Mogote: El retorno de las multinacionales a la cordillera
Gran Mascasín: Litio y sales industriales en cuencas de menor altitud
El Leoncito: Exploración del potencial salino en el centro-oeste
Las metas del Plan Quinquenal y la licencia social
litio,la rioja,minería,cobre,acto,adquisición,aéreas,aerolíneas
ECONOMIA
El Banco Central aceleró la compra de dólares, pero cerraría septiembre con el menor nivel de adquisiciones del año
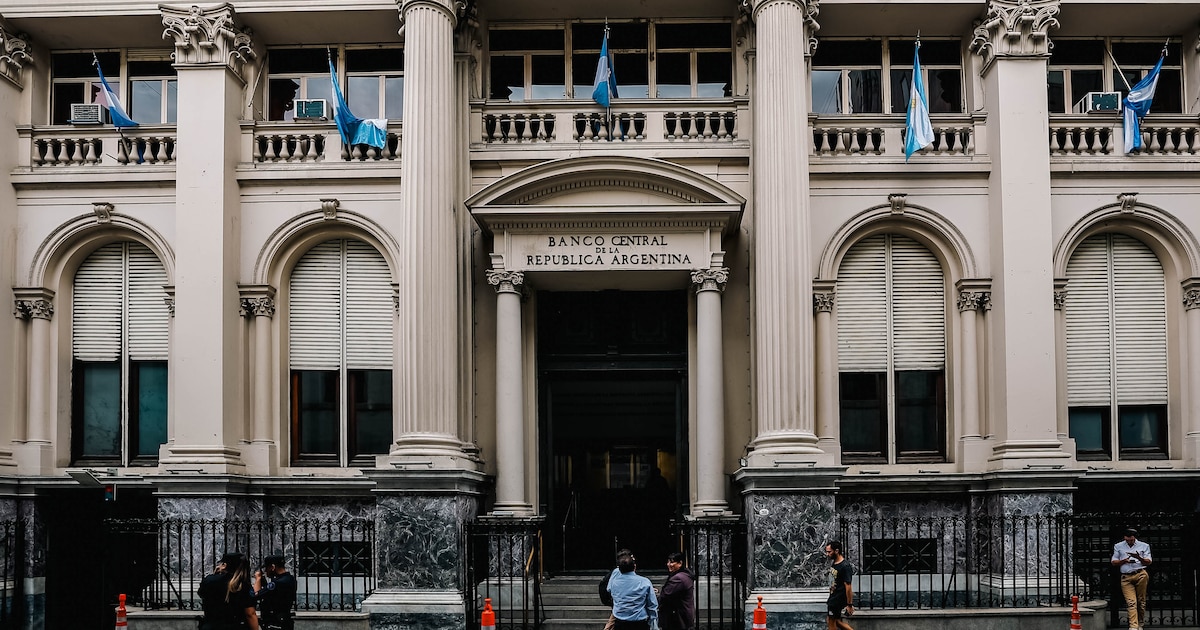
El Banco Central de la República Argentina (BCRA) realizó la mayor compra de dólares en un mes, aunque septiembre cerraría con el menor nivel de adquisiciones en lo que va de 2026. En tanto, las reservas internacionales perforaron los USD 47.500 millones en la jornada.
La autoridad monetaria adquirió este martes USD 70 millones, el monto más elevado desde el 28 de agosto, cuando se sumó USD 82 millones a sus arcas. De esta manera, el BCRA lleva acumulados USD 313 millones en el noveno mes del año, lo que la ubica por debajo de los USD 768 millones que compró en agosto.
Salvo que el miércoles, última rueda hábil, sume más de USD 366 millones, un escenario que luce de difícil concreción por el ritmo actual de adquisiciones, terminaría septiembre con el nivel más bajo de compras del año.
Desde enero, cuando comenzó la cuarta etapa del programa monetario, el Central incorporó USD 14.408 millones al stock de reservas internacionales. La cifra ya excede la meta anual de USD 10.000 millones y deja abierta la posibilidad de que las adquisiciones alcancen los 20.000 millones de dólares.
El ritmo de intervención se moderó en agosto. Durante ese mes, la autoridad monetaria compró USD 768 millones, el registro mensual más bajo de 2026. El monto contrastó con los USD 2.162 millones de julio, los USD 1.418 millones de junio, los USD 2.596 millones de mayo, los USD 2.769 millones de abril, los USD 1.671 millones de marzo, los USD 1.557 millones de febrero y los USD 1.158 millones de enero.
“El ritmo de acumulación mensual muestra un freno marcado frente a mayo y junio. La desaceleración respondió a la caída del superávit comercial. Las exportaciones registraron menores liquidaciones. Los bancos privados aportaron menos divisas. Además, la demanda de dólares para atesoramiento se mantuvo en niveles elevados cerca de USD1.800 millones. El mercado prevé menor oferta financiera para las próximas semanas”, señaló Ignacio Morales, Chief Investments Officer de Wise Capital.
PPI identificó una combinación de factores detrás de la desaceleración en las compras de divisas del BCRA, una tendencia que, según remarcó, comenzó en agosto y se profundizó en septiembre.
El principal fue el menor superávit comercial: el saldo de bienes se redujo USD 901 millones frente a julio, debido a una caída de USD 1.279 millones en las liquidaciones de exportaciones y a un incremento de USD 378 millones en las importaciones. Como resultado, el superávit de la cuenta corriente del mercado libre de cambios retrocedió USD 542 millones.
La sociedad de bolsa también señaló que “los bancos ofrecieron menos dólares” en agosto: las entidades vendieron USD 225 millones, contra USD 783 millones en julio y USD 946 millones en junio. A eso se sumó que la formación de activos externos apenas cedió, de USD 1.900 millones a USD 1.800 millones, pese a que ya no incidía el pago del aguinaldo.

“En el cóctel de agosto jugaron en contra una FAE que no se redujo como se esperaba, una menor oferta de dólares por parte de los bancos y algo más de demanda vinculada al pago de importaciones”, resumió PPI. La cuenta financiera mostró una mejora, al pasar de USD 1.242 millones a USD 1.603 millones, aunque la entidad estimó que ese flujo pudo haberse reducido durante septiembre.
Según la explicación oficial, la menor incorporación de divisas respondió tanto a las condiciones del mercado cambiario como a la estacionalidad, que redujo la liquidación del sector agroexportador. El BCRA sostiene que no buscará acelerar las compras si no aparecen excedentes genuinos de oferta y descarta intervenciones destinadas a modificar la cotización.
Hacia el último tramo del año, la expectativa oficial contempla un aumento en el ingreso de dólares por la cosecha de trigo y por las exportaciones del sector energético. La producción de Vaca Muerta ocupa un lugar relevante dentro de esa previsión, junto con la actividad minera.
Fuentes del Banco Central describieron ese escenario como un “tsunami” de petróleo, gas y minería. La proyección apunta a que una mayor producción de esos sectores amplíe el flujo de divisas y permita reforzar las reservas.
Para la entidad, la acumulación de dólares debe surgir de una economía con menor inflación, inversiones en alza y exportaciones en expansión. Bajo ese criterio, las compras en el mercado cambiario son una consecuencia de esas condiciones y no una herramienta para influir sobre el tipo de cambio.
En tanto, las reservas internacionales brutas del Central cayeron USD 494 millones este martes y cerraron la jornada en USD 47.482 millones, un mínimo en el mes.
edifico,elecciones presidenciales,exterior,sede banco central de argentina en buenos aires

Supreme Court takes up fight over Trump’s third-country illegal alien deportation policy

Jornada financiera: el riesgo país bajó y se acercó a los 600 puntos, pero la Bolsa porteña cayó por octava rueda seguida

La reacción de La Joaqui tras la opinión de Tuli Acosta sobre su relación con Tiago PZK

La CGT descartó un paro general, pero hará una movilización el 8 de octubre en defensa de la industria

Los abogados de Cristina Kirchner hicieron una nueva presentación ante la ONU para que se revise la condena de la expresidenta

“Solo quedaba el más pequeño y débil”: la conmovedora historia del gato de las arenas que fue hallado solo en el desierto de Marruecos

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

El viento de frente internacional no pone freno al apetito por riesgo argentino

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

 CHIMENTOS3 días ago
Lali volvió a hacer historia y brilló en su tercer River: Tini vestida de novia, lágrimas y un guiño a Fito Páez
- ECONOMIA3 días ago
Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera
- POLITICA2 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia