El nuevo proyecto de Inocencia Fiscal establece un plazo hasta el 31 de diciembre de 2027 para que los contribuyentes utilicen dólares no declarados sin que el fisco pueda perseguirlos. (Reuters)
El nuevo borrador del proyecto de Inocencia Fiscal que el Gobierno prepara para enviar al Congreso generó una recepción mayormente positiva entre contadores y economistas especializados en tributación.
Las modificaciones respecto de la normativa original apuntan, en particular, a corregir los puntos que generaban mayor resistencia entre los potenciales adherentes: la falta de claridad sobre qué constituye una discrepancia significativa y la posibilidad de que los contribuyentes perdieran los beneficios del régimen ante cualquier observación del fisco.
Advertisement
Para los especialistas, los cambios van en la dirección correcta, aunque advierten que la efectividad del régimen dependerá, en última instancia, de la confianza que logre generar el marco institucional.
El elemento más valorado por los especialistas es la redefinición del concepto de discrepancia significativa y las garantías que el nuevo texto ofrece al contribuyente frente a eventuales ajustes del fisco. César Litvin, CEO de Lisicki, Litvin & Abelovich, fue directo al momento de evaluar el borrador: “Estoy bastante conforme con el régimen. Ante una discrepancia significativa, el contribuyente tiene todas las posibilidades de discutirla en el ámbito administrativo. Además, se amplió a $5 millones el umbral de topes para considerar las discrepancias significativas”.
Para Litvin, además, el proyecto resuelve una de las trampas que tenía la ley original: “Fueron escuchadas las opiniones de los tributaristas”, señaló, en referencia a las reuniones que el equipo del ministerio de Economía mantuvo con especialistas del sector antes de elaborar el borrador.
Advertisement
El contador Sebastián Domínguez también ponderó los avances. Destacó que una de las mejoras más relevantes es que “ya no se analice respecto a los casos de reducción de saldos a favor del contribuyente” al momento de evaluar si existe una discrepancia significativa. Además, valoró que se haya establecido un umbral concreto: si la diferencia entre lo declarado y lo que detecta el fisco no supera el 5% del monto objetivo de evasión simple —actualmente fijado en $100 millones, lo que implica un umbral de hasta $5 millones—, no habrá discrepancia.
El borrador fija umbrales concretos para determinar cuándo existe una discrepancia significativa y establece que la carga de la prueba recae sobre Arca, no sobre el contribuyente. (ARCA)
“Si hay discrepancia, porque se superan esos parámetros, está la posibilidad de rectificar y pagar o regularizar el saldo con un plan de pagos, hasta 15 días después de la notificación de la determinación de oficio”, precisó Domínguez. A su criterio, eso representa un margen de maniobra relevante para el contribuyente: “Hay mucho tiempo posterior para llegar a rectificar, pagar y mantener los beneficios. Eso es importante”.
Otro de los puntos que los contadores identificaron como un avance significativo tiene que ver con las herramientas que el fisco podrá —y no podrá— utilizar para impugnar una declaración. Domínguez explicó que el borrador incorpora expresamente que la Agencia de Recaudación y Control Aduanero (ARCA) no podrá recurrir ni a la presunción de incremento patrimonial no justificado ni a la de depósitos bancarios. “Eso no estaba en la ley, se había querido poner por decreto”, aclaró.
Además, el nuevo proyecto establece de forma explícita que la carga de la prueba recae sobre el fisco: “Expresamente dice que es el fisco el que tiene la carga de la prueba para la discrepancia, y que tiene que demostrarlo el fisco. No se invierte la carga de la prueba. Ahora está expresamente contemplado, así que eso es importante”, indicó el contador.
Advertisement
El economista José Vargas, director de la consultora Evaluecon, coincidió con esa lectura desde una perspectiva más amplia. Para Vargas, el principal incentivo que genera el nuevo proyecto es la reducción del riesgo fiscal: “La propuesta busca otorgar mayor garantía y seguridad jurídica a quienes decidan exteriorizar o utilizar fondos no declarados, limitando la posibilidad de cuestionamientos futuros por parte de la administración tributaria y permitiendo corregir inconsistencias sin perder automáticamente los beneficios del régimen”.
Los especialistas consultados coincidieron en que el nuevo proyecto ofrece mayores garantías jurídicas que la ley vigente, aunque advirtieron que su efectividad dependerá de la confianza que genere el marco institucional. (Contadores de red)
El aspecto más positivo, en su evaluación, es “el intento de darle previsibilidad tributaria. La posibilidad de subsanar errores y mantener los beneficios del régimen contribuye a reducir la incertidumbre y favorece la formalización de activos que hoy permanecen al margen del sistema”.
Una de las preguntas centrales que rodea al proyecto es si, efectivamente, logrará que los argentinos saquen los dólares del colchón —que el Fondo Monetario Internacional (FMI) estima en unos 170.000 millones de dólares— y que más personas se adhieran al régimen. La respuesta de los especialistas es afirmativa, aunque matizada.
Litvin fue el más optimista al respecto: “Va a haber más contribuyentes que se adhieran; esto tendrá que ver con la confianza. Si las señales que da el gobierno son de confianza, la gente se va a animar a usar los dólares no declarados. Es bueno adherirse para aquel que tiene dólares no declarados, para hacerlos trabajar y generar renta, en lugar de que se desvaloricen”. Y agregó otro incentivo de peso: “Algunos no van a pagar impuestos. Si invierten en títulos también, ya que la Ley de Impuesto a las Ganancias tiene exención para plazos fijos, títulos públicos y demás. Hay inversiones que no tienen costo fiscal”.
Advertisement
El contador Alejandro Rosenfeld se mostró en la misma línea: “Es mucho mejor el proyecto que el original. Le da mucha más seguridad jurídica”, comentó. Sobre si el régimen efectivamente traerá más dólares, prefirió la cautela: “Si realmente trae que vengan más dólares, no lo sé. Habrá que esperar”.
Domínguez, por su parte, introdujo una advertencia que abre el análisis más allá del plano normativo: los incentivos para utilizar dólares no declarados no dependen exclusivamente de la ley. “La utilización del dólares en colchón no son solamente porque existe una ley que permite usarlos. Hay otras razones. La seguridad jurídica argentina, la expectativa de que no vaya a cambiar el gobierno, con otra postura de volver a aumentar impuestos, de volver a hacer cambios”, señaló. En ese marco, consideró que el proyecto “puede ayudar a que algunos que quieren hacer y no lo hacen porque tienen dudas en seguir declarándose, se animen a utilizar este régimen si se sanciona”.
El Fondo Monetario Internacional estima que los argentinos tienen unos 170.000 millones de dólares fuera del sistema financiero; el proyecto apunta a que una parte de ese ahorro ingrese al circuito formal. (Imagen Ilustrativa Infobae)
Vargas, en sintonía, evaluó que la efectividad del proyecto “va a depender básicamente de la credibilidad que logre generar”. Desde su perspectiva económica, “si los agentes económicos consideran que el marco normativo será estable y que las condiciones no cambiarán en el tiempo, es lógico esperar una mayor utilización de los dólares actualmente atesorados fuera del sistema financiero”. Sin embargo, advirtió: “La experiencia argentina muestra que la confianza institucional es un factor clave. Por eso, el impacto final es probable que dependa más de las expectativas de los ahorristas que de los incentivos legales en sí mismos”.
Pese a la valoración positiva general, tanto Domínguez como Vargas señalaron aspectos que, a su juicio, podrían perfeccionarse. El contador consideró que debería haberse establecido directamente que no puede utilizarse ninguna presunción ni indicio de la Ley 11.683, y que sería conveniente “liberar completamente Bienes Personales” y también “impuestos internos y salidas no documentadas”. Además, propuso avanzar en acuerdos con provincias y la Ciudad de Buenos Aires para que no se reclame Ingresos Brutos ni tasas municipales sobre incrementos patrimoniales que pudieran detectarse.
Advertisement
Vargas, en cambio, planteó la necesidad de fortalecer la estabilidad de largo plazo de las reglas de juego: “En Argentina, la principal barrera para la repatriación o utilización de ahorros no declarados no suele ser únicamente la carga tributaria, sino la falta de confianza en la permanencia de los marcos regulatorios. Por lo tanto, cuanto más sólidas y duraderas sean las garantías legales que se ofrecen, seguramente mayor será la probabilidad de que esos recursos ingresen efectivamente al circuito económico formal”.
Litvin, en tanto, rescató el carácter acotado del régimen como un elemento positivo: “Es oportuno poner un plazo como régimen especial de regularización. Desde este punto de vista, se da un tiempo prudencial”. El borrador, según lo que trascendió, establece que los contribuyentes tendrán tiempo de sacar los dólares del colchón hasta el 31 de diciembre de 2027.
Las expensas aumentaron en septiembre en CABA y Provincia. El informe detalla la evolución de los valores y los principales gastos de los consorcios
Advertisement
Cuánto aumentaron las expensas en CABA y provincia de Buenos Aires
En CABA:la expensa promedio llegó a $379.774 en septiembre, un 4,9% más que en agosto, cuando había sido de $362.159. En la comparación interanual, el incremento fue del 28,6%: en septiembre de 2025, el promedio se ubicaba en $295.368.
En la provincia de Buenos Aires: el promedio se ubicó en $184.214, un 0,9% por encima del valor de agosto. Frente a septiembre del año pasado, el incremento fue del 28,3%.
Cuáles son los principales gastos de los consorcios
Personal y sueldos: concentran el 31% del gasto total.
Gastos operativos y de mantenimiento: representan el 28%.
Servicios públicos: explican el 16%.
Gastos administrativos, bancarios e impositivos: suman el 13%.
Mantenimiento extraordinario y obras: representan el 10%.
Personal y sueldos: representan el 33% del gasto total.
Gastos operativos y de mantenimiento:concentran el 28%.
Gastos administrativos, bancarios e impositivos:explican el 19%.
Servicios públicos:representan el 9%.
Mantenimiento extraordinario y obras: suman otro 9%.
Morosidad en las expensas: cuántos departamentos tienen deudas
buenos aires,expensas,caba,real estate,mercado inmobiliario,bienes raices,edificios,countrys
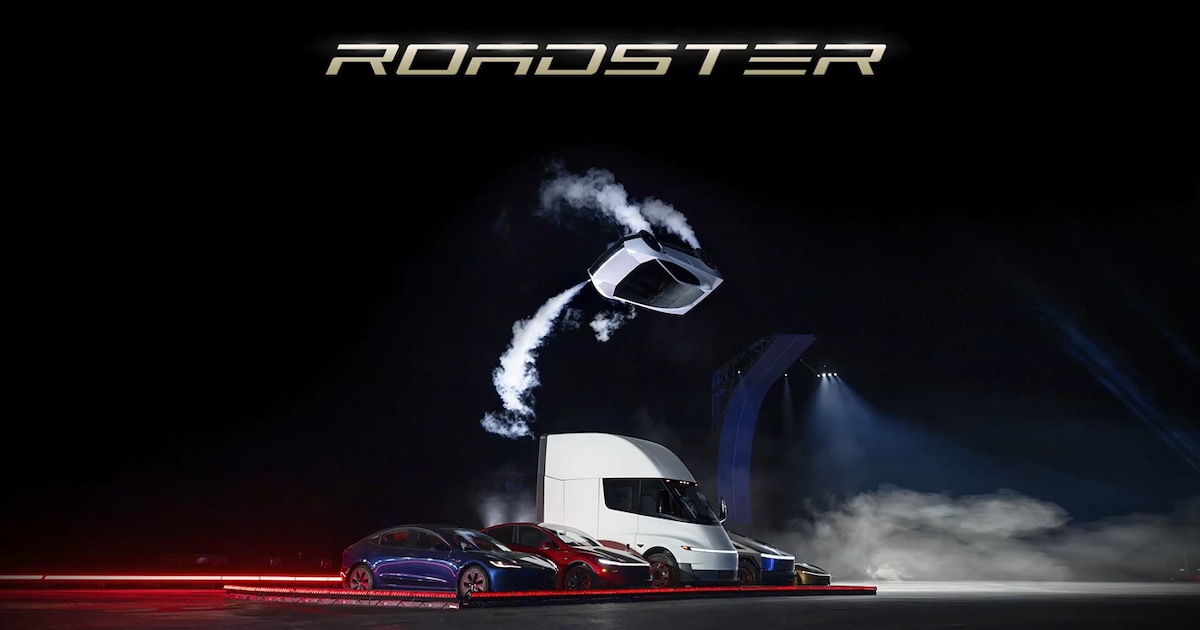
Un Tesla Roadster elevado despide humo sobre un camión y varios automóviles en una presentación deslumbrante.
16 Oct, 2026 12:52 p. m. EST
Cautela previa a resultados trimestrales: Los inversores se muestran prudentes antes del próximo informe de resultados del 21 de octubre, con estimaciones de consenso que apuntan a un descenso interanual en el beneficio por acción.
Presión en los márgenes de automotrices: El negocio principal de vehículos eléctricos arrastra márgenes bajo escrutinio tras trimestres previos donde la compañía redujo precios para competir.
Gasto masivo en inteligencia artificial y autonomía: El mercado observa con cautela la sostenibilidad de unos gastos de capital proyectados para superar los USD 25.000 millones en 2026 destinados a IA, robótica (Optimus) y robotaxis, lo que retrasa la rentabilidad percibida a corto plazo.
Entorno macroeconómico e incertidumbre regulatoria: Pesan los shocks inflacionarios en los EEUU, las dudas sobre la regulación en torno a los proyectos de conducción autónoma y robotaxis, además de la tensión general en valores tecnológicos de crecimiento
Tesla presentó su nuevo Roadster volador y asombró al mundo.
El Roadster podría comenzar su producción en 2028 y saldría al mercado a un precio de USD 200.000.