ECONOMIA
El Gobierno promete “calma cambiaria” para 2027 y busca romper el maleficio de los años electorales


Pese a que no es un año electoral y que el tipo de cambio se mantiene planchado, los argentinos no renuncian a su costumbre de dolarizarse. En abril la compra neta de divisas por parte del público llegó a los USD 2.360 millones en abril. La cifra, aunque parece alta, es casi un tercio de los USD 6.500 millones adquiridos en septiembre pasado, en la previa de las legislativas.
Uno de los principales interrogantes de cara al 2027 es a cuánto podría llegar la dolarización de carteras previo a la elección de octubre. El año pasado fue necesaria una intervención inédita del Tesoro americano en el mercado cambiario para evitar una gran devaluación. Evitar el estallido fue fundamental para la victoria del oficialismo, que calmó a los inversores de la noche a la mañana.
Antecedentes para estar preocupados por el impacto electoral sobran. Además de lo sucedido el año pasado, la derrota de Mauricio Macri en las PASO de 2019 provocó una caída récord de acciones y bonos, junto a una fuerte devaluación del peso. El regreso del kirchnerismo en aquel momento fue un verdadero bombazo para los mercados.
No es extraño que con semejantes cimbronazos los inversores se mantengan muy precavidos. A esos miedos apuntó Luis “Toto” Caputo esta semana. En su presentación en el Latam Economic Forum, aseguró que el año próximo será “muy calmo” y remató para que no queden dudas del mensaje: “Es al revés de lo que el mercado está pensando”.
El ministro de Economía se muestra convencido respecto a las chances de relección de Javier Milei. La tesis es que la economía tendrá una recuperación lo suficientemente robusta como para asegurar un buen resultado electoral.
En alguna medida el FMI también opina lo mismo, al menos en sus proyecciones. El organismo consideró que la economía crecerá este año 3,5%, pero en 2027 lo hará a un ritmo aún mayor, de 4%. Además la inflación caería a menos de 20%.

Por supuesto que no todos están convencidos ni mucho menos. “Entre 100 y 200 puntos de riesgo país se explican por el temor a un regreso del kirchnerismo”, explicó el economista Jorge Ávila.
Pero el impacto va mucho más allá. Las empresas que planean inversiones de largo plazo en Argentina también se tomarán su tiempo. No sería extraño que esperen cómo sigue el país luego de 2027 para decidir si se meten de lleno o no.
La encuesta de Atlas Intel de esta semana, difundida por la agencia Bloomberg, arrojó una mejora de 4 puntos en la imagen presidencial, que saltó de 36% a 40%. La negativa cayó 5 puntos y quedó en 58 puntos. Son números muy parecidos a los de Axel Kicillof, el kirchnerista/peronista que mejor mide (parejo con Cristina Kirchner).
Otro dato alentador de la encuesta es que va en ascenso la que gente se muestra confiada respecto al futuro económico. Solo un 25% de los encuestados cree que la economía está bien, pero el número crece a 35% cuando le preguntan sobre la expectativa para los próximos seis meses.
En el Gobierno creen que entre la reactivación económica y el temor a un regreso del kirchnerismo las chances de una reelección son altas. Sin embargo, los mercados se mantienen cautelosos. El Tesoro colocó Bonar 2027 al 5% anual en dólares esta semana, pero para el 2028 ya tuvo que pagar arriba del 8%. Semejante salto solo se explica por la incertidumbre sobre quién presidirá el país a partir del 10 de diciembre del año próximo.
Después de los traumas de 2019 y 2025, es razonable que el mercado se mantenga muy cauteloso. Carlos Melconian consideró “inexorable” que se acelere la dolarización de cara al 2027. La cuestión es hasta qué niveles podría llegar.
Leo Chialva, director de Delphos Investment, coincidió en que es bastante probable que el año próximo no se repita la crisis cambiaria del 2025. “No hay que darlo como un hecho. El Banco Central está acumulando dólares, se mantiene muy controlada la cantidad de pesos y la economía está recuperando. Además, ya no habrá desarme de LEFI, que el año pasado puso la tasa por las nubes y complicó el nivel de actividad, aún cuando nunca entramos en recesión”.
Cada mes que pasa es más notoria la diferencia de velocidad entre las “dos Argentinas”. Agro, energía y minería baten récords de producción. Pero los sectores con más empleo no muestran por ahora demasiada señales de repunte. El consumo masivo sigue muy flojo, mientras que la construcción se ve afectada por la falta de obra pública y un fuerte encarecimiento de los costos en dólares. La industria, en buena medida, sigue su transición y los últimos indicadores no muestran una recuperación firme, más allá del rebote de marzo.

(Imagen Ilustrativa Infobae)
La baja de la inflación es un elemento clave para apuntalar la reactivación. En mayo bajará por segunda vez, aunque no logrará perforar el piso de 2%. Dante Sica, fundador de la consultora Abeceb, consideró que no hay que esperar a lo largo del año que el índice baje a “uno y pico” mensual. “Tenemos todavía muchos aumentos por suba de precios relativos, incluyendo tarifas. Y además la economía tiene un componente inercial que no será fácil dejar atrás. Pero más allá de eso vamos a tener buenos meses por delante en materia de actividad”.
Los primeros datos de mayo justifican cierta cautela. La venta de autos cero kilómetro, que se conoció el viernes, registró una baja de 25% interanual. Se trata de uno de los sectores que tuvo un muy buen comportamiento el año pasado, pero ahora no pudo sostener el repunte.
La venta de motos, en cambio, sigue batiendo récords, en parte por el aumento del cuentapropismo y la necesidad de contar con un medio propio de transporte para trabajar.
Los próximos meses seguirán aportando buenas noticias en el “frente externo”: más ingreso de dólares, gran superávit comercial y un Banco Central que superará ya en junio con holgura los USD 10.000 millones de compras que se había puesto como objetivo al lanzar la fase 4 del plan monetario.
Serán meses decisivos para seguir la marcha de la actividad y hasta qué punto se da la recuperación del consumo. En buena medida de eso dependerá que Milei llegue con mejores chances a las elecciones y evitar una nueva crisis cambiaria, que rompa el maleficio de los años electorales.
Javier Milei,Argentina,dólar,economía,política,caricatura,billetes,gobierno,presidente

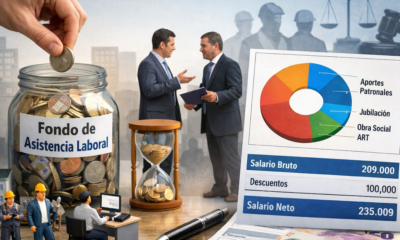





La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía
La economía tradicional suele trabajar con rendimientos decrecientes: incorporar una unidad adicional de capital genera un aumento de producción, pero cada vez menor

- El umbral de declive. Por debajo de determinada escala, la economía no genera suficientes recursos para sostener la acumulación de capital.
- El piso de estancamiento, una zona en la que la economía puede sobrevivir, pero todavía no tiene los incentivos suficientes para iniciar una expansión autosostenida.
- El umbral de despegue. Superado ese punto, los rendimientos crecientes hacen que la inversión genere condiciones para nuevas inversiones. ¿Y Bellman?

La mayor escala atrae proveedores y capital. Los proveedores reducen costos

- Escenario A: continuidad del programa de Milei: Simplemente imaginemos que un segundo gobierno mantiene durante varios años una combinación de equilibrio fiscal, estabilidad monetaria, desregulación, apertura, reformas pro-inversión y expansión de sectores exportadores. Si el crecimiento pasara gradualmente de 4% a 5%, luego a 6% y finalmente a 7% a medida que se acumulan inversiones y aparecen efectos de escala, Argentina podría acercarse al umbral de despegue. Si se toma el PBI de 2027 como 100, una trayectoria ilustrativa de ese tipo llevaría el índice hacia 210 unidades en 2040. Esto implica que, si se materializara esa trayectoria, la acumulación podría comenzar a generar una dinámica de rendimientos crecientes.
- Escenario B: triunfo opositor (¿Kicillof?) y regreso a la tasa histórica de crecimiento. Parte de una hipótesis diferente: un cambio de régimen económico y una evolución del PBI similar a la observada por Argentina durante los últimos 15 años. Entre 2011 y 2025, el crecimiento promedio anual del PBI argentino fue de aproximadamente 0,8%. Si esa tasa se mantuviera durante todo el período 2027-2040, y nuevamente hacemos 100 al PBI de 2027, el resultado sería muy diferente al escenario de crecimiento acelerado: en 2040 el nivel del PBI sería aproximadamente 110 unidades. Es decir, después de 13 años, la economía habría aumentado apenas alrededor de un 10% respecto del punto de partida, contra 110% en el escenario anterior.
El contraste entre el escenario A y el B es enorme. Una diferencia aparentemente pequeña en la tasa de crecimiento anual, sostenida durante muchos años, termina produciendo diferencias extraordinarias

El umbral puede ser el punto de transición hacia un proceso endógeno, donde, en una economía que lo atraviesa, el crecimiento empieza a generar las condiciones para producir más crecimiento

El énfasis permanente del presidente Milei acerca de la importancia de la inversión en capital humano podría anunciar su intención de fusionar ambos enfoques para obtener un resultado mucho más potente aún
ECONOMIA
Daniel Schteingart, de Fundar: “2025 fue el primer año en 30 donde el PBI creció y el empleo formal privado cayó”
“No es casualidad que el gobierno de Alberto Fernández terminara con el menor desempleo desde 1991, pero también con la mayor inflación desde 1991″

“En el corto plazo, la variación de la pobreza y la informalidad a nivel nacional está muy condicionada por lo que ocurre con la economía en su conjunto y, por lo tanto, por políticas que dependen fundamentalmente del gobierno nacional”

“Para bajar sustancialmente la informalidad se necesitan varias cosas al mismo tiempo. La primera, sin la cual todo lo demás es imposible, es crecer durante bastante tiempo”
- Porque genera los dólares que la Argentina necesita para que el resto de la economía pueda crecer sin chocar recurrentemente con la falta de divisas. Es una condición de posibilidad, aunque no suficiente: hoy exportamos bastante más y, sin embargo, la economía está planchada.
- Porque esos sectores pueden generar mucho más empleo indirecto si traccionan un entramado denso de proveedores industriales y de servicios: ingeniería, metalmecánica, químicos, transporte, software o construcción.

“Hacen falta políticas horizontales: simplificar la contratación y la registración, reducir los costos de formalización para trabajadores de bajos salarios y empresas chicas, mejorar la fiscalización y, sobre todo, aumentar la productividad”

“El Indec prevé que entre 2025 y 2040 Neuquén va a pasar de ser el 1,5% de la población argentina al 1,6%: no es un cambio para nada titánico”

“La historia es, simultáneamente, de progreso en términos absolutos y decadencia en términos relativos, y eso no es necesariamente una contradicción”
- Argentina no está ni cerca de ser uno de los peores países del mundo: en la enorme mayoría de los indicadores de desarrollo estamos de mitad de tabla para arriba, comparado con la media mundial y regional. Somos más ricos, educados, democráticos, vivimos más años, reportamos más satisfacción con la vida y somos cívicamente más tolerantes que gran parte de los países. En ese sentido, no somos un país de mierda.
- Contrariamente a lo que creemos, las condiciones de vida de Argentina tendieron a mejorar en el largo plazo. Me peleo bastante con el discurso nostálgico de que hace 50 o 100 años vivíamos mejor. En casi todo, vivíamos peor. Hoy somos más ricos, democráticos, culturalmente tolerantes, vivimos más años, tenemos mucha menos mortalidad infantil, más años de escolarización y menos hacinamiento que entonces.
- La más triste, es que aun cuando progresamos, otros países lo hicieron de forma mucho más rápida que nosotros y nos fueron pasando. Así, la Argentina se fue cayendo de los rankings de casi cualquier indicador de desarrollo, y se fue volviendo cada vez más irrelevante a nivel global. Chile, España, Polonia o Corea del Sur son ejemplos de países que unas décadas atrás vivían peor que nosotros y hoy nos superaron en la mayoría de las métricas de desarrollo, no porque nosotros retrocediéramos, sino porque ellos avanzaron más rápido. Por eso el “todavía” del título: si la tendencia de las últimas décadas sigue, Argentina un día va a dejar de ser un país de mitad de tabla para arriba, y va a empezar a pelear el descenso.

“A pesar de nuestras quejas recurrentes, Argentina da relativamente bien en los rankings mundiales de felicidad”

Voto en el exterior para las elecciones en Brasil: ¿cómo votan los brasileños residentes en la Argentina?

Nuevo mensaje de García Cuerva para Milei en la misa de cierre de la peregrinación a Luján: pidió terminar con “las heridas de la descalificación”

Cómo una exestudiante de la Universidad de Cornell en EE.UU. pasó de la vergüenza a la acción: “Me violaron”

Las Fuerzas Armadas incorporaron 250 fusiles israelíes para iniciar el reemplazo progresivo de los FAL

Tras la distención del clima en París, llegó el momento de transformar los gestos de los gobernadores en votos

Cecilia de Bucourt volvió a Buenos Aires para impulsar su carrera como actriz: “Si algo no me hace feliz, paro y me reinvento”

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- ECONOMIA3 días ago
Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones