ECONOMIA
El mes cierra con bonos al alza y acciones con altibajos: qué inversiones recomiendan en julio

Para los inversores en acciones y bonos argentinos, junio fue un mes con subas y bajas pronunciadas, donde pesó una volatilidad marcada por el ascenso del precio del dólar, la tendencia de menor inflación y la mejora en la calificación de la deuda soberana argentina por parte de Standard & Poor’s, más los ruidos por el «Adornigate».
En concreto, el principal índice de acciones líderes de empresas argentinas, el Merval de ByMA, cerró junio neutro en pesos, aunque medido en dólares el resultado fue negativo, con una caída del 4%. En tanto, en todo el 2026 asciende un 4% en pesos.
Las acciones argentinas tuvieron un comportamiento mixto en el mes, donde arrastraron bajas que llegaron a ser de hasta el 15%, como fue el caso de Comercial del Plata (COME), seguido por la caída del 9% de YPF; mientras que, por el lado de las mayores alzas, se destacó sobre el resto el BBVA Argentina (BBAR), que escaló un 17% en junio.
Así, predominaron las bajas en el Merval en todo el mes, encabezadas por:
- Comercial del Plata: -15%
- YPF: -9%
- Metrogas: -8%
- Transener: -7%
- Telecom: -6,4%
En Nueva York ocurrió algo similar con las empresas argentinas que cotizan en Wall Street, donde sobresalió el desplome de Globant, que en todo el mes acumuló una caída del 30%, seguida por la baja de YPF, del 15% en dólares.
La volatilidad en renta variable en Argentina fue la característica principal de junio por una gran cantidad de hechos tanto locales como mundiales. En primera medida, el precio del dólar avanzó un 5% en todo el mes, mientras que el incremento de la inflación fue similar a la de mayo, con un avance cercano al 2,1% mensual, según proyecciones de diversos economistas.
«Por el lado de las acciones, había cierta expectativa en torno a una posible recalificación de la calificadora MSCI, la empresa que define las categorías sobre los mercados. Finalmente, esta consultora optó por mantener a la plaza local en el escalafón más bajo (‘standalone’) por la vigencia de restricciones cambiarias y cuestiones de accesibilidad al mercado de capitales, decisión que generó un sesgo negativo en la renta variable sobre el cierre del mes», resume Milo Farro, analista de Rava Bursátil.
Asimismo, a nivel internacional, la frágil tregua en Medio Oriente generó una notoria caída del precio del petróleo, que volvió a niveles similares a los del comienzo del conflicto bélico.
«En términos agregados, fue un mes negativo, porque la baja del precio del petróleo y el gas provocaron, a su vez, caídas en YPF, Pampa y las otras acciones ligadas a la energía«, justifica a iProfesional Leonardo Guidi, analista de AN Conectar Bursátil.
Los bonos argentinos brillaron en medio de la tormenta
Por el contrario, los bonos argentinos, sobre todo los nominados en dólares, tuvieron subas generalizadas en el mes, que llegaron a un máximo del 11%, encabezados por las curvas más largas, como el Bonar 2041 (AL41), seguidos por el Global al 2046 (GD46) y los títulos al 2035. También estuvo en ese nivel el CuasiPar en pesos.
«El hito más relevante del mes fue la mejora de la calificación crediticia de Argentina a B- por parte de S&P Global Ratings, que se sumó a la otorgada previamente por Fitch. Con dos de las tres principales agencias calificadoras ubicando a Argentina en esa categoría, el país quedó formalmente clasificado como B- ante los ojos del mercado internacional. El impacto fue inmediato: los bonos soberanos comprimieron fuertemente sus spreads, con el tramo largo de la curva liderando el movimiento», destaca Marcos Montero, sales trader de Mesa IFA en Balanz.
A ello completa Farro: «La mejora de la calificación de la deuda argentina por parte de Standard & Poor’s trajo consigo la compresión del riesgo país hasta los 430 puntos básicos, su nivel más bajo desde abril de 2018. En base a esto, también se alimenta la posibilidad de recuperar el acceso a los mercados internacionales».
En cuanto a los índices mundiales, la caída en el precio del petróleo y el posible ajuste de las tasas de interés por parte de la Fed generaron distintos comportamientos en los principales índices de Wall Street, con una baja cercana al 1% en el Standard & Poor’s (S&P500), mientras que el Dow Jones avanzó alrededor del 2,5%.
«El escenario internacional, durante junio, estuvo dominado por dos ejes: la política monetaria de la Reserva Federal y el impacto del conflicto en Medio Oriente sobre las expectativas de inflación y tasas de interés», resume Montero.
Acciones argentinas: en qué sectores conviene invertir en julio
A la hora de las recomendaciones de acciones y bonos para invertir en julio por parte de los analistas consultados por iProfesional, siguen estando presentes la renta fija y las acciones de los sectores más preponderantes de la economía argentina, como lo es el ámbito energético.
«Veo el sector energético muy atractivo con esta baja, donde el petróleo vuelve a zona de pisos y hace atractivas a las acciones como YPF, Vista Energy (VIST) y Pampa Energía (PAMP). Del sector bancario veo una oportunidad en una entidad que no es comercial; me refiero a Banco de Valores (VALO), ya que no tiene competencia y ahora está, justamente, pagando unos muy buenos dividendos», resume Andrés Repetto, analista de mercados y fundador de Andy Stop Loss.
Para Guidi, pensando en posicionarse para lo que resta del año y antes de las elecciones presidenciales de 2027, «lo más probable sería que el riesgo país continúe bajando y que, por lo tanto, las acciones argentinas terminen el año en precios más altos que los actuales, pero debemos ser conscientes de que comprar ahora para vender a fin de año no se considera una ‘inversión’, sino un ‘trade’, y que tiene un fuerte factor especulativo».
De esta forma, también considera que YPF, Vista, Pampa, Transportadora de Gas del Sur (TGS) y Banco Macro son activos que subirán si el riesgo país termina el año por debajo de los 400 puntos.
Bonos argentinos: las mejores opciones en dólares y pesos
Por el lado de las inversiones en renta fija recomendadas por los analistas consultados por iProfesional, el foco se posiciona en los bonos en dólares a plazos más extensos y en los títulos en pesos a períodos más breves.
«De cara a julio y al resto del año, mantenemos una visión constructiva sobre los activos argentinos, aunque con una selectividad mayor que la que aplicaba hace unas semanas, dado que parte del incremento (upside) ya fue capturado tras el rally de junio», indica Montero de Balanz.
De esta manera, en títulos soberanos en dólares, sostiene que «pasamos a preferir carry por sobre duración, ya que luego del fuerte movimiento de spreads, el potencial de compresión adicional en el tramo muy largo de la curva luce más acotado en el corto plazo».
En ese contexto, resume que el Global al 2038 (GD38) emerge como «nuestra recomendación principal, ya que ofrece un retorno atractivo ajustado por duration, con un spread todavía por encima de los comparables B-, y se beneficiaría de la eventual emisión en el mercado voluntario de deuda, que esperamos que el Gobierno concrete durante el segundo semestre para prefinanciar vencimientos de 2027».
Al mismo tiempo, para inversores con exposición en ley local, Montero sostiene que los bonos en deuda al 2030 (AL30) y al 2038 (AE38) continúan ofreciendo spreads por legislación «atractivos», en torno a unos 120 puntos básicos respecto de sus equivalentes Globales, niveles que, «a nuestro juicio, reflejan un pesimismo excesivo sobre la curva local».
En cuanto a bonos, para Repetto, el del Tesoro Nacional en dólares al 31 de octubre de 2028 (AO28) le sigue pareciendo el «más atractivo por ser renta en dólares mensual y tener un rendimiento interesante por tratarse de un título corto».
Renta fija y vencimientos: estrategias clave para el mercado financiero
En materia de posicionamiento, Farro resume: «Vemos como evento central el pago de deuda soberana pactado para el 9 de julio. En este sentido, es relevante mencionar que el Tesoro ya cuenta con gran parte de los dólares necesarios para cumplir con este compromiso. De esta manera, de cara a la reinversión de los cupones, no vemos demasiado atractivo en la parte corta por su acotado potencial de apreciación».
Para inversores más conservadores, Farro agrega que los bonos corporativos de Vista e YPF se posicionan como una «alternativa» a tener en cuenta, aunque para quienes opten por mantener posiciones en la curva de bonos en dólares «vemos mejor riesgo-beneficio en el tramo medio y largo, en el Global al 2035 (GD35)».
En materia de pesos, este experto finaliza que, ante la persistencia de tasas reales negativas a corto plazo, «seguimos sobreponderando el tramo medio de la curva CER (inflación), en bonos como el nominado al 30 de junio de 2028 (TZX28) y en el emitido por la provincia de Santa Fe al mismo año (TZXS8)».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,adr,bonos,dolares,dólar,pesos,tasa,tasas,inversiones,cedear,etf,bolsa







ECONOMIA
Suben los bonos argentinos y cede el riesgo país por la tendencia positiva de las bolsas internacionales
Mientras que los indicadores de Wall Street reaccionan con tendencia alcista al resultado de las elecciones de medio término en los EEUU, donde se impusieron los candidatos demócratas, los precios del petróleo ceden cerca de 2% y sube el oro cerca de 3%, otra vez por encima de los USD 4.000 la onza.
Los precios del petróleo caían en una sesión volátil, mientras los inversores esperaban el próximo movimiento de Washington en la guerra de Estados Unidos e Israel contra Irán, después de que los demócratas arrebataron el control del Congreso a los republicanos del presidente Donald Trump en las elecciones de mitad de mandato.
A las 11 horas, los bonos Globales de la Argentina -en dólares con ley extranjera- progresan un 0,5% en Wall Street, mientras que el riesgo país medido por JP Morgan cae tres unidades, en los 827 puntos básicos.
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires cae un leve 0,2% en pesos, en los 90.306 puntos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado de cambios, el dólar mayorista cae tres pesos a 1.548 pesos, mientras que la divisa al público en el Banco Nación sigue sin variantes a 1.570 pesos para la venta.
El dólar en Brasil cae dos centavos o 0,5%, a 5,46 reales, mientras que los bonos soberanos rebotan un 0,3 por ciento.
El índice Bovespa de la Bolsa de Valores de San Pablo asciende 1,2%, en los 167.544 puntos, para cortar una serie de siete caídas consecutivas después de la segunda vuelta presidencial del 25 de octubre.
Los futuros del crudo Brent del Mar del Norte bajaban 1,9%, a USD 101,60 el barril para entregar en enero. Los contratos futuros del crudo WTI (West Texas Intermediate) de Estados Unidos caían 1,8%, a 94,25 dólares.
En la sesión anterior, el Brent cerró en su nivel más bajo en casi cuatro semanas, mientras los operadores sopesaban las negociaciones para poner fin a las guerras en Ucrania e Irán.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El presidente Donald Trump reconoció que la guerra de Estados Unidos e Israel contra Irán influyó en la aplastante derrota de su partido en las elecciones de mitad de mandato, en las que los demócratas obtuvieron el control de la Cámara de Representantes y del Senado.
Estados Unidos había llevado a cabo ataques “defensivos” contra la isla iraní de Qeshm, dirigidos contra misiles tierra-aire utilizados contra activos estadounidenses, dijo el martes un funcionario estadounidense.
Los mercados permanecían atentos a cualquier avance en las negociaciones para poner fin a la guerra de Estados Unidos e Israel contra Irán, mientras Qatar intensificaba sus esfuerzos de mediación para evitar una escalada de los ataques tras las elecciones estadounidenses. Un funcionario iraní de alto rango dijo el martes a Reuters que Teherán y Washington siguen muy lejos de alcanzar un acuerdo para poner fin a su guerra. Donald Trump dijo al Financial Times que Estados Unidos no tenía planes inmediatos de atacar Irán.
En el plano local, durante su discurso en la conferencia de la UIA, el ministro de Economía Luis Caputo anunció una serie de medidas destinadas a aliviar la carga tributaria de los contribuyentes y “atender los reclamos que hemos recibido”.
“Entre las principales medidas se destacan la suspensión de los embargos a PyMEs por parte de ARCA hasta, al menos, mayo de 2027; la extensión del plan de facilidades de pago de hasta 18 cuotas para deudas impositivas con ARCA, que originalmente comprendía obligaciones vencidas al 30 de junio de 2026, para incluir también las vencidas al 31 de octubre de 2026; y la posibilidad de que las PyMEs e incluso las grandes empresas utilicen saldos a favor impositivos con ARCA para cancelar el IVA aduanero”, indicó Max Capital.
“Por último, Caputo anunció que el gobierno nacional propondrá a las provincias eliminar el impuesto a los sellos y ofrecerá cubrir la mitad de la pérdida de recaudación asociada, a cambio de que las provincias resignen la otra mitad”, añadió Max Capital.
Business,Corporate Events,North America
ECONOMIA
Vaca Muerta genera empleo y atrae trabajadores, pero Neuquén enfrenta un desafío: cómo recibir a miles de nuevos habitantes
El crecimiento de Vaca Muerta ya reordena la economía de Neuquén: abre puestos de trabajo, eleva la actividad de proveedores y promete más ingresos para la provincia, pero también presiona sobre ciudades cuyos servicios no fueron pensados para recibir, en poco tiempo, a miles de nuevos habitantes. La magnitud del proyecto vuelve inseparables la discusión energética y la planificación urbana.
Para Fabio Quetglas, magíster en desarrollo local y gestión de ciudades y exdiputado de la Nación, el yacimiento representa una posibilidad relevante para el país, aunque el resultado dependerá de cómo se administren sus efectos.
“Vaca Muerta es una oportunidad”, afirmó en Infobae A las Nueve, al destacar el aporte de la actividad a la generación de divisas y al movimiento económico de los territorios vinculados con la producción.
La demanda de trabajadores aparece como una de las primeras señales de ese proceso. Las empresas encuentran dificultades para cubrir vacantes con personal capacitado y, frente a esa necesidad, compañías vinculadas con YPF impulsaron el Instituto Vaca Muerta, orientado a formar perfiles requeridos en distintas etapas de la cadena productiva.
Sin embargo, la existencia de empleos no equivale a una mudanza automática. Detrás de cada oferta laboral hay decisiones familiares, trayectorias educativas, propiedades y redes de cuidado que condicionan la posibilidad concreta de que una persona deje su ciudad para instalarse en la provincia patagónica.
El empleo no alcanza para explicar quién puede mudarse a Neuquén
El debate suele presentarse como una ecuación simple entre salarios, puestos disponibles y trabajadores dispuestos a viajar. Quetglas sostiene que ese enfoque deja afuera las condiciones materiales que organizan la vida cotidiana y que, en la práctica, determinan quiénes están en condiciones de migrar.
La edad, el nivel de estudios, la tenencia de una vivienda y la cantidad de hijos fueron las cuatro variables que la consultora Empiria utilizó para elaborar un mapa de propensión migratoria en la Argentina. El trabajo permite observar que la movilidad no se distribuye de la misma manera entre todos los grupos sociales ni etarios.
La población de entre 15 y 40 años concentra la mayor predisposición a trasladarse. Para quienes son más jóvenes, una oportunidad laboral puede coincidir con una etapa de mayor flexibilidad; para una familia con hijos escolarizados o una vivienda propia, la decisión involucra una trama de costos y cambios mucho más amplia.
“Una persona que tiene 45 años y dos hijos en edad escolar no baja una palanca y aparece en Neuquén”, afirmó Quetglas. La frase apunta a la distancia entre la demanda empresaria y las condiciones que deben resolverse antes de un traslado sostenido.
Por eso cuestionó la idea de que el dinamismo hidrocarburífero pueda corregir, por sí solo, los problemas de desarrollo de otros puntos del país. “Mi nota va orientada un poco contra un pensamiento naíf”, expresó durante una entrevista radial, al referirse a las expectativas que genera el yacimiento.
La información, los contactos laborales y las redes familiares pueden facilitar el camino de quienes evalúan partir. Aun así, esos recursos no reemplazan la necesidad de contar con un lugar donde vivir, una escuela para los hijos, atención de salud y servicios básicos en la ciudad de destino.
Las ciudades reciben la presión antes que las estadísticas
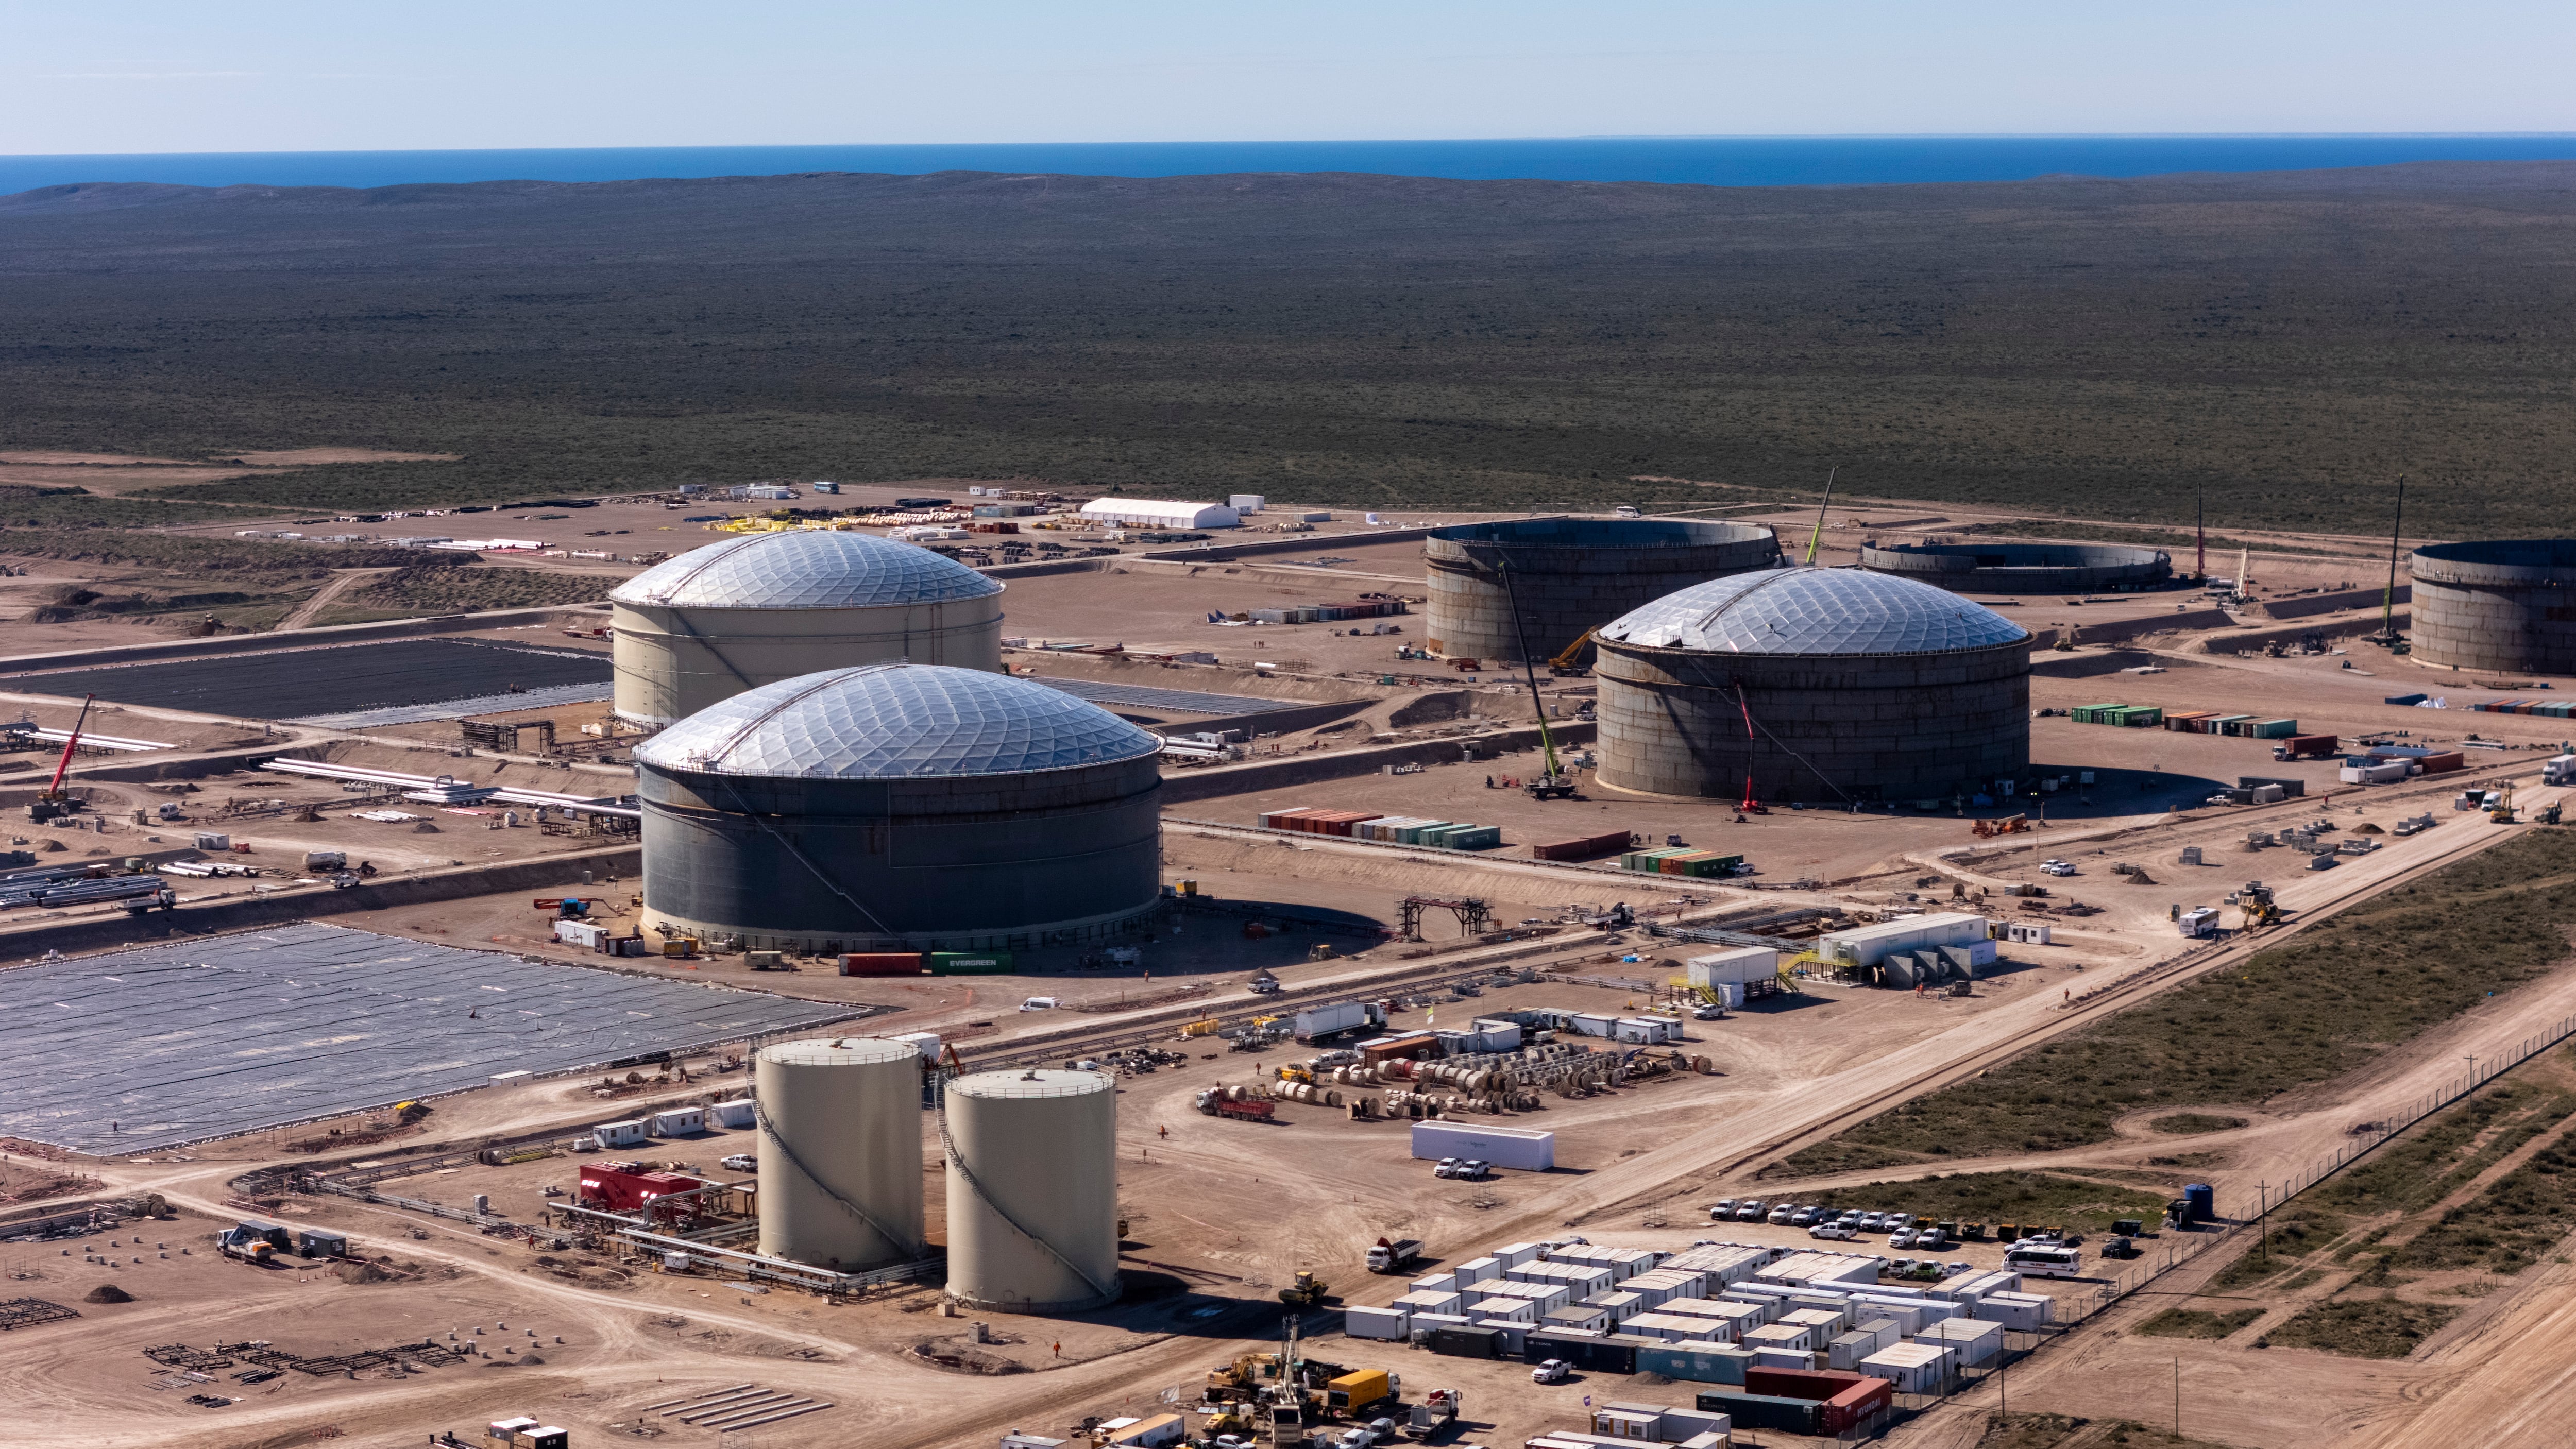
El movimiento alrededor de Vaca Muerta se percibe en los barrios, las rutas y los servicios de Neuquén antes de consolidarse en las proyecciones demográficas. Cada nuevo trabajador que decide asentarse con su familia agrega una demanda sobre el suelo urbano, el agua potable, las vacantes escolares, el transporte y el sistema sanitario.
Quetglas planteó que la provincia necesita ampliar esa capacidad de recepción si pretende convertir el crecimiento de la producción en una mejora duradera. La discusión no se limita a construir viviendas: incluye disponibilidad de tierra, redes de infraestructura y una expansión ordenada de las localidades que funcionan como soporte de la actividad.
En ese marco, mencionó un mensaje público del intendente Daniello, quien pidió que los trabajadores llegaran sin sus familias. El argumento del jefe comunal fue que los servicios públicos existentes no alcanzaban para atender las necesidades de más hogares.
“Si las vacantes no están, no están. Si el agua potable no está, no está”, dijo Quetglas. Para el especialista, esa advertencia exhibe un límite concreto: la expansión económica puede avanzar más rápido que la capacidad urbana para alojarla.
La respuesta requiere coordinación entre municipios, la provincia y la Nación. El crecimiento de Vaca Muerta demanda decisiones previas sobre infraestructura, formación laboral y servicios, de modo que la llegada de población no profundice los déficits ya presentes en las ciudades.

El exdiputado advirtió sobre el costo de postergar esa planificación. “No hagamos esta noticia maravillosa una futura mala noticia”, sostuvo, al señalar que una oportunidad productiva puede derivar en conflictos urbanos si la expansión queda librada a la urgencia.
El suelo y la infraestructura ordenan la participación privada
La construcción de nuevos barrios no supone, según Quetglas, que el Estado deba financiar todos los desarrollos habitacionales. Las empresas privadas pueden participar en proyectos destinados a trabajadores cuyos ingresos les permitan acceder a una vivienda, dentro de un marco de reglas y planificación pública.
“El sector privado” puede ser parte de esa expansión, explicó. Pero para que esos proyectos avancen hacen falta suelo disponible, normas claras y gobiernos capaces de definir hacia dónde se extienden las ciudades y con qué servicios deben contar los nuevos loteos.
Su propuesta combina regulación, incentivos e inversión en infraestructura pública. También reclama una visión compartida entre autoridades y empresas de la energía, la minería y los servicios asociados, sectores que inciden sobre la demanda de vivienda, transporte y equipamiento urbano.

El desafío tiene una dimensión social que no se resuelve con el funcionamiento del mercado. “Los melones se acomodan, pero el tercio de abajo está reventado”, afirmó Quetglas para advertir que el crecimiento puede dejar afuera a los sectores con menos capacidad de acceder a tierra, crédito y servicios.
La escala de las decisiones se vuelve mayor ante las proyecciones demográficas. Quetglas considera que Neuquén podría duplicar su población durante los próximos 20 años, una posibilidad que obliga a definir ahora el uso del suelo, los caminos, los parques industriales y la conexión entre las ciudades y las cadenas productivas.
La salida de jóvenes también modifica a las regiones de origen
La eventual migración hacia la provincia puede producir cambios en los lugares desde donde parten los trabajadores. El análisis de Quetglas incluye al conurbano bonaerense y a otras regiones que, si pierden población joven y adulta, podrían alterar su estructura demográfica y sus mercados locales.
La Argentina ya atravesó un ciclo de migraciones internas entre las décadas de 1920 y 1990. Durante ese período, numerosas personas se trasladaron desde el NEA y el NOA hacia el Gran Buenos Aires, el Gran Rosario y el Gran Córdoba, atraídas por las posibilidades de empleo y servicios de los grandes centros urbanos.
Aquel movimiento debilitó mercados y prestaciones en varias ciudades del interior, a la vez que consolidó el peso demográfico del área metropolitana de Buenos Aires. Quetglas señaló que una nueva corriente, con dirección hacia la Patagonia, también tendría consecuencias distintas según el territorio de origen.
Una salida concentrada entre los más jóvenes podría moderar el crecimiento del conurbano, aunque aumentaría la proporción de habitantes mayores. La posibilidad de conseguir empleo, sumada a los relatos de familiares o conocidos que ya se instalaron, suele tener una incidencia decisiva en esa elección.
“En Neuquén no es que faltan posiciones en el mercado de trabajo”, afirmó el exdiputado. Entre las demandas mencionó azulejistas, plomeros, electricistas, farmacéuticos y otros oficios y profesiones, un listado que da cuenta de necesidades que exceden a los puestos estrictamente petroleros.
Los recursos de hoy deben financiar la transición futura
La discusión sobre el crecimiento no termina en la etapa de auge. Quetglas propuso que la provincia destine parte de los mayores ingresos fiscales a formar capital humano, ejecutar obras y constituir un fondo anticíclico que amortigüe los cambios futuros de la actividad extractiva.
La advertencia parte de experiencias de otras economías dependientes de recursos naturales. “El petróleo convencional terminó y hay un montón de problemas”, afirmó al mencionar el caso de Comodoro Rivadavia, y también aludió a Tierra del Fuego, donde el régimen de promoción industrial condiciona buena parte de la actividad económica.
El objetivo, planteó, es acumular capacidades y recursos que permitan impulsar nuevos emprendimientos cuando disminuya la producción de petróleo y gas. La planificación debería contemplar desde ahora una economía posterior a esos recursos, sin esperar a que la caída de la actividad imponga el debate.
“Hay que pensar mañana en formación de capital humano, en infraestructura y en un fondo anticíclico”, afirmó Quetglas. Esa agenda reúne las condiciones que, según su diagnóstico, pueden convertir los ingresos de Vaca Muerta en una base para el desarrollo local una vez que cambie el ciclo energético.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
vmos,vaca muerta oil sur,ypf
ECONOMIA
La derrota de Trump en el Congreso de EEUU: qué puede pasar con el apoyo financiero a la Argentina


Business,International Relations,Corporate Events,Diplomacy / Foreign Policy,Europe

En medio de la interna del PJ, Kicillof y Máximo Kirchner dialogaron y dieron signos de acercamiento

Patricia Bullrich advirtió que la recuperación económica no llega a todos los sectores y reclamó más medidas para la industria

Lío Ferro se separó tras 10 años con Amira Chediak y confirmó en la PPZ Fest si están reconciliados: «La verdad es que…»

Conrado Estol, neurólogo, advirtió sobre los riesgos de la pasividad en la vejez: “Estamos experimentando una transición sin precedentes”

La final del ascenso en la Primera Nacional, entre Godoy Cruz y Tristán Suárez, se jugaría en Córdoba

Una exministra provincial renunció a Argentinos por la Educación tras la reunión de la ONG con Milei

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA18 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Karina Milei y Jorge Macri recorrieron los preparativos para la misa del Papa León XIV – Nexofin