ECONOMIA
El sorpresivo factor que juega a favor de Caputo y puede hacer que la inflación empiece a bajar

El sueño de los economistas amigos del Gobierno está cerca de hacerse realidad: el IPC «sin carne vacuna» empezará a funcionar de hecho, dado que el precio del principal componente de la canasta alimentaria empezó a pisar el freno. Y eso ayudaría a una caída más acelerada del IPC general.
Los abruptos aumentos de la carne tuvieron un rol fundamental en los altos índices inflacionarios registrados desde diciembre hasta marzo. Irónicamente, la situación fue propiciada por el propio ministro de Economía, Toto Caputo, que se negó a cambiar la metodología de cálculo de inflación del Indec.
En la actual canasta alimentaria, se le sigue asignando a la carne vacuna la misma ponderación en el presupuesto familiar que la que tenía en el año 2004, a pesar de que hoy el nivel de consumo es de 49,9 kilos anuales per capita, un 35% menos que los 63,9 kilos que se consumían en 2004.
Si Caputo se hubiese avenido a cambiar la conformación del índice, no habría tenido tanta incidencia del rubro «carne y derivados», que en marzo marcó un incremento de precios de 6,9%, después de haber aumentado 7,2% en febrero, 4,4% en enero y 7,3% en diciembre.
En definitiva, la carne acumuló en cuatro meses un incremento de 28%. Hay que remontarse a la crisis de fines de 2023 para encontrar cifras parecidas. Y es esto lo que llevó a economistas afines al gobierno, como el asesor Antonio Aracre, a proponer el análisis del «índice sin carne», que dejaría al IPC de marzo en 2,5%, bien por debajo del preocupante 3,4% que marcó el índice oficial.
No es, por cierto, la primera vez que se plantea en el país el análisis de la «inflación descarnada». En los años ’70, por caso, se publicaban oficialmente los dos índices, precisamente para transmitir el mensaje de que, de no ser por el efecto distorsivo de la carne, la inflación sería mucho menor. Y la justificación era entonces, como sigue siendo hoy, que ese incremento no debe considerarse parte integral del proceso inflacionario porque obedece a un fenómeno transitorio.
Tormenta perfecta en las carnicerías
Es cierto que los números empiezan a marcar un freno en la carrera alcista del precio de la carne. Aunque, en realidad, todavía está por verse si lo verdaderamente transitorio es el período de aumentos o de estabilidad del precio.
Ocurre que a nivel global se experimenta una aguda escasez de carne vacuna, marcada por una demanda creciente en simultáneo con una crisis de la oferta. Estados Unidos, el principal mercado consumidor, sufre una reducción del rodeo vacuno, que llegó a un mínimo histórico de 95 millones de cabezas, y una faena que en un año bajó de 34 millones a 29 millones de cabezas.
Esa situación contribuyó a una agudización de la inflación en Estados Unidos, lo que derivó en que la administración Trump priorizara el incremento de la importación. El reporte del USDA (Ministerio de Agricultura) advirtió que en 2026 disminuirá la producción vacuna tanto en Oceanía, Brasil y Estados Unidos. Eso deja margen para que la exportación argentina gane competitividad -en los últimos años sus precios superaban al promedio regional- y se expanda un 7% en volumen.
Hablando en números, la previsión de la agencia estadounidense es que Argentina exporte este año unas 810.000 toneladas al mercado global, con lo cual se ubicaría en el quinto puesto del ranking, detrás de Brasil, Australia, India y EE.UU., cuyos volúmenes sufrirán recortes.
Esta situación, sumada al acuerdo comercial bilateral con Estados Unidos, que permite quintuplicar la cuota de carne de alta calidad, implica un escenario ambivalente: por un lado, ayudará a que Argentina consolide su rol de exportador cárnico a nivel mundial, pero por otro lado puede poner una presión adicional al precio de la carne en el mercado local.
Ahora, el churrasco favorece a Caputo
En el corto plazo, todo indica que los precios en las carnicerías mostrarán un amesetamiento. Así lo están relevando las consultoras que hacen mediciones propias de inflación. Por caso, Analytica marcó para la tercera semana de abril una leve caída en la zona del AMBA y un 1,6% para el promedio de las últimas cuatro semanas. En cuanto a la consultora LCG, mide un acumulado mensual de 0,5% para la carne.
También un reporte del Banco Central, presentado a un grupo de inversores por parte del vicepresidente de la entidad, Vladimir Werning, indica que ya pasó el efecto estacional de la suba y que se proyecta una reversión para los próximos meses. En sus registros, figura que la carne estaba subiendo a un ritmo de 0,2% semanal a mediados de abril, y con tendencia a la baja.
Desde la óptica de Caputo, ese fenómeno funciona como incentivo para seguir postergando el cambio de metodología del IPC: después de haber sufrido la «amplificación» de la inflación causada por la sobre-representación de la carne en la canasta, ahora la estabilización en las carnicerías jugará a favor de una caída más acelerada del IPC.
Ese es uno de los motivos principales por los que los analistas proyectan una inflación cercana a 2% a partir de abril.
Cambia la ecuación del negocio
Sin embargo, en el análisis sobre la carne hay que considerar otros factores, que pueden significar malas noticias para el mediano plazo. Para empezar, que la velocidad de aumento en el precio, medida en dólares, ha sido mucho más marcada para la carne argentina que para el mercado internacional.
Puesto en números, en Argentina fue de 50% en último semestre, mientras el mercado internacional experimentó un aumento de 25%. Como siempre, está la polémica sobre cuánto de ese aumento está explicado por problemas de oferta y cuánto corresponde al efecto de la apreciación del peso -el fenómeno más conocido como atraso cambiario-.
En todo caso, de lo que no hay dudas en el campo argentino es que la oferta seguirá en retroceso, y esa situación garantiza precios altos por lo menos dos años -aunque, claro, con los típicos subibajas estacionales, que favorecen caídas en invierno y subas hacia fin de año-.
Como consuelo, se puede decir que este problema de oferta ocurre «por buenas razones». Ocurre que, después de años de enviar a faena animales jóvenes y de bajo peso, los ganaderos argentinos adoptaron la estrategia considerada «sana», que es la de invertir en el engorde del animal.
Claro que para que eso ocurre, el diferencial de precio tiene que justificar. Y es algo que recién ahora está ocurriendo. Durante los últimos años, por un mix de regulación anti exportadora y por el efecto de la sequía, resultaba muy caro el proceso de engorde con maíz, algo que generaba costos que luego el precio de venta no retribuía.
La consecuencia indeseada de esa política era que se faenaban vacas en edad reproductora, y eso determinó que el stock vacuno cayera debajo de los 50 kilos de cabezas, el número más bajo de los últimos 15 años.
Ahora, con un mercado que elevó el precio de la carne en relación al del maíz y otros insumos, se dieron los incentivos para que los ganaderos, en vez de faenar animales de 300 kilos -como ha sido la norma local en los últimos años-, se los esté enviando al matadero con más de 480 kilos.
¿Condenados a una carne cara?
Claro que, en el corto plazo, eso significa una retracción en la oferta, al punto que la faena cayó un 10% respecto de hace un año.
Ese fue el disparador de la «inflación cárnica» de los últimos meses. Y es por eso que en el mercado de hacienda de Cañuelas se pagó hasta $5.300 por kilo de novillito de hasta 390 kilos, algo que superó todas las expectativas del sector.
La razón era clara: para comprar 10 kilos de maíz se necesita apenas medio kilo de novillo, cuando el costo histórico era de un kilo. Esto ocurrió no sólo por el aumento en el precio de la carne, sino además por la excelente campaña maicera, que aportará un volumen de 60 millones de toneladas.
El argumento de los ganaderos es que el proceso que está ocurriendo ahora es beneficioso porque, en última instancia, permitirá incrementar la población vacuna del país, mejorar las prácticas productivas y, además, mejorar los ingresos de exportación. Pero claro, hay una contra: los tiempos en el negocio de la carne están determinados por los ciclos biológicos de las vacas. Esto implica que, antes de ver precios baratos, pasarán al menos dos años.
¿En qué situación está hoy el consumidor argentino? El consumo cayó a su mínimo histórico -con 47,3 kilos anuales por persona-, según la información de la Cámara de la Industria Cárnica.
En términos de precio de la carne, Argentina sigue por debajo de países desarrollados, aunque se tornó más caro que sus vecinos. Un relevamiento de Fundación Mediterránea marca que, hasta hace un mes, el kilo de los cortes traseros promediaba u$s12,9, aproximadamente la mitad de lo que se paga en Estados Unidos. En contraste, Brasil, Paraguay y Uruguay muestran mejores precios en las carnicerías.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inflacion,precios,carne





Si bien el spread soberano volvió a estar por debajo de los 600 puntos básicos, Argentina aún tiene el riesgo país más alto de la región
Puntos importantes

El Citi destaca que la desconfianza financiera argentina es desproporcionada, pues los fundamentos macroeconómicos son más sólidos de lo que el mercado refleja ante el temor a la inestabilidad política.
La disciplina fiscal y el superávit son pilares que el banco considera sostenibles. Sin embargo, analistas locales advierten que la fragilidad social y el calendario electoral justifican la cautela.
Ante este escenario, se recomienda diversificar carteras, priorizar bonos de corto plazo y apostar por deuda corporativa privada, además de considerar activos externos para mitigar riesgos globales.
riesgo país,deuda argentina,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
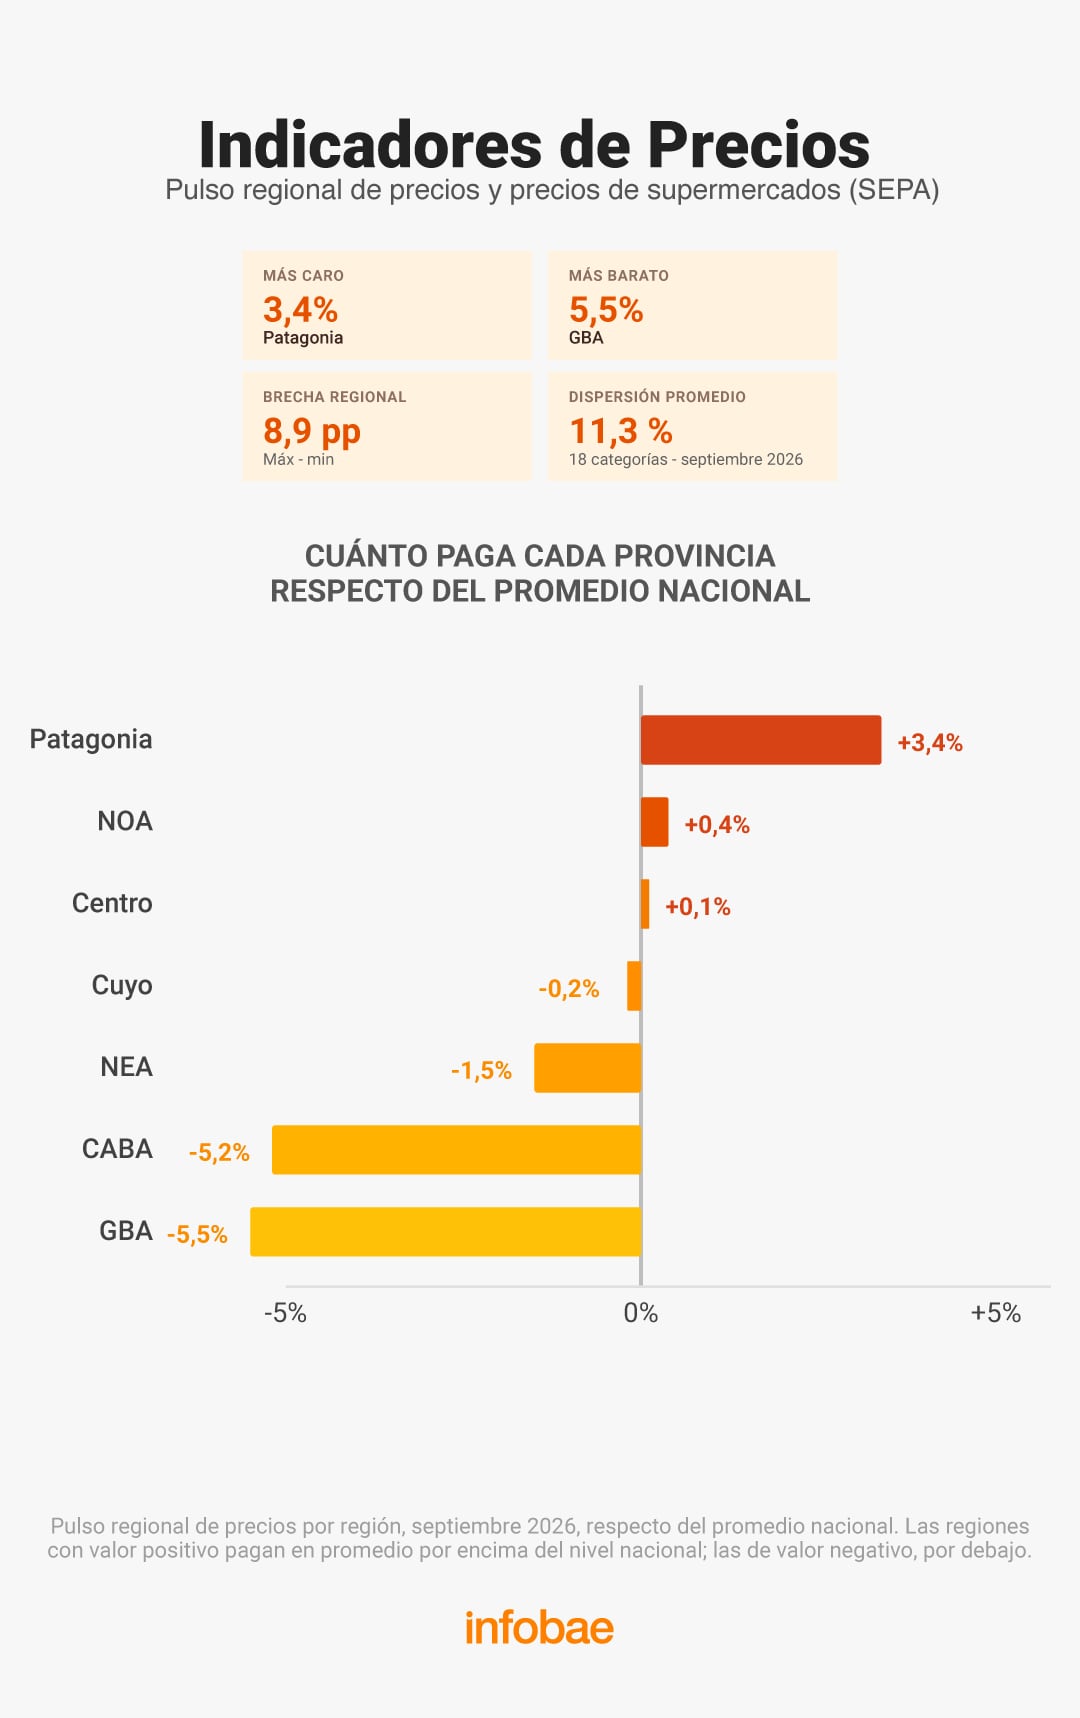
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.

POLITICA15 minutos ago
Un diputado libertario reivindicó la dictadura militar y la comisión terminó en un escándalo

DEPORTE23 minutos ago
Tevez recordó a “Cabañas”, su compañero de Fuerte Apache que era mejor que él y afirmó: “La mayoría de mis amigos de la infancia están muertos”

POLITICA24 minutos ago
Operativo por el DNU 70: una decisión de la Corte le daría aire al Gobierno para poder evitar la sesión opositora

ECONOMIA36 minutos ago
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

DEPORTE38 minutos ago
David Silva vuelve al fútbol a los 40 años

CHIMENTOS48 minutos ago
Cómo fue el rating de la despedida de Leo Messi: una transmisión que comenzó varias horas antes y dejó números récord

INTERNACIONAL4 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

POLITICA4 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

CHIMENTOS4 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

POLITICA4 días ago
Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil