ECONOMIA
Empresas en caída, marcas internacionales en expansión e inversiones récord: radiografía de la economía en dos velocidades

Desde la asunción de Javier Milei en diciembre de 2023, más de 24.000 empresas dejaron de operar, marcando el período de mayor destrucción neta de unidades productivas en los primeros 26 meses de una administración desde que existen registros comparables.
Esta dinámica, reflejada en el monitor mensual de empresas elaborado por el think tank Fundar a partir de datos de la Superintendencia de Riesgos de Trabajo, muestra un proceso acelerado de cierres y caída persistente en el parque empresarial, que contrasta con la otra realidad del país: la llegada de marcas internacionales y el fuerte dinamismo de inversiones en sectores como la energía y la minería, principalmente impulsados por el Régimen de Incentivos a Grandes Inversiones (RIGI).
Esta dualidad fue uno de los principales debates de la semana en uno de los principales foros empresarios del país. En los pasillos de AmCham, las discusiones entre funcionarios, empresarios y dirigentes aludieron a la “Argentina de las dos velocidades”. El dilema ahora es si el potencial de las industrias duras logrará apaciguar el efecto del fuerte golpe que está sufriendo todo el entramado productivo que tiene como destino excluyente el mercado interno.

Durante los últimos dos años, la disminución de empleadores no solo superó a la experimentada en la crisis de 2001 y en el período de restricciones sanitarias de 2020, sino que la intensidad y rapidez del fenómeno constituyen un récord negativo.
Según el análisis de Fundar, antes del cambio de gobierno había 512.357 entidades productivas registradas; hoy, la cifra se ubica en 488.177. El impacto golpea con mayor fuerza a las pequeñas y medianas empresas, sobre todo en sectores vinculados al mercado interno y la infraestructura, donde la parálisis y el retroceso resultan más notorios.
En términos geográficos, la tendencia a la baja de empresas se extiende a casi todo el territorio, aunque la mayor concentración de cierres se registra en los grandes centros urbanos y en las provincias industriales. La Rioja encabeza la lista de las más afectadas, con una pérdida del 16,1% de sus empresas, seguida por Chaco 10,9%, Tierra del Fuego 10,5%, Corrientes 10,3% y Catamarca 7,8 por ciento).
En las pequeñas y medianas empresas, sobre todo en sectores vinculados al mercado interno y la infraestructura, es donde la parálisis y el retroceso resultan más notorios
Neuquén represenya una excepción estadística: logró sostener indicadores positivos gracias al dinamismo de la actividad extractiva en Vaca Muerta, donde el sector energético funciona como amortiguador ante la crisis.
El cierre de más de 24.000 empresas afectó de manera directa al mercado laboral formal, profundizando el desempleo y la precarización. Si bien algunas firmas lograron reconvertirse, la mayoría de las bajas son definitivas y concentran principalmente a microempresas y pyme de hasta 10 empleados, menos preparadas para soportar la recesión y el aumento de costos.
El informe de Fundar advierte que la salida de empresas supera ampliamente la entrada de nuevas firmas, con niveles mínimos de creación y 16 meses consecutivos de caída en el parque empresarial. Sólo en diciembre se registraron 1.985 cierres, consolidando el ritmo negativo del período.
El efecto de la contracción empresarial se observa en casos concretos en diversas provincias y sectores. Entre las manufactureras afectadas, Ilva (cerámicos) cerró su planta de Pilar y cesanteó a 300 trabajadores; Whirlpool (metalmecánica) tomó una medida similar en la misma localidad, con el despido de 220 empleados. El rubro autopartista experimentó el recorte de Corven en Venado Tuerto, con 150 cesantías. En electrónica, Newsan despidió a 150 personas en su planta de Ushuaia, mientras que SKF cerró su sede de Tortuguitas, con 145 desvinculaciones.
La industria láctea también refleja la crisis: la quiebra de La Suipachense resultó en la desvinculación de 143 operarios en Suipacha, mientras que la textil TN & Platex eliminó puestos en Corrientes y La Rioja. Las bajas alcanzaron también a Vulcabras (calzado, 80), PanPack (envases, 80), Magnera (productos médicos, 60), Dana (autopartes, 50), Acerías Berisso (metalmecánica, 50), Luxo (textil, 40), Color Living (muebles, 40), Olito (alimenticia, 40), DBT-Cramaco (equipos eléctricos, 37), Essen (metalmecánica, 34), John Foos (calzado, 50), y Grupo Dass (calzado, 43), con un registro disperso pero regular en diferentes jurisdicciones.

La crisis en el sector lácteo se agrava con la reciente solicitud de quiebra de SanCor, que compromete a 300 empleados directos. Dentro de este conjunto, el cierre de la planta de Fate en San Fernando destaca por la desvinculación de 920 trabajadores.
Ante el predominio de los cierres, la apertura de importaciones modificó el panorama comercial. Tras un extenso período de restricciones, marcas internacionales planifican su regreso o desembarcan por primera vez en el país.
Entre las principales novedades figura el retorno de Mango, que tras más de 20 años abrirá su primer local en septiembre, gestionado por la zapatería Grimoldi, y prevé alcanzar cinco tiendas en cinco años. También destaca la llegada de Miniso, que proyecta invertir USD 50 millones para inaugurar 100 locales en cinco años, comenzando por la peatonal Florida y el Dot, donde abrirá su tienda principal de 600 metros cuadrados.
El grupo Bestseller, de Dinamarca, confirmó una inversión de unos USD 30 millones para instalar sus marcas Jack & Jones, Only y Balmohk, con el objetivo de alcanzar 30 tiendas en distintas ciudades. Giorgio Armani, de la mano del grupo Tucci, regresa con la etiqueta Armani Exchange y prevé sumar Emporio Armani en una próxima etapa. La francesa Maje, perteneciente al grupo SMCP, y la multimarca Magma on the Road -que agrupa etiquetas internacionales como Free People, Project Social y The Farra- amplían la oferta en centros comerciales de gama alta.
Esta tendencia incluye a Grupo One, conducido por Manuel Antelo y socios franceses, que lidera la llegada de Kiabi con locales de gran superficie, así como el retorno de Decathlon, que volvió al país a fines de 2025 con un local de 3.300 metros cuadrados en Vicente López.

Entre los proyectos en desarrollo, sobresale la posible instalación de la italiana Dolce & Gabbana -en negociaciones para abrir en Patio Bullrich-, la estadounidense Carter’s, que prevé expansión desde abril junto a socios uruguayos, y la sueca H&M, actualmente en conversaciones avanzadas para inaugurar tiendas en centros comerciales de alto tránsito como Alto Palermo, Dot, Abasto y Alto Avellaneda.
El dinamismo no se restringe a la indumentaria. Victoria’s Secret mantiene un ritmo de apertura que ya alcanza seis comercios y proyecta entre 15 y 18 en cinco años. La cadena uruguaya Indian refuerza su presencia local y planea aperturas en ciudades del interior. En cuanto a los retornos de mayor peso simbólico se encuentra Adolfo Domínguez, que regresó en noviembre de 2025 tras más de 25 años, y marcas como The Kooples, Zadig & Voltaire, Sandro, Farm Rio y Montblanc, que fortalecen la presencia internacional en shoppings de gama alta.
El Régimen de Incentivo para Grandes Inversiones (RIGI) se consolida como el principal mecanismo para proyectos de gran escala. El ministro de Economía, Luis Caputo, expresó en AmCham: “Se hizo un trabajo que en Argentina no se había hecho nunca” y precisó la existencia de 35 proyectos ingresados al régimen por unos USD 85.000 millones, de los cuales una docena ya fue aprobada. El resto está en proceso, incluyendo a la coreana Posco, cuyo proyecto minero Sal de Oro considera una inversión de USD 633 millones en el Salar del Hombre Muerto.
El secretario de Energía y Minería, Daniel González, reveló durante CERAWeek by S&P Global en Houston que entre 15 y 20 proyectos más podrían sumarse al RIGI antes de julio de 2027, fecha hasta la que tendrá vigencia la úlitma renovación del programa de incentivo a inversiones. Sin embargo, hay quienes aseguran que el régimen tiene que seguir disponible por, al menos, cinco años más.
Tecpetrol, brazo energético de Grupo Techint, fue uno de los últimos en presentar una inversión ante el régimen: el proyecto Los Toldos II Este, en Vaca Muerta, prevé un desembolso de USD 2.400 millones para consolidar la producción no convencional en la Cuenca Neuquina. La inversión tuvo lugar después del debate público entre el CEO Paolo Rocca y el gobierno por la provisión de tubos para la exportación de GNL de Southern Energy.
En la provincia de Neuquén, Compañía Mega -integrada por YPF (38%), Petrobras (34%) y Dow (28%)- presentó una propuesta de USD 360 millones destinada a ampliar la capacidad de procesamiento de gas natural, como parte de una estrategia de expansión que inició en 2023 en la planta de Bahía Blanca.
Recientemente, la estadounidense Nano Energy informó su intención de invertir más de USD 230 millones para terminar la Nueva Planta de Uranio que la estatal Dioxitek construye en Formosa, proyecto que podría convertirse en el primero del sector nuclear en ingresar al régimen promocional. El acuerdo se formalizó en la Argentina Week, evento coordinado por la Secretaría de Asuntos Nucleares y el Consulado Argentino en Nueva York, con presencia de su titular, Federico Ramos Napoli.
Argentina,perfumerías,crisis,cierres,comercio,economía,shopping,ANMAT,contrabando,ventas







ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
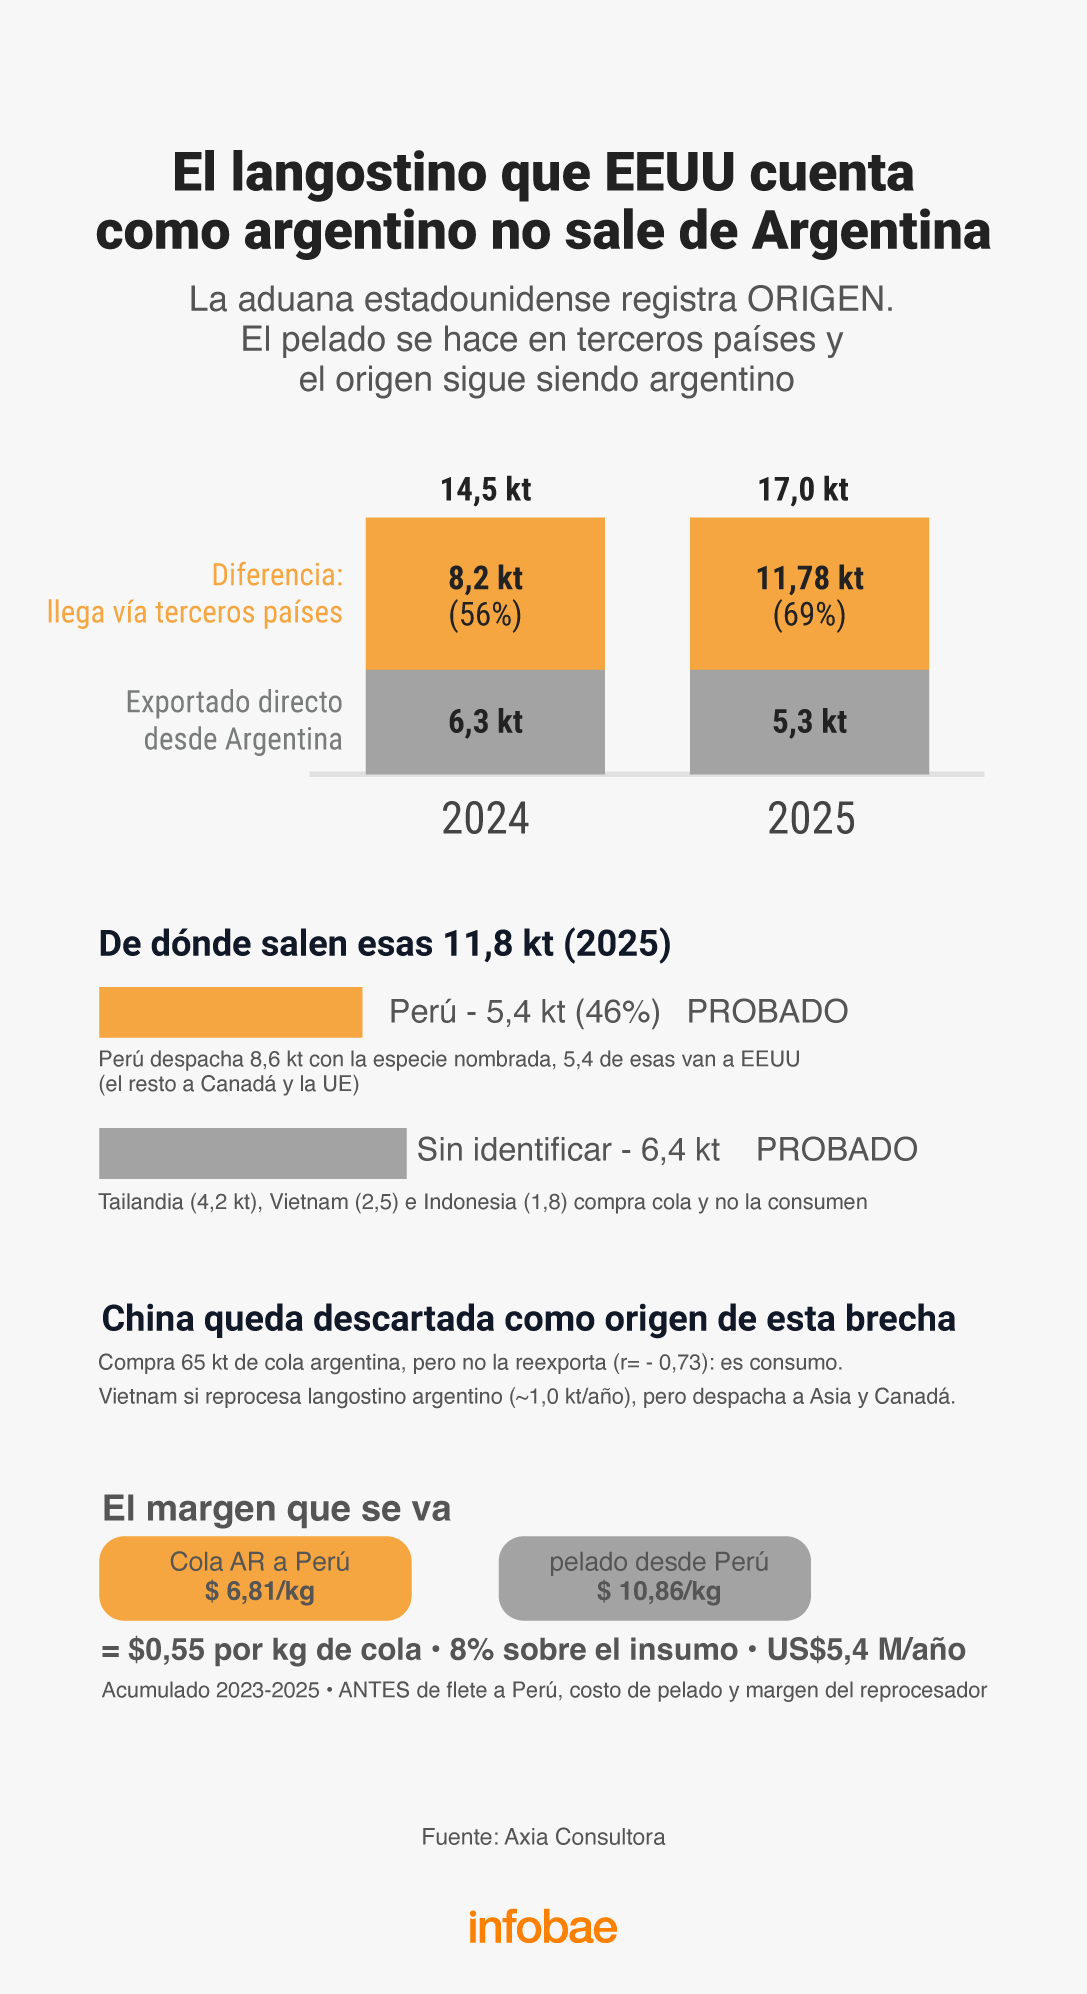
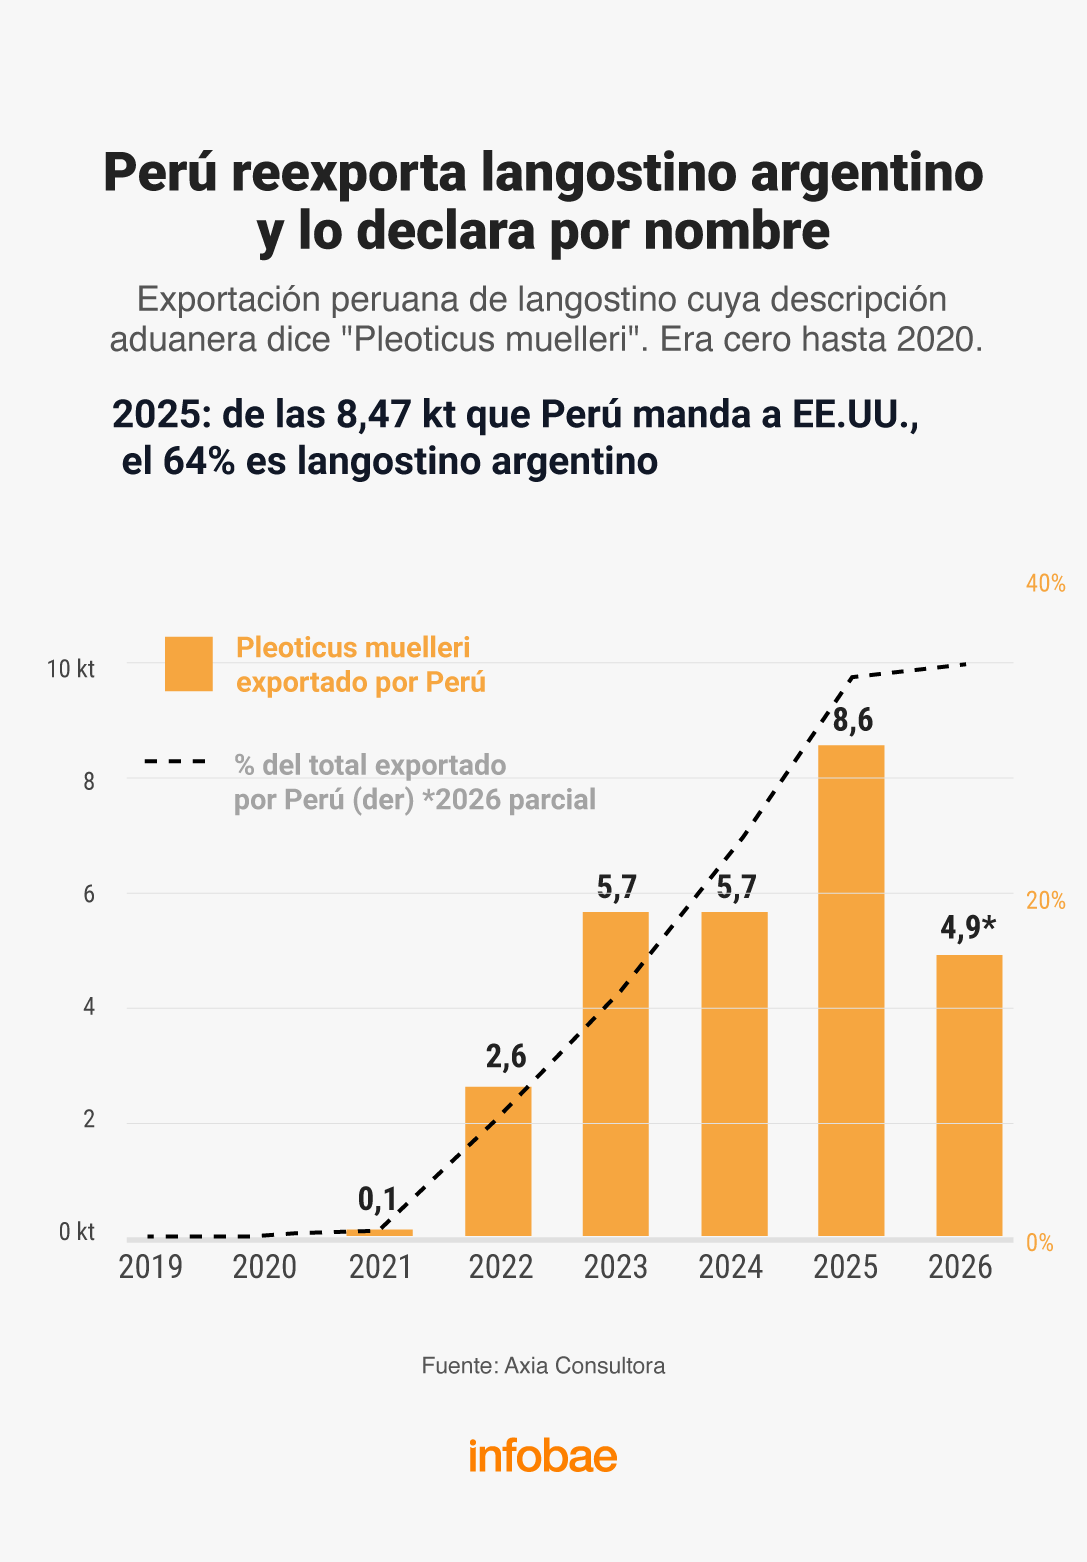
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)
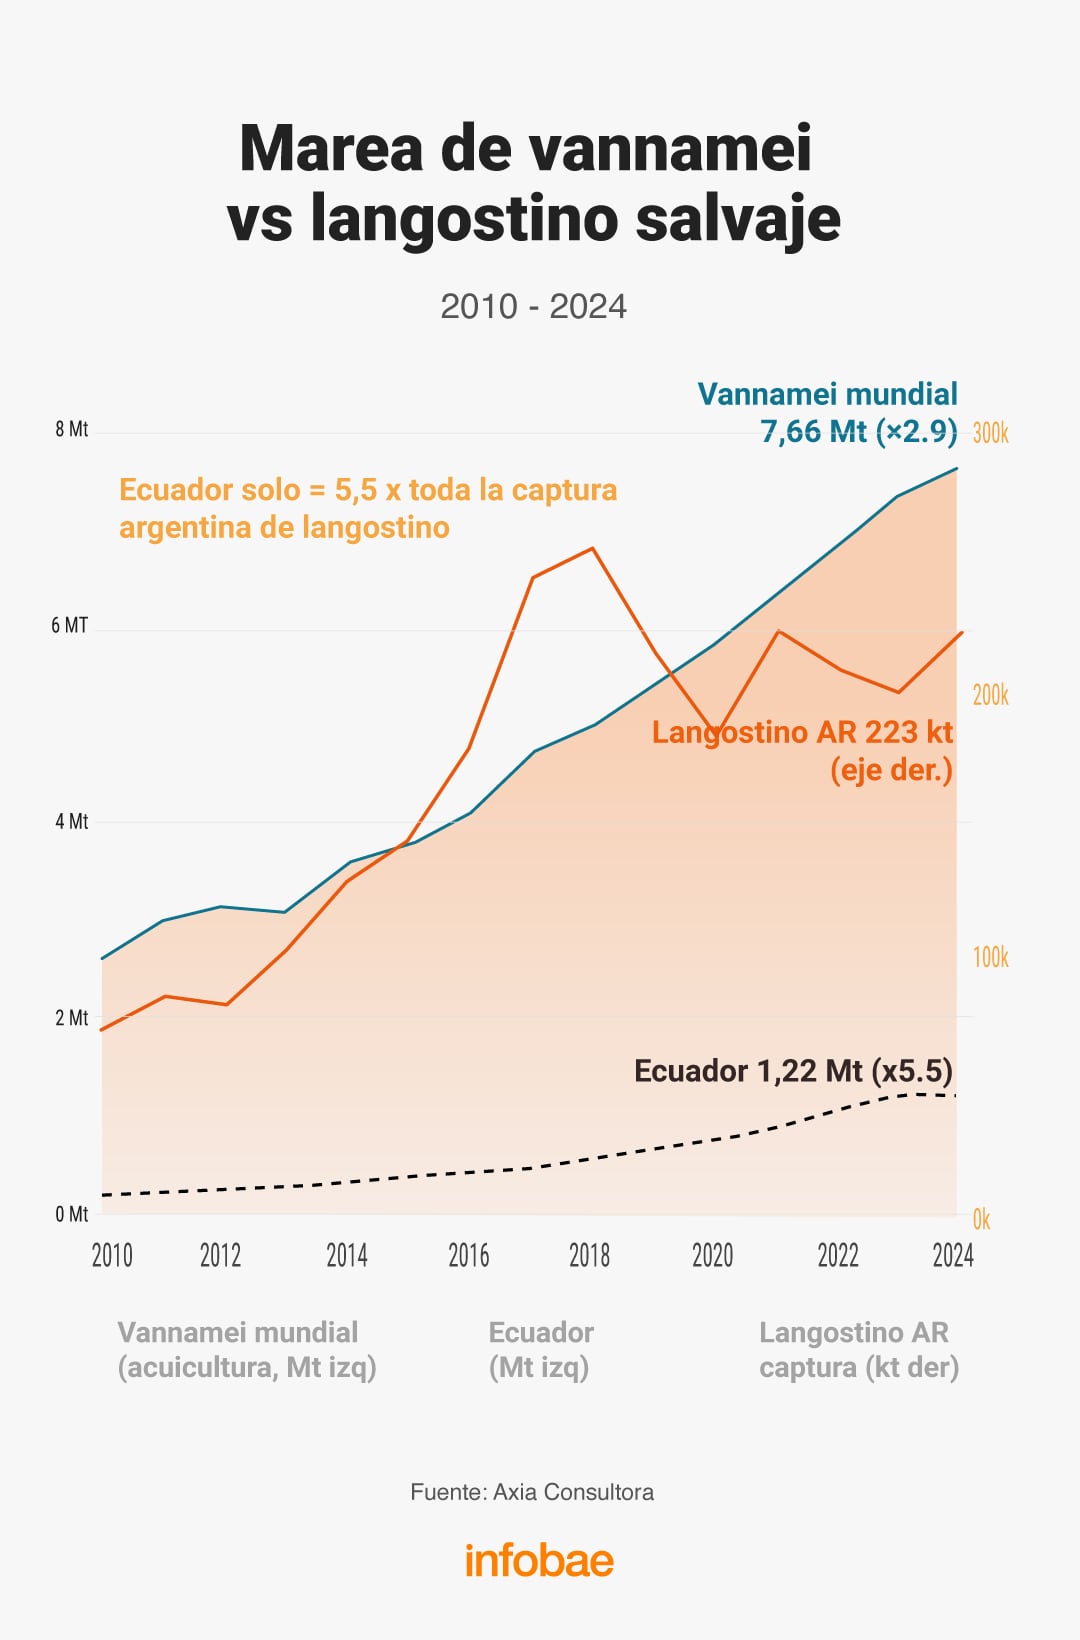

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

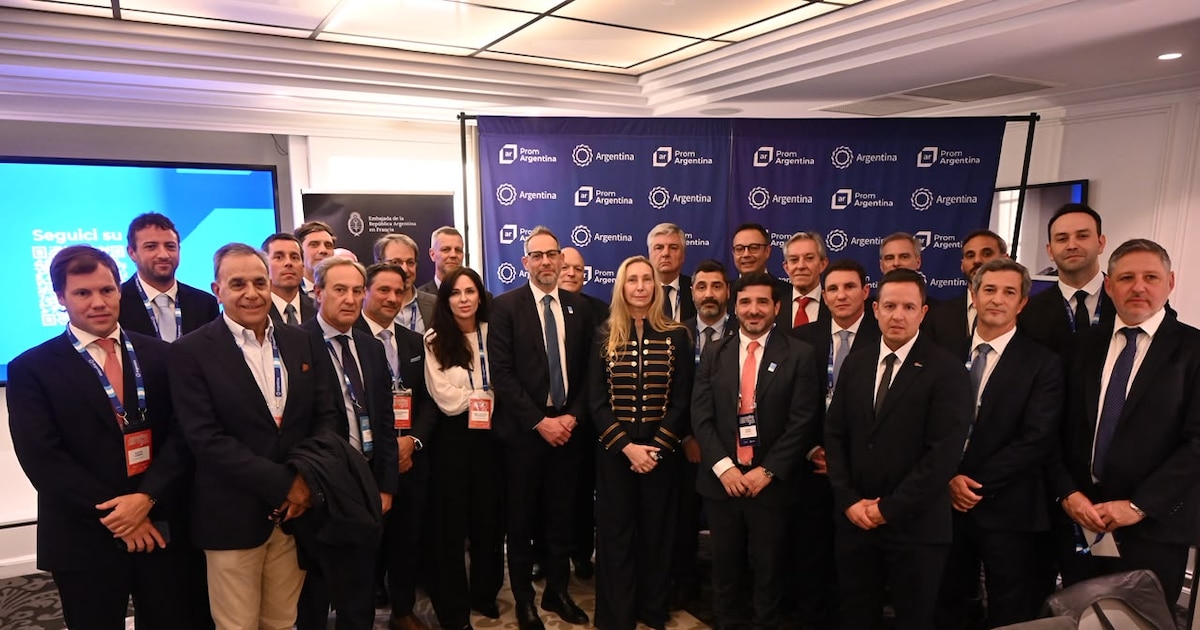
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
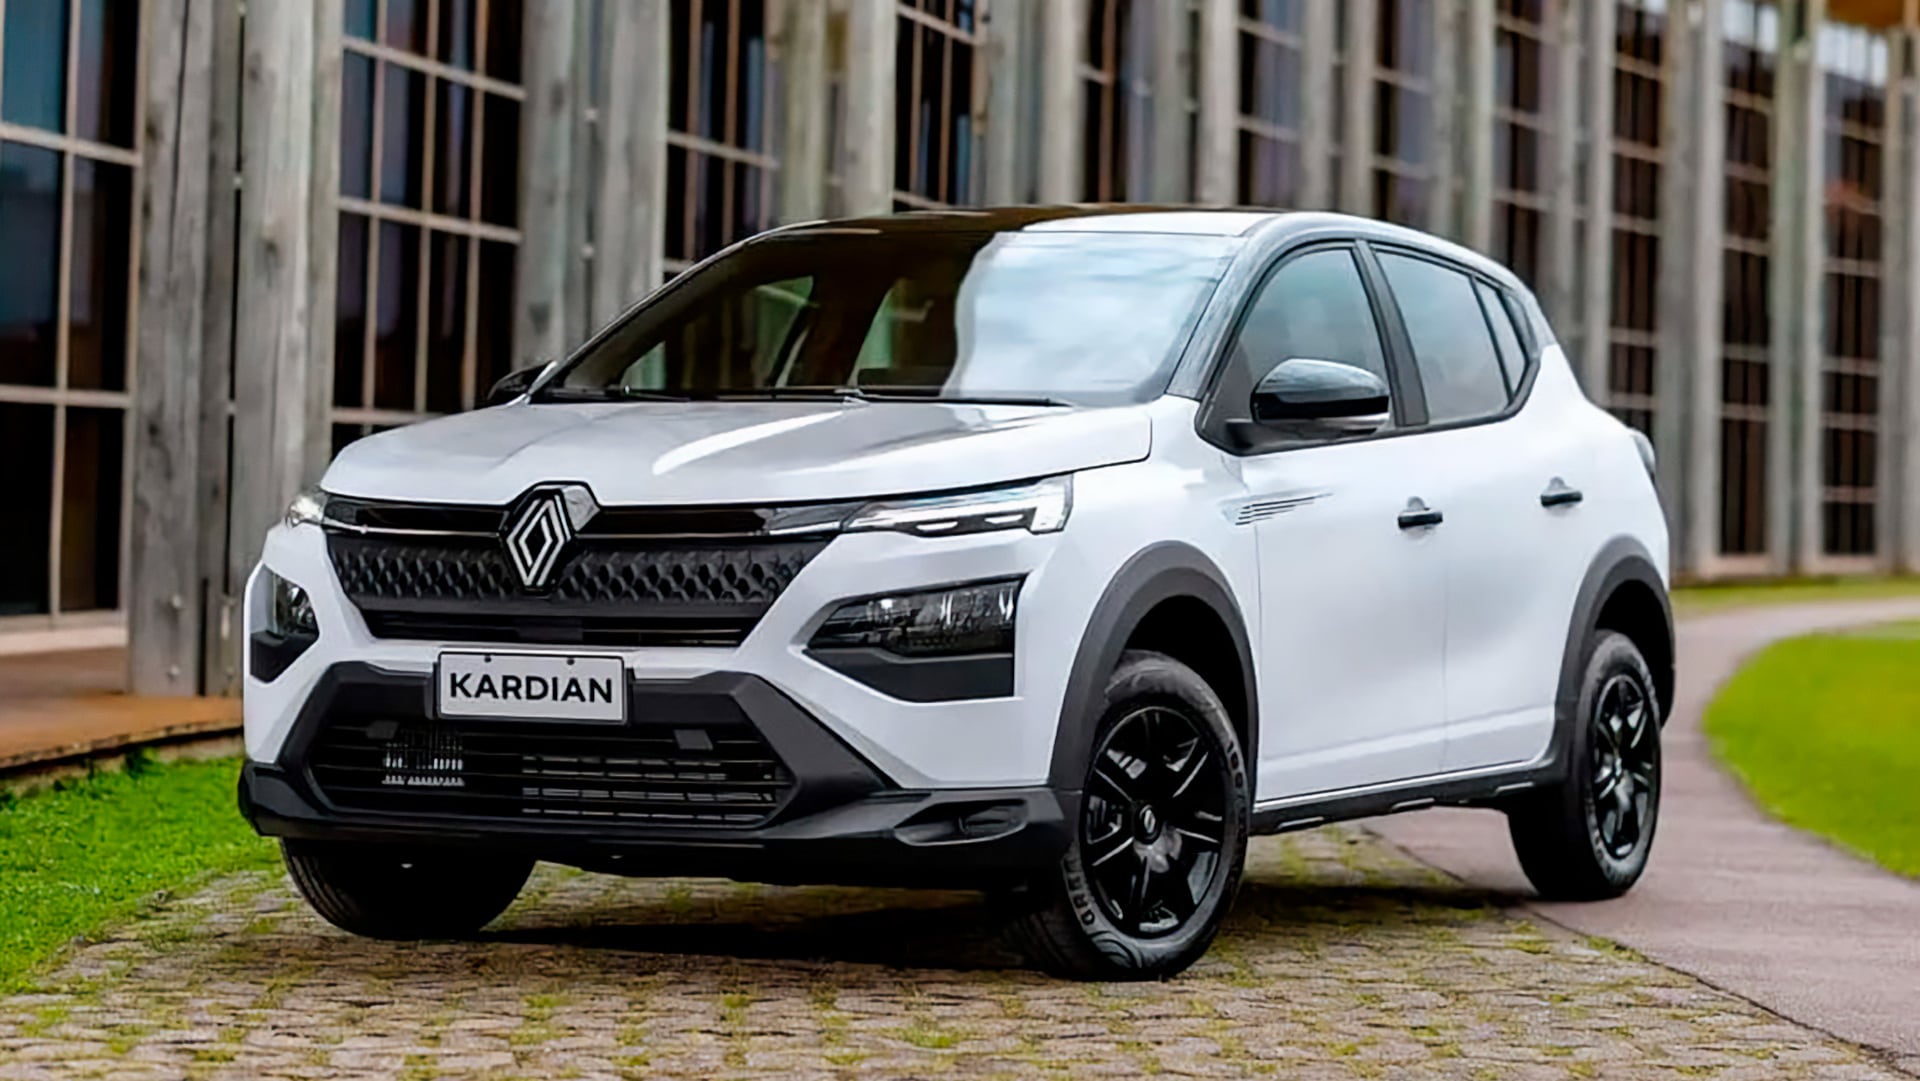
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Un hombre y tres menores mueren de manera violenta el fin de semana en Panamá

Victoria Villarruel viajó a Madrid junto a senadores para asistir a un acto del rey Felipe VI

Qué ver en Netflix: la miniserie de 10 episodios que está entre lo más elegido de este domingo

Latin America’s conservative shift faces its biggest test yet in Brazil election

Neighborhood backlash collides with America’s tech arms race — but is this the plan to fix it?

Luis Lacalle Pou en IDEA: “El Presidente tiene que tener paciencia, prudencia y equilibrio”

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”