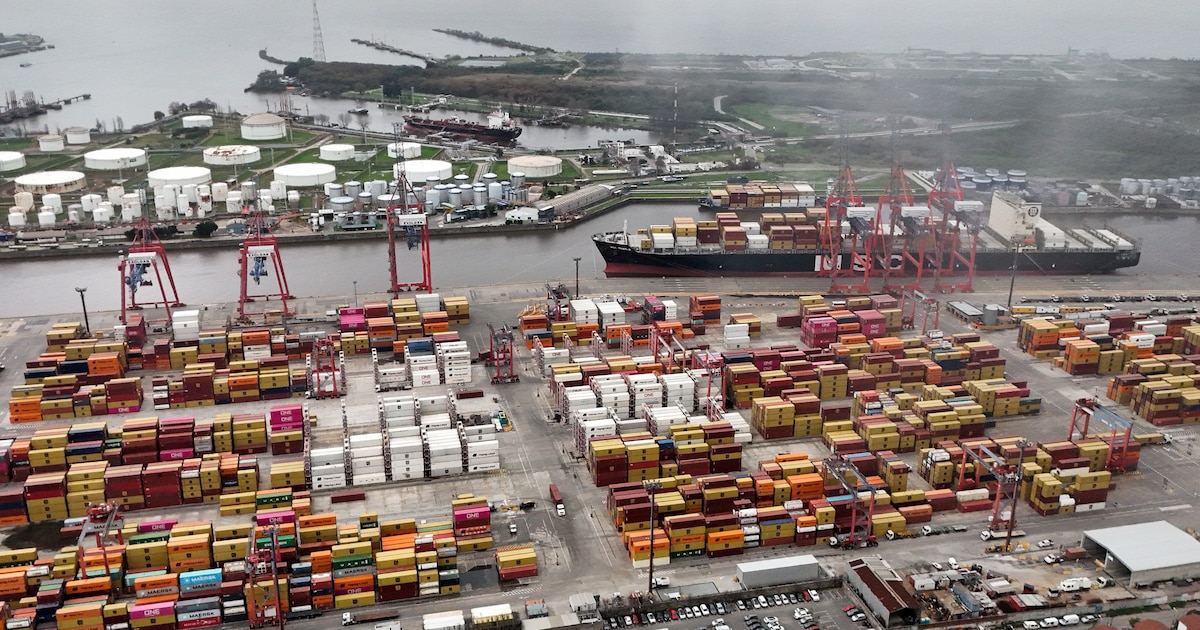
El deterioro se extiende a casi todos los sectores y coincide con una apertura comercial y menor inversión pública (Imagen Ilustrativa Infobae)
La Argentina se ubicó junto a Hungría como el país con peor desempeño industrial global en los últimos dos años, según un informe de la consultora Audemus. Esta retracción industrial, atribuida a la política económica implementada por la administración actual —caracterizada por la apertura comercial, apreciación cambiaria, eliminación de políticas productivas y recorte sostenido de inversión pública—, generó la pérdida de 79.150 puestos de trabajo registrados y el cierre de 2.894 empresas industriales.
El estudio, basado en datos de la Organización de las Naciones Unidas para el Desarrollo Industrial (ONUDI), analiza que el deterioro “no es sectorial ni coyuntural”. De esta manera, señala que alcanza a 14 de 16 ramas industriales en producción y a 18 de 19 en empleo. Entre los sectores más golpeados, la consultora destaca el complejo metalmecánico, la industria textil-indumentaria y la automotriz-autopartista. En tanto, solo la refinación de petróleo —traccionada por Vaca Muerta— y la industria química muestran signos de expansión productiva.
Advertisement
En el periodo 2023-2025, la industria argentina fue la que registró el mayor descenso promedio global, con Hungría como único par comparable (-7,92% vs -7,91%). El informe de Audemus, la consultora dirigida por el economista y ex ministro de Desarrollo Productivo, Matías Kulfas, destaca que estos valores surgen de una muestra de 80 economías con datos completos a 2025. Detrás de Argentina y Hungría, se ubicaron países europeos como Bulgaria (-6,7%), Alemania (-6,3%), Bosnia y Herzegovina (-6,1%), Italia (-4,6%) y Países Bajos (-3,7%).
Este posicionamiento contrasta con la evolución de países de la región, plazas comparables con las condiciones locales. De hecho, en el mismo lapso, México (-0,6%) y Colombia (-0,3%) enfrentaron leves caídas industriales, mientras que economías como Brasil (+3,5%), Uruguay (+4,5%), Chile (+5,3%), Perú (+7,5%) y Costa Rica (+15,7%) mostraron crecimiento manufacturero. En Asia, región que concentra hoy más del 40% del valor agregado industrial global, el dinamismo fue incluso mayor, con subas del 34,3%en Taiwán, 23,8%en Vietnam, 13,3%en China y 12,6% en Singapur.
La situación local se agravó en los primeros meses de 2026, año que el informe asegura que no “muestra señales de cambio de tendencia”. En el bimestre inicial, la actividad industrial argentina acumuló una baja del 10,7% respecto del mismo período de 2023. La capacidad instalada promedio descendió al 54,1%, su valor más bajo para un primer bimestre en al menos 11 años, de acuerdo al monitoreo de Audemus realizado en base a datos de la Superintendencia de Riesgos de Trabajo.
La cadena automotriz es una de las más afectadas por el cambio de modelo económico
En el terreno laboral, desde el comienzo del actual gobierno hasta enero de 2026, se perdieron 79.150 puestos de trabajo registrados en la industria y cerraron 2.894 empresas industriales.
En enero de 2026, el empleo registrado en la industria manufacturera totalizó 1.135.942 puestos, lo que representa 48.627 empleos menos que un año antes. La caída se extendió a las 19 ramas industriales relevadas, mientras que el empleo industrial acumuló 23 meses consecutivos de baja en la comparación interanual y registró descensos en 16 de los últimos 26 meses en términos intermensuales. Desde noviembre de 2023, último mes de la administración anterior, la pérdida neta de puestos industriales alcanza los 79.150 empleos.
Advertisement
La estructura empresarial también se resintió: en enero de 2026 funcionaban 46.728 firmas industriales, 347 menos que en diciembre anterior y 1.952 menos respecto a enero de 2025. Desde noviembre de 2023, todas las ramas industriales, excepto reciclamiento y reparación, muestran retroceso en el número de empresas.
En el primer trimestre de 2026, las exportaciones de manufacturas descendieron un 4,6% frente al mismo período del año previo, luego de haber acumulado un incremento del 46,6% en relación con el primer trimestre de 2023, empujadas principalmente por alimentos y químicos. Las importaciones industriales, por otro lado, cayeron 2,5% respecto a 2025, aunque comparadas con 2023 muestran un aumento del 11,7% debido a la mayor compra externa de insumos y bienes terminados. No obstante, la reducción reciente en insumos importados refleja la recesión: lo que más cayó fueron las adquisiciones de bienes de capital y piezas esenciales para la producción.
La inversión bruta interna fija experimentó un repunte del 16% en 2025 comparado con 2024, pero permaneció considerablemente por debajo de los valores alcanzados en 2022 y 2023. Además, en el sector industrial la baja utilización de capacidad instalada desincentivó la incorporación de nuevo equipamiento. Destaca, como excepción, la inversión de USD 2.000 millones anunciada por ARPULP para una planta foresto-industrial en Corrientes, la primera en cuatro décadas de tal magnitud en el sector.
Advertisement
Las importaciones de bienes de capital cayeron en el arranque de 2026
“Desde diciembre de 2023, las decisiones del gobierno de Javier Milei incidieron directamente en el deterioro industrial: un tipo de cambio apreciado como ancla antiinflacionaria, una apertura comercial acelerada, eliminación de políticas productivas y drástico recorte de inversión en infraestructura constituyeron el núcleo de la nueva orientación», analiza el estudio.
Esta estrategia, planteada como un modo de “disciplina de mercado”, llevó a que la industria nacional quedara especialmente vulnerable frente a la competencia externa en un mundo que, en contraste, avanza hacia el mayor proteccionismo y la intervención estatal, particularmente tras la intensificación del conflicto entre Estados Unidos y China y la disrupción en las cadenas globales de valor provocadas por la invasión rusa a Ucrania en 2022 y la más reciente escalada bélica en Medio Oriente.
Los analistas avalan la reforma del mercado de capitales que propone Milei, cuyo proyecto será enviado próximamente al Congreso
Advertisement
Puntos importantes
Milei reforma el mercado capitales. Desregula y da más crédito a empresas.
Su fin es ampliarlo, bajar costos y atraer inversión para el financiamiento.
Impacto es a largo plazo. Requiere estabilidad y vencer fragmentación.
Qué impacto tendrá en el mercado de acciones y empresas
Los 11 cambios que aplicará Milei en el mercado de capitales
Obligaciones Negociables (ON) denominadas en UVA: Se habilitará la emisión para ampliar las alternativas de financiamiento
Warrants: Se profundizará la desregulación, los seguros dejarán de ser obligatorios y se ampliará el universo de bienes que pueden utilizarse como garantía
Registro Federal de Garantías: Se creará un sistema centralizado, administrado por el BCRA, para consultar los bienes afectados a prendas y otras garantías
Prendas: Se permitirá constituir segundas o terceras prendas sin autorización del primer acreedor y se ampliará el universo de bienes alcanzados, incluyendo cosechas futuras
Ejecución de garantías: Se eliminará el monopolio que actualmente tienen los bancos sobre determinados mecanismos de ejecución
Pagarés y letras de cambio: Se ampliarán las posibilidades de utilización de estos instrumentos, incluso vinculándolos a bienes físicos o producción
Factura de Crédito Electrónica MiPyme: se buscará eliminar intermediarios para facilitar su utilización y el acceso de las pymes al financiamiento
Crowdfunding: Se eliminará el régimen específico vigente, que, según Sturzenegger, perdió funcionalidad
Tarjetas de crédito: Se permitirá que los comercios puedan financiar créditos originados en operaciones con tarjetas sin que esta actividad quede exclusivamente canalizada a través de bancos
Planes de ahorro y capitalización: Se eliminará el régimen regulatorio específico y los contratos pasarán a regirse por el Código Civil y Comercial y las normas de Defensa del Consumidor, reduciendo la intervención de la IGJ. Es un esquema particularmente utilizado por las automotrices
Autorizaciones automáticas: Se incorporarán a la Ley de Mercado de Capitales reformas que la CNV ya implementó, como la posibilidad de realizar determinadas emisiones sin aprobación previa, con fiscalización posterior
Por qué el mercado de capitales es clave para el desarrollo económico
Mejoran la asignación de recursos, al reducir los costos de información y de transacción
Aglutinan los recursos de muchos ahorristas atomizados, explotando economías de escala
Facilitan el manejo de distintos riesgos, aumentando la resiliencia de la economía a los shocks
La economía argentina atraviesa un período que para muchas empresas se vuelve particularmente restrictivo, aunque con diferencias muy importantes según el sector en que operen (Foto: IDEA)
11 Oct, 2026 01:28 a. m. EST
En aquellos sectores donde cae el consumo, el país se encarece en dólares porque la inflación acumulada no se trasladó completamente al tipo de cambio
aceptar la realidad imperante, dejando de lado la queja, y
cambiar la perspectiva desde la cual se gestiona, para poder trabajar sobre distintos frentes.
Hay que dejar de decidir intuitivamente o sobre la base de creencias y sesgos. Es necesario conocer la rentabilidad de cada operación (Imagen Ilustrativa Infobae)
Un ambiente restrictivo puede ser el momento para adquirir un competidor y generar sinergias
La oportunidad está en utilizar mejor la capacidad instalada y, con tecnología e inteligencia artificial, generar valor a terceros (Imagen Ilustrativa Infobae)
Hay que analizar la posible sustitución de insumos por importaciones, optimizar los procesos, o evaluar si es momento de propiciar la integración vertical y los acuerdos estratégicos (Foto: Reuters)
Corresponde preguntarse si se necesitan consultores para tareas que pueden realizarse internamente
Una vez aprobada, la inversión debe reevaluarse durante su ejecución para reconducir desvíos o, ante un evento imprevisto de alto impacto (Foto: Reuters)
Hay que preguntarse cuánta caja genera realmente el negocio y cuánto capital necesita
En un ambiente restrictivo, mantener un negocio que destruye valor tiene un costo de oportunidad creciente (Foto: Reuters)
Quienes están cerca de la operación suelen conocer mejor la diferencia entre lo que debería ser y lo que realmente es
Para las manufacturas de origen industrial más expuestas al Mercosur, el tipo de cambio deja de ser un colchón y pasa a ser un impuesto (Foto: Reuters)
11 Oct, 2026 01:33 a. m. EST
No hay falta de dólares, sino especialización forzada: sobreviven energía, minería, granos y algunos servicios
El superávit comercial acumulado llegó a USD 18.249 millones, contra USD 5.109 millones un año antes (Imagen Ilustrativa Infobae)
El objetivo no es maximizar competitividad precio de la industria, sino desarmar la inercia inflacionaria
El Gobierno privilegia la estabilidad porque, por primera vez en años, cuenta con el flujo que en 2023 no tenía: no un tipo de cambio “caro” sostenido con deuda, sino un tipo de cambio apreciado sostenido con cantidades
Hoy el atraso no es una emergencia de reservas; es una decisión de política, viable mientras duren los volúmenes
Corporate Events,South America / Central America,Civil Unrest