ECONOMIA
Inflación: qué pasó con los precios de los alimentos en la primera semana de mayo


Tres consultoras midieron lo mismo en la primera semana de mayo y llegaron a conclusiones distintas. Una registró una baja, otra una suba y una tercera prácticamente ningún movimiento. Sin embargo, lejos de contradecirse, los tres relevamientos cuentan una historia similar: los precios de los alimentos y las bebidas arrancaron el mes con una calma que no se veía desde hacía semanas.
El contraste con el cierre de abril es llamativo. Durante las últimas semanas de ese mes, los precios habían mostrado una tendencia ascendente sostenida. LCG, por ejemplo, había registrado tres semanas consecutivas de subas en alimentos y bebidas. Ese escenario generaba cierta preocupación sobre cómo podía arrancar mayo. La respuesta, al menos en la primera semana, fue tranquilizadora.
La consultora LCG fue la más contundente en marcar el quiebre. Según su relevamiento, los precios de alimentos y bebidas cayeron 0,01% en la primera semana de mayo, lo que equivale a decir que prácticamente no variaron. El dato, aunque mínimo, tiene un valor simbólico: se interrumpió así la seguidilla de tres semanas consecutivas de ascenso que había caracterizado el tramo final de abril. Además, la consultora señaló que la inflación mensual promedio de las últimas cuatro semanas aceleró 0,8 puntos porcentuales, hasta ubicarse en 2,5%.
Econviews llegó a una conclusión diferente pero no tan alejada. Su relevamiento de precios para una canasta de alimentos y bebidas en supermercados del Gran Buenos Aires arrojó una variación promedio de -0,1% en la primera semana de mayo. Es decir, una baja leve, casi imperceptible, pero una baja al fin. Dentro de ese resultado, los rubros tuvieron comportamientos dispares: Verdulería cayó 1,3%, Carnes bajó 0,7% y Almacén subió 0,5%. El acumulado de las últimas cuatro semanas, según esta consultora, fue de +1,1%.

La lectura de Analytica fue diferente. Su medición, basada en relevamiento de precios online, registró una suba de 0,3% en la variación semanal de alimentos y bebidas durante la primera semana de mayo. Para encontrar una cifra equivalente hay que remontarse a la primera semana del mismo mes de abril, cuando los precios también habían oscilado en torno a ese valor. En perspectiva, el 0,3% de Analytica no representa una aceleración de precios, sino todo lo contrario. En la tercera semana de abril la consultora midió un aumento de precios del 0,5% para los alimentos y una semana más tarde, relevó una suba del 0,9%.
Más allá de las diferencias, las tres consultoras convergen en un punto central: los precios de los alimentos no mostraron presiones significativas en el inicio de mayo. Ya sea -0,1%, 0,0% o +0,3%, ninguno de esos números indica una dinámica muy significativa.
Las diferencias entre los relevamientos pueden explicarse, en parte, por la metodología de cada uno. Analytica trabaja con precios online, mientras que Econviews realiza un seguimiento de precios en supermercados del GBA. Las canastas que utilizan, los establecimientos que relevan y los momentos exactos del relevamiento dentro de la semana también pueden generar divergencias, aun cuando el fenómeno de fondo sea el mismo.
La calma de la primera semana de mayo llega después de que las consultoras confirmaran una desaceleración de la inflación general en abril. Los datos más optimistas habían situado el Índice de Precios al Consumidor (IPC) en torno a 2,4% para ese mes, por debajo del 3,4% que había registrado el Indec en marzo. En ese escenario, el rubro alimentos y bebidas había contribuido a moderar el índice general, luego de haber encabezado las subas en meses anteriores.

(Imagen Ilustrativa Infobae)
Sin embargo, el horizonte de mayo no está despejado. Varios factores externos e internos podrían presionar los precios en las próximas semanas. Por citar un ejemplo, desde el 1° de mayo rigen nuevas tarifas de transporte en la Ciudad de Buenos Aires. A eso se suman las nuevas tarifas de gas que aplica Metrogas a los consumos residenciales desde este mes.
En paralelo, la extensión de la guerra en Medio Oriente mantiene en alerta el precio de los hidrocarburos. Según los expertos, el encarecimiento de las importaciones de Gas Natural Licuado (GNL) y gasoil necesarios para abastecer la demanda invernal podría trasladarse, en alguna medida, a los precios de la economía doméstica en los meses que vienen.
accounting,bill,budget,buy,check,checking,checks,client,consumer,consumerism,cost,counting,crisis,customer,eating,economic,expenses,expensive,finance,financial,food,grocery,growth,hand,hands,high,household,increase,inflation,living,loss,male,man,market,meal,money,pay,payment,person,poor,price,product,purchase,rise,rising,savings,shop,shopping,store,supermarket







Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
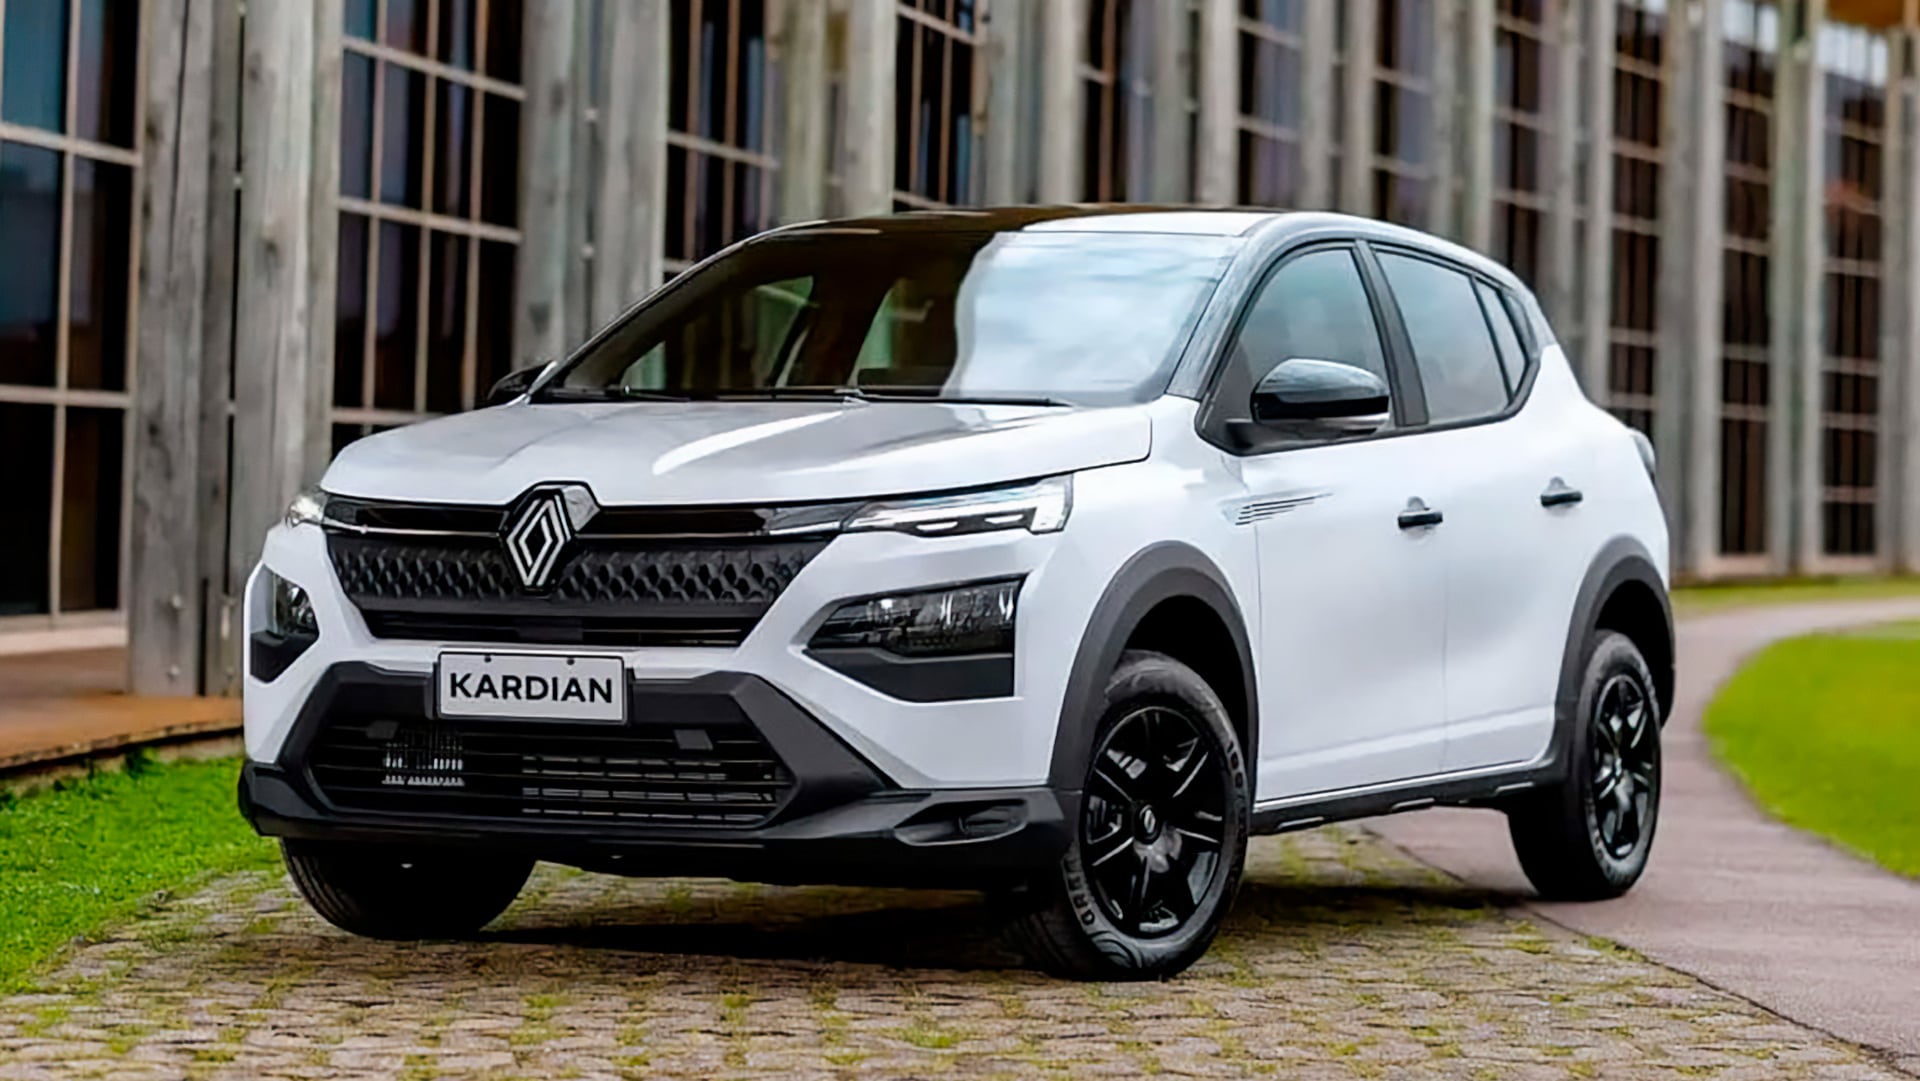
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía
La economía tradicional suele trabajar con rendimientos decrecientes: incorporar una unidad adicional de capital genera un aumento de producción, pero cada vez menor

- El umbral de declive. Por debajo de determinada escala, la economía no genera suficientes recursos para sostener la acumulación de capital.
- El piso de estancamiento, una zona en la que la economía puede sobrevivir, pero todavía no tiene los incentivos suficientes para iniciar una expansión autosostenida.
- El umbral de despegue. Superado ese punto, los rendimientos crecientes hacen que la inversión genere condiciones para nuevas inversiones. ¿Y Bellman?

La mayor escala atrae proveedores y capital. Los proveedores reducen costos

- Escenario A: continuidad del programa de Milei: Simplemente imaginemos que un segundo gobierno mantiene durante varios años una combinación de equilibrio fiscal, estabilidad monetaria, desregulación, apertura, reformas pro-inversión y expansión de sectores exportadores. Si el crecimiento pasara gradualmente de 4% a 5%, luego a 6% y finalmente a 7% a medida que se acumulan inversiones y aparecen efectos de escala, Argentina podría acercarse al umbral de despegue. Si se toma el PBI de 2027 como 100, una trayectoria ilustrativa de ese tipo llevaría el índice hacia 210 unidades en 2040. Esto implica que, si se materializara esa trayectoria, la acumulación podría comenzar a generar una dinámica de rendimientos crecientes.
- Escenario B: triunfo opositor (¿Kicillof?) y regreso a la tasa histórica de crecimiento. Parte de una hipótesis diferente: un cambio de régimen económico y una evolución del PBI similar a la observada por Argentina durante los últimos 15 años. Entre 2011 y 2025, el crecimiento promedio anual del PBI argentino fue de aproximadamente 0,8%. Si esa tasa se mantuviera durante todo el período 2027-2040, y nuevamente hacemos 100 al PBI de 2027, el resultado sería muy diferente al escenario de crecimiento acelerado: en 2040 el nivel del PBI sería aproximadamente 110 unidades. Es decir, después de 13 años, la economía habría aumentado apenas alrededor de un 10% respecto del punto de partida, contra 110% en el escenario anterior.
El contraste entre el escenario A y el B es enorme. Una diferencia aparentemente pequeña en la tasa de crecimiento anual, sostenida durante muchos años, termina produciendo diferencias extraordinarias

El umbral puede ser el punto de transición hacia un proceso endógeno, donde, en una economía que lo atraviesa, el crecimiento empieza a generar las condiciones para producir más crecimiento

El énfasis permanente del presidente Milei acerca de la importancia de la inversión en capital humano podría anunciar su intención de fusionar ambos enfoques para obtener un resultado mucho más potente aún

Caso Chocolate: la trama de la votación de 38 segundos, los 50 memos que reclama la Justicia y el comunicado del “Día del Ñoqui”

El subibaja de los autos: cuáles fueron las 5 sorpresas del mercado en septiembre

Dragon’s Dogma II: Dark Arisen confirma tamaño de descarga y precio oficial en Nintendo Switch 2 – Nintenderos

Guillermo Francos anticipó "una alianza electoral amplia" de LLA con el PRO y mayor presencia oficialista en el Congreso

Del fanatismo por Casi Ángeles a protagonizar una novela en Argentina: el nuevo desafío de la artista israelí Noa Kirel

El vicepresidente de los Estados Unidos JD Vance visitará la Argentina en noviembre

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”