ECONOMIA
Inversión al ritmo del fútbol: cómo apostar por 6 empresas que son sponsors del Mundial 2026

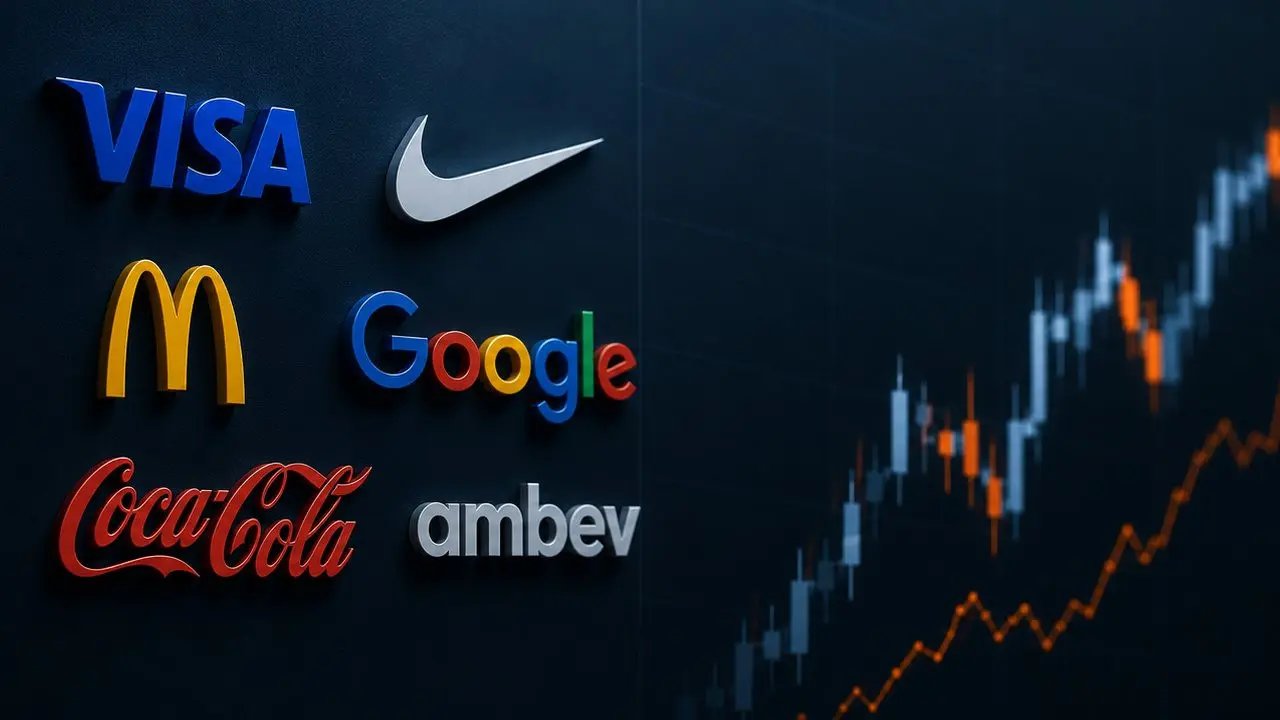
A menos de un mes del comienzo del Mundial de Fútbol en Estados Unidos, México y Canadá, los analistas de inversión de la fintech IOL armaron una cartera de seis empresas recomendadas para invertir en pesos a través de sus CEDEARs. Al ser sponsors de este evento masivo, estas compañías representan acciones que cotizan originalmente en dólares y se posicionan como una opción atractiva, dado que el campeonato concentrará la atención de millones de personas e impulsará el consumo y los movimientos logísticos.
En esta selección se destacan grandes insignias de bebidas, alimentación, servicios financieros e indumentaria deportiva. Cabe recordar que los Certificados de Depósito Argentinos (CEDEARs) son fracciones de acciones de compañías mundiales e índices (ETF) sectoriales que se compran localmente en pesos y representan una forma conservadora de salir del riesgo doméstico.
Los precios de los CEDEARs ajustan en base al activo principal que representan —empresas que cotizan en dólares en Wall Street—, por lo que su cotización se mueve según el valor original de cada firma y también por la oscilación del contado con liquidación (CCL).
«Invertir en CEDEARs de empresas vinculadas oficialmente al torneo permite a los inversores capturar la estacionalidad de ingresos que genera este fenómeno, ya que los eventos masivos actúan como catalizadores de corto plazo, impulsando las ventas minoristas por encima del promedio anual», detalla Damián Vlassich, líder de equipo de Estrategias de Inversión en IOL.
Asimismo, Vlassich sostiene que las compañías vinculadas al Mundial de Fútbol generan una exposición de marca global que «se traduce en una ventaja competitiva de largo plazo difícil de igualar para la competencia». Por último, destaca que el torneo permite observar en tiempo real «cómo el comportamiento del usuario a escala global impacta en la facturación de las empresas, una herramienta útil para entender la relación entre grandes eventos y ciclos económicos».
Seis CEDEARs mundialistas recomendados por analistas de IOL
Las seis compañías líderes posicionadas para ganar en esta temporada no solo son «blue chips» con balances sólidos, sino que poseen acuerdos estratégicos de patrocinio o modelos de negocio que se ven potenciados por la circulación de millones de turistas y el incremento del gasto en ocio.
Estos son los activos recomendados:
Visa (V): Como socio tecnológico oficial de pagos de la FIFA, Visa posee exclusividad en los estadios y sedes del torneo. «El salto masivo en el turismo internacional hacia Norteamérica y el incremento en el consumo transfronterizo durante el mes de competencia impactan directamente en su volumen de procesamiento global. Es el activo por excelencia para capturar la actividad económica ‘física’ del evento», indica Vlassich.
Coca-Cola (KO): Es un sponsor histórico y marca icónica de la Copa del Mundo. «Su escala logística es inigualable, permitiéndole capitalizar el aumento explosivo en el consumo de bebidas no alcohólicas. La compañía suele lanzar campañas de marketing masivo que refuerzan la fidelización de marca en mercados clave, sosteniendo su perfil defensivo pero con un ‘plus’ de facturación estacional», detalla el analista.
Nike (NKE): El CEDEAR de la marca de indumentaria deportiva también es elegido por los expertos. «Si bien la pelota oficial pertenece a su competidor directo, Nike viste a gran parte de las selecciones de élite y a las principales figuras del torneo. La cita máxima dispara la venta global de indumentaria y calzado, consolidando su liderazgo en una vidriera inigualable frente a miles de millones de espectadores», señala Vlassich.
McDonald’s (MCD): Como restaurante oficial de comida rápida de la Copa del Mundo 2026, la firma aprovecha tanto el flujo de personas en las ciudades sede (EE.UU., México y Canadá) como el consumo vinculado a las reuniones sociales para ver los partidos en todo el mundo. «Su eficiencia operativa le permite absorber picos de demanda manteniendo márgenes sólidos«, sostiene el experto de IOL.
Google (GOOGL): También surgen activos que se benefician de manera directa e indirecta por el campeonato. «Donde todos buscan resultados, estadísticas y momentos destacados, la compañía canaliza —a través de Google Search y YouTube— un tráfico récord que se traduce en un incremento masivo de la venta de publicidad digital. Es la puerta de entrada para todas las marcas que buscan ‘colarse’ en la conversación global», justifica Vlassich.
Ambev (ABEV): Representa a la mayor cervecera de Latinoamérica, que controla marcas globales y sponsors oficiales como Budweiser o Michelob Ultra. «Ambev ve un salto estacional crítico en ventas. Es el activo clave para capturar el consumo festivo en nuestro continente, beneficiándose de una dinámica de volumen muy superior a la de un trimestre convencional», finaliza el analista.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mundial,fútbol,cedear,acciones,inversión,dólar hoy,precio dólar

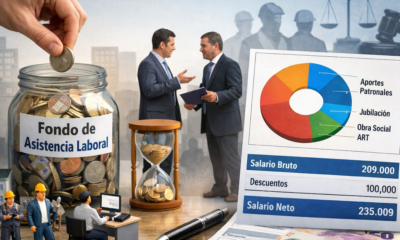






La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía
La economía tradicional suele trabajar con rendimientos decrecientes: incorporar una unidad adicional de capital genera un aumento de producción, pero cada vez menor

- El umbral de declive. Por debajo de determinada escala, la economía no genera suficientes recursos para sostener la acumulación de capital.
- El piso de estancamiento, una zona en la que la economía puede sobrevivir, pero todavía no tiene los incentivos suficientes para iniciar una expansión autosostenida.
- El umbral de despegue. Superado ese punto, los rendimientos crecientes hacen que la inversión genere condiciones para nuevas inversiones. ¿Y Bellman?

La mayor escala atrae proveedores y capital. Los proveedores reducen costos

- Escenario A: continuidad del programa de Milei: Simplemente imaginemos que un segundo gobierno mantiene durante varios años una combinación de equilibrio fiscal, estabilidad monetaria, desregulación, apertura, reformas pro-inversión y expansión de sectores exportadores. Si el crecimiento pasara gradualmente de 4% a 5%, luego a 6% y finalmente a 7% a medida que se acumulan inversiones y aparecen efectos de escala, Argentina podría acercarse al umbral de despegue. Si se toma el PBI de 2027 como 100, una trayectoria ilustrativa de ese tipo llevaría el índice hacia 210 unidades en 2040. Esto implica que, si se materializara esa trayectoria, la acumulación podría comenzar a generar una dinámica de rendimientos crecientes.
- Escenario B: triunfo opositor (¿Kicillof?) y regreso a la tasa histórica de crecimiento. Parte de una hipótesis diferente: un cambio de régimen económico y una evolución del PBI similar a la observada por Argentina durante los últimos 15 años. Entre 2011 y 2025, el crecimiento promedio anual del PBI argentino fue de aproximadamente 0,8%. Si esa tasa se mantuviera durante todo el período 2027-2040, y nuevamente hacemos 100 al PBI de 2027, el resultado sería muy diferente al escenario de crecimiento acelerado: en 2040 el nivel del PBI sería aproximadamente 110 unidades. Es decir, después de 13 años, la economía habría aumentado apenas alrededor de un 10% respecto del punto de partida, contra 110% en el escenario anterior.
El contraste entre el escenario A y el B es enorme. Una diferencia aparentemente pequeña en la tasa de crecimiento anual, sostenida durante muchos años, termina produciendo diferencias extraordinarias

El umbral puede ser el punto de transición hacia un proceso endógeno, donde, en una economía que lo atraviesa, el crecimiento empieza a generar las condiciones para producir más crecimiento

El énfasis permanente del presidente Milei acerca de la importancia de la inversión en capital humano podría anunciar su intención de fusionar ambos enfoques para obtener un resultado mucho más potente aún
ECONOMIA
Daniel Schteingart, de Fundar: “2025 fue el primer año en 30 donde el PBI creció y el empleo formal privado cayó”
“No es casualidad que el gobierno de Alberto Fernández terminara con el menor desempleo desde 1991, pero también con la mayor inflación desde 1991″

“En el corto plazo, la variación de la pobreza y la informalidad a nivel nacional está muy condicionada por lo que ocurre con la economía en su conjunto y, por lo tanto, por políticas que dependen fundamentalmente del gobierno nacional”

“Para bajar sustancialmente la informalidad se necesitan varias cosas al mismo tiempo. La primera, sin la cual todo lo demás es imposible, es crecer durante bastante tiempo”
- Porque genera los dólares que la Argentina necesita para que el resto de la economía pueda crecer sin chocar recurrentemente con la falta de divisas. Es una condición de posibilidad, aunque no suficiente: hoy exportamos bastante más y, sin embargo, la economía está planchada.
- Porque esos sectores pueden generar mucho más empleo indirecto si traccionan un entramado denso de proveedores industriales y de servicios: ingeniería, metalmecánica, químicos, transporte, software o construcción.

“Hacen falta políticas horizontales: simplificar la contratación y la registración, reducir los costos de formalización para trabajadores de bajos salarios y empresas chicas, mejorar la fiscalización y, sobre todo, aumentar la productividad”

“El Indec prevé que entre 2025 y 2040 Neuquén va a pasar de ser el 1,5% de la población argentina al 1,6%: no es un cambio para nada titánico”

“La historia es, simultáneamente, de progreso en términos absolutos y decadencia en términos relativos, y eso no es necesariamente una contradicción”
- Argentina no está ni cerca de ser uno de los peores países del mundo: en la enorme mayoría de los indicadores de desarrollo estamos de mitad de tabla para arriba, comparado con la media mundial y regional. Somos más ricos, educados, democráticos, vivimos más años, reportamos más satisfacción con la vida y somos cívicamente más tolerantes que gran parte de los países. En ese sentido, no somos un país de mierda.
- Contrariamente a lo que creemos, las condiciones de vida de Argentina tendieron a mejorar en el largo plazo. Me peleo bastante con el discurso nostálgico de que hace 50 o 100 años vivíamos mejor. En casi todo, vivíamos peor. Hoy somos más ricos, democráticos, culturalmente tolerantes, vivimos más años, tenemos mucha menos mortalidad infantil, más años de escolarización y menos hacinamiento que entonces.
- La más triste, es que aun cuando progresamos, otros países lo hicieron de forma mucho más rápida que nosotros y nos fueron pasando. Así, la Argentina se fue cayendo de los rankings de casi cualquier indicador de desarrollo, y se fue volviendo cada vez más irrelevante a nivel global. Chile, España, Polonia o Corea del Sur son ejemplos de países que unas décadas atrás vivían peor que nosotros y hoy nos superaron en la mayoría de las métricas de desarrollo, no porque nosotros retrocediéramos, sino porque ellos avanzaron más rápido. Por eso el “todavía” del título: si la tendencia de las últimas décadas sigue, Argentina un día va a dejar de ser un país de mitad de tabla para arriba, y va a empezar a pelear el descenso.

“A pesar de nuestras quejas recurrentes, Argentina da relativamente bien en los rankings mundiales de felicidad”

El fiscal Diego Luciani reivindicó la condena a Cristina Kirchner por la causa Vialidad: “Sufrimos muchísimas amenazas”

Los manejos de la AFA: “Chiqui” Tapia cambió el esquema de cobros y puso a una sociedad de Dubai como “agente de recaudación”

Elecciones en Brasil: Lula y Flávio Bolsonaro se disputan la Presidencia en uno de los comicios más reñidos de la historia

How an Uzbek truck driver’s fatal crash exposed troubling fraud trend in Middle America: ‘Chameleon carriers’

Era un papel para Tom Cruise o Tom Hanks. Después el hijo de alguien del estudio propuso a Keanu Reeves porque era guapo

De Gaulle en la Argentina: la visita que Perón, desde el exilio, convirtió en una batalla política

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- ECONOMIA3 días ago
Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones