Connect with us

ECONOMIA

La acción de BBVA escala 15% en el mes pero su último balance dejó dudas: qué recomienda la City

Published

on


os ahorristas se encuentran con que mayo es un excelente mes para las acciones del sector bancario, donde se destaca de manera notoria BBVA Argentina (BBAR), con un incremento en su valor del 15%, por lo que supera al movimiento de la inflación, al precio del dólar y a la tasa en pesos de los plazos fijos. Por eso, analistas del mercado detallan qué hacer con este rubro ahora como inversión.

Incluso, este martes, las acciones de BBVA fueron las que más escalaron en Buenos Aires y Nueva York al subir un 9%, en la previa a la publicación del balance del primer trimestre.

Advertisement

De hecho, los datos registrados hasta el 31 de marzo pasado y presentados al cierre de la rueda mostraron signos de recuperación, ya que el resultado neto ajustado por inflación de BBVA Argentina en el primer trimestre fue de $85.200 millones.

Si bien esta cifra es un 31,2% superior al registrado en el cuarto trimestre de 2025 (4T25), se trata de una contracción del 21,2% si se compara con el resultado obtenido en el mismo período del ejercicio 2025, un indicador que pone bajo la lupa cómo el contexto macroeconómico local está impactando en la rentabilidad de las entidades líderes.

Entre los datos positivos, registró una rentabilidad media ajustada por inflación sobre el patrimonio (ROAE) del 8,3%, frente al 6,5% del trimestre anterior.

Advertisement

«Todos los bancos recuperaron valor, venían muy castigados», detalla Gustavo Neffa, economista y director de Research for Traders (RfT).

Es que, en todo el mes, las principales subas de precios de las acciones corresponden al segmento financiero:

  • BBVA lidera con 14,5% de alza
  • Grupo Galicia (GGAL) suma 9,2%
  • Banco de Valores (VALO) acumula 7%
  • Macro (BMA) suma cerca de 7%

Este incremento de los bancos es notorio debido a que el índice de acciones líderes, el Merval, avanza apenas 3,5% en mayo. Asimismo, supera al incremento del precio del dólar oficial minorista, que apenas suma 1,8% en todo el mes, y también a la tasa en pesos, donde los principales bancos pagan un máximo de 1,6% mensual.

En tanto, según el último Relevamiento de Expectativas de Mercado (REM), la encuesta que realiza el Banco Central entre unos 45 economistas, la inflación de todo el corriente mes sería de 2,3%.

Advertisement

En resumidas cuentas, las cotizaciones de las acciones del banco BBVA Argentina y del resto de las entidades mencionadas superan varias veces al rendimiento de las otras alternativas de inversión.

Acciones bancarias ganadoras de mayo

El sector bancario vive un mayo a pura suba, tras afrontar durante todo el año un fuerte golpe en sus cotizaciones por diversas causas, como el incremento en la morosidad y las consecuencias en los resultados financieros de las entidades.

«Los bancos, a través de la intermediación financiera, son los primeros en capturar las mejoras en la actividad económica y, seguramente, esto se reflejará en los resultados. No olvidemos que el mercado mira hacia adelante, anticipa los ciclos económicos«, detalla Juan Diedrichs, asesor de inversiones de Capital Markets.

Advertisement

En tanto, José Bano, economista y analista de mercados, acota que el sector bancario «estuvo muy golpeado: los bancos habían sido los que más subieron en 2024, pero también los que más cayeron en 2025. Y los balances fueron bastante malos, muchas entidades empezaron a presentar ROE directamente negativos y otros muy levemente positivos, donde se registró una incobrabilidad muy alta. El trimestre pasado había sido muy malo».

Al respecto, Ignacio Rosenfeld, experto en valuación de empresas, detalla que todos los bancos, «a partir de mitad del año pasado, empezaron a sentir fuerte la mora de la cartera minorista. En función de eso, redujeron el crédito a fin de contener la mora, pero, en paralelo, vino la ralentización de la actividad, por lo que había menos crédito otorgado». Este impulso está impactando de la mejor manera en las acciones de BBVA por cuestiones propias, por el mejor balance y por los factores sectoriales generales mencionados.

«La suba de las acciones de BBAR no parece responder a una sola noticia puntual, sino a un combo: recomposición del sector bancos, expectativa de recuperación del crédito, mejora del apetito por riesgo argentino y expectativa por el balance del primer trimestre de 2026, que publicó este martes después del cierre», afirma Andrés Repetto, analista de mercado y director de Andy Stop Loss.

Advertisement

En ello coincide Leonardo Guidi, analista de mercados y director de AN Conectar Bursátil: «BBVA no se está comportando de manera diferente a los otros bancos. O sea, es la que más sube en el mes, pero simplemente se mueve en sintonía con las otras empresas del sector».

Por ejemplo, una de las noticias positivas es que el 15 de mayo pasado el Banco Central autorizó a BBVA a distribuir dividendos a sus accionistas.

Y agrega Rosenfeld: «La suba de estos últimos días puede deberse más que nada a la ‘calma política’ que, de a poco, se va percibiendo a nivel local, con un oficialismo un poco menos presionado por sus propios errores y con noticias positivas en relación a la desaceleración de la inflación, la calma cambiaria, potenciales nuevos desembolsos del FMI y un posible techo en cuanto a la morosidad de los créditos minoristas».

Advertisement

Acciones de bancos: ¿comprar o no?

Ahora bien, más allá del impulso de las acciones de BBVA y de todo el sector bancario, los analistas consultados están divididos respecto a comprar, o no, acciones del rubro bancario.

Es que, para varios analistas, de haber un rebote en la economía se considera que el ámbito financiero será uno de los primeros en crecer, más allá de que las valuaciones de las empresas argentinas todavía se encuentran por debajo de las del resto de los países de la región.

«La acción de BBAR se viene recuperando fuertemente a lo largo de este último mes luego de haber sufrido una corrección del orden del 18% desde fines de abril. No obstante, la acción sigue un 25% por abajo en relación a los máximos tocados durante los últimos 12 meses«, analiza Rosenfeld.

Advertisement

En definitiva, este experto detalla que «lo peor ya pasó» y que la economía «estaría normalizándose, lo cual no implica que estemos entrando decididamente en un período de expansión del crédito. En tal sentido, esta ‘radiografía’ publicada por BBVA sirve para conformar una imagen de leve recuperación, para lo cual resulta más cauto esperar a que otros actores del medio local publiquen sus resultados a fin de poder trazar directrices más concretas sobre la conveniencia de posicionarse en activos locales del rubro».

Para Diedrichs, «seguimos constructivos con Argentina en bonos y acciones. Hay que tener bancos en una cartera balanceada porque son activos clave».

También Bano suma que, tras la fuerte caída de todo el sector bancario, «era de esperarse que, en algún momento, hubiera algún rebote».

Advertisement

Particularmente respecto a BBVA, detalla que es el «más prolijito de los bancos y tiene menos riesgo, por lo que me parece que el punto de entrada está bien que sea esta entidad. Es la más prolija en cuanto a que tiene la cartera más sana, tiene la menor incobrabilidad y buena composición de sus activos», concluye Bano.

Por otro lado, algunos analistas de mercado advierten que el escenario económico y político todavía no amerita resultados sólidos como para volcarse a invertir en el segmento financiero.

Por su parte, Guidi reflexiona: «Los balances de los bancos han venido flojos y ya estamos a menos de un año del inicio del período electoral, así que dudo que los fundamentos mejoren tanto en estos meses como para que se justifique asumir el riesgo que implican los bancos argentinos, por toda la incertidumbre que trae lo político«.

Advertisement

Es decir, a su entender, si suben de precio las acciones de los bancos, la causa principal sería la baja del riesgo país, variable que «afecta a todas las empresas argentinas de manera transversal, porque es un indicador de riesgo de contexto, pero no creo que tengan mucha suba por fundamentos propios».

En ello coincide Repetto: «No me gusta el sector financiero argentino, solo me atrae de ahí Banco de Valores y nada más. Al menos, mientras no demuestren balances sólidos, otorguen créditos de verdad y empiecen a ganar plata».

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,banco,dólar hoy,pesos,bolsa,empresa

Advertisement

ECONOMIA

El riesgo país obliga a un cambio en la estrategia oficial con las reservas y el dólar

Published

on


Ante la creciente tensión financiera, preocupan las dificultades para acceder a dólares frescos que garanticen estabilidad y contención cambiaria


Advertisement

Puntos importantes

Checkbox Checked
El plan financiero de Caputo enfrenta trabas por el alza del riesgo país.
Checkbox Checked
La imposibilidad de emitir bonos obliga a acumular más reservas.
Checkbox Checked
Dicha meta presiona el tipo de cambio ante futuras elecciones.

Dólar estable a pesar del mayor riesgo

Los dólares que Caputo ya no puede dar por seguros

El Banco Central, obligado a comprar más reservas

La oferta de dólares todavía juega a favor

  • u$s9.490 millones corresponden a soja
  • u$s4.600 millones a maíz
  • u$s1.050 millones a girasol


reservas,luis caputo,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Riesgo país: por qué las elecciones quedaron en segundo plano y la clave que el mercado espera confirmar

Published

on


Operadores trabajan en el parqué de la Bolsa de Nueva York. (Foto: EFE)

Los bonos soberanos reflejaron que el escenario externo pesa más que las elecciones de 2027. Tras una caída inicial que llevó al riesgo país por encima de los 700 puntos básicos, los títulos revirtieron la tendencia y cerraron en alza. Resta conocer el impacto del anuncio de Estados Unidos de apoyar a la Argentina con USD 20.000 millones, una medida que podría moderar la demanda de dólares y garantizar el pago de los vencimientos de 2027 y parte de 2028.

Los bonos Globales más largos, que son los que más inciden en el cálculo del riesgo país, se sobrepusieron a una fuerte caída inicial y terminaron con alzas que rozaron 1% y lograron que el riesgo país baje 3 unidades (-0,4%) a 672 puntos básicos, un nivel que sigue siendo elevado, pero marca que el mercado le marcó un piso.

Separar a los bonos soberanos locales de los internacionales, es imposible. El rendimiento de los títulos del Tesoro de Estados Unidos sigue elevado en 5,12% y marca un rendimiento que duplica a la inflación. Pero también subió el rendimiento de los bonos españoles y la caída de los títulos franceses los volvió a arrimar al 5%. Solo Japón está mostrando leves mejoras que ubican su rendimiento en apenas por debajo de 3 por ciento.

Advertisement

El informe del equipo de Research de Adcap advirtió que “el aumento de los retornos de los bonos del Tesoro de Estados Unidos se está trasladando al crédito corporativo argentino, con una suba promedio de 74 puntos básicos en los rendimientos durante el último mes. El ajuste fue más significativo en los bonos de mayor duración, lo que provocó un aplanamiento de las curvas corporativas. Por este motivo, favorecemos los bonos de duración corta a media”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El reporte señaló que “algunos bonos corporativos argentinos continúan ofreciendo un carry trade atractivo en comparación con sus pares regionales, incluso al considerar las diferencias en las calificaciones crediticias y la duración”.

Advertisement

Y enumeró: “El bono YPF 2031, emitido por la mayor productora de petróleo y gas de la Argentina, se destaca por ofrecer un rendimiento del 7,95% y un spread de 305 puntos básicos frente al bono Petrobras 2033, emitido por la principal productora de petróleo y gas de Brasil, que presenta un rendimiento del 6,3% y un Z-spread de 118 puntos básicos. Esto representa aproximadamente 165 puntos básicos de rendimiento adicional, con una duración menor (3,7 frente a 5,1 años)”.

A juicio de los autores del análisis, “estos diferenciales de rendimiento reflejan, en parte, el mayor riesgo soberano y político de Argentina, y no necesariamente fundamentos crediticios individuales más débiles”.

En tanto, los bonos soberanos podrían recuperar compradores en el corto plazo si los títulos y las acciones de las empresas de inteligencia artificial siguen sembrando dudas.

Advertisement

Por caso, en las Bolsas de Nueva York, el Dow Jones —el índice con menor exposición a las tecnológicas y con una mayor presencia de empresas industriales y de salud— subió 1,02%. El S&P 500 avanzó apenas 0,29%, ya que las alzas de las compañías de salud compensaron las bajas de las firmas vinculadas a la inteligencia artificial. El Nasdaq, de fuerte composición tecnológica, cerró la rueda con una leve caída de 0,02 por ciento.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

A la vez, el nuevo índice de las líderes locales terminó con una baja de 0,3% en pesos y en dólares. Hubo pocas subas entre las que se destacaron las de Ternium (3,5%) y las de YPF (+1,8%).

Advertisement

En el Mercado Libre de Cambios (MLC) se operaron USD 74 millones que le permitieron al Banco Central comprar 103 millones de dólares. El dólar mayorista subió 50 centavos a 1.525 pesos.

En la plaza financiera, el MEP subió casi $5 a $1.545, mientras el contado con liquidación quedó en 1.623,76 pesos. El “blue” subió $10 (+0,7%) a 1.570 pesos.

El dato positivo fue que el Tesoro logró canjear el 73% de la Letra vinculada al dólar D30O6, cuyo vencimiento opera a fin de mes. Según la consultora F2 de Andrés Reschini, además de canjear un buen porcentaje de los títulos se “logró reducir el valor nominal emitido desde USD 5.348 millones a 1.450 millones. De esta manera, el fixing de estos instrumentos sigue siendo seguido de cerca por el mercado, pero hace meses que ya no genera presión en el tipo de cambio”.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Anoche en el overnite, las Bolsas de Nueva York mostraban volatilidad. Tras la buena performance de ayer, el Dow Jones abría levemente negativo, mientras el Nasdaq recuperaba 0,65% apostando a que tras el cierre de hoy se conocerán los balances de Tesla y Meta que definen al sector tecnológico, pero también estará el balance de Abbott en momentos en que el sector salud está atrayendo inversores.

Lo que preocupa es el renacer del petróleo que anoche anotaba subas de más de 1% del Brent que lo devolvía a la zona de los 110 dólares. La noticia negativa la daba el Bono del Tesoro de Estados Unidos que estaba en baja y aumentaba su retorno a 5,13%. El dólar, tras la baja de ayer, recuperaba terreno frente a las seis principales divisas del mundo.

Advertisement

La rueda de hoy mostrará si es sostenible el alza de los bonos soberanos argentinos, el dato que más inquieta a los inversores.

bolsa de nueva york,broker,indice,trabajadores

Advertisement
Continue Reading

ECONOMIA

La longevidad es femenina y eso transformará la economía

Published

on


Durante décadas, gran parte de la riqueza, la inversión y las decisiones económicas estuvieron concentradas en manos masculinas. Ese equilibrio está cambiando y, con él, puede cambiar también la forma en que se asignan los recursos y se definen prioridades económicas.

En su libro 2030: How Today’s Biggest Trends Will Collide and Reshape the Future of Everything [2030: Cómo las mayores tendencias actuales confluirán y transformarán el futuro de todo], Mauro F. Guillén identifica el crecimiento del poder económico femenino como una de las grandes transformaciones de esta década. Su proyección era que hacia 2030 las mujeres llegarían a controlar más de la mitad de la riqueza mundial. El dato es relevante no sólo por su magnitud, sino por lo que implica en términos de capacidad de decisión: mayor patrimonio significa también mayor influencia sobre el consumo, el ahorro, la inversión, la protección financiera y la forma en que se administran los riesgos.

Advertisement

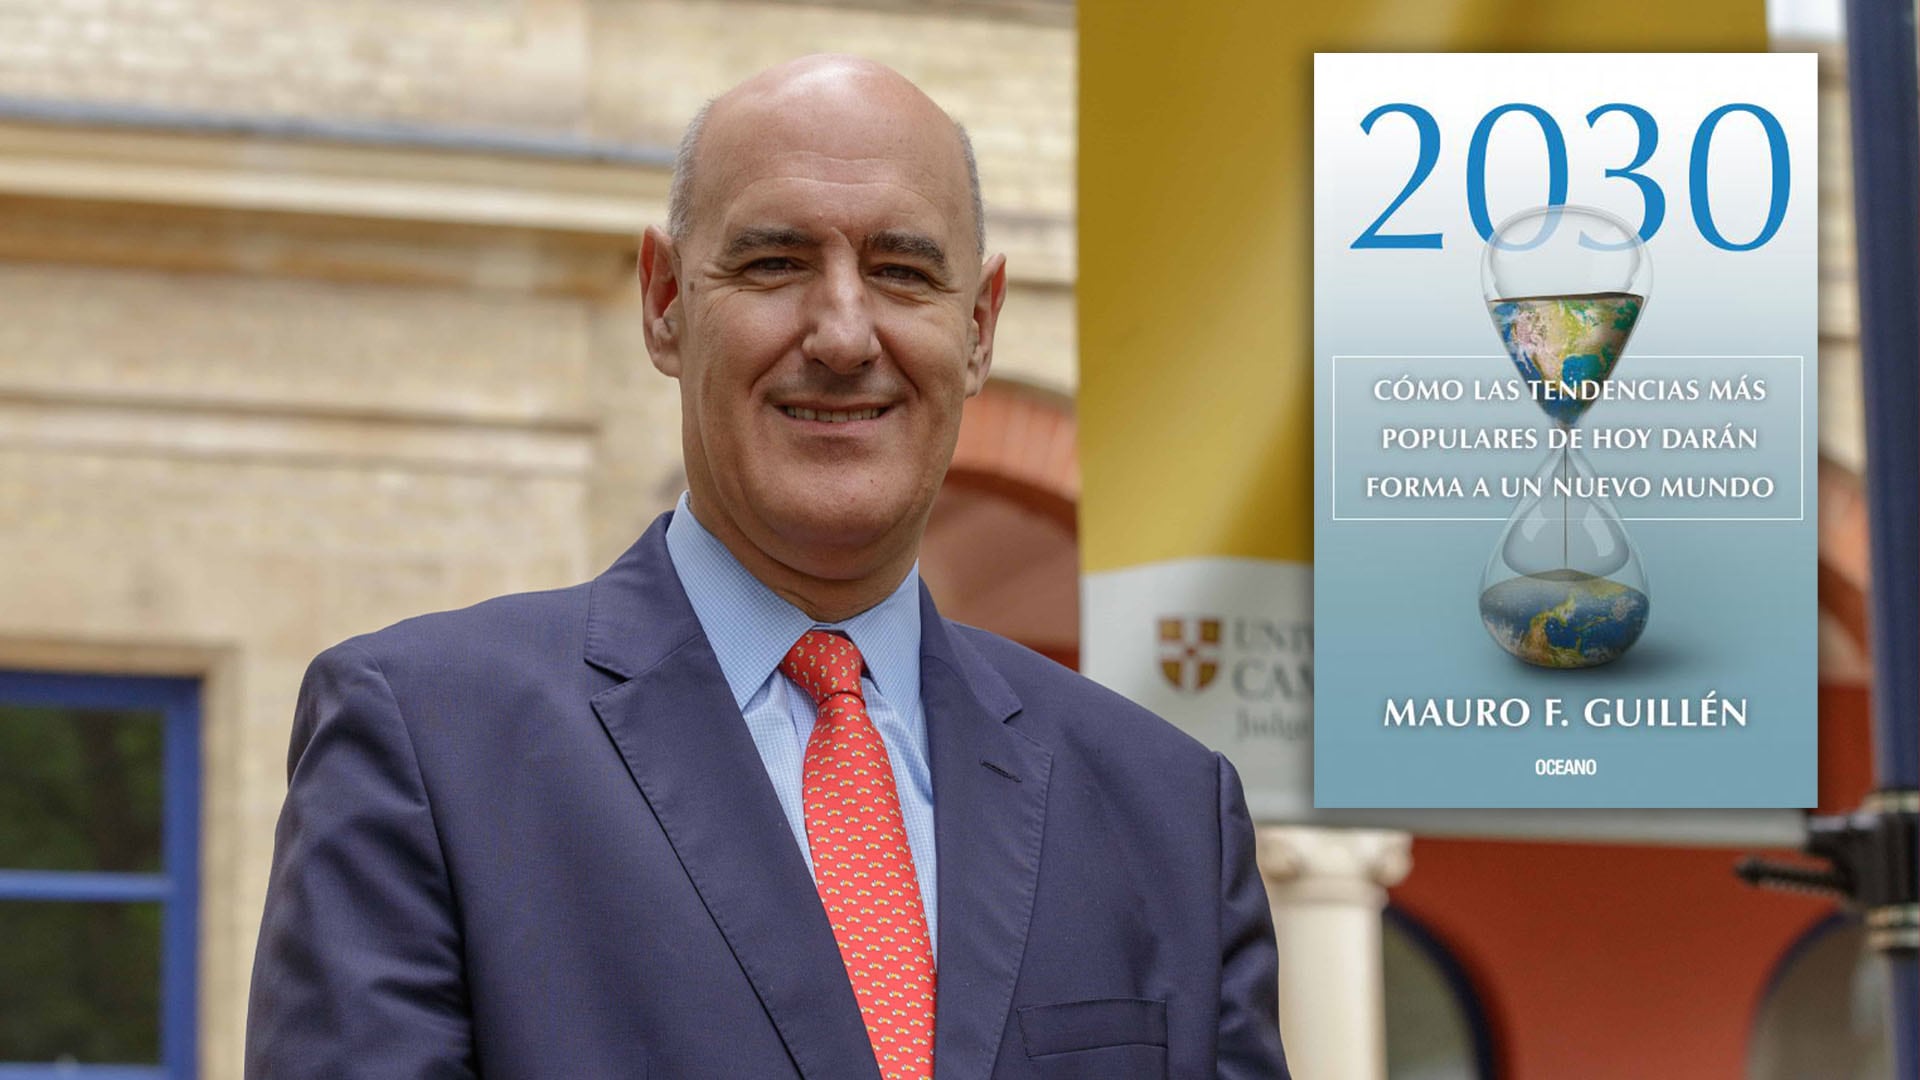
El sociólogo y conferencista Mauro Guillén y su nuevo libro

Más riqueza en manos de mujeres cambia la estructura del poder económico

El crecimiento del poder económico femenino no debería leerse únicamente como una redistribución cuantitativa de la riqueza. También supone una modificación en quién decide sobre esa riqueza y, por lo tanto, en qué necesidades, industrias y objetivos pueden ganar peso.

Guillén señala que existen diferencias en los patrones de consumo y de asignación de recursos. En términos generales, observa una mayor propensión de las mujeres a destinar recursos a educación, salud y seguros. Si esa tendencia se combina con una participación creciente en el patrimonio, el emprendimiento y el liderazgo empresarial, el impacto puede extenderse mucho más allá de las decisiones individuales.

No cambia solamente quién controla el dinero. También puede cambiar el destino de ese dinero y, con ello, la relevancia de determinados mercados y servicios.

Advertisement

Las mujeres muestran una mayor propensión  a destinar recursos a educación, salud y seguros  (Imagen Ilustrativa Infobae)

Del consumo inmediato a las decisiones de largo plazo

Hay un aspecto especialmente interesante en los sectores que Guillén identifica. Educación, salud, prevención, seguros y protección financiera tienen algo en común: muchas veces sus beneficios no se ven de manera inmediata.

Invertir en educación significa construir capacidades cuyo retorno puede extenderse durante décadas. Invertir en salud o prevención supone actuar hoy para reducir riesgos futuros. Contratar un seguro implica anticiparse a una contingencia que todavía no ocurrió. Ahorrar requiere resignar consumo presente para generar seguridad futura.

Guillén no plantea de manera explícita que las mujeres tengan necesariamente una visión más orientada al largo plazo, y sería una simplificación afirmar eso. Sin embargo, sí aparece una conexión relevante: algunos de los rubros hacia los que las mujeres tienden a orientar una mayor proporción de sus recursos son, por naturaleza, inversiones con horizontes temporales más extensos.

Advertisement

Esto adquiere una importancia particular en un contexto en el que la economía, las empresas y las políticas públicas están obligadas a pensar cada vez más allá del corto plazo.

Los rubros hacia los cuales se inclinan las mujeres requieren una mirada a más largo plazo

Decisiones que atraviesan generaciones

El impacto de estas decisiones tampoco termina necesariamente en la persona que las toma. Buena parte de los recursos destinados a salud, educación, protección o ahorro tiene efectos sobre el conjunto de la familia y puede alcanzar a varias generaciones.

Una decisión sobre educación puede afectar las oportunidades futuras de los hijos. Una decisión sobre ahorro o seguros puede proteger a una pareja o a una familia frente a determinados riesgos. Una inversión en salud puede reducir necesidades de cuidado futuras. En sociedades donde conviven durante más tiempo hijos, padres, abuelos y hasta bisabuelos, estas decisiones adquieren una dimensión cada vez más intergeneracional.

Advertisement

El crecimiento del poder económico femenino puede, por lo tanto, tener un efecto multiplicador. No se limita a modificar el bienestar de quien administra los recursos, sino que puede influir sobre la seguridad y las oportunidades de toda una red familiar.

Del hogar a los mercados y las organizaciones

Guillén también anticipa un crecimiento de la presencia femenina en el emprendimiento, el liderazgo y la propiedad de empresas. Eso implica que estos patrones de decisión pueden trasladarse progresivamente desde el ámbito doméstico hacia las organizaciones y los mercados.

Guillén anticipa una mayor presencia femenina en el emprendimiento, el liderazgo y la propiedad de empresas (Imagen Ilustrativa Infobae)

A medida que aumenta la participación de las mujeres en posiciones de decisión, sus preferencias y prioridades pueden influir sobre qué productos se diseñan, qué servicios se desarrollan, qué riesgos se cubren y qué necesidades reciben mayor atención. Salud, educación, seguros y servicios financieros son algunos de los sectores en los que esta transformación puede resultar especialmente visible.

Advertisement

Por eso, el cambio no debería analizarse solamente desde una perspectiva de igualdad o participación. También tiene una dimensión económica: una modificación profunda en quién controla la riqueza puede terminar alterando la dirección de la innovación y el crecimiento de industrias enteras.

La conexión con la longevidad

Esta transformación se vuelve todavía más significativa cuando la analizamos desde la longevidad. Vivir más años obliga a extender casi todas nuestras agendas económicas y personales. Las personas deberán financiar períodos de retiro más prolongados, sostener la salud durante más décadas, actualizar conocimientos varias veces a lo largo de su vida y prepararse para convivir con más generaciones al mismo tiempo.

En ese escenario, educación, prevención, ahorro, seguros y protección financiera dejan de ser decisiones secundarias. Se convierten en parte de la infraestructura necesaria para sostener vidas que pueden extenderse hasta los 90 o 100 años.

Advertisement

La longevidad obliga a extender las agendas económicas y personales (Imagen Ilustrativa Infobae)

Por eso, el aumento del poder económico femenino puede tener una relevancia particular en una sociedad longeva. Las mujeres no sólo viven, en promedio, más años. También tendrán una participación creciente en las decisiones económicas que determinarán cómo se financian, protegen y organizan esas vidas más largas.

En una economía acostumbrada a medir resultados en meses o trimestres, la longevidad obliga a pensar en horizontes mucho más extensos. Y el cambio en quién controla la riqueza puede convertirse en una de las fuerzas que ayuden a desplazar parte de esas decisiones hacia el largo plazo.

[Artículo publicado originalmente en The Shift ]

Advertisement

Mauro Guillén,Editorial Océano,ensayo

Continue Reading

Tendencias